

日本PCサービス 2026年8月期 決算深層分析:売上高過去最高と法人DXシフト、2027年8月期に向けた収益性改善施策
Sentiment Analysis
日本PCサービス株式会社(証券コード: 6025)の2026年8月期決算説明資料に基づき、当期の業績動向、要因分析、事業別の進捗、および今後の成長戦略について詳細に整理・解説します。
1. 2026年8月期 連結業績ハイライト
2026年8月期の連結業績は、 売上高が8,086百万円(前年差+1,258百万円、前年比+18.4%) 、営業利益が72百万円(前年差△26百万円) 、経常利益が60百万円(前年差△63百万円) 、親会社株主に帰属する当期純損失が△6百万円(前年差△28百万円) となりました。
売上高は期初業績予想の8,000百万円を86百万円上回り、前期に続いて過去最高を更新しました。一方、利益面では期初予想(営業利益90百万円、経常利益79百万円、親会社株主に帰属する当期純利益10百万円)を下回り、前年同期比でも減益および最終赤字の着地となりました。
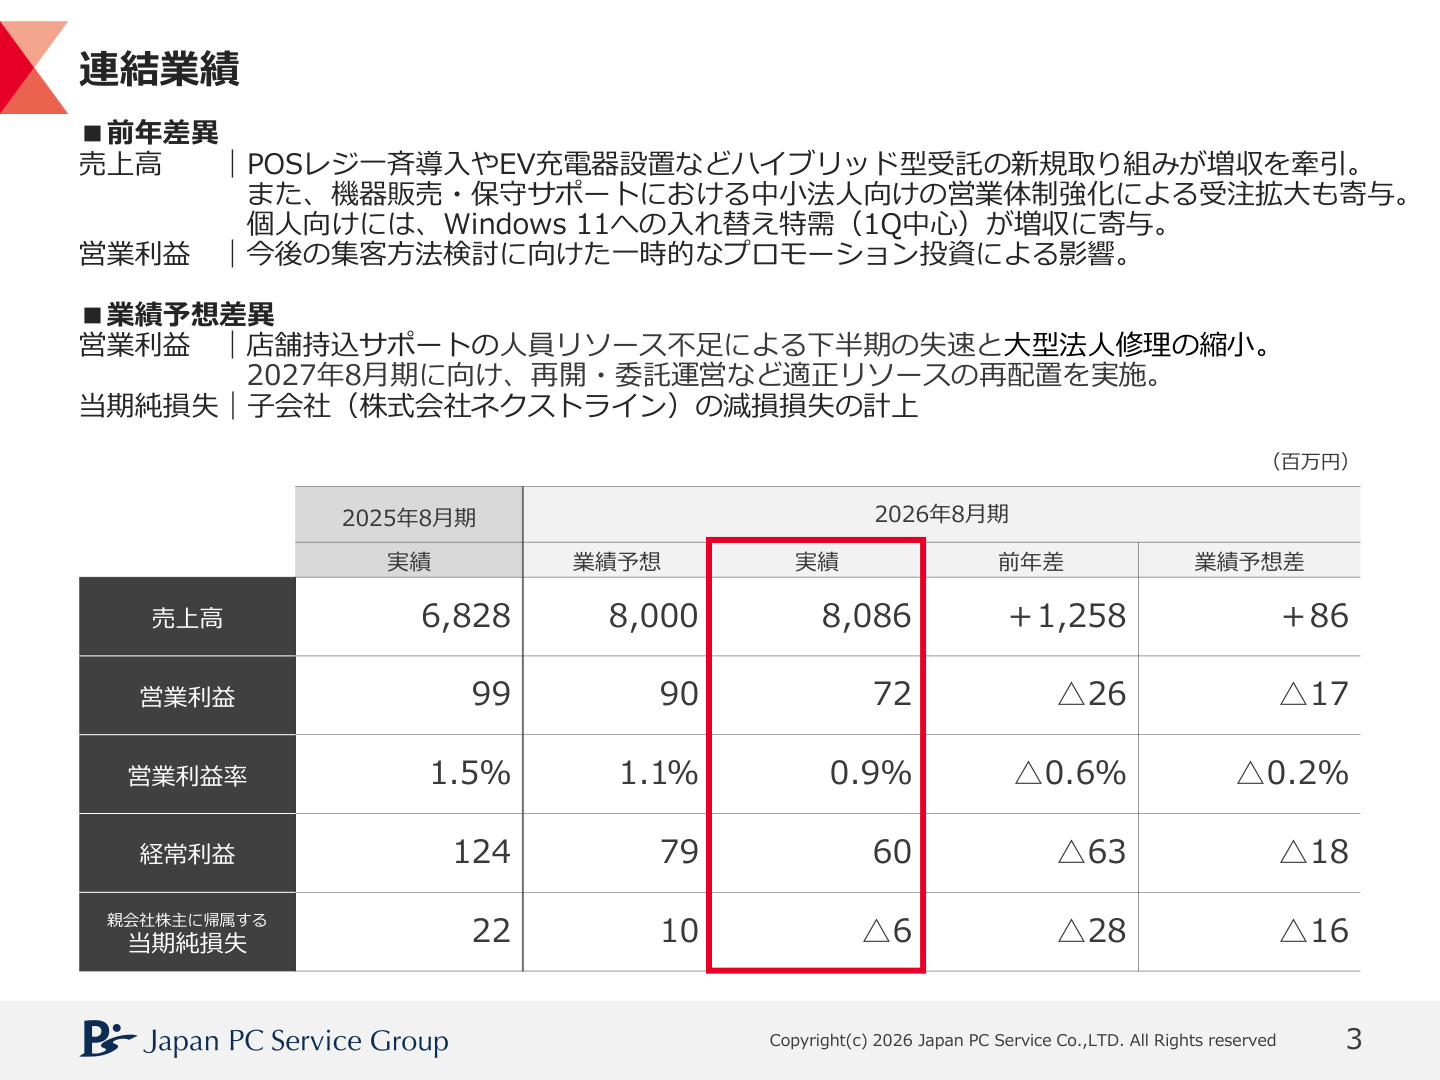
このスライドは、2026年8月期の実績が前期実績および期初予想に対してどのような差異を生じさせたかを一覧で示しています。売上高の拡大に対して各段階利益が減少した背景には、一時的な投資費用や原価構成の変化、さらには特別損失の計上といった複数の要因が存在しています。
2. 増減収・増減益の要因分析
(1)増収の背景
売上高の伸長を牽引したのは 法人DXサポート の拡大です。具体的には、POSレジの一斉導入支援やEV充電器の設置支援など、機器の調達・キッティング・取付設置工事・コールセンター受託・保守までを一気通貫で提供する 「ハイブリッド型受託」 の新規取り組みが成果を上げました。加えて、中小法人向けにおける機器販売および保守サポートの営業体制強化による受注拡大、さらに第1四半期を中心とした個人向けWindows 11への入れ替え需要も増収に寄与しました。
(2)売上総利益と売上原価の動向
売上総利益は2,801百万円となり、前年差+343百万円(前年比+14.0%)と増加しました。しかし、 売上総利益率は34.6%となり、前期の36.0%から1.4ポイント低下 しました。この要因として資料では以下の2点が挙げられています。
- 法人DXサポートの増収に連動した 外注費の増加 (外注費は前期の938百万円から1,378百万円へ+440百万円、前年比+47.0%)
- 機器調達を伴うPOSレジ一斉導入支援における 商品・原材料等の仕入増加 (商品・原材料は前期の1,317百万円から1,568百万円へ+251百万円)
(3)営業利益および最終損益の下振れ要因
販管費において、今後の集客方法検討に向けた 一時的なプロモーション投資(約1.3億円) を実施したことが営業利益の押し下げ要因となりました。資料では、このプロモーション投資を除いた場合の営業利益は前期を上回る水準であったと説明されています。 業績予想からの下振れ要因としては、下半期における店舗持込サポートの人員リソース不足に伴う失速や、大型法人修理の縮小が影響しました。また、営業外で前期に計上されていた貸倒引当金戻入額が前期比で△33百万円となったこと、特別損失として 子会社(株式会社ネクストライン)の減損損失を計上 したことが、最終損益が△6百万円の損失となった要因です。
3. 事業区分別の業績推移
事業別の売上高構成は以下の通りです。
(1)フィールドサポート事業:6,477百万円(前年差+1,050百万円)
- 駆けつけサポート :2,929百万円(前年差+138百万円、前年比+4.9%) 中小法人向け営業体制強化などが寄与しました。個人向けではPC販売台数の減少やWindows 11移行需要の一巡が成長を抑える要因となったものの、法人向けではUTM等のセキュリティ機器やサーバー対応へと領域を広げ増収を確保しました。
- 代行設定サポート(取付・設置工事含む) :799百万円(前年差+370百万円、前年比+86.2%)
- キッティング :1,017百万円(前年差+499百万円、前年比+96.3%) POSレジ導入等の大型法人受託が牽引し、大幅な伸長となりました。
- 店舗持込サポート :1,052百万円(前年差+23百万円) スマホ修理窓口の運営受託に伴う人員再配置により直営店のリソースが不足したことや、大型法人修理の縮小により下期に伸び悩みました。
- その他(法人DX・通信・アフターセールス) :677百万円(前年差+19百万円)
(2)会員サポートセンター事業:1,609百万円(前年差+207百万円)
- コールセンター受託 :788百万円(前年差+292百万円、前年比+58.9%) 法人DXサポート案件の運用保守・ヘルプデスク業務の受託が寄与しました。
- 会員サポート :821百万円(前年差△84百万円) 一部提携サービスの新規獲得停止に伴い減収となりました。
4. プロモーション投資の検証と集客戦略の転換
当期は、尾野真千子さんをイメージキャラクターに起用し、「デジホ」ブランドの大規模TV CMおよびクロスメディアのテストマーケティングを関西圏で実施しました(2026年2月・6月)。 追加プロモーション費用の約7割は広告出稿費および制作費に充てられ、契約関連費や効果検証の調査・分析にもコストが配分されました。
検証結果として、関西圏における ブランド認知率は計画通り向上 し、サイト来訪数も増加しました。一方で、一部カテゴリーで問い合わせ数の変化は見られたものの、即時的な売上転換には課題が残ったと資料に記されています。 この結果を踏まえ、2027年8月期は認知最大化を目的とした投資から 売上転換向上を重視した投資へとシフト し、効果の高い媒体や放映時間帯への絞り込みを行い、関東展開については事業状況に応じた展開時期の再検討を行う方針です。
5. 2027年8月期 通期業績予想と収益性改善施策
2027年8月期の連結業績予想は、 増収増益および黒字転換 を見込んでいます。
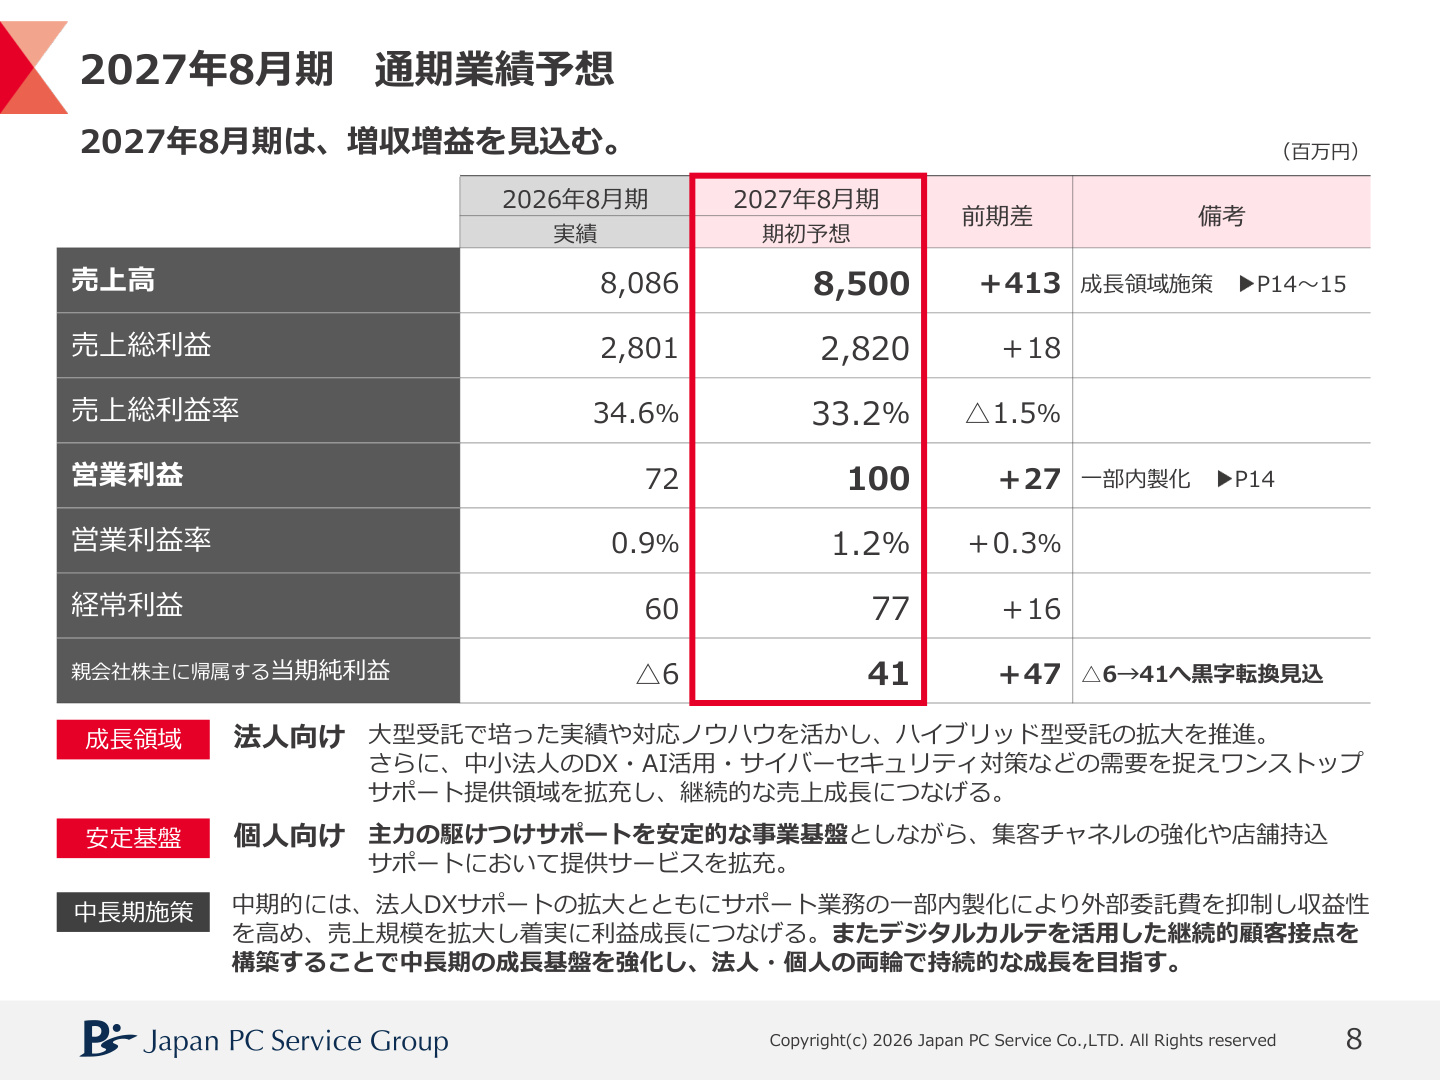
上記スライドの通り、2027年8月期の通期計画は、 売上高8,500百万円(前年差+413百万円) 、営業利益100百万円(前年差+27百万円) 、経常利益77百万円(前年差+16百万円) 、通期予想の親会社株主に帰属する当期純利益41百万円(前年差+47百万円) が掲げられています。
売上総利益率は33.2%(前年比△1.5ポイント)と低下を見込むものの、サポート業務の一部内製化や販管費の効率化を進めることで営業利益率を0.9%から1.2%へ引き上げる計画です。
主な方針として、以下の点が挙げられています。
- 成長領域(法人向け) :大型受託の実績を活かしたハイブリッド型受託の拡大、中小法人のDX・AI活用・サイバーセキュリティ対策需要の取り込み。
- 安定基盤(個人向け) :駆けつけサポートを安定基盤としつつ、集客チャネル強化や店舗持込サポートの提供サービス拡充。
- 中長期施策 :サポート業務の一部内製化による外部委託費の抑制と、「デジタルカルテ」を活用した継続的顧客接点の構築。
6. 今後の成長戦略と中長期施策の深掘り
(1)法人DXサポートの深化と内製化推進
法人DXサポートにおいては、「導入時の一時的な収益」と「導入後の継続的な運用・保守収益」を両立させるハイブリッド型受託を推進しています。
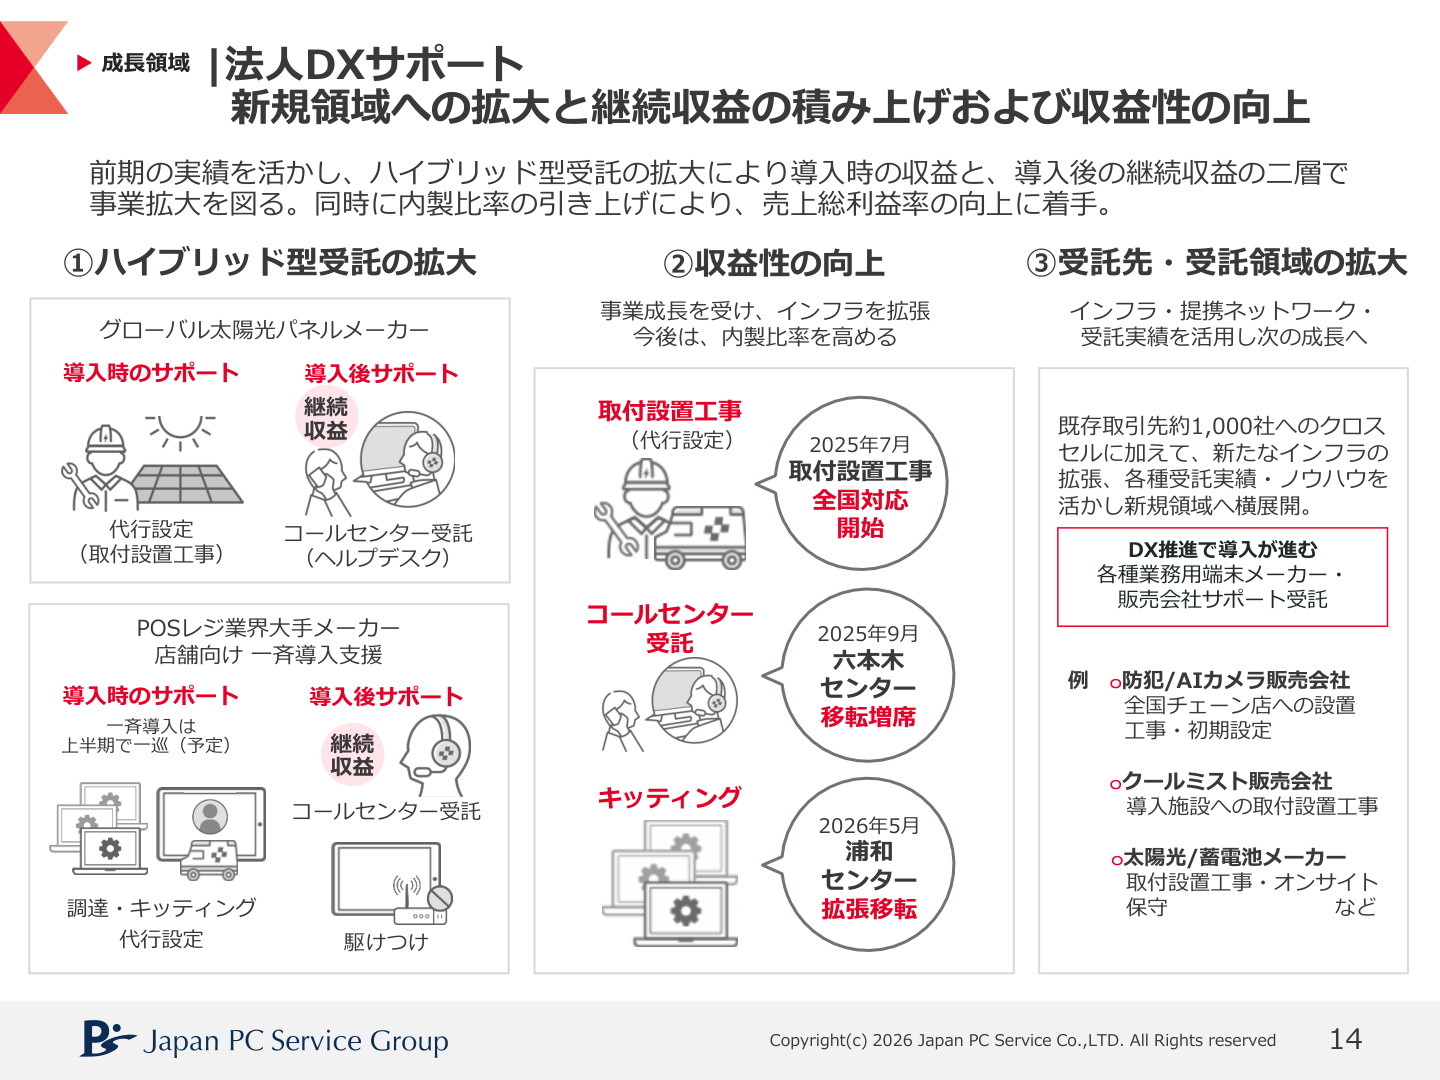
このスライドでは、機器調達やキッティング、取付工事などの導入支援から、その後のコールセンター受託(ヘルプデスク)や駆けつけ保守に至る一気通貫の提供体制が示されています。 受託拡大に伴い発生していた外注費の抑制に向け、以下のインフラ拡張が進められています。
- 取付設置工事 :2025年7月に全国対応を開始
- コールセンター受託 :2025年9月に六本木センターを移転増席
- キッティング :2026年5月に浦和センターを拡張移転 これらの拠点を活用してサポート業務の内製化比率を高め、売上総利益率の改善を図る方針です。また、既存取引先約1,000社へのクロスセルに加え、防犯/AIカメラ販売会社、クールミスト販売会社、太陽光/蓄電池メーカーなどへの横展開を推進しています。
(2)中小法人向けIT環境ワンストップ支援
中小法人向け駆けつけサポートの売上高は、2023年8月期の138百万円から2026年8月期には372百万円へと 3年で2.7倍 に拡大しました。 2027年3月頃に見込まれる サプライチェーンセキュリティ評価制度(SCS評価制度) の運用開始に対応し、端末・IT資産管理やセキュリティ診断を提供する「デジホBIZ」のID数拡大を進めるとともに、SCS評価制度申請サポートツールの展開を計画しています。
(3)デジタルカルテ構想によるストック型ビジネスへの転換
従来の修理・サポートといった「フロー型」ビジネスから、「継続収益型」ビジネスへの転換を目指し、 「デジタルカルテ」 のシステム基盤刷新に取り組んでいます。 2026年2月に「デジホ無料会員」をリリースし、2026年12月にはデジタルカルテの完成を予定しています。カルテを通じて顧客のデジタル環境を可視化・診断(デジホ健診)し、有料会員への転換やリピート利用を促す仕組みを構築する計画です。なお、これらを含む新中期経営計画は近日発表予定とされています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。