

大和ハウスリート投資法人 2026年8月期決算深層分析:資産入替加速と力強い内部成長が拓く「還元300億円」の新成長シナリオ
Sentiment Analysis
1. 2026年8月期(第41期)決算ハイライトと業績概況
大和ハウスリート投資法人の2026年8月期(第41期)決算は、物件売却益の還元に加え、居住施設・物流施設を中心とした力強い内部成長の進展により、期首公表予想を上回る堅調な着地となりました。
当期の 1口当たり分配金(DPU)は3,113円 となり、前期比では345円の減少となったものの、2026年4月公表の期首予想(2,920円)に対しては +193円(+6.6%)の上振れ を達成しました。営業収益は31,249百万円(前期比813百万円減、当初予想比872百万円増)、営業利益は14,312百万円(前期比106百万円増、当初予想比912百万円増)、当期純利益は12,137百万円(前期比75百万円減、当初予想比862百万円増)となっています。前期比での減収は不動産等売却益の剥落(前期2,234百万円から当期764百万円へ減少)によるものですが、賃貸事業収益は前期比+656百万円の30,485百万円と着実に拡大しており、保有資産の収益力強化が確認できます。
ポートフォリオ全体の運用状況をみると、 期末稼働率は99.1% (前期比横ばい)と高水準を維持し、 NOI利回りは5.1% (前期比+0.3ポイント)、 償却後NOI利回りは3.9% (前期比+0.3ポイント)へ改善しました。資産規模(取得価格合計)は 9,139億円 、含み益総額は賃料増額などを背景に前期比91億円増加し 2,906億円 (含み益率34.4%)に達しています。1口当たりNAV(のれん除く)も 160,882円 (前期比+1,677円)へと拡大を続けています。
2. 資産入替の加速と分配金急拡大のロードマップ
同投資法人は、ポートフォリオのインフレ耐性強化と投資主価値の最大化に向け、物件売却と高利回り・成長力のある物件の取得を組み合わせた 「資産入替戦略」 を強力に推進しています。2025年8月期から2026年8月期までの累計で売却額194億円・売却益73億円を実現してきましたが、2027年2月期以降は売却ペースをさらに加速させ、 「年間200億円程度」の物件売却 を企図しています。
この継続的な資産売却によって創出される売却益を複数期にわたって投資主へ還元することで、次期以降の分配金水準は大きく切り上がる見通しです。
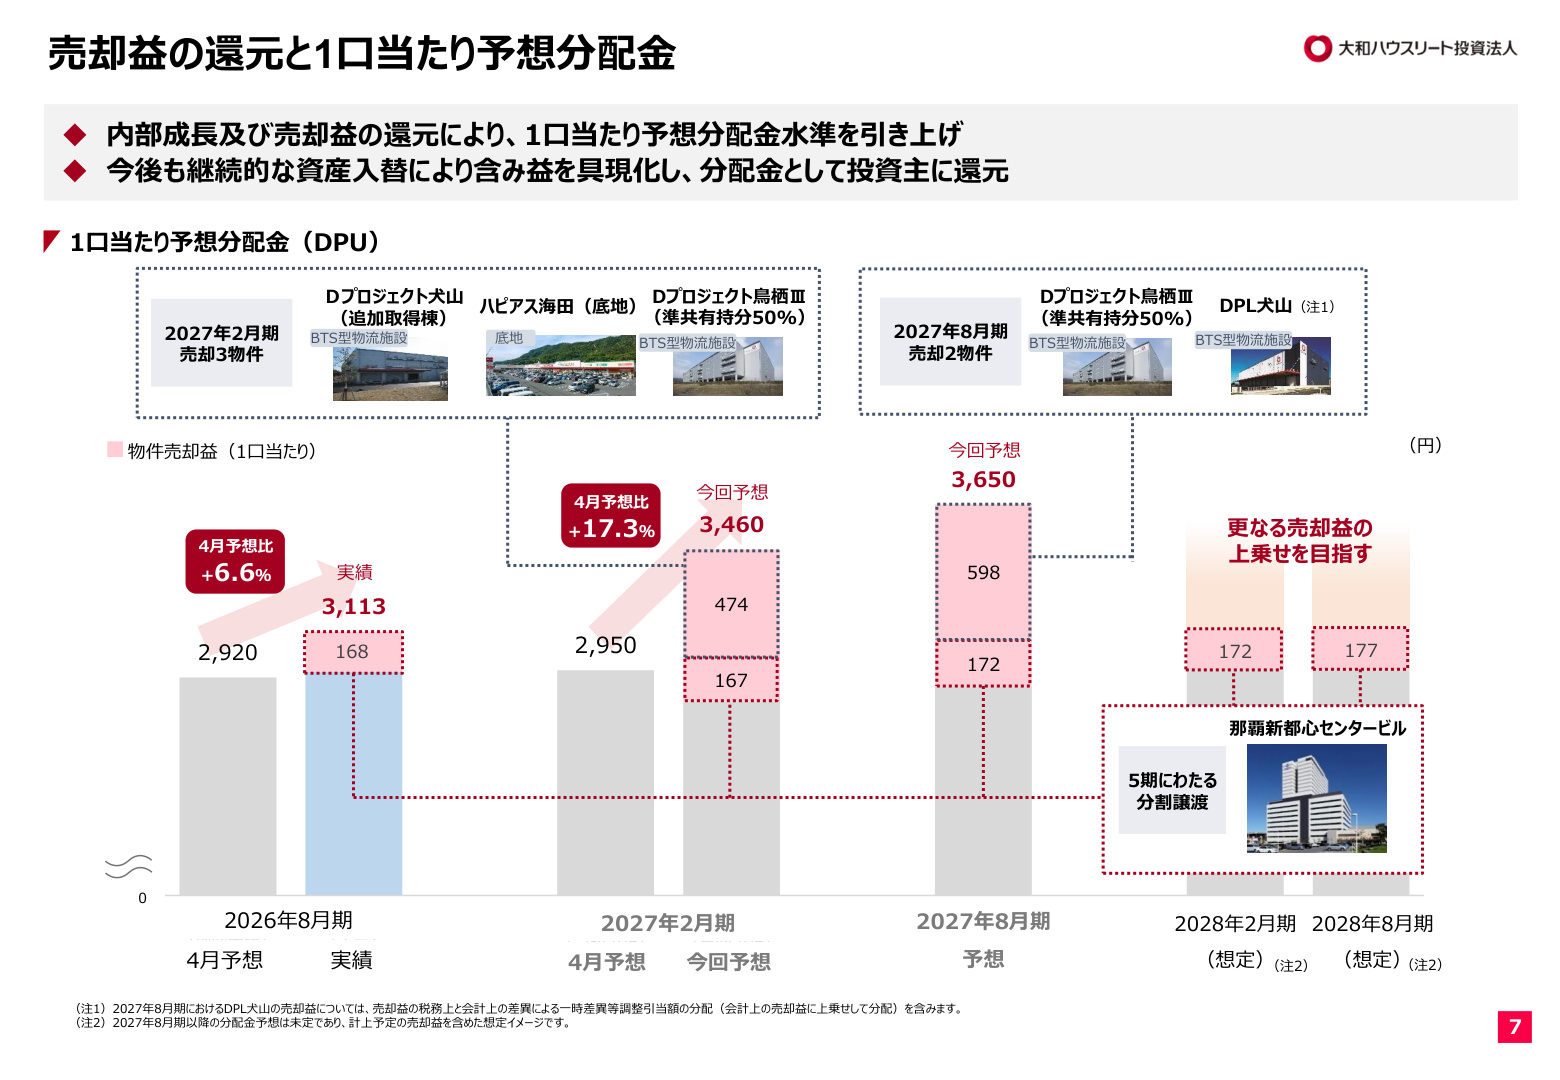
上記の通り、2027年2月期および2027年8月期の分配金見通しは、本戦略の進展を明瞭に反映しています。
- 2027年2月期(予想) :1口当たり予想分配金は 3,460円 (4月予想の2,950円から +17.3% の大幅上方修正)。うち物件売却益は 474円 を占めます。BTS型物流施設「Dプロジェクト犬山(追加取得棟)」「Dプロジェクト鳥栖Ⅲ(準共有持分50%)」および底地「ハピアス海田」の3物件売却益に加え、那覇新都心センタービルの分割売却益(167円相当)が寄与します。
- 2027年8月期(予想) :1口当たり予想分配金は 3,650円 とさらに続伸する計画です。物流施設2物件(Dプロジェクト鳥栖Ⅲ残り持分50%、DPL犬山)の売却益 598円 と、那覇新都心センタービルの売却益(172円相当)が上乗せされます。
- 2028年2月期・8月期(想定イメージ) :大型オフィス「那覇新都心センタービル」の5期分割譲渡(持分10%ずつ売却)に伴い、各期172円〜177円の売却益がベースラインとして確定的に織り込まれており、さらなる売却益の上乗せを図る方針が示されています。
インフレ耐性の低い物件や成長余地が限定的なアセットを売却し、得られた資金で後述する都心ホテルや駅前商業施設などの高稼働・賃料増額ポテンシャルを持つ物件を取得する好循環が構築されています。
3. 金利上昇時代への適応と「更なる成長目標」
金融市場における利上げ観測や金利上昇ペースの加速を受け、同投資法人は環境認識をアップデートし、バランスシート(BS)の再構築とキャピタルアロケーションの優先順位を見直した 「更なる成長目標」 を設定しました。
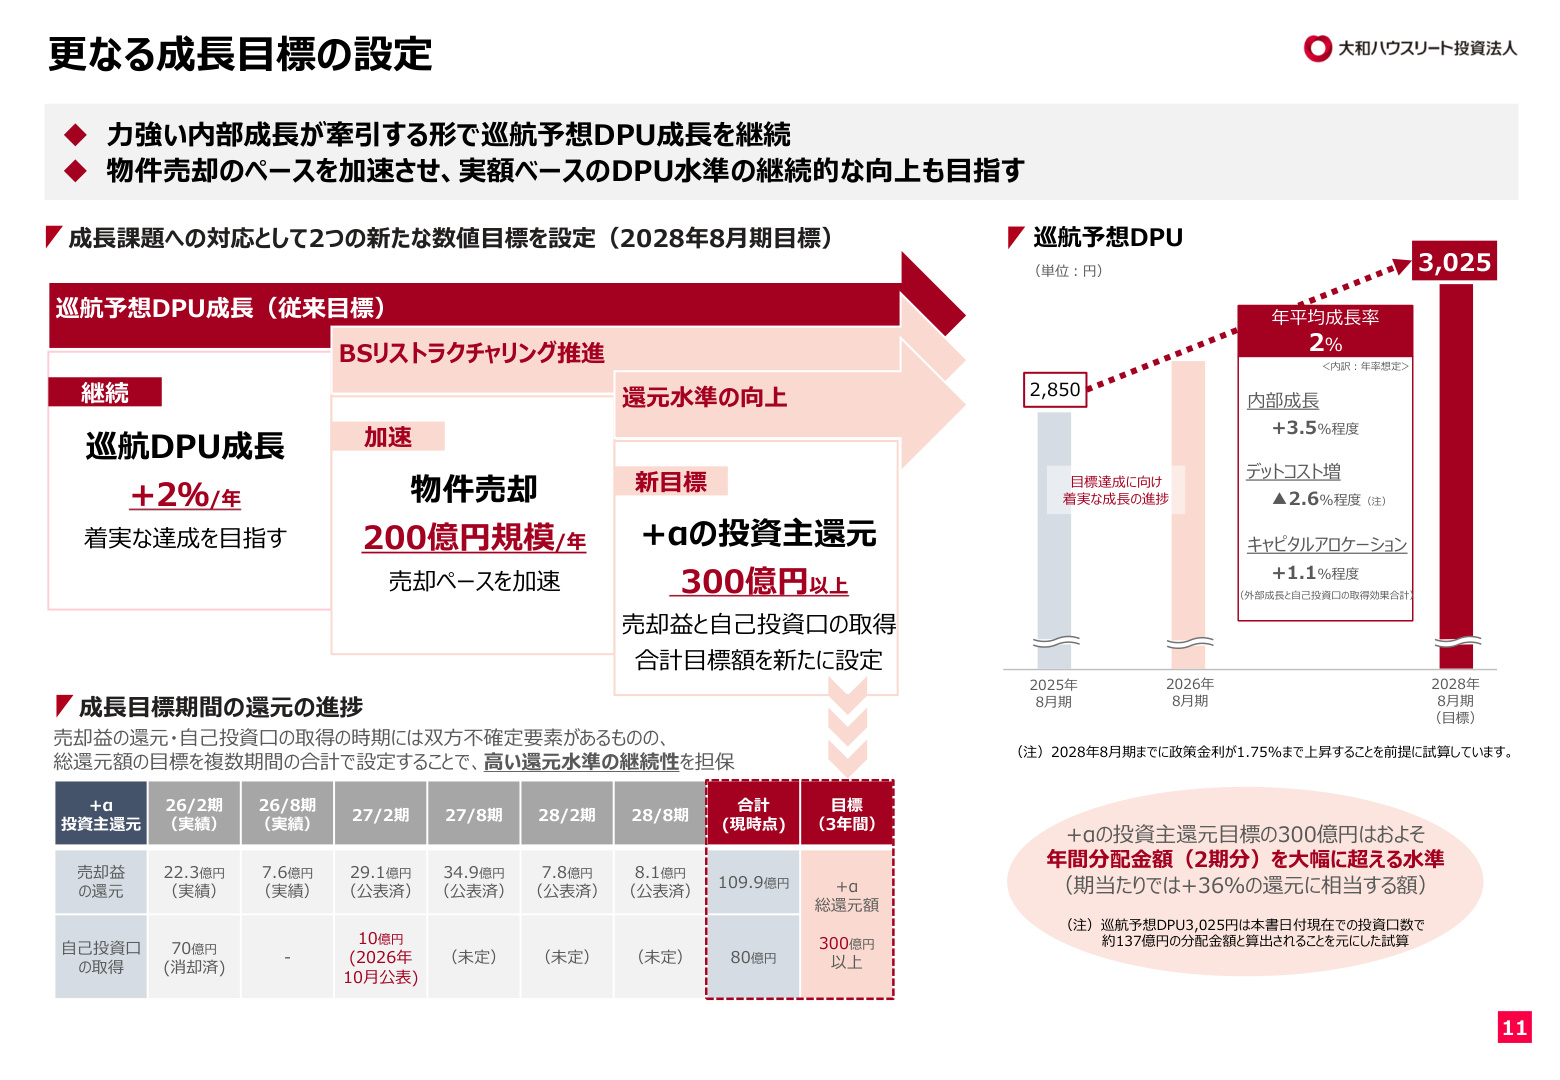
この新戦略スライドが示す重要ポイントは、金利コスト増を内部成長と資本政策で凌駕し、 2028年8月期に巡航予想DPU 3,025円 を目指す明快な成長分解と、巨額の追加還元枠の設定にあります。
- 巡航予想DPU 年平均+2%成長の達成ロードマップ 政策金利が2028年8月期までに1.75%まで上昇することを前提に試算されており、デットコストの増加要因(▲2.6%程度/年)を織り込んでいます。これに対し、住宅・物流を中心とする力強い賃料増額による 内部成長(+3.5%程度/年) と、資産入替および自己投資口取得による キャピタルアロケーション効果(+1.1%程度/年) を合算することで、金利上昇影響を完全に吸収し、巡航ベースでの年+2%成長(2025年8月期基準2,850円から2028年8月期に3,025円)を堅持するロジックです。
- 新目標「+αの投資主還元 300億円以上」(3年間累計)の策定 物件売却益の還元と自己投資口取得を組み合わせ、2026年2月期から2028年8月期までの3年間で 合計300億円以上 の投資主還元を目指す野心的な目標が掲げられました。この300億円という水準は、 年間分配金総額(2期分)を大幅に超える規模(期当たり+36%の還元に相当) です。すでに公表・実施済みの売却益還元(約110億円)および自己投資口取得(80億円:前期消却済70億円+当期決議10億円)の合計190億円弱に対し、残り期間でさらに110億円超の追加還元余地が存在することを示しています。
4. セグメント別運用状況:記録的賃料上昇を牽引する居住施設
内部成長の最大の推進力となっているのが、ポートフォリオの26.8%(取得価格ベース)を占める 居住施設(賃貸住宅) です。期中平均稼働率は強気のリーシングを継続したことで97.0%(予想比▲0.5ポイント)となったものの、賃料増額モメンタムは過去最高レベルに達しています。
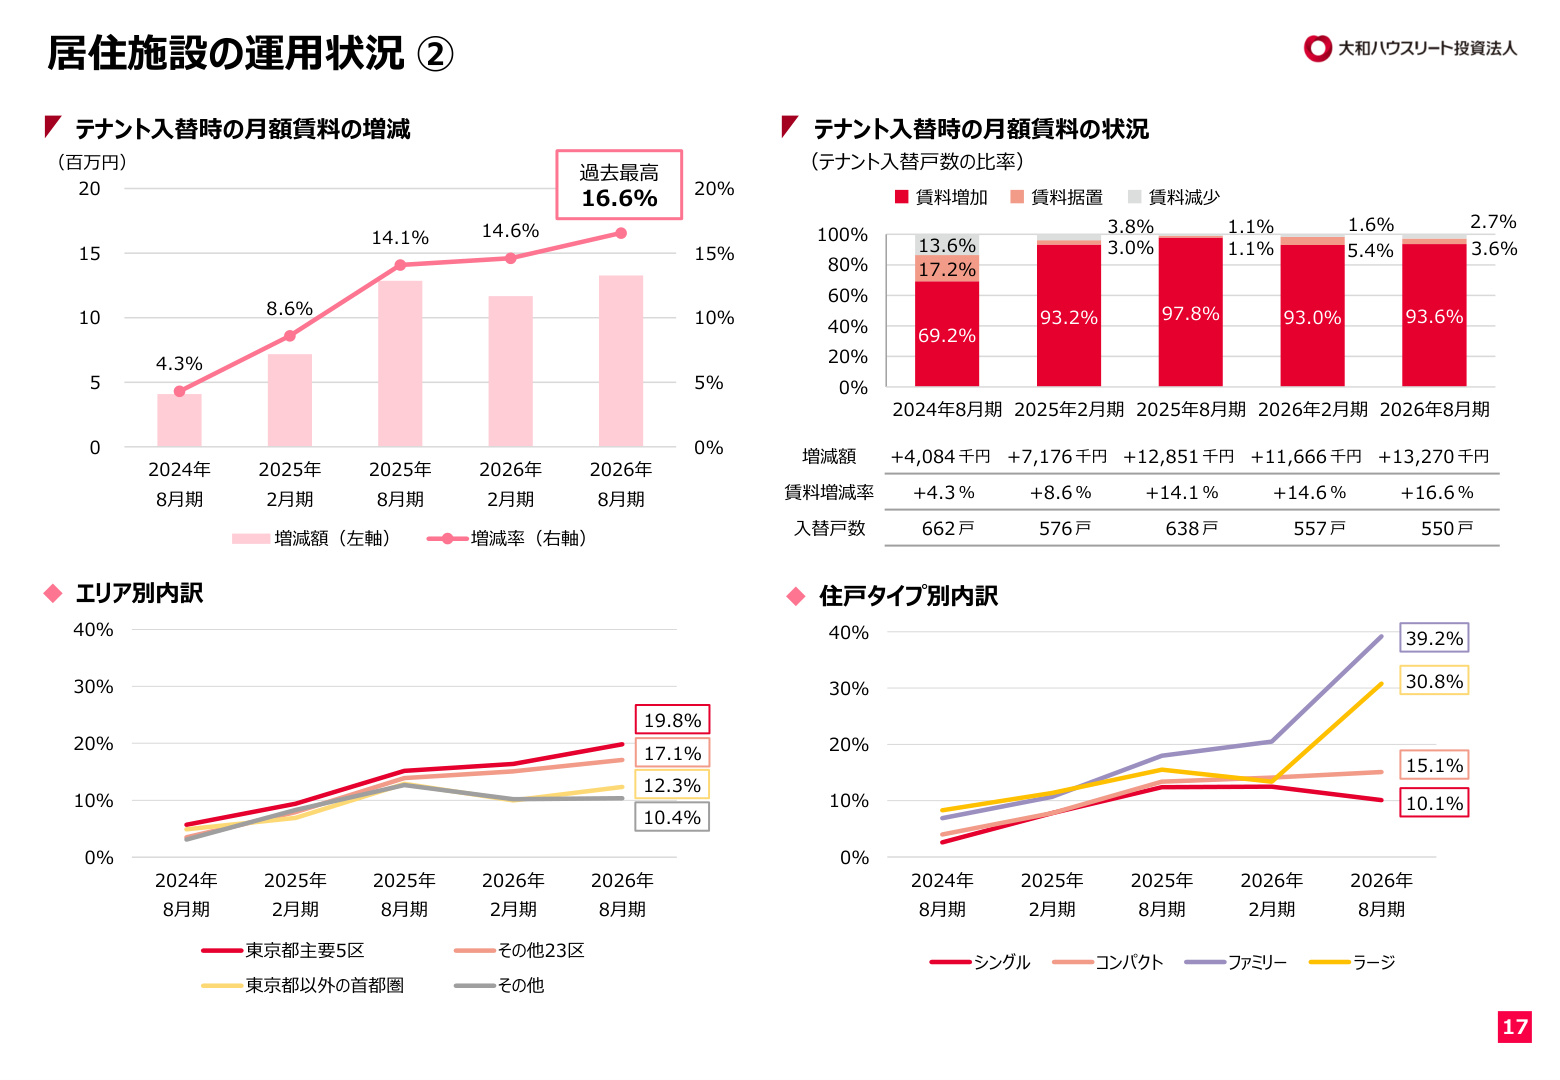
上記スライドのデータが物語る通り、居住施設の賃料改定は歴史的な伸び率を記録しています。
- テナント入替時の賃料増減率 :当期は 過去最高の+16.6% (前期は+14.6%)に達しました。入替戸数550戸のうち、賃料が増加した割合は 93.6% に達し、下落した戸数はわずか2.7%にとどまります。月額賃料の増額幅は+13,270千円/月に上ります。
- タイプ別・エリア別の爆発的成長 :特にファミリータイプ( +39.2% )およびラージタイプ( +30.8% )の入替時賃料増額率が突出しており、広小路・大型住戸に対する旺盛な実需と供給制約が顕著に表れています。エリア別でも東京都主要5区で +19.8% 、その他23区で +17.1% と、都内全域で二桁増額が定着しています。
- 更新時賃料の進展 :更新時においても、打診率98.7%に対して承諾率が維持され、増減率は 過去最高の+2.1% を記録しました。東京都主要5区では+2.9%に達しています。
- 高ROIリノベーション :富裕層をターゲットとした高品質リノベーション(期当たり4〜6戸実施、想定ROI 10%以上)では、渋谷区や港区の物件で新賃料が+33.1%〜+49.3%上昇し、ROI 17.5%〜23.5%という極めて高い投資効率を実現しています。
5. 物流・ホテル・商業の運用動向と外部成長パイプライン
居住施設以外の主力アセットクラスにおいても、インフレ環境に応じた収益最大化施策が進められています。
- 物流施設(ポートフォリオ比率 51.8%) : 期末稼働率は 99.4% を維持。当期の契約満了テナントにおける賃料変動率は +3.6% となり、月額賃料は+3,443千円/月増加しました。今後の契約満了(2027年2月期・8月期)に対しても 5%以上の賃料増額 を目指しています。特筆すべきは契約形態の変更とインフレ連動条項の導入であり、賃料増額が難しい普通借家契約から 定期借家契約への切替え (福岡+7.3%、八王子+3.7%)や、長期契約における CPI(消費者物価指数)連動条項の導入 (2件内諾済)を進め、インフレ耐性を急速に高めています。
- 商業施設(ポートフォリオ比率 13.0%) : 稼働率は 99.4% (前期比+0.2ポイント)。「ウニクス高崎」を含む複数物件で賃料増額再契約(+6.3%〜+26.2%)を締結し、月額賃料は+7,909千円/月( +13.4% )の増額を達成しました。
- ホテル施設(ポートフォリオ比率 4.1%) : 稼働率は 100.0% を維持。インバウンド需要と宿泊単価の上昇を背景に、ADR(客室平均単価)およびRevPAR(販売可能客室数当たり宿泊売上)が好調に推移し、ホテルテナントからの変動賃料は 前年同期比+12.9% と大幅に伸長しました。2026年9月には、グループパイプラインからインバウンド需要の厚いプライム立地物件「 MIMARU東京 池袋 」(取得価格115億円、鑑定評価額172億円、想定NOI利回り6.0%)を取得し、固定+変動賃料体系による収益取り込みを強化しています。
- 外部成長パイプライン : 同じく2026年9月には浦和駅徒歩1分の新築大規模複合商業施設「 浦和カルエ(ビックカメラ浦和西口店) 」(持分50%を2期に分割取得、取得価格95億円、鑑定評価額112億円、想定NOI利回り5.3%)を取得。さらに2026年12月には開発物件「 アマネク熊本 」(取得予定価格47.5億円、想定NOI利回り5.6%)の取得を予定するなど、スポンサーサポートを活かした優良パイプラインの着実な取得が続いています。
6. 財務健全性と資本アロケーション
金利上昇局面において最も注視される財務運営に関しても、安定性とコストコントロールの両立が図られています。
- LTVコントロール :期末のLTV(のれん除く)は 45.6% (前期比+0.1ポイント)と、目標レンジである45%前後で安定的に巡航しています。含み益を反映した鑑定LTV(のれん除く)は 34.4% と極めて健全な水準にあります。
- デット構成と格付 :有利子負債総額は4,069億円、平均調達金利は 1.03% 、固定金利比率は 89.0% 、平均残存年数は 3.6年 です。JCRから「AA(安定的)」、R&Iから「AA-(安定的)」の高い信用格付を維持しています。
- 機動的なリファイナンス :2026年8月期においては、金利動向を見極めつつ一部で変動金利(1.63%〜1.66%)を戦略的に活用したほか、返済期限の平準化を推進。2026年9月には物件売却代金等を活用して 借入金10億円を返済 しました。
- 自己投資口取得 :資本効率の向上と投資主還元のため、2026年10月に 取得総額10億円(上限)の自己投資口取得 を決議(取得期間:2026年10月20日〜11月30日)。取得した投資口は消却を予定しており、1口当たりNAVおよびDPUの向上に直接寄与します。
7. まとめと今後の着眼点
大和ハウスリート投資法人の第41期決算は、足元の堅調な運用実績にとどまらず、 「金利上昇を上回る内部成長力の証明」 と**「年間200億円規模の資産入替に伴うDPU急拡大の道筋」** を市場に提示した点で極めて意義深い内容となりました。
今後の着眼点としては、以下の項目が挙げられます:
- 2027年2月期(3,460円予想)・8月期(3,650円予想)の分配金計画の進捗 と、予定されている物件売却(Dプロジェクト鳥栖Ⅲ、DPL犬山等)の円滑な完了。
- 居住施設における二桁賃料増額モメンタムの持続性 、ならびに物流施設での定期借家切替え・CPI条項導入の進捗度合い。
- 3年間で300億円以上を掲げた投資主還元枠の執行状況 (追加の自己投資口取得のタイミングと規模)。
- 大和ハウスグループの豊富なパイプラインを活用した、インフレ耐性・高利回りを備えた優良アセットの継続的取得ペース。
インフレと金利上昇という事業環境の大きな変化に対し、BSリストラクチャリングとポートフォリオの質の向上を同時に進める同投資法人の戦略的取り組みが注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。