

福岡リート投資法人 第44期決算分析:売却益剥落を吸収する力強い内部成長と戦略的物件入替で描く持続的成長ストーリー
Sentiment Analysis
福岡・九州エリアに特化した地域特化型REITの先駆者である 福岡リート投資法人(証券コード: 8968) は、2026年8月期(第44期)の決算を発表しました。商業施設を中心としたインバウンド需要の回復、オフィスの賃料増額改定の進展、そして築古オフィスの譲渡と物流施設・商業SPC出資を組み合わせた機動的な資産入替により、実力ベースの収益力(EPU)の底上げが着実に進んでいます。
本レポートでは、公表された第44期決算説明資料をもとに、足元の業績ハイライト、各アセットクラスの運用動向、外部成長・財務戦略、そして2029年8月期に向けた中長期目標までを多角的に掘り下げて解説します。
1. 第44期決算実績と分配金の推移:実力値(EPU)の力強い拡大
第44期の運用実績は、 営業収益10,898百万円 (前期比+75百万円)、 営業利益4,463百万円 (前期比▲23百万円)、 経常利益3,932百万円 (前期比▲73百万円)、 当期純利益3,931百万円 (前期比▲73百万円)となりました。前期比では修繕費や支払利息等の増加により減益となったものの、 NOIは6,384百万円 と前期(6,367百万円)を上回り、 2期連続で過去最高を更新 しました。期末稼働率も 99.4% と高水準を維持しています。
1口当たり分配金(DPU)は4,075円 となり、期初公表予想(4,000円)を +75円上回る着地 となりました。この上振れ要因は、主にキャナルシティ博多を中心とするアクティブ商業施設において、テナント売上増に伴う歩合賃料が想定を大きく上回ったこと(+240円相当の押し上げ要因)によるものです。
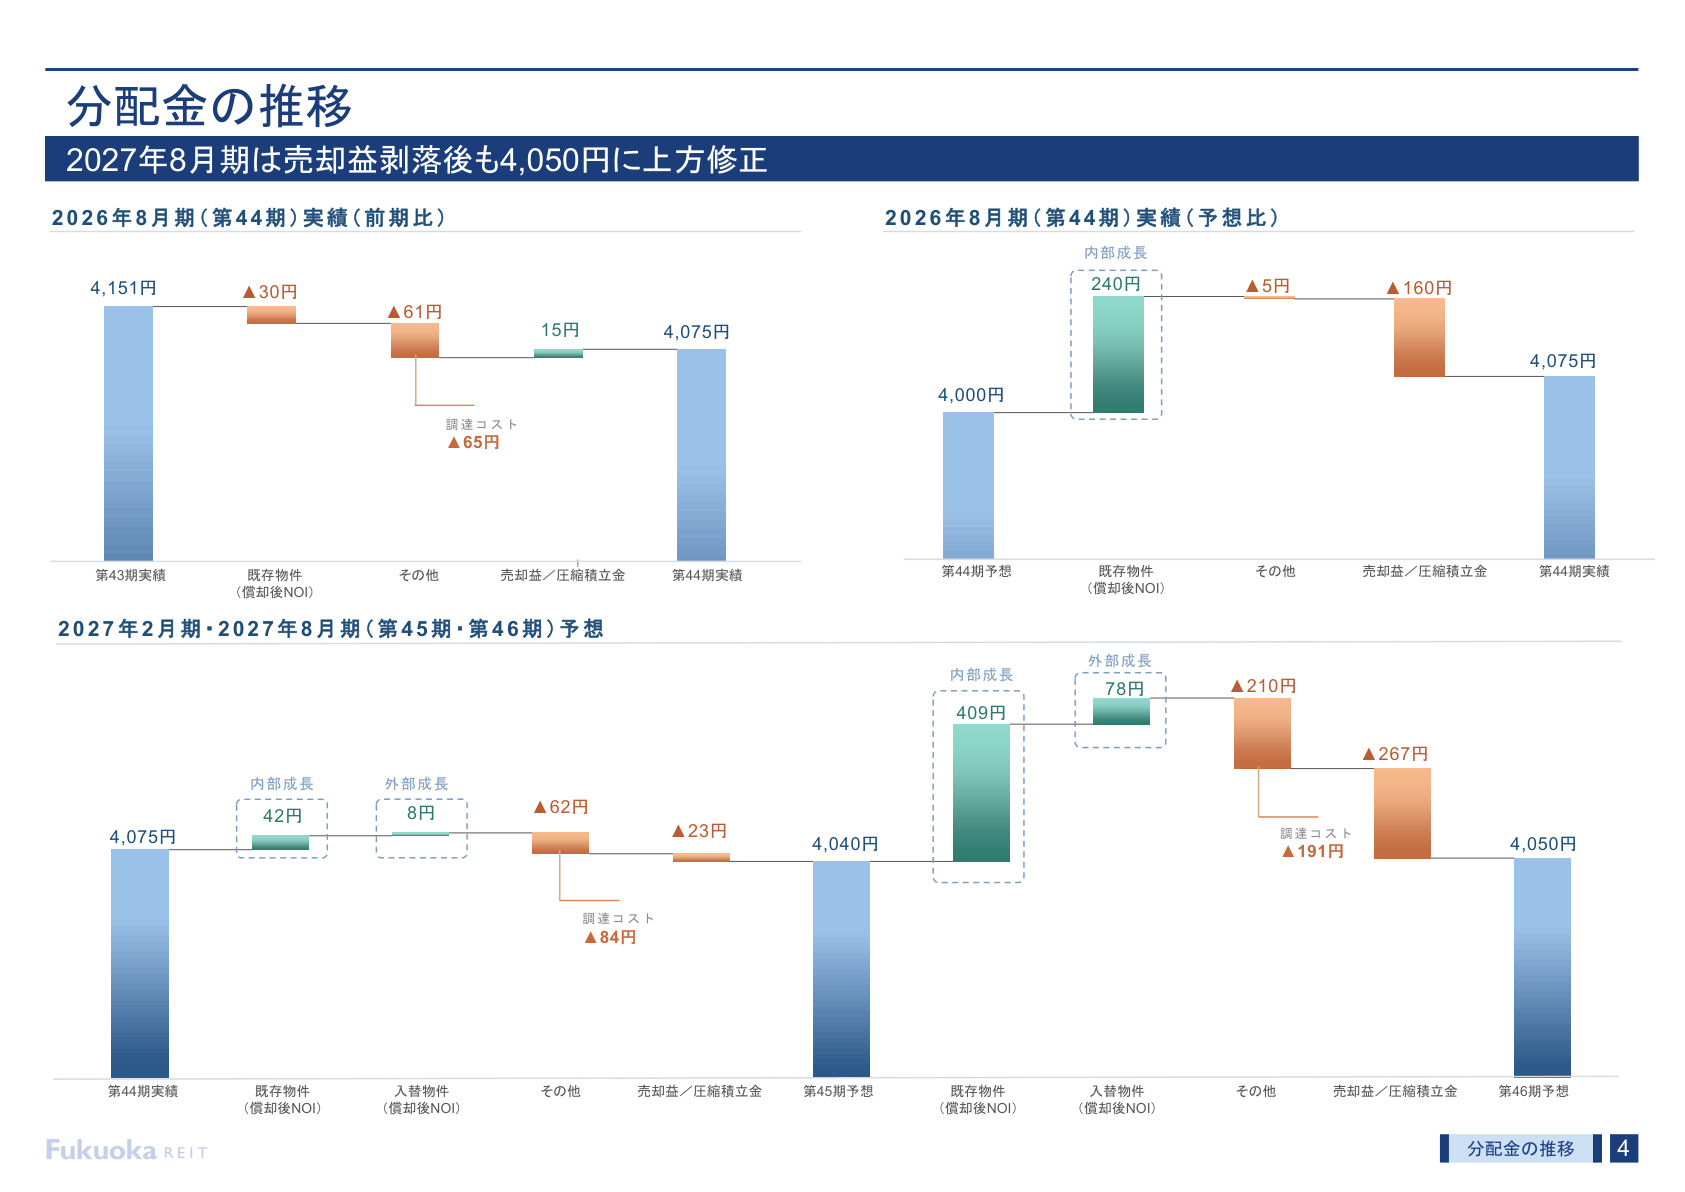
上記のウォーターフォールチャート(スライド4)は、今後の分配金推移を理解する上で極めて重要な意味を持ちます。本投資法人は過去数期にわたり物件売却益(第44期は643百万円、第45期予想は621百万円)を計上して分配金を下支えしてきましたが、 第46期(2027年8月期)予想では物件売却益が完全に剥落(▲267円) します。また、金利上昇に伴う調達コスト増(▲191円)も想定されています。
しかしながら、スライドに示されている通り、既存物件の力強い内部成長(+409円)と、後述する物件入替効果(+78円)によってこれらの一過性利益剥落やコスト増を完全にカバーし、 第46期の1口当たり分配金予想は前回目標比+50円となる4,050円へ上方修正 されました。これにより、売却益に依存しない 巡航ベースのEPU(1口当たり当期純利益)が第44期予想対比で+7.0%成長 する軌道が明確に示されています。
2. 中長期ロードマップ:2029年8月期「DPU 4,240円」への道筋
本投資法人は、2027年8月期のEPU=DPU 4,050円(予想)の達成にとどまらず、 2029年8月期(第50期)にDPU 4,240円を目指す中長期成長目標 を掲げています。これは年平均成長率(CAGR)約3%のペースに相当し、以下の4つの柱によって早期達成を目指す方針です。
- 内部成長 :歩合賃料の増加、オフィスを中心とする賃料増額交渉の着実な実行
- 外部成長 :新規物件取得(SPC活用を含む)、ポートフォリオの質的向上に繋がる資産入替
- 資金調達 :LTVコントロール(上限50%)の活用、借入期間・金利タイプの調整による調達コスト増の最小化
- エクイティ戦略 :資本コストやP/NAV水準を勘案した最適な資本政策(自己投資口取得の検討を含む)
3. コアアセット「キャナルシティ博多」の爆発的成長と将来展開
ポートフォリオの旗艦物件である「キャナルシティ博多」は、インバウンドの力強い回復と活発な国内消費の恩恵を最大限に享受しています。
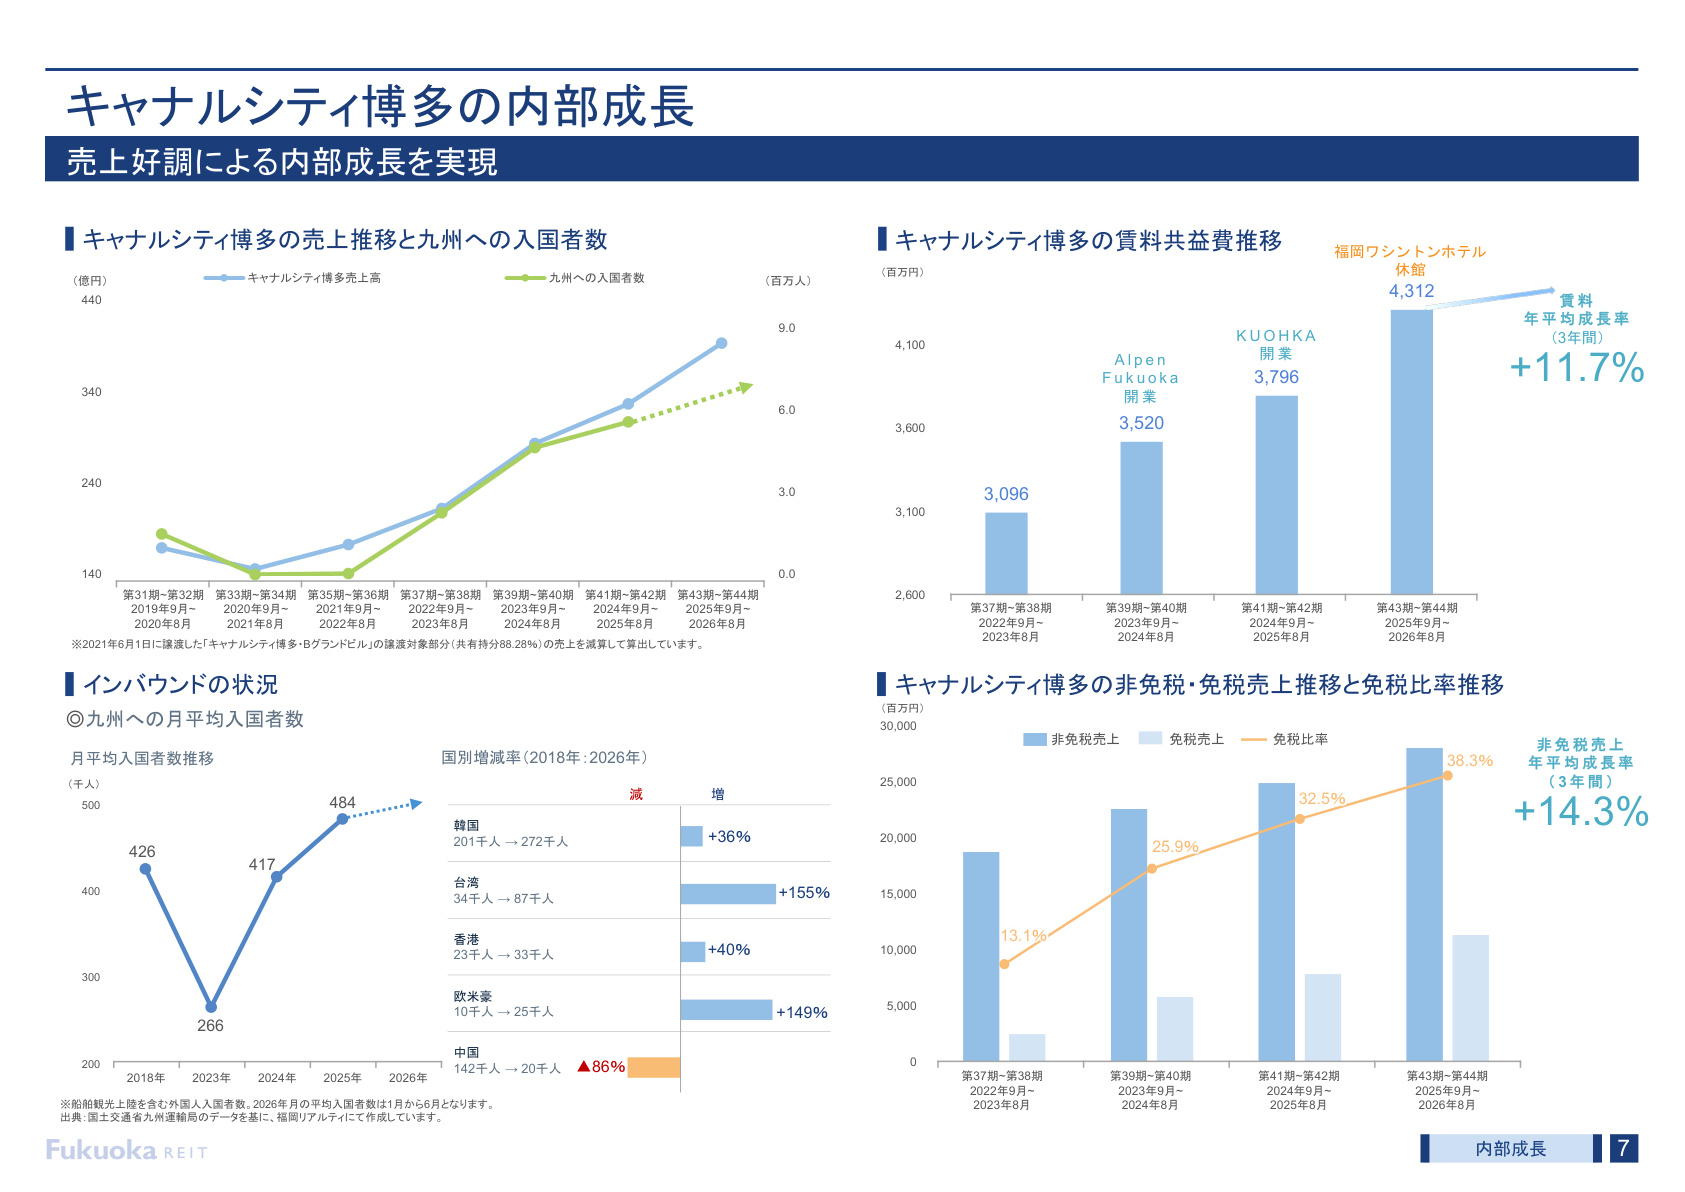
スライド7に示されている通り、九州への月平均入国者数は2026年に48.4万人と2018年(42.6万人)水準を大きく上回って推移しています。特筆すべきは国別の構成変化であり、中国本土からの入国者が減少(▲86%)している一方で、 台湾(+155%)、欧米豪(+149%)、香港(+40%)、韓国(+36%) が急増し、インバウンドの裾野が質・量ともに拡大しています。
この旺盛なインバウンド需要を捉え、キャナルシティ博多の 免税売上比率は38.3% まで急伸しました。非免税売上も3年間の年平均成長率で +14.3% と堅調に伸びており、これに連動して 賃料・共益費収入は過去3年間で年平均+11.7% のハイペースな成長を遂げ、第43期〜第44期合計で4,312百万円に達しました。
さらに今後の成長施策として、以下のバリューアップが進行中です。
- 福岡ワシントンホテル リニューアル :総投資額1,399百万円、想定NOI利回り 11.0% 。客室全面刷新やファミリールーム新設を行い、2026年9月より順次オープン。
- ラーメンスタジアム リニューアル :総投資額604百万円、想定NOI利回り 7.0% 。
- イーストビル再始動&清流公園開園 :隣接エリアとの回遊性強化により、それぞれ年間来場者数+5.0%、+4.0%の増加を想定。
4. セグメント別運用動向:オフィス・商業・住宅・物流の状況
(1) オフィスビル:賃料ポジティブギャップの顕在化
福岡ビジネス地区のオフィス空室率は 5.02% (既存ビル4.51%、新築ビル24.50%)であり、天神ビッグバン等の新規供給を旺盛な拡張需要が吸収し、平均賃料は上昇基調(前年同月比+4.4%)が続いています。 本投資法人のオフィス保有物件は 稼働率98.1% と極めて堅調です。市場賃料と現行賃料の乖離を示す 賃料ポジティブギャップは11.8% (賃貸面積ベースで82.8%の区画が改定余地あり)に達しており、第43期〜第44期で 年間53百万円(43件)の賃料増額 を達成しました。今後も年4,000坪〜8,000坪超の契約更新期を迎えることから、着実な増額の取り込みが見込まれます。
(2) その他の商業施設
- パークプレイス大分 :無印良品の導入に伴い前テナント対比で 賃料5倍超 を達成。
- 木の葉モール橋本 :スポーツデポ導入等により「ベース賃料+売上歩合賃料」体系へ移行。
- マリノアシティ福岡(底地) :2027年春オープン予定の「(仮称)三井アウトレットパーク福岡」へ建替え中で、工事期間中の月額32百万円から、開業後は 月額97百万円へ賃料改定 予定。
(3) 住宅・物流施設・ホテル
- 住居 :稼働率96.4%、改定・入替時の賃料増加率は +15.4% 、ポジティブギャップは +17.2% と拡大。
- 物流施設 :鳥栖ロジスティクスセンターにて契約更改に伴い 賃料+7.6%増額 を達成。
- ホテル :ティサージホテル那覇はADR・RevPARともに好調を維持。
5. 外部成長とキャピタルアロケーション:戦略的物件入替の全貌
外部成長においては、築年数の経過したオフィスの売却資金を、成長余地のある物流施設取得および商業施設のSPC出資へと再配分する 「物件入替戦略」 を公表しました。
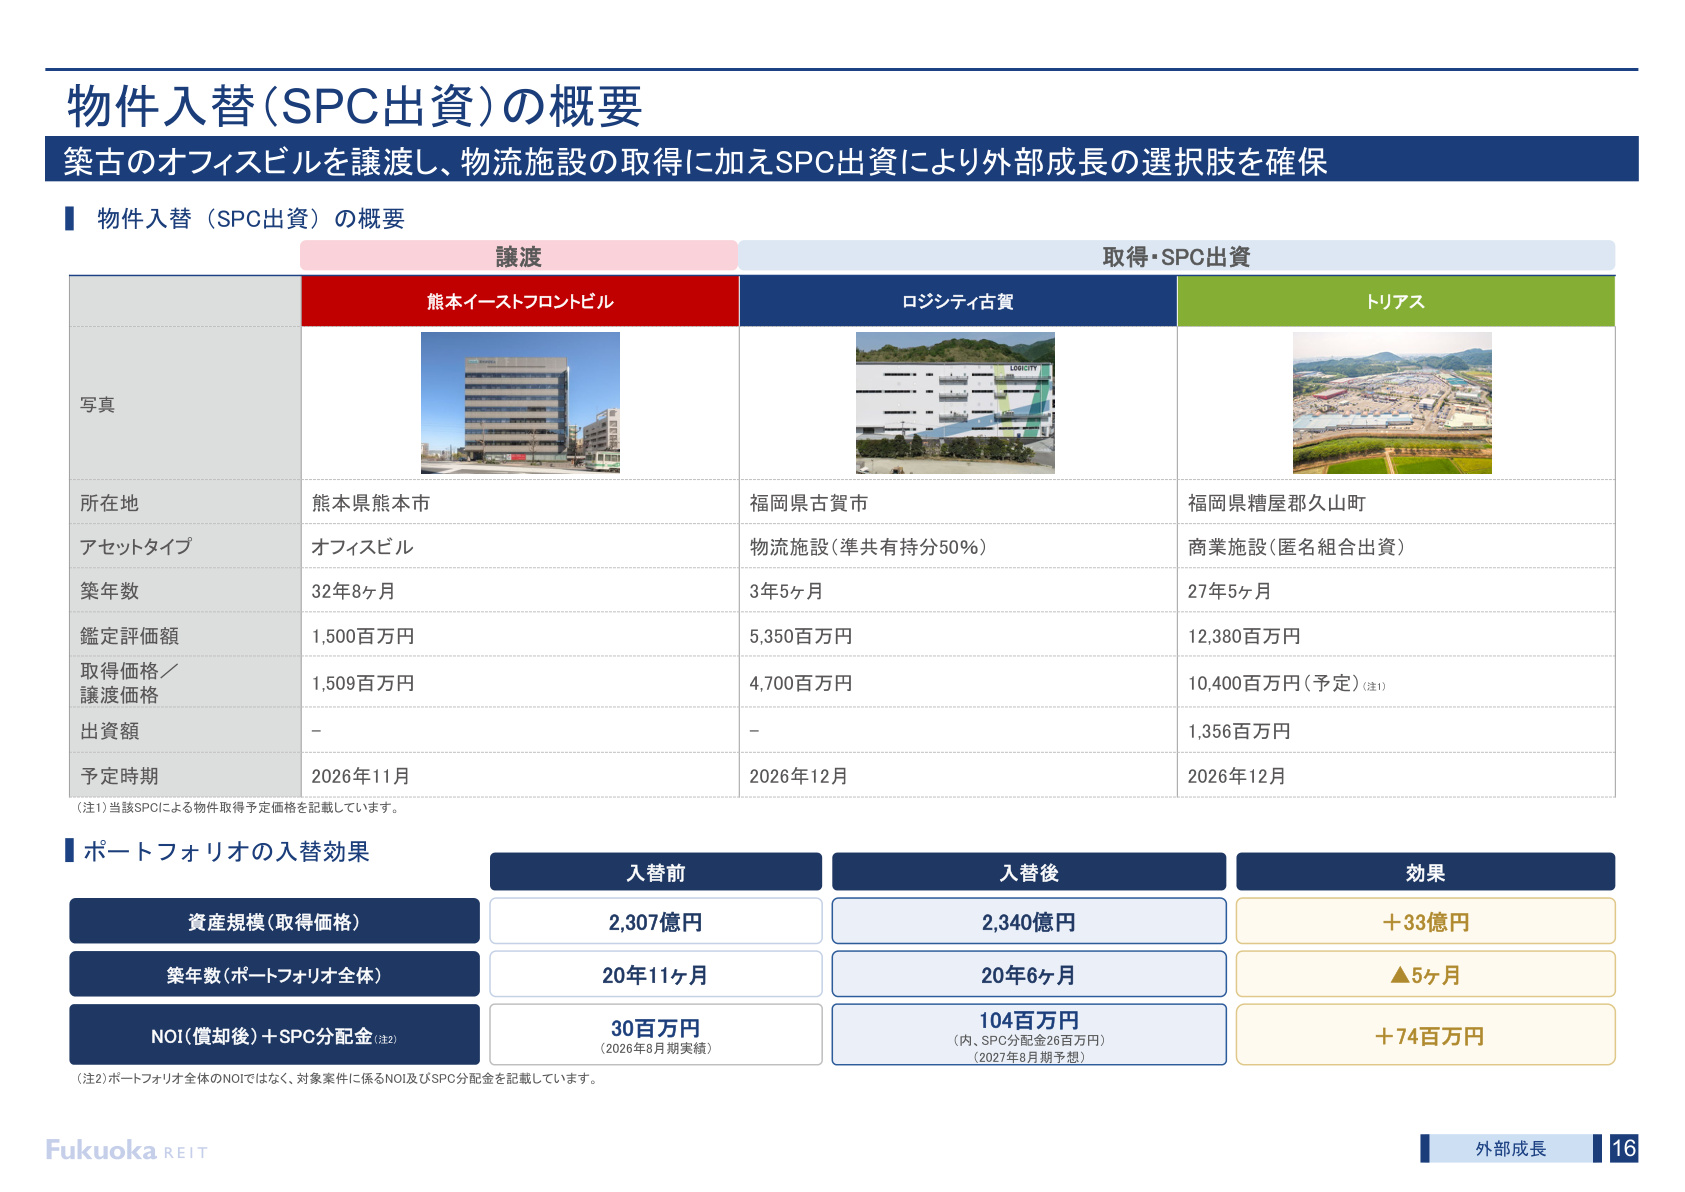
スライド16に示されている通り、今回の入替内容は極めて戦略的です。
- 譲渡 :熊本イーストフロントビル (築32年8ヶ月のオフィス、譲渡価格1,509百万円)
- 取得・出資 :ロジシティ古賀 (準共有持分50%、築3年5ヶ月の築浅物流施設、取得価格4,700百万円)および大型商業施設 トリアス を保有するSPCへの匿名組合出資(出資額1,356百万円)
この取引によってもたらされるポートフォリオ改善効果は明確です。
- 資産規模の拡大 :取得価格ベースで2,307億円から2,340億円へ( +33億円 )
- ポートフォリオの若返り :平均築年数が20年11ヶ月から20年6ヶ月へ( ▲5ヶ月若返り )
- 収益性の向上 :譲渡物件の償却後NOI(30百万円)に対し、取得・出資物件からの収益は104百万円(償却後NOI 78百万円+SPC分配金26百万円)となり、 年額+74百万円のキャッシュフロー創出効果 を生み出します。
6. 財務マネジメント:金利上昇への耐性と含み益バッファ
日本銀行の金融政策正常化に伴う金利上昇懸念に対し、本投資法人は先手を打った財務コントロールを推進しています。
- 調達構造 :期末有利子負債総額は96,350百万円、 固定比率は83.1% 、平均負債残存年数は3.7年 、期中平均支払金利は0.90% を維持しています。格付はJCRより 「AA-(安定的)」 、R&Iより 「A+(安定的)」 を取得しています。
- 調達方針の柔軟化 :調達期間の調整(短期化・変動化)やスプレッド圧縮交渉により、金利上昇下でのコスト増加ペースを緩和。第45期〜第46期の新規借入想定金利として2回(計0.50%)の追加利上げシナリオを織り込んでいますが、第44期実績から第46期予想にかけての NOI増加額(+388百万円)が調達コスト増加額(+239百万円)を大きく上回る 構造を構築しています。
- レバレッジと含み益 :期末 LTVは42.4% (鑑定評価額ベースでは 33.0% )。借入余力はLTV上限50%までで 347億円 を有しています。また、保有物件の鑑定評価額総額は2,793億円に達し、 含み益は647億円 に上ります。この含み益はポートフォリオの厚い安全余裕であると同時に、今後の物件入替やキャピタルアロケーションにおける有力な原資となります。
まとめ
福岡リート投資法人の第44期決算は、インバウンド急増に伴うキャナルシティ博多の収益伸長と、好調な福岡経済を背景としたオフィス・住宅の力強い賃料増額改定が確認された内容となりました。一過性の物件売却益の剥落を、既存物件の内部成長と機動的な資産入替による収益拡大で完全に補償し、 2027年8月期の巡航DPU 4,050円への上方修正、さらには2029年8月期の4,240円目標 に向けて、確かな成長軌道を歩んでいます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。