

アルインコ 2027年3月期第2四半期決算:コア事業「アルバトロス」とレンタルが牽引し営業利益12%増、為替差損の影響を吸収し通期計画に向け着実な進捗
Sentiment Analysis
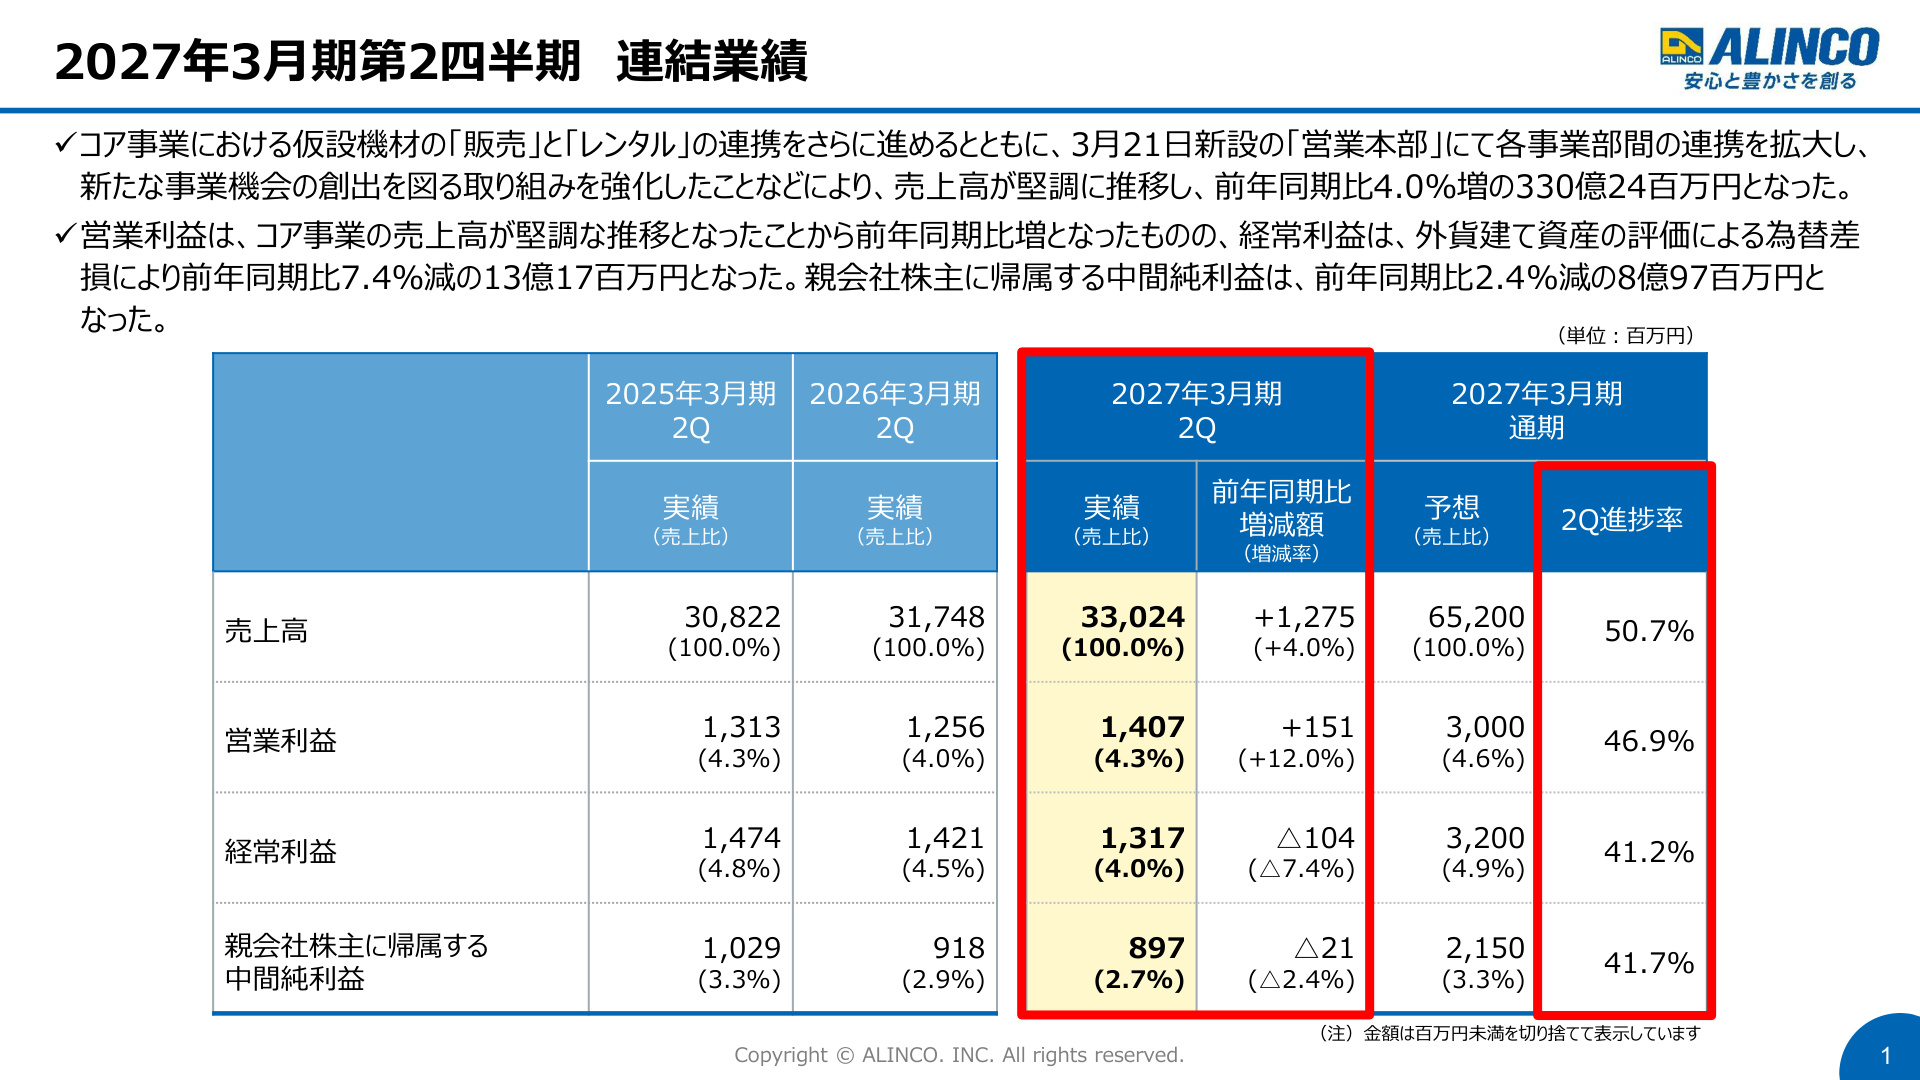
アルインコ株式会社の 2027年3月期第2四半期(中間期)連結決算 は、売上高が 前年同期比4.0%増の330億24百万円 、営業利益が 前年同期比12.0%増の14億7百万円 と、増収および2桁の営業増益を達成しました。一方で、為替相場の変動に伴う外貨建資産の評価損が発生したことから、経常利益は 前年同期比7.4%減の13億17百万円 、親会社株主に帰属する中間純利益は 前年同期比2.4%減の8億97百万円 となりました。
本稿では、主力である仮設機材関連の好調要因、各セグメントの損益構造、為替影響の精査、ならびに自己株式取得を含む資本政策まで、多角的な視点から決算の詳細を掘り下げて解説します。
1. 2027年3月期第2四半期 連結業績の総括
中間期の実績は、コア事業である仮設機材分野における「販売」と「レンタル」の連携推進、および2026年3月21日付で新設された「営業本部」を通じた各事業部門間のシナジー創出が奏功し、売上高・営業利益ともに堅調な拡大を示しました。
【上記スライドが示す重要性とその背景】
上記スライドは、今中間期の全社業績と通期業績予想に対する 進捗率(KPI) を一元的に示した最重要データです。売上高の進捗率は 50.7% 、営業利益の進捗率は 46.9% となっており、通期計画(売上高652億円、営業利益30億円)に対して概ね計画線上のペースを維持しています。特に営業利益が前年同期の12億56百万円から 14億7百万円(+1億51百万円) へと二桁増益となった点は、本業の収益力強化が着実に進んでいることを裏付けています。一方で、経常利益の進捗率は 41.2% にとどまっており、これは本業の不振ではなく為替差損(営業外費用)による一時的下振れ要因であることが読み取れます。
2. セグメント別動向:明暗を分けたコア事業と一般向け分野
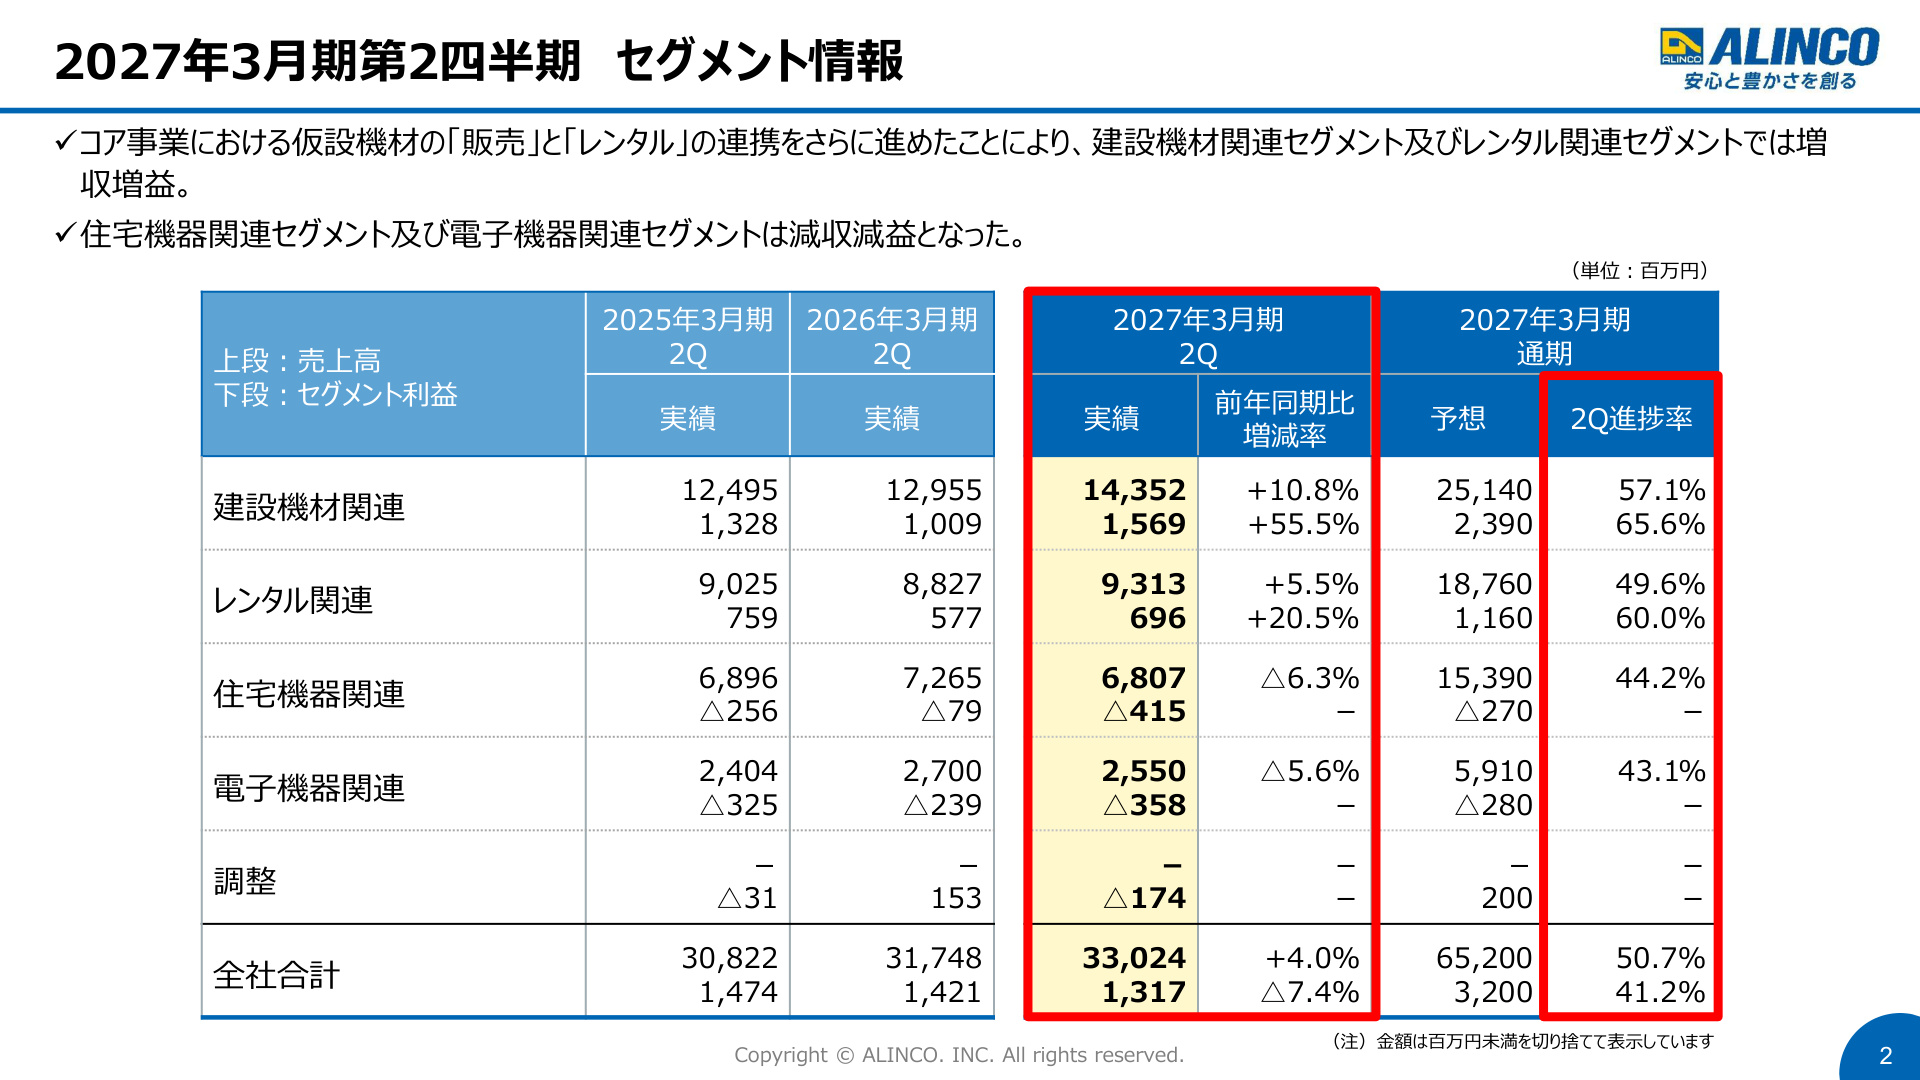
全社業績を牽引したのは、同社の強みである 建設機材関連セグメント および レンタル関連セグメント のコア事業です。一方で、住宅機器関連と電子機器関連は市場環境の影響を受け、営業赤字が継続しています。
【上記スライドが示す重要性とその背景】
本スライドは、同社の利益構造がどこに依存しているかを浮き彫りにしています。建設機材関連とレンタル関連の2大コア事業の合計営業利益は 22億65百万円 に達し、全社営業利益を大きく押し上げています。それぞれのセグメント別状況は以下の通りです。
-
建設機材関連セグメント(売上高 143億52百万円/前年同期比+10.8%、セグメント利益 15億69百万円/同+55.5%) 主力の 次世代足場「アルバトロス」 のユーザー裾野が着実に拡大したことで販売数量が大幅に増加しました。生産効率の向上と拡販効果が相まって、セグメント利益は前年同期の10億9百万円から 55.5%増 と極めて高い利益成長を記録しました。通期利益予想23億90百万円に対する進捗率も 65.6% に達しています。
-
レンタル関連セグメント(売上高 93億13百万円/前年同期比+5.5%、セグメント利益 6億96百万円/同+20.5%) 中東情勢の影響による一部工事の遅延が見られたものの、全般的に高稼働を維持しました。特にイベント向けレンタルにおいて、コンサート開催時期が猛暑を避けて前倒しされたことや天候に恵まれたことがプラスに働きました。さらに、顧客側の「所有からレンタルへ」のシフトに対応したレンタル資産投資の継続に加え、 レンタル単価の改定(値上げ) が浸透したことで、増価償却費の増加を吸収して 20.5%のセグメント増益 を達成しました。
-
住宅機器関連セグメント(売上高 68億7百万円/前年同期比△6.3%、セグメント損失 4億15百万円/前年同期は79百万円の損失) 玄米保冷庫や子会社である株式会社シィップの高所作業台の販売は堅調を維持したものの、物価上昇に伴う個人消費マインドの冷え込みを受け、 家庭用フィットネス関連製品 の販売が減少しました。現在、従来の家庭用分野から 業務用分野への販路拡大 を進める構造転換を図っています。
-
電子機器関連セグメント(売上高 25億50百万円/前年同期比△5.6%、セグメント損失 3億58百万円/前年同期は239百万円の損失) 業務用無線機やデジタル消防無線の更新需要を取り込んだ無線通信機器の販売は増加したものの、子会社におけるプリント配線板事業において受注価格の改定を進めた影響により一時的に減収となり、セグメント損失が拡大しました。
3. 利益変動要因の精査:本業の増益と為替要因のコントラスト
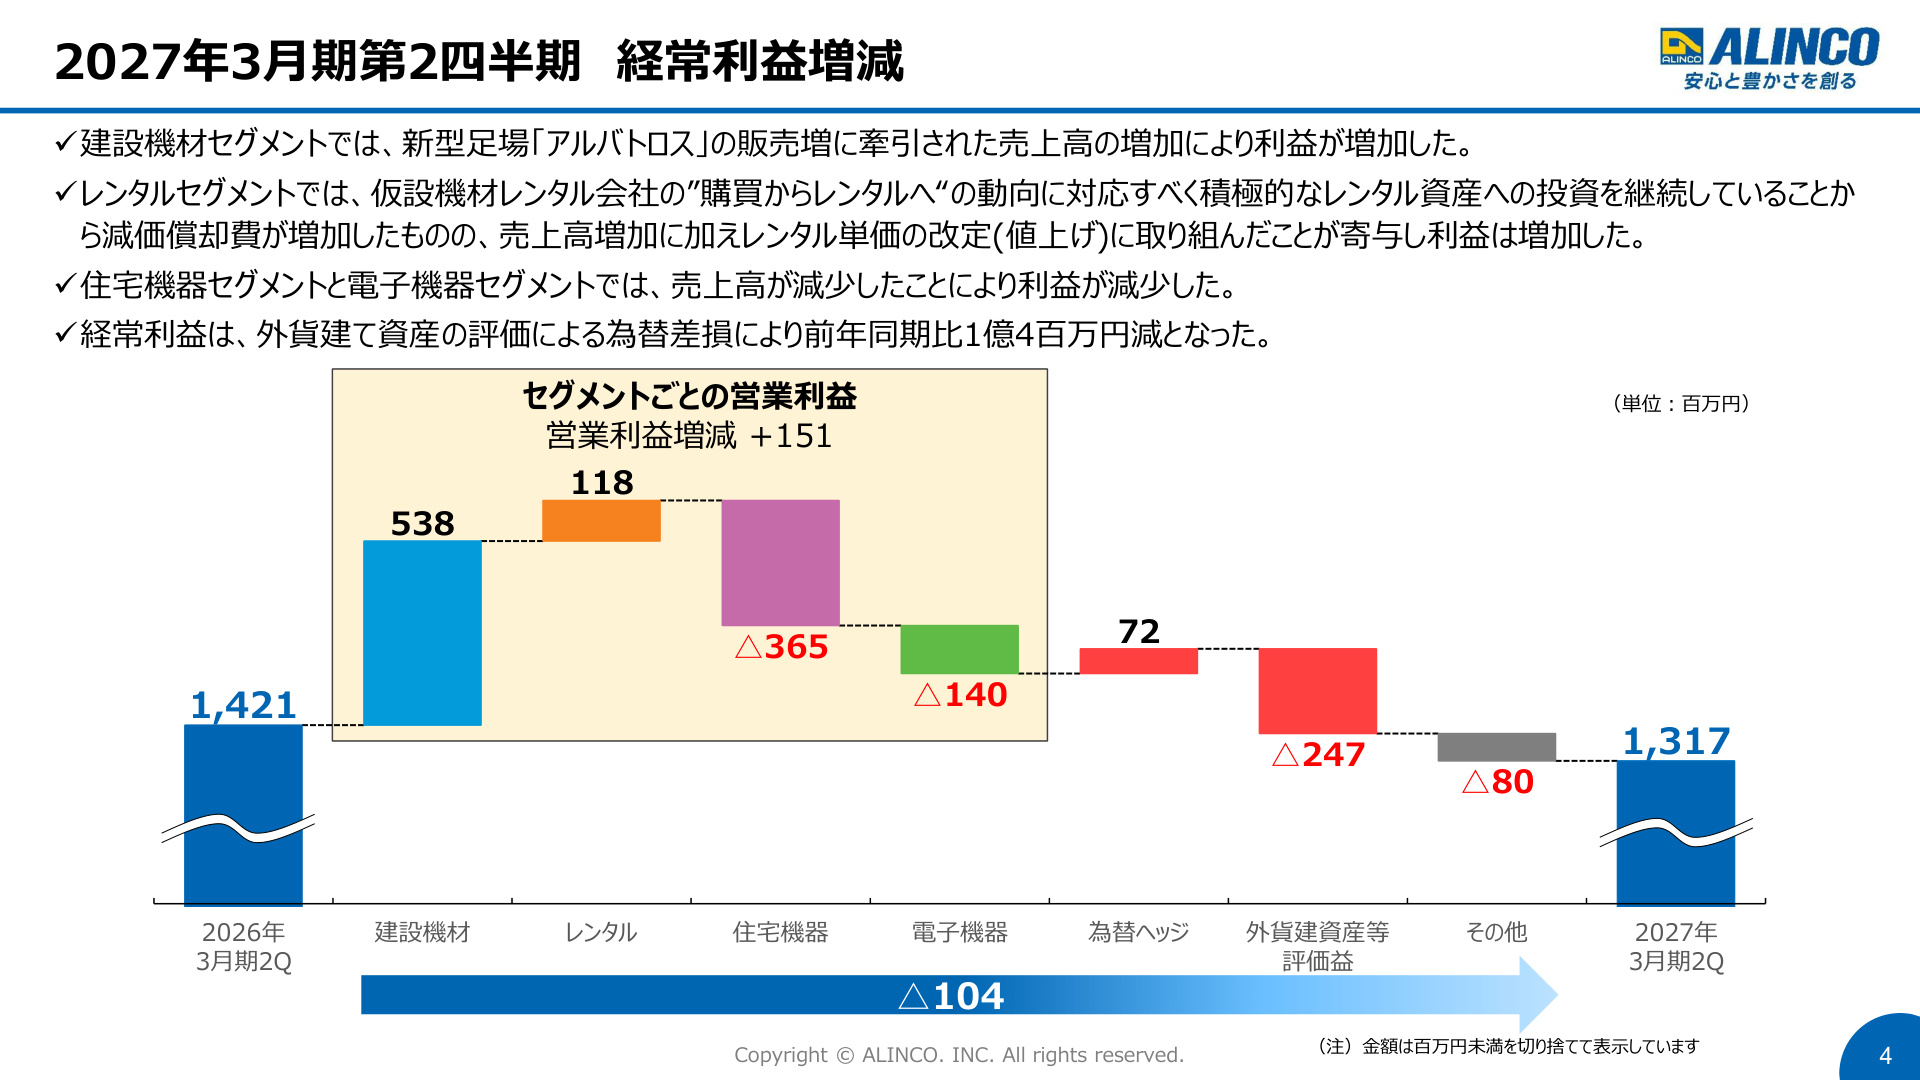
営業増益を達成しながら経常利益が減益となった要因は、営業外損益における為替関連項目の影響です。その内訳は以下の分析スライドに整理されています。
【上記スライドが示す重要性とその背景】
本スライドは、前年同期の経常利益14億21百万円から今期13億17百万円への 1億4百万円の減益要因 を明確に分解しています。 本業の収益を示す 営業利益ベースでは、建設機材(+5億38百万円)とレンタル(+1億18百万円)のコア事業の伸びが住宅機器(△3億65百万円)と電子機器(△1億40百万円)の落ち込みを上回り、全体で+1億51百万円の増益要因 となりました。 しかし、営業外において、為替ヘッジによる利益(+72百万円)があったものの、急激な為替相場の変動により 外貨建資産等の評価損が△2億47百万円 発生しました。同社のドル円想定レートは150円に設定されていますが、期中の為替レートの乱高下が評価損に影響を与え前年同期比で経常減益となった背景が如実に示されています。
4. 財政状態とキャッシュアロケーション
2027年3月期第2四半期末の総資産は、前期末比 33億56百万円増加の766億39百万円 となりました。
- 流動資産 :受取手形及び売掛金が17億54百万円、電子記録債権が6億64百万円増加したことなどにより、460億85百万円(前期末比+31億19百万円)となりました。
- 固定資産 :旺盛な需要に対応するためのレンタル資産投入が10億47百万円あった一方、減価償却費5億77百万円を計上し、305億54百万円(前期末比+2億37百万円)となりました。
- 負債および純資産 :有利子負債等の増加により負債合計は430億48百万円(前期末比+33億23百万円)となりました。純資産は親会社に帰属する中間純利益8億97百万円を計上したものの、配当金の支払(4億39百万円)および自己株式の取得(6億1百万円)を実施した結果、335億91百万円(前期末比+33百万円)とほぼ横ばいとなりました。
- 主要財務指標 :自己資本比率は 43.8% (前期末比2.0ポイント低下)、D/Eレシオは 0.92倍 (前期末0.81倍)となっています。
5. 株主還元策:自己株式取得の進捗状況
同社は資本効率の向上と株主還元の充実を目的として、2026年5月1日開催の取締役会決議に基づき自己株式取得を実施しています。
- 取得枠の設定内容 :取得し得る株式の総数 110万株(上限、発行済株式総数に対する割合5.5%) 、取得価額の総額 10億円(上限) 、取得期間は2026年5月7日から2027年4月27日まで。
- 進捗実績(2026年9月30日現在) :取得株式総数 586,400株 、取得価額総額 6億29百万円 。
上限株数に対して 53.3% 、上限金額に対して 63.0% の進捗となっており、期中において機動的かつ計画的な自社株買いが着実に進捗していることが確認できます。
6. 今後の事業展望と注目ポイント
今後の事業展開において注目すべきポイントは以下の通りです。
- コア事業の成長持続性 :次世代足場「アルバトロス」の顧客基盤拡大と、レンタル事業における単価改定効果の定着により、下期も堅調なキャッシュフロー創出が期待されます。
- 住宅機器・電子機器の収益改善施策 :住宅機器におけるフィットネス製品の業務用販路へのシフトや、電子機器におけるプリント配線板の価格改定後の受注動向が下期の採算改善につながるかが焦点となります。
- 為替感応度と外貨建資産の管理 :想定レート(150円)を踏まえた為替予約やヘッジ戦略の実行状況、および期末に向けた為替水準が経常利益および当期純利益に与える影響の注視が必要です。
建設機材・レンタルの二本柱が強固な稼ぐ力を発揮する中、非コア分野の収益性回復に向けた施策がどこまで進展するかが、通期計画達成に向けた鍵となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。