

三井不動産アコモデーションファンド投資法人 第41期決算ディープダイブ:東京圏の力強い賃料モメンタムと「運用方針2.0」による金利上昇耐性の構築
Sentiment Analysis
三井不動産アコモデーションファンド投資法人(証券コード:3226)の第41期(2026年3月1日〜2026年8月31日)決算は、堅調な内部成長と戦略的な資産入替えが奏功し、 1口当たり分配金が2,445円 と公表予想(2,397円)を48円上回り、前期実績(2,405円)比でも40円の増配となる好調な着地となりました。
東京都心部を中心とする旺盛な住宅需要を背景に、入替え時賃料変動率は +15.2% 、更新時賃料変動率も過去最高の +2.9% へと急加速しています。また、金利上昇局面を見据えた新たな成長戦略「今後の運用方針2.0」を打ち出し、積極的な内部成長、含み益の還元を伴う資産入替え、内部留保の戦略的活用を組み合わせることで、 年平均3%超の分配金(DPU)成長の継続 を目指す方針が明確に示されました。本レポートでは、第41期の実績詳細から今後の成長メカニズムまでを多角的に解説します。
1. 第41期決算ハイライト:増収増益と分配金上振れの構造
第41期の業績は、営業収益が前期比865百万円増の 14,592百万円 、営業利益が同631百万円増の 7,524百万円 、当期純利益が同482百万円増の 6,835百万円 と、大幅な増収増益を達成しました。
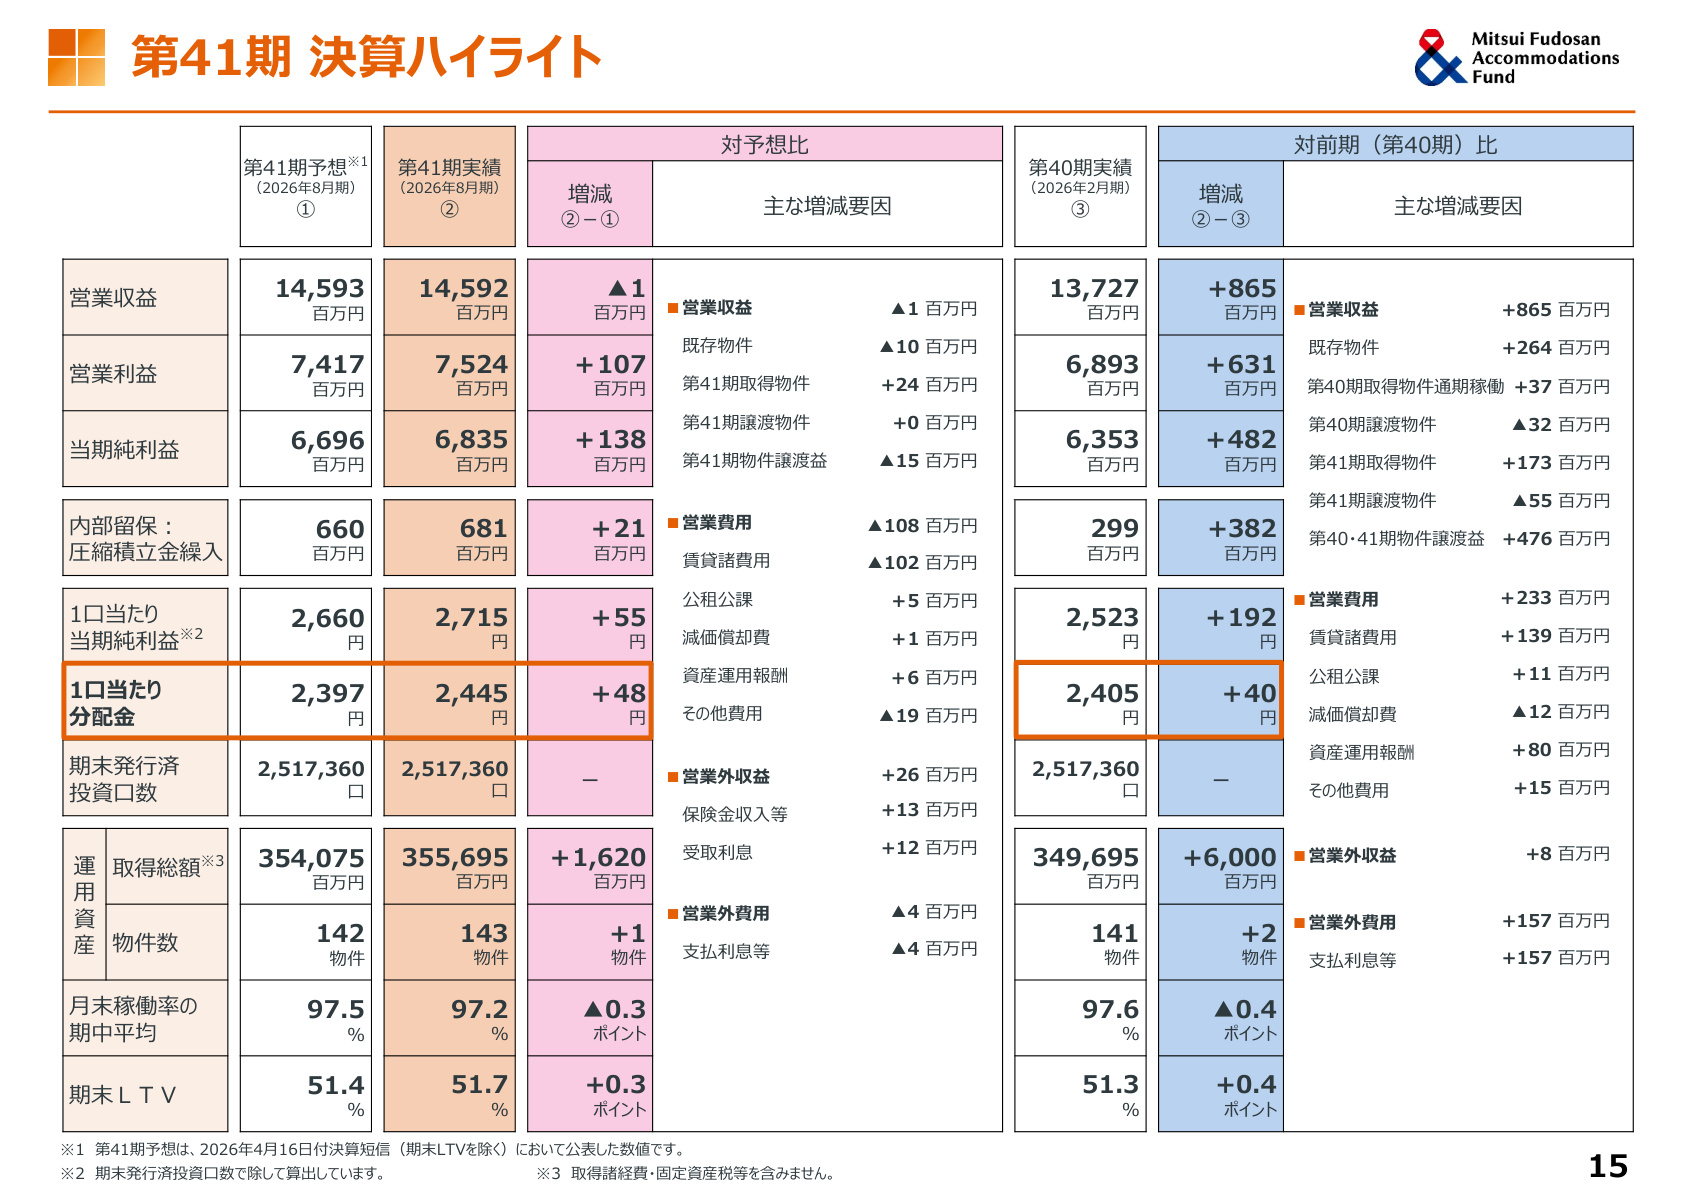
上記のスライドが示す通り、業績拡大の主因は 既存物件の賃料増収(前期比+264百万円) に加え、第40期および第41期に取得した物件の通期稼働・新規稼働寄与(前期比+210百万円)、そして資産入替えに伴う 第40期・第41期物件譲渡益(前期比+476百万円) です。賃貸諸費用や支払利息等の増加(営業外費用は前期比+157百万円)をこれらの増収要因が大きく上回りました。
また、物件売却に伴う譲渡益の一部を 圧縮積立金として681百万円内部留保 (予想比+21百万円、前期比+382百万円)した上で、なお1口当たり分配金が期初予想を48円上回る2,445円を達成した点は、本投資法人の基礎収益力の高まりと財務バッファの拡充が同時に進行していることを裏付けています。
2. 内部成長の加速:入替え・更新ともに過去最高水準の賃料上昇
本投資法人のポートフォリオは、取得価格ベースで 東京23区比率が88.6% 、戸数ベースで シングル・コンパクト比率が83.1% を占めています。若年層を中心とする東京23区への人口転入超過や20〜30代の賃金上昇トレンドを背景に、居住用賃貸市場の需給は極めて引き締まっています。
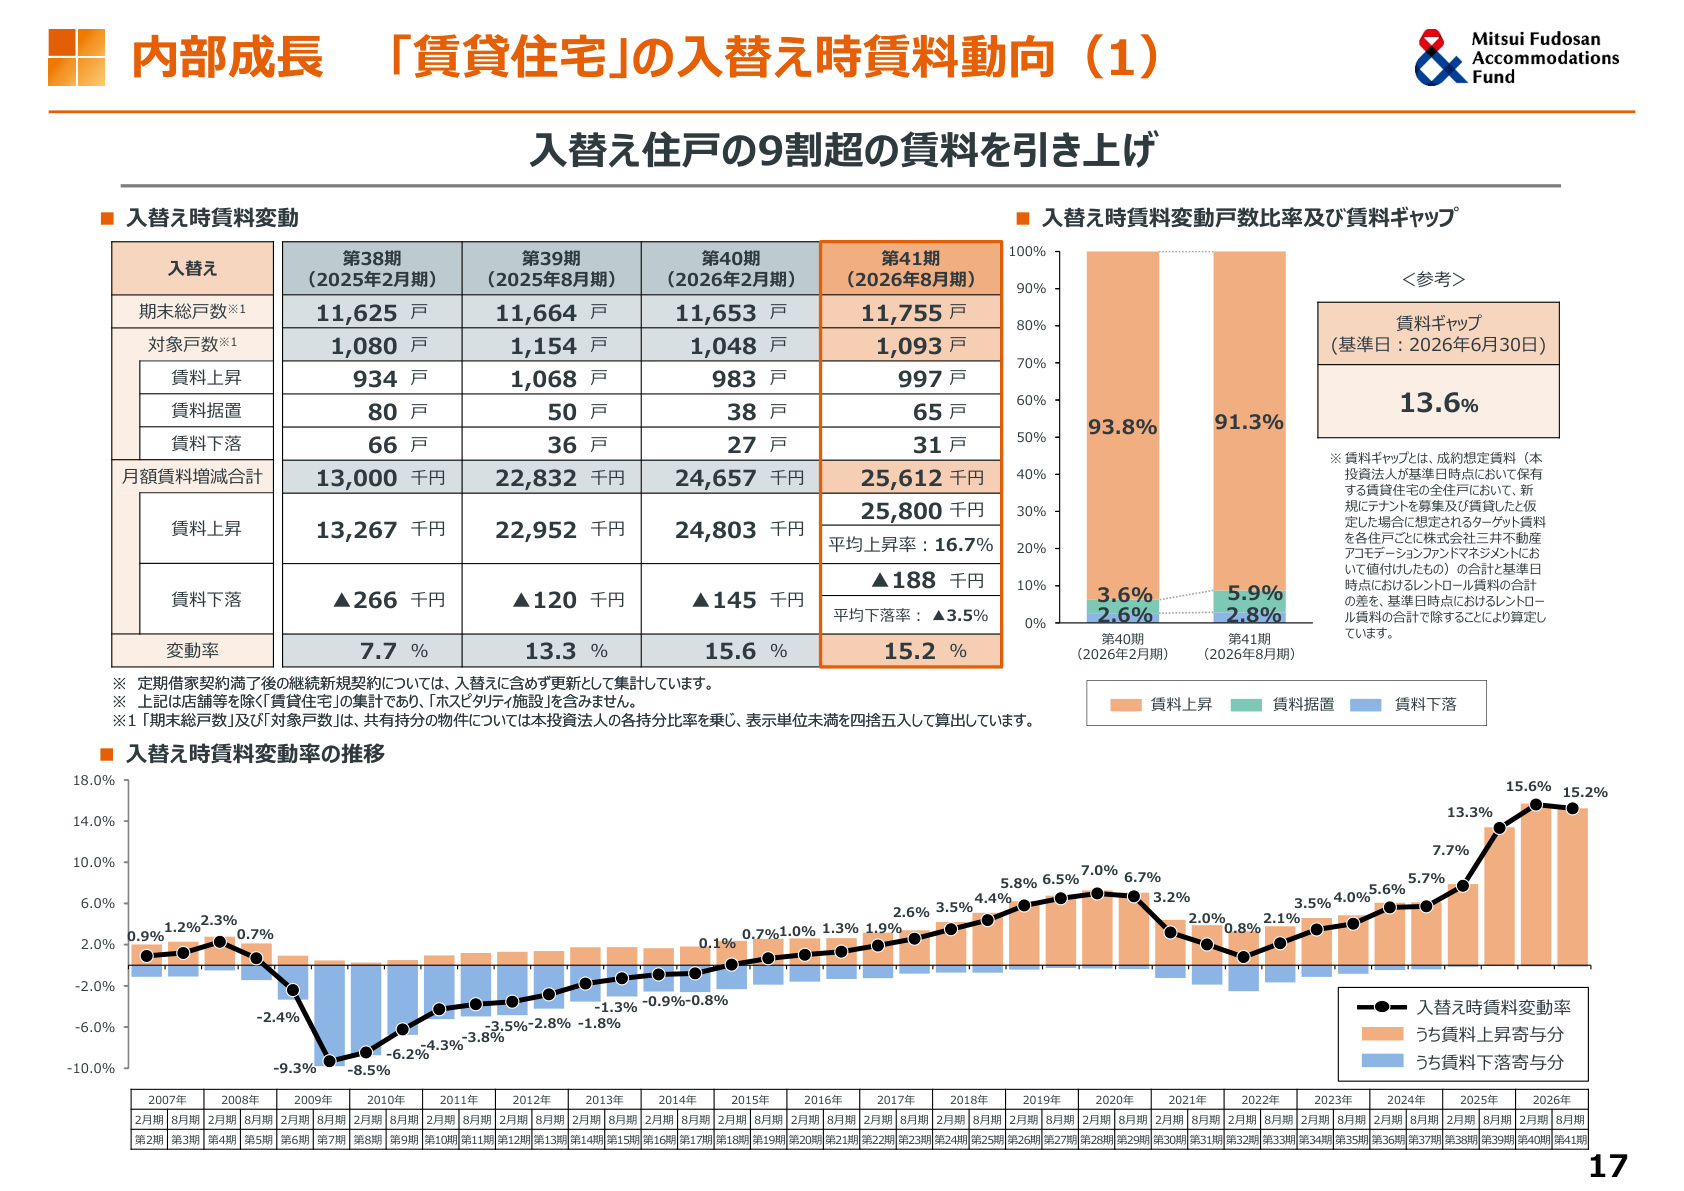
内部成長の勢いを最も象徴しているのが、上記の入替え時賃料動向です。第41期の入替え時賃料変動率は +15.2% を記録し、第39期(+13.3%)、第40期(+15.6%)に続いて極めて高水準な伸びを維持しています。特筆すべきは以下の実績です。
- 入替え住戸の91.3%で賃料引き上げに成功 (下落はわずか2.8%)。賃料上昇住戸の平均上昇率は 16.7% に達しています。
- 成約想定賃料と契約賃料の乖離を示す 賃料ギャップは13.6% (2026年6月末時点)存在しており、テナント退去に伴う増額余地が依然として豊富に残されています。
- エリア別では、 都心3区の入替え時変動率が+20.2% 、その他23区が +15.5% と牽引しています。タイプ別でも、ラージタイプ(+25.6%)、ファミリータイプ(+18.1%)、シングル(+15.0%)、コンパクト(+13.5%)と全カテゴリーで二桁増額を実現しています。
さらに、テナント更新時の交渉強化も大きな果実を生んでいます。第41期の更新時賃料変動率は 過去最高の+2.9% (2026年5〜8月平均では +3.5% )まで拡大しました。更新打診率が前期の34.5%から 50.3% へと大幅に引き上げられる中、応諾率も 78.6% と高水準を維持しており、既存テナントへの賃料改定が定着しつつあります。これらの結果、期末稼働率は 97.2% の高水準を保ちながら、保有賃貸住宅の 賃料坪単価は13,298円 (半年変化率+1.72%、年換算+3%超のペース)へと着実に切り上がっています。
加えて、付帯収入施策(駐輪場・ネット関連等の見直しにより巡航後約8,600万円/年の増収想定)や、更新時手数料施策(約4,100万円/年想定)、一部住戸への 定期借家契約の試験導入 (パークキューブ目黒タワー等)など、多面的な収益最大化策が進められています。
3. 外部成長と「戦略的資産入替え」による質的向上
第38期以降、本投資法人はスポンサーパイプラインの活用に加え、 資産運用会社の独自ルート による外部成長を強化しています。第41期から第42期にかけては、合計4物件・約80億円の新規取得と、2物件・約28億円の譲渡を実施しました。
- 第41期取得 :スポンサー開発の「パークアクシス押上レジデンス」(17.7億円、NOI利回り4.0%)、「パークアクシス西馬込」(14.4億円、同4.2%)、独自ルートの築浅学生マンション「キャンパステラス九大学研都市」(32.0億円、同4.2%)、「パークキューブ八王子」(16.2億円、同4.3%)。
- 第41期譲渡 :「パークアクシス月島」「ドーミー西荻窪」を計28億円で譲渡(譲渡益約8.88億円を計上)。
- 第42期取得 :独自ルートによる賃料アップサイドの大きい「パークキューブ大森山王」(31.3億円、NOI利回り3.7%)、「パークキューブ中野North」(16.1億円、同3.3%)。
一連の資産入替えにより、 取得物件の平均築年数は6.7年、譲渡物件は25.3年 となり、ポートフォリオの平均築年数の若返りと将来的な修繕負担の抑制を実現しています。三井不動産グループが保有するパイプライン(東京23区を中心に47物件・6,030戸が竣工済・リーシング中)を背景に、借入余力(LTV55%まで約200億円)を活かした機動的な物件取得が期待できる体制が維持されています。
4. 「今後の運用方針2.0」と中長期の分配金ロードマップ
日本銀行の金融政策正常化に伴う金利上昇が意識される中、本投資法人は従来の運用方針を発展させた 「今後の運用方針2.0」 を公表しました。
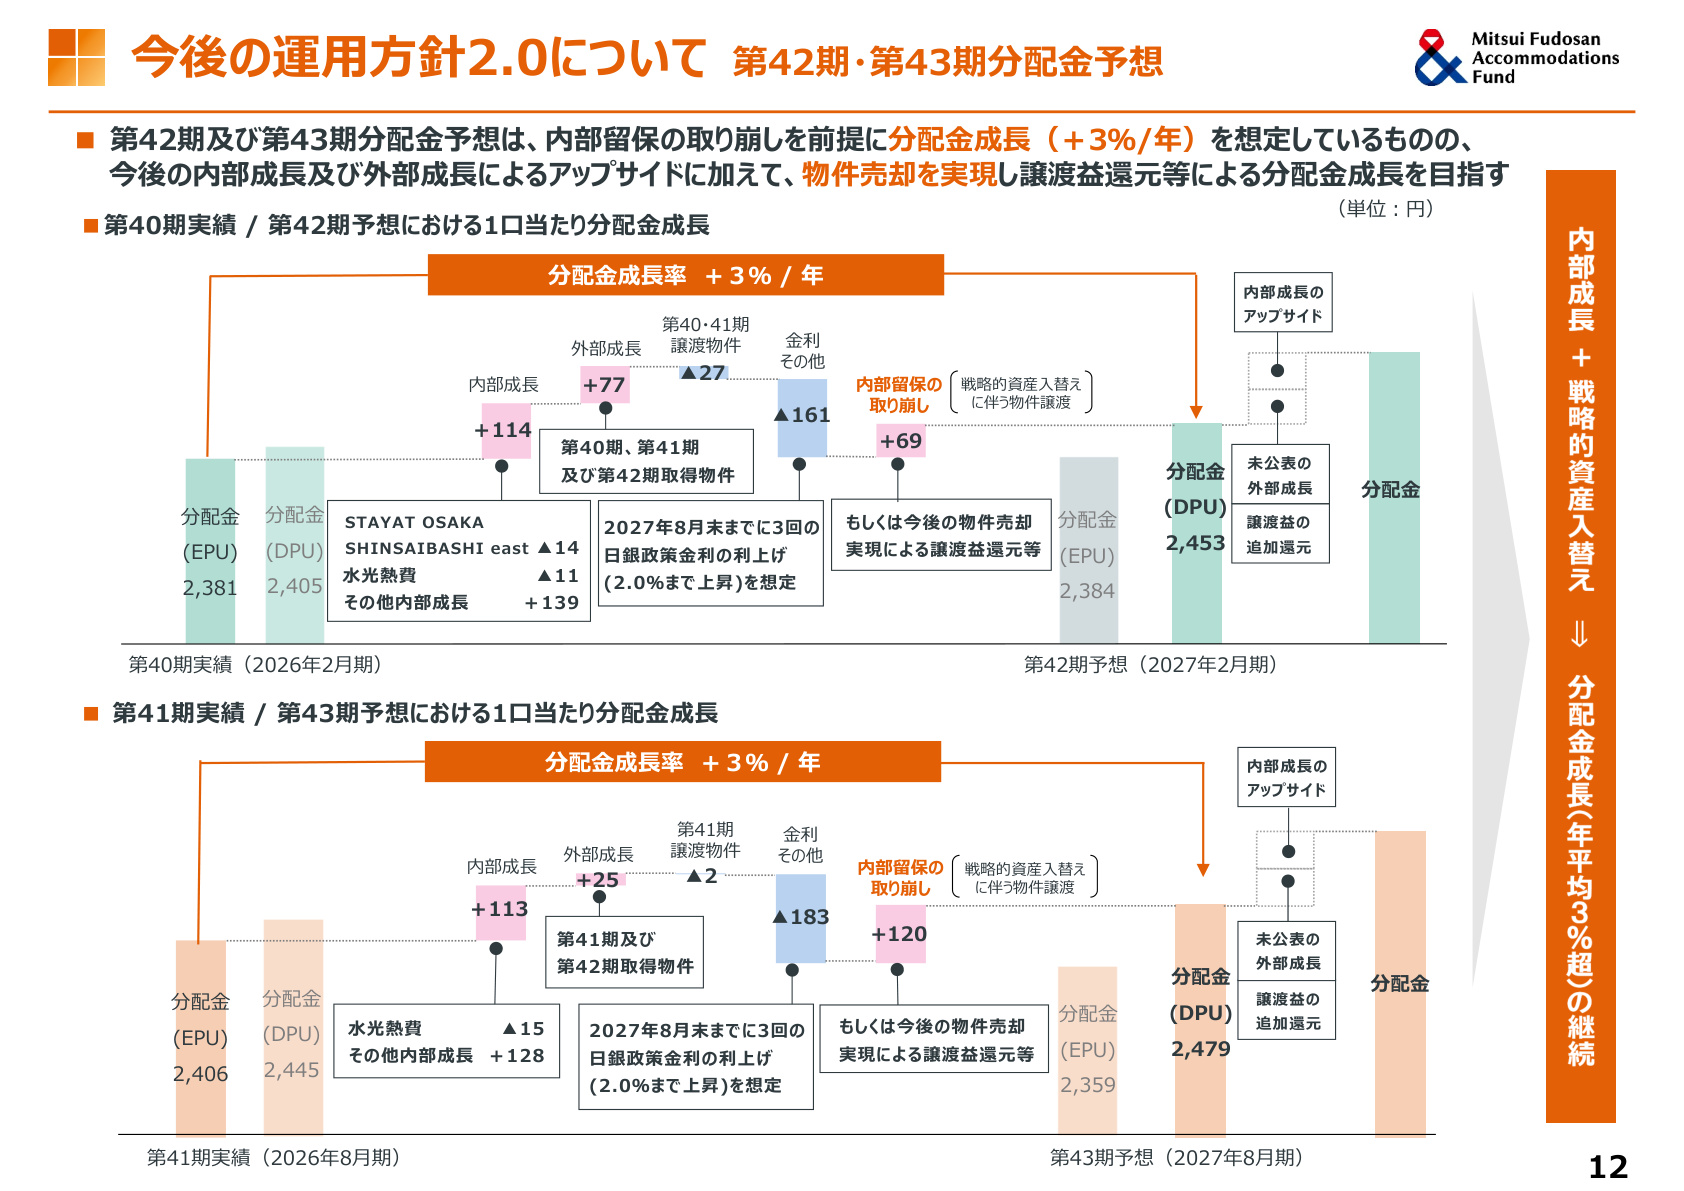
上記のスライドは、金利上昇環境下における第42期および第43期の分配金シミュレーションと成長要因を分解した重要データです。前提条件として、 2027年8月末までに政策金利が2.0%まで段階的に計3回利上げされる という保守的な金利上昇シナリオを織り込んでいます。
このシナリオに基づき、金利その他のコスト増加が第42期で▲161円、第43期で▲183円と大きく分配金を押し下げる見通しとなっていますが、本投資法人は以下の施策によってこれを完全に吸収する構造を設計しています。
- 強力な内部成長 :力強い賃料改定により、第42期で+114円、第43期で+113円のプラス要因を創出。
- 外部成長の寄与 :取得済み物件のフル寄与等により、第42期で+77円、第43期で+25円の押し上げ。
- 内部留保の取り崩しと譲渡益還元 :第42期に+69円、第43期に+120円の内部留保取り崩し等を活用。
これにより、公表された1口当たり分配金予想は 第42期が2,453円 、第43期が2,479円 と、 年+3%ペースの継続的な分配金成長 が示されています。さらに、今後の更なる内部成長アップサイドや未公表の物件売買による譲渡益の追加計上が上乗せ要因として位置づけられています。
5. 財務マネジメントとESGの取り組み
財務面においては、第41期末時点で 総資産LTVが51.7% (鑑定評価額ベースの鑑定LTVは 32.5% )、長期負債比率は 98.8% 、固定化比率は 81.1% 、平均残存年数は 4.2年 、加重平均金利は 0.87% となっています。高水準の固定化比率と長期化により、金利急騰リスクをコントロールしつつ、住宅系J-REIT最上級となる AA-(R&I) の格付けを維持しています。
サステナビリティ面では、グリーンビルディング認証取得割合が延床面積ベースで 33.5% (2030年目標40%)、共用部LED化は全123物件で完了しています。また、専有部エネルギー消費量計測装置の設置拡大や地域コミュニティとの共生イベントなど、環境負荷低減と社会的価値向上の両立が着実に進展しています。
総括
第41期の三井不動産アコモデーションファンド投資法人は、東京23区の好調な住宅市況を的確に捉え、二桁の入替え時賃料増額と過去最高の更新時増額を両立させて基礎収益力を大幅に高めました。今後は「運用方針2.0」のもと、想定される金利上昇局面を「積極的な内部成長」「含み益を活かした資産入替え」「内部留保の機動的活用」の3本柱で乗り越え、持続的な投資主価値向上を図る運用体制が整えられています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。