

フォルシア 2027年2月期第2四半期決算ディープダイブ:大型案件検収と基盤深化が牽引する大幅増収増益と「観光流通プラットフォーム」への進化
Sentiment Analysis
1. エグゼクティブサマリー:大幅な増収増益と高進捗の達成
フォルシア株式会社の2027年2月期第2四半期(中間期)決算は、売上高・各段階利益ともに前年同期を大幅に上回る力強い業績となりました。 売上高は前年同期比64.5%増の18億6百万円 、営業利益は同933.1%増の3億45百万円 を達成し、中間期時点で通期業績予想に対して営業利益進捗率 83.9% に達しています。
好業績の背景には、主要顧客向けの基幹システム刷新や新サービス構築プロジェクトが順調に進展したことに加え、前事業年度において収益認識タイミングの見直しを行っていた大型案件(約4億円分)の納品・検収が当第2四半期中に完了したことがあります。また、この一時的な検収要因を除外したベースでも開発収益は前年同期を上回って推移しており、同社の強みである検索技術基盤「Spook」および旅行DXプラットフォーム「webコネクト」「valueコネクト」に対する顧客需要の根強さが示されています。
2. 中間期業績ハイライトと収益構造の内訳
中間期のP/L(損益計算書)および売上構成の詳細は以下の通りです。
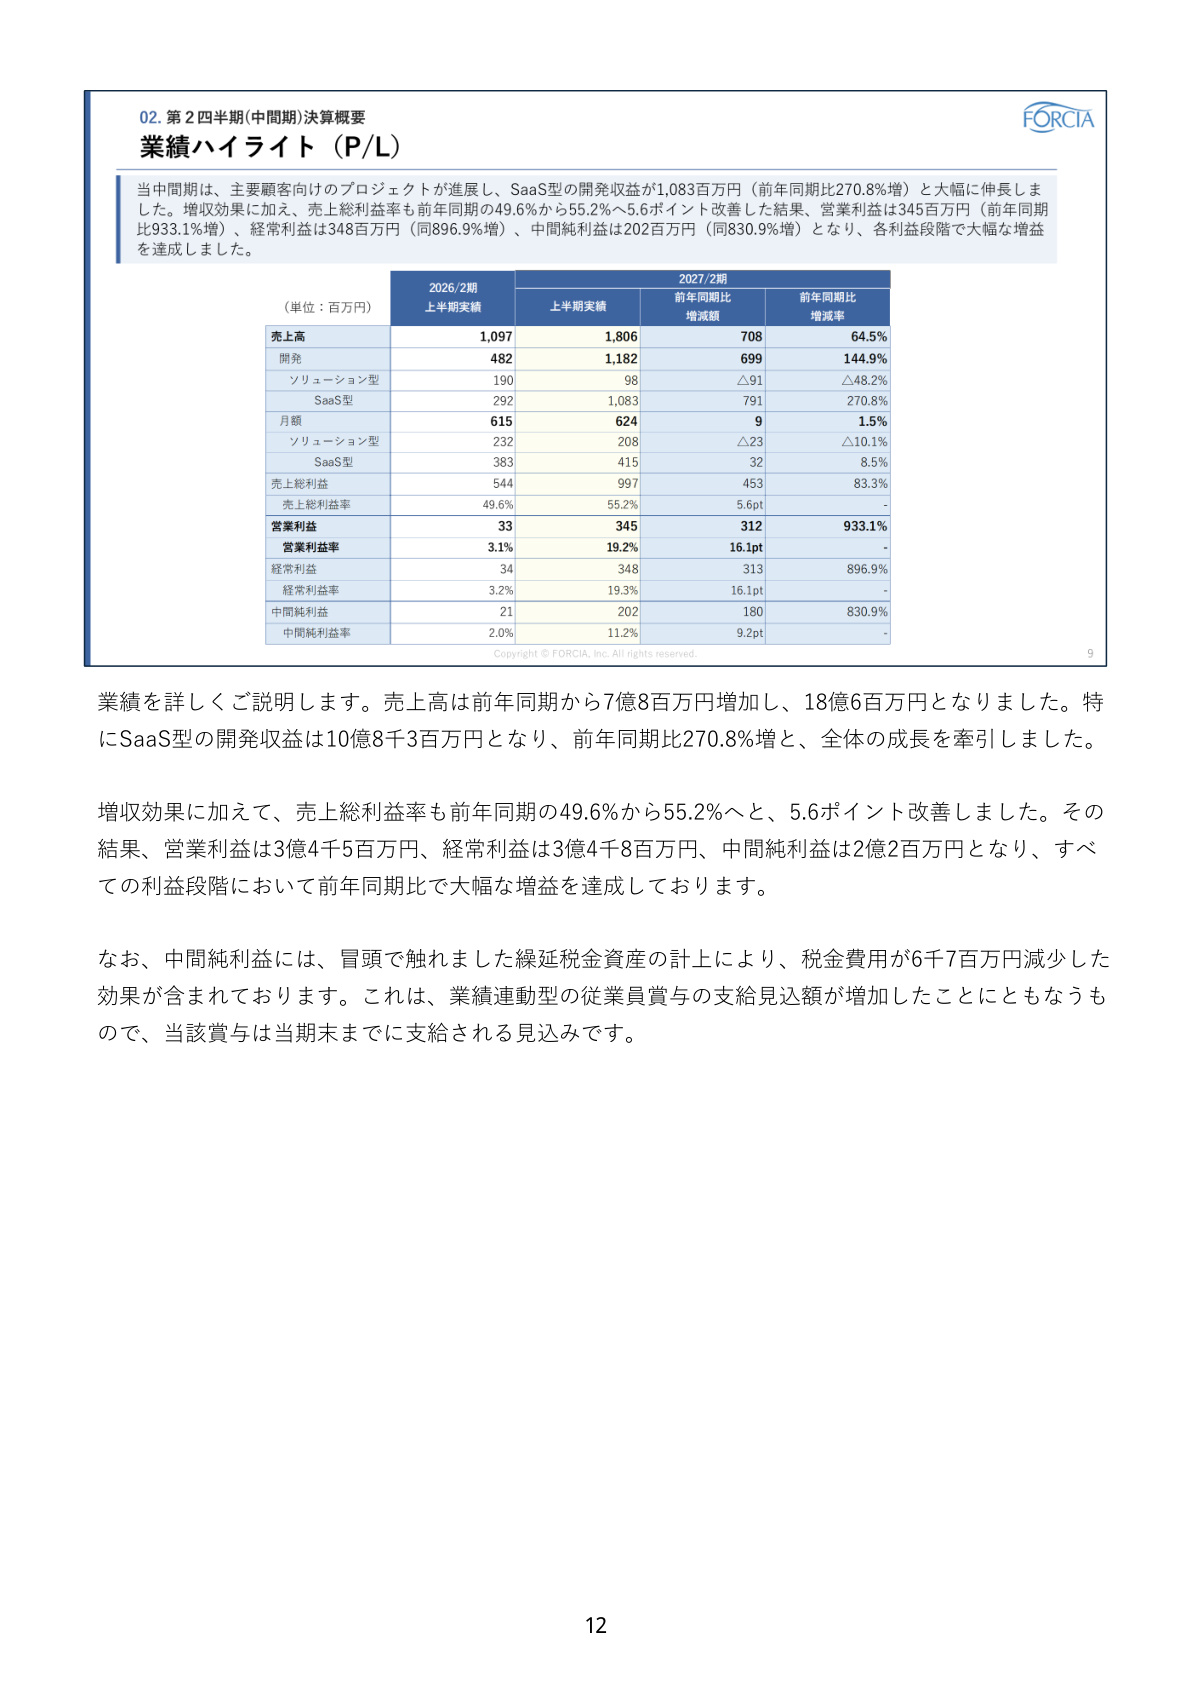
上記の業績ハイライトスライドは、今中間期における業績の飛躍的な伸長とその要因を端的に示している極めて重要なページです。特に注目すべきは、売上高の拡大に伴う利益率の劇的な改善と、SaaS型プロダクトの成長ぶりです。
主な財務指標の推移
- 売上高 : 1,806百万円(前年同期比 +64.5%)
- 開発収益 : 1,182百万円(前年同期比 +144.9%)
- うちSaaS型: 1,083百万円(前年同期比 +270.8% )
- うちソリューション型: 98百万円(前年同期比 △48.2%)
- 月額収益 : 624百万円(前年同期比 +1.5%)
- うちSaaS型: 415百万円(前年同期比 +8.5%)
- うちソリューション型: 208百万円(前年同期比 △10.1%)
- 開発収益 : 1,182百万円(前年同期比 +144.9%)
- 売上総利益 : 997百万円(前年同期比 +83.3%)
- 売上総利益率 : 55.2% (前年同期の49.6%から+5.6ポイント改善)
- 営業利益 : 345百万円(前年同期比 +933.1% )
- 営業利益率 : 19.2% (前年同期の3.1%から+16.1ポイント改善)
- 経常利益 : 348百万円(前年同期比 +896.9%)
- 中間純利益 : 202百万円(前年同期比 +830.9%)
収益構造としては、従来の受託開発的な要素が強かった「ソリューション型」から、標準機能をモジュールとして提供する「 SaaS型 」へのシフトが鮮明になっています。SaaS型の開発収益が10億83百万円と急伸したことで売上総利益率が55.2%へと高まり、売上増加に伴う販管費の増加(1億40百万円増)を大幅に吸収して営業利益率19.2%という高い収益性を実現しました。
なお、中間純利益には業績連動型の従業員賞与引当等に伴う繰延税金資産の計上効果(税金費用の約67百万円減少)が含まれています。
3. 収益区分・顧客区分別の進捗状況
開発収益と月額収益(ストック収益)の推移
同社は事業モデルとして、導入時の設定・カスタマイズや基幹システム構築に伴う「 開発収益 」と、システム稼働後に安定的に積み上がる保守・ライセンス等の「 月額収益 」の2本柱を有しています。当第2四半期は大型案件の検収集中により開発収益の比率が一時的に跳ね上がりましたが、月額収益も着実に積み上がっています。月額収益は四半期ベースで3億7百万円を計上し、前年同期にあった一時的な解約料等の影響を除いた実質ベースでは堅調な成長を維持しています。主要顧客の大型開発プロジェクトが今後順次サービスインしていくことで、中長期的な月額ストック収益への転換が期待される設計となっています。
顧客区分別の実績
- エンタープライズ領域 : 1,276百万円 (前年同期比 +103.5% )
- 大手旅行会社向けの基幹システム刷新や新サービス構築案件が複数進行し、売上全体の牽引役となりました。
- スタンダード領域 : 500百万円 (前年同期比 +16.1% )
- 標準機能を活用しながら中堅企業等の個別要件に対応する領域であり、着実に導入社数と売上を拡大させています。
- ベーシック領域 : 29百万円 (前年同期比 △25.5%)
- 小規模事業者向けの共同利用型サービスであり、現段階では売上規模が限定的であるものの、将来の顧客接点の裾野を広げるポジションと位置付けられています。
4. 財務基盤の健全性(貸借対照表)
2027年2月期第2四半期末時点の財務状況は極めて健全に保たれています。
- 資産合計 : 2,806百万円(前事業年度末比 +651百万円)
- 一部大型案件の検収に伴い、契約資産から売掛金への振替が発生(売掛金809百万円、契約資産534百万円)。現預金は873百万円(同 △414百万円)となりました。
- 負債合計 : 615百万円(前事業年度末比 +449百万円)
- 未払法人税等や賞与引当金の増加が主因です。
- 純資産合計 : 2,190百万円(前事業年度末比 +202百万円)
- 中間純利益202百万円の計上により純資産が積み上がりました。
- 自己資本比率 : 78.1%
盤石な自己資本比率を維持しており、成長投資や大規模開発プロジェクトの並行推進を支える財務余力を確保しています。
5. 通期業績予想と下半期の見通し
通期業績予想に対する中間期の進捗状況は以下のスライドの通りです。
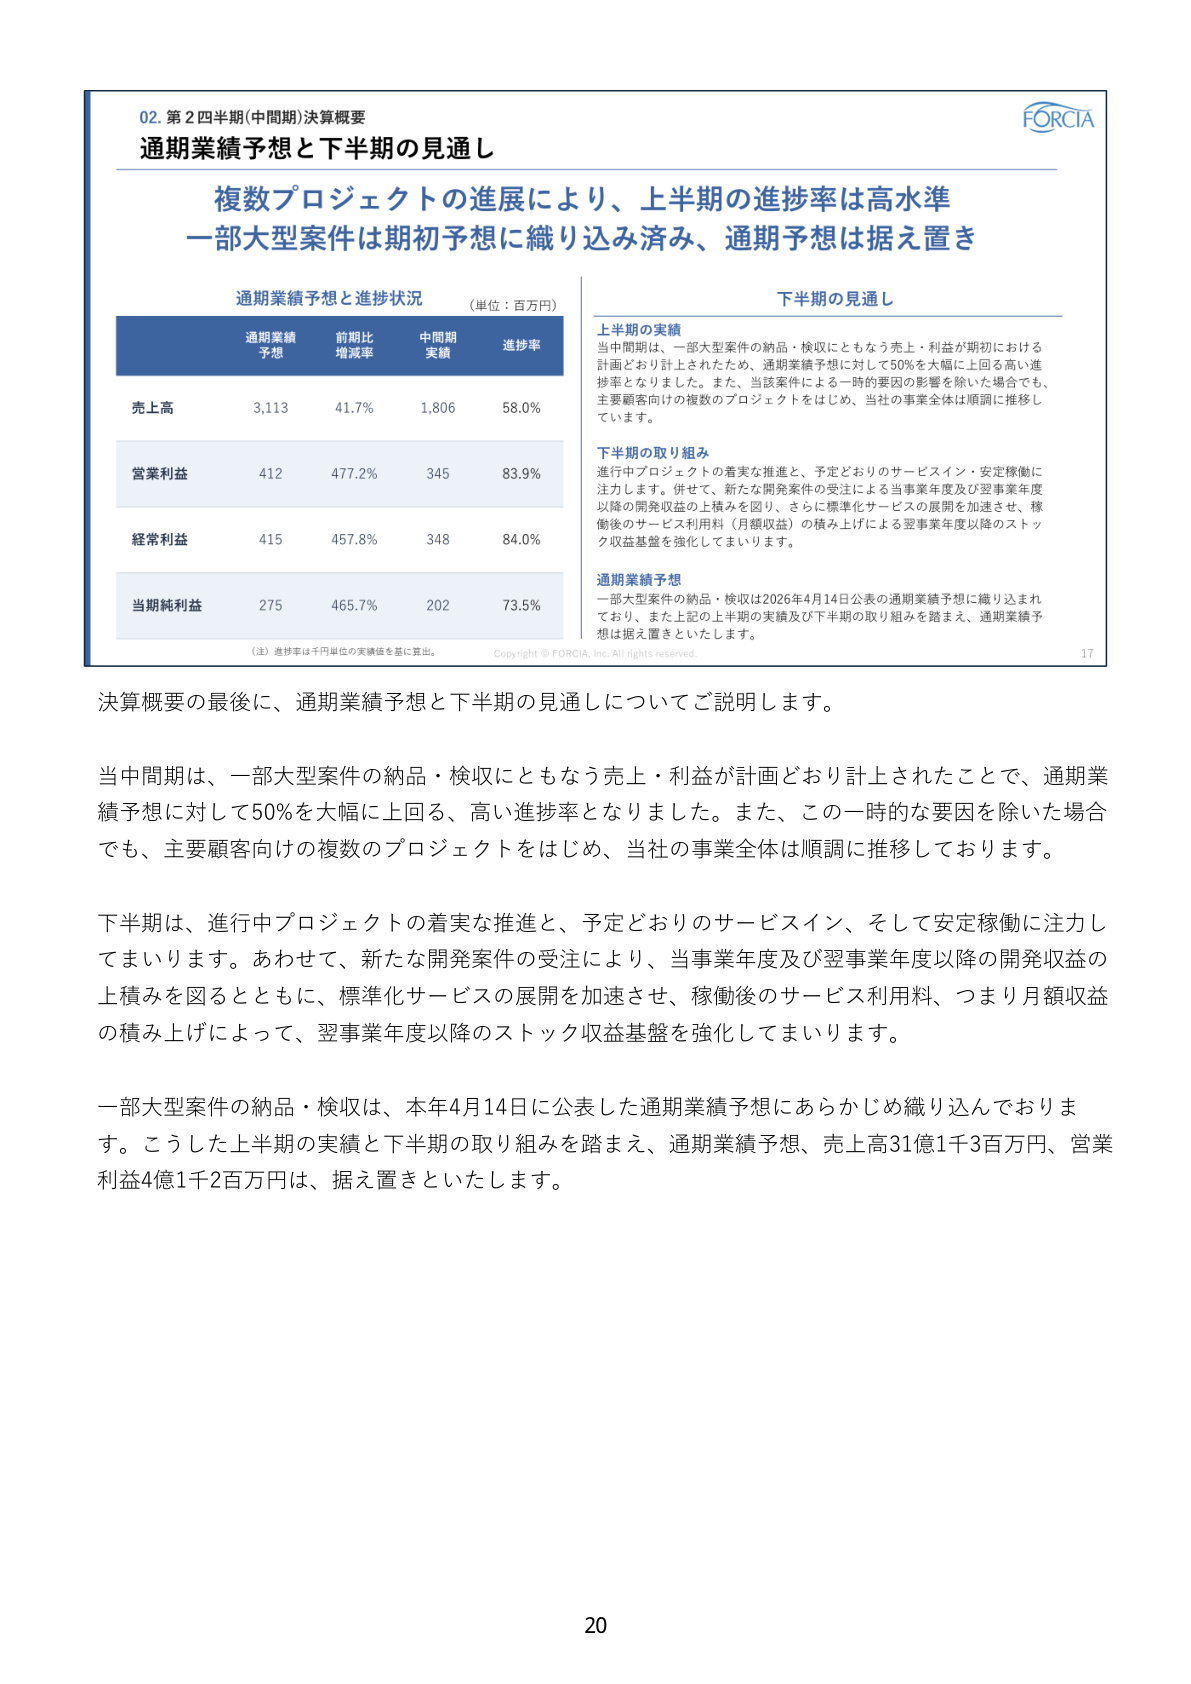
このスライドが重要な理由は、 「中間期で営業利益進捗率83.9%に達しながらも、なぜ通期予想を据え置いたのか」 という市場関係者の最大の関心事に対する明確な背景と下半期の取り組みが整理されている点にあります。
通期業績予想と進捗率
- 売上高 : 3,113百万円(前期比 +41.7%)/ 中間期実績: 1,806百万円(進捗率 58.0% )
- 営業利益 : 412百万円(前期比 +477.2%)/ 中間期実績: 345百万円(進捗率 83.9% )
- 経常利益 : 415百万円(前期比 +457.8%)/ 中間期実績: 348百万円(進捗率 84.0% )
- 当期純利益(通期予想) : 275百万円(前期比 +465.7%)/ 中間期実績: 202百万円(進捗率 73.5% )
据え置きの背景と下半期の方針
第2四半期に納品・検収が完了した大型案件は、もともと期初(2026年4月14日公表)の通期業績予想にあらかじめ織り込まれていたものです。したがって、会社計画としては想定通りの推移であり、通期業績予想は据え置きとされました。
下半期においては、進行中プロジェクトの確実なサービスインと安定稼働に注力するとともに、翌事業年度以降の成長に向けた新たな開発案件の受注獲得を進める方針です。また、標準化サービスの展開を加速させ、サービス稼働後の月額収益(ストック収益基盤)を強固にしていく計画です。
6. 中長期の成長戦略:3つのステップと進捗状況
同社は、単なる受託開発会社から「旅行・観光業界のデータ流通プラットフォーム」へと進化するための明確なロードマップを提示しています。
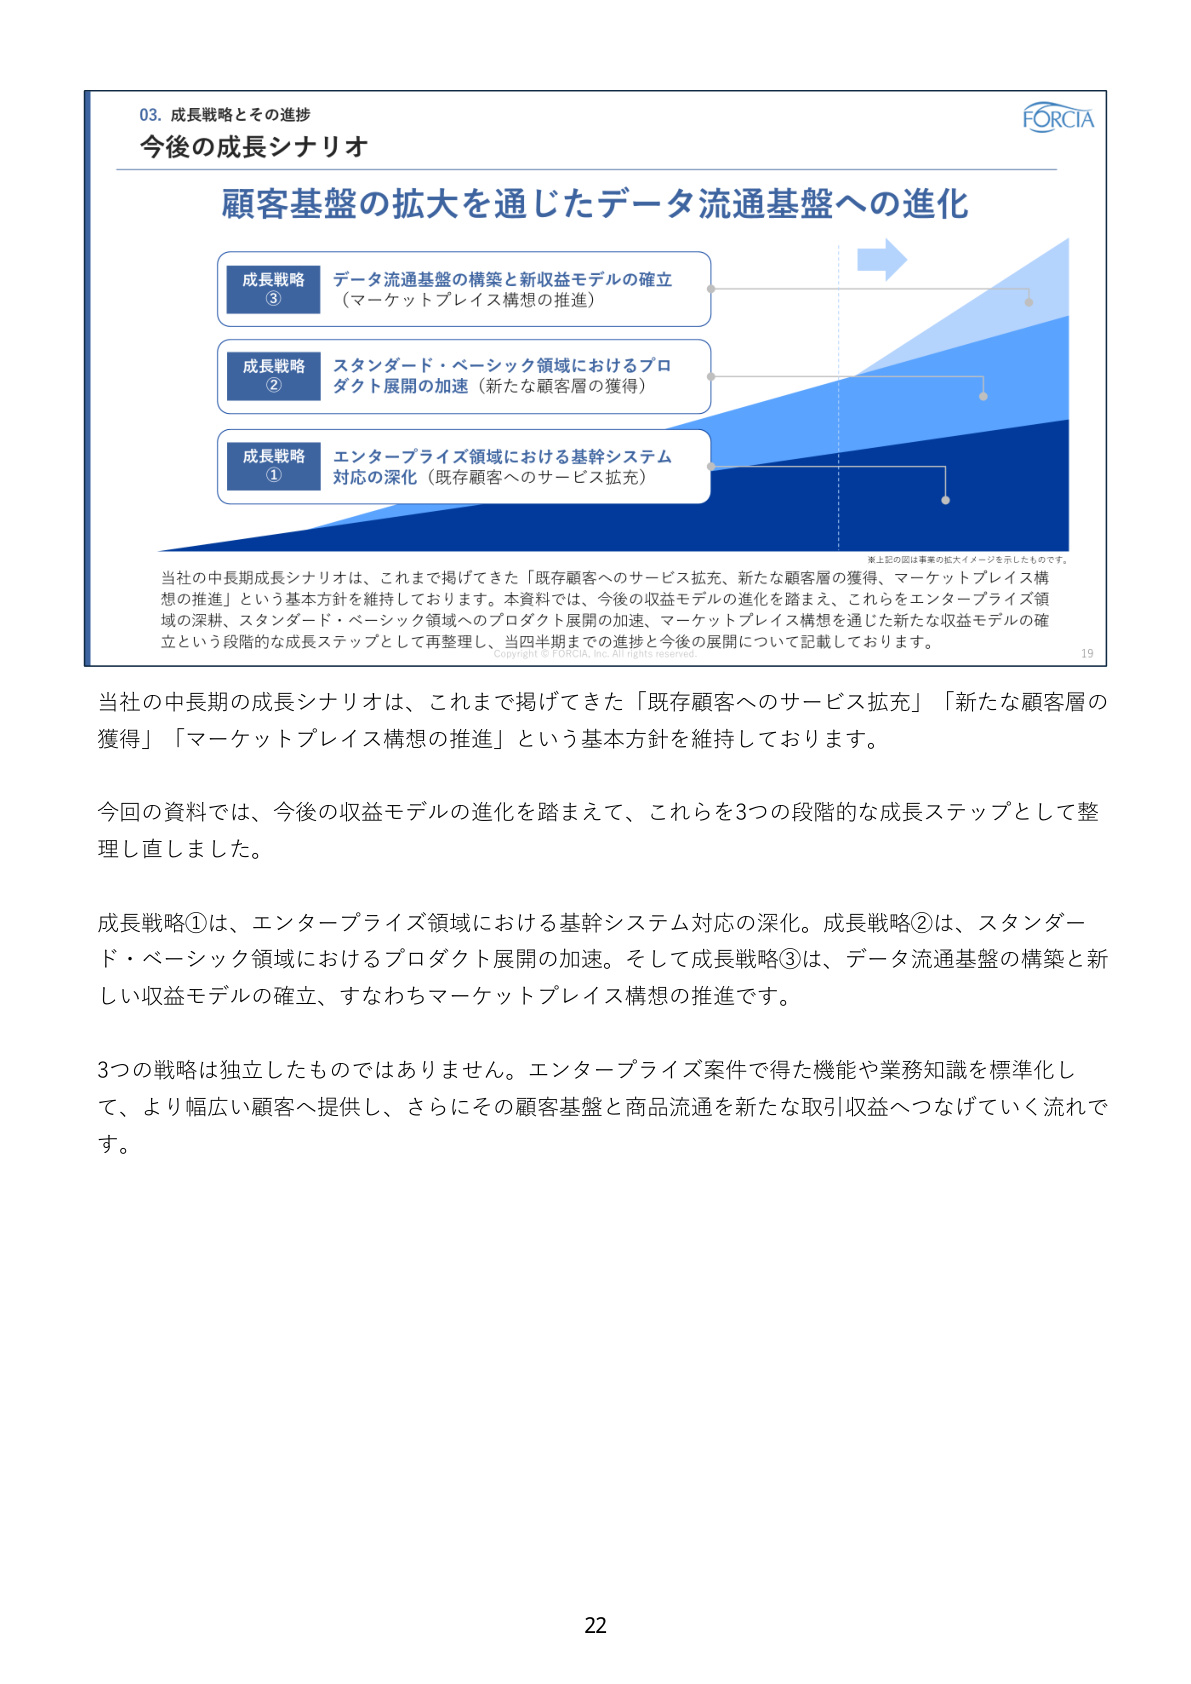
このスライドは、フォルシアの中長期的な提供価値と収益モデルの進化プロセスを体系化したコア・フレームワークです。3つの成長戦略は分断されたものではなく、相互に連動してスケールする設計となっています。
成長戦略①:エンタープライズ領域における基幹システム対応の深化
大手旅行会社向けの基幹刷新や新サービス構築を通じて、深い業務ノウハウと信頼基盤を確立します。当半期では主要顧客の設計・開発フェーズの検収が完了したほか、宿泊予約システムや団体旅行システムの刷新プロジェクトが進展しました。また、開発現場において AIを活用した開発・レビュー手法 を導入し、開発工数削減と品質向上に向けた検証と実用化を開始しています。
成長戦略②:スタンダード・ベーシック領域におけるプロダクト展開の加速
エンタープライズ案件で培った機能を標準化し、中堅事業者や非旅行会社(MaaS事業者、交通事業者、会員サービスを持つ事業会社など)向けに「 webコネクト(Lightプラン) 」として横展開を図ります。旅行会社以外が自社サービス内に旅行・観光商材を組み込むニーズを捉える戦略です。
成長戦略③:データ流通基盤の構築と新収益モデルの確立(マーケットプレイス構想)
観光素材の供給者(サプライヤー)と販売者(セラー)を接続する「 valueコネクト 」を軸に、商材流通プラットフォームを構築します。従来の「開発収益+月額保守料」という収益構造に加え、流通取引量に応じた テイクレート(取引手数料)収益 を拡大させる新収益モデルの確立を目指しています。
7. 主なビジネス展開と今後の注目トピックス
当期間中および直近において、異業種連携やプラットフォーム化を象徴する具体的な成果が相次いでいます。
- 観光MaaS(トヨタファイナンシャルサービスとの協業)
- 国土交通省 令和8年度「観光MaaS推進事業」において、トヨタファイナンシャルサービスが主体となるプロジェクトに参画。
- MaaSアプリ「 my route 」の予約機能共通基盤として「valueコネクト」および「webコネクト」を提供し、交通チケットと観光・体験・飲食等のコンテンツをアプリ内で一括検索・予約・決済できる仕組みを構築中(サービスインに向けた最終段階)。
- 三越伊勢丹ニッコウトラベルへの導入
- 2026年9月、三越伊勢丹ニッコウトラベルに対し「webコネクト」および「valueコネクト」の提供を開始。
- 添乗員付きツアーに必要な顧客・会員管理、催行管理、収支管理などの新機能を拡張。2027年3月より三越伊勢丹グループの識別顧客に向けたOTA型旅行販売サービスを開始予定。
- 観光流通DXの推進と業界標準化
- 観光産業キャッシュレス推進協議会への参画や、ツーリズムEXPOジャパン2026でのセミナー開催など、サプライチェーン全体のデジタル化を牽引する対外発信を強化。
8. まとめ
フォルシアの2027年2月期第2四半期決算は、大型案件の検収完了によって利益が急拡大しただけでなく、 高収益なSaaS型モデルへの転換 とエンタープライズ基盤の深耕 が着実に進んでいることを証明する内容となりました。下半期および翌期以降に向けては、これらの開発資産を標準化してMaaSや会員サービス等の異業種へ展開し、さらに「valueコネクト」によるテイクレート収益を上乗せしていくという成長ストーリーが明確に描かれています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。