

北の達人コーポレーション(2930)事業概要・ビジネスモデル解説:高収益を生み出すD2C内製化体制と「売上最小化、利益最大化」の全貌
Sentiment Analysis
北の達人コーポレーション(証券コード: 2930)は、2027年2月期第2四半期決算説明会を開催し、自社の事業概要および成長を支える独自のビジネスモデルについての詳細な解説を行いました。
同社は、化粧品や健康食品の企画・販売を手掛ける D2C(Direct to Consumer)企業 であり、厳格な投資対効果の管理と徹底した内製化体制によって、長年にわたり独自のポジショニングを築いてきました。本レポートでは、同社が開示した事業基盤、商品開発思想、定期購入のユニットエコノミクス、ならびに独自の経営理論である「売上最小化、利益最大化の法則」について網羅的に解説します。
1. 会社概要と通期業績見通し
同社は2000年5月に創業され、2002年5月に設立。東証プライム市場および札証本則市場に上場しています。グループ会社には、ヘアアイロンなどを展開する 株式会社SALONMOON や、 株式会社カラコンダイレクト を擁しています。
開示資料における業績動向および予想は以下の通りです。
- 2026年2月期実績 :売上高 112.1億円 、営業利益 10.0億円
- 2027年2月期通期予想 :売上高 159.6億円 、営業利益 10.5億円
東京本社(歌舞伎座タワー)と札幌本社(さっぽろ創世スクエア)の2拠点体制を敷き、役員・従業員数は250名(2026年5月31日現在)で運営されています。
2. 競争力の源泉:内製化に特化したD2Cビジネスモデル
一般的なEC・通販企業は、広告運用やカスタマーサポート、システム開発などの多くのプロセスを外部パートナーに依存する傾向にあります。しかし、同社は商品製造(OEM委託)および物流発送代行以外の ほぼすべての業務を自前(内製)で運営 しています。
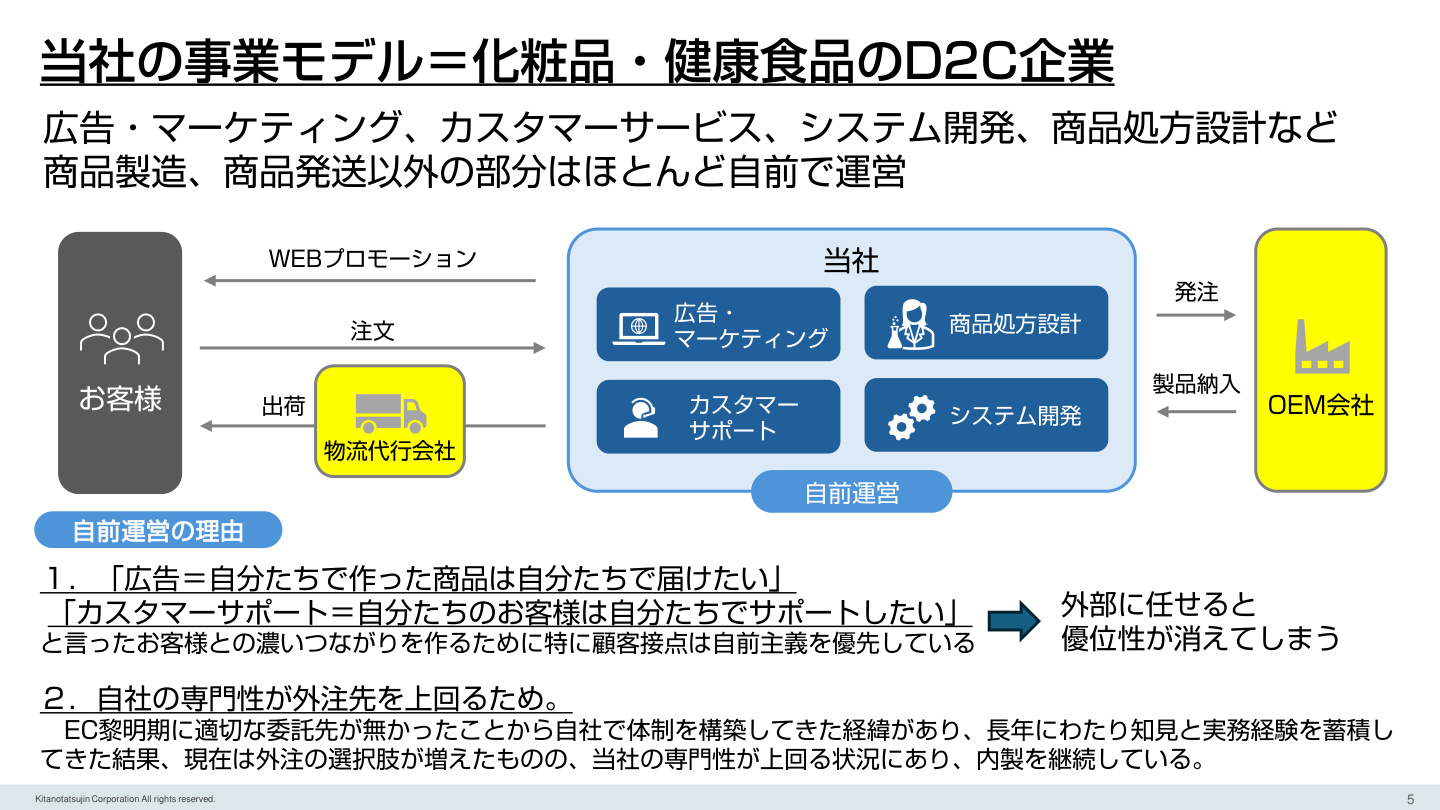
【スライド解説:スライド5が示す事業モデルの優位性】
上記のスライド5は、同社がサプライチェーンの中でどの機能を担い、どの機能を外部委託しているかを明確に示しています。同社が自前運営を徹底する理由は以下の2点に集約されます。
- 顧客接点の自前主義 :「自分たちで作った商品は自分たちで届け、自分たちでサポートしたい」という思想に基づき、広告・マーケティングやカスタマーサポートを直接コントロールすることで顧客との深い結びつきを構築しています。これらを外部に丸投げすると、差別化要素や競争優位性が希薄化するためです。
- 外部を凌駕する専門性の蓄積 :EC黎明期に適切な委託先が存在しなかったことから内製化を開始した結果、社内に蓄積されたノウハウと実務経験が外注業者の専門性を上回る水準に達しています。
この垂直統合に近い内製化モデルが、迅速な改善サイクルと高い収益性を実現するプラットフォームとなっています。
3. 徹底した商品開発ルールと品質管理体制
同社が展開する主力ブランド「北の快適工房」は、万人受けを狙うのではなく、 「ピンポイントかつ深い悩み」に特化 した製品群を展開しています。
- 開発方針 :「びっくりするほど良いものができた時にしか発売しない」 という極めて厳格な基準(「ご満足クオリティー」)を設定しています。
- 品質評価 :使用前・使用段階における品質基準として、オリジナルで 1,527項目 に及ぶ評価項目を設けています。
- 生活環境テストの実施 :全役員・従業員が、実際に顧客へ送付する同梱物(説明書や読本等)を読みながら、顧客と同じ生活環境下で1か月間製品を使用します。「お風呂場に長期間放置しても品質は安定しているか」「説明書に不備はないか」などを現場目線で徹底検証します。
主力製品の実績
- 『カイテキオリゴ』 :便秘傾向者の便通を改善する家庭用オリゴ糖食品。機能性表示食品の届出受領、配合特許取得(第6328422号)、モンドセレクション13回受賞を誇るロングセラー製品です。
- 『ディープパッチシリーズ』 :医療用マイクロニードル技術を応用し、針状に固めた美容成分を角質層に直接届ける化粧品。累計販売枚数は 6,600万枚 を超え、美容用マイクロニードルスキンパッチにおける最大ブランドとして 7年連続でギネス世界記録™ に認定されています。
4. 収益の安定性を生み出す「演歌の戦略」と定期購入モデル
同社の経営思想の一つに、一過性のブームに左右されない 「演歌の戦略」 があります。ポップスのように短期間で爆発的に流行して急速に廃れるモデルを避け、演歌のように長く愛され、長期にわたって安定した売上を生み出す製品開発・育成に注力しています。
この戦略を支えるのが 定期購入ビジネスモデル です。現在、同社は 約30万人弱の定期購入顧客 を抱えています。単発販売型ビジネスでは毎月ゼロから新規売上を獲得し続ける必要がありますが、定期購入モデルでは新規顧客が翌月以降のストック売上として積み上がっていくため、事業規模の拡大とともに売上の予測可能性と安定性が飛躍的に高まります。
5. 定期購入の利益構造とユニットエコノミクス
定期購入モデルを適切に成長させるためには、顧客獲得コスト(CPO)と顧客生涯価値(LTV)の精緻なバランス管理が不可欠です。
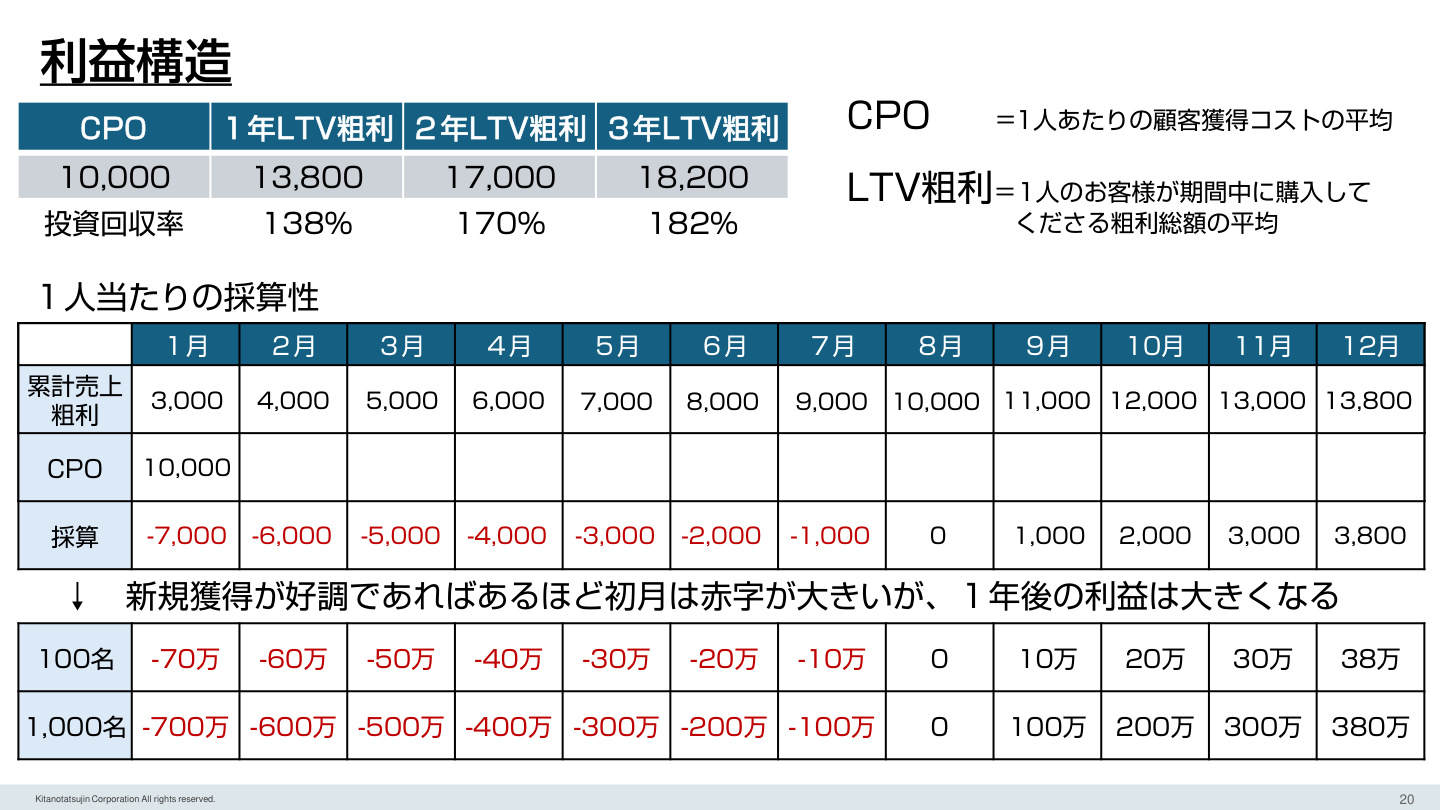
【スライド解説:スライド20が示す利益構造のメカニズム】
スライド20は、同社における新規顧客獲得時の投資回収シミュレーションを示しています。
- CPO(顧客獲得コスト) :1人当たり10,000円
- LTV粗利の推移 :
- 1年LTV粗利: 13,800円 (投資回収率 138% )
- 2年LTV粗利: 17,000円 (投資回収率 170% )
- 3年LTV粗利: 18,200円 (投資回収率 182% )
この構造下では、獲得初月は顧客1人当たり3,000円の粗利に対して10,000円のCPOが発生するため、初月単体では 7,000円の赤字(採算マイナス) となります。新規獲得が好調であればあるほど、会計上の初月赤字は拡大します。
しかし、獲得した顧客が継続利用することで、7か月目には累積粗利がCPOと均衡し(回収完了)、8か月目以降は純粋な利益貢献期間へと移行します。1年後には1人当たり3,800円の利益を生み出す設計となっており、 「先行投資としての赤字を許容し、LTV粗利によって長期で確実に回収する」 というユニットエコノミクスが完全に確立されています。
6. 独自理論「売上最小化、利益最大化の法則」の実践
同社の経営哲学の根底にあるのが、木下勝寿代表取締役社長の原体験から構築された 「売上最小化、利益最大化の法則」 です。
創業当初、手元資金が極めて乏しく「赤字=即死」という環境に置かれたことから、「売上を伸ばす」ことではなく「投じた広告費に対して確実に手元に残る利益」を徹底追求する思想が形成されました。さらに、企業規模が拡大する過程で「商品受注数や出荷数の増大に伴い、バックヤード部門の固定費も連動して膨張する」という課題に直面し、 「同じ利益額であれば、売上は少ないほうが固定費リスクを低く抑えられ、経営上優れている」 という結論に至りました。
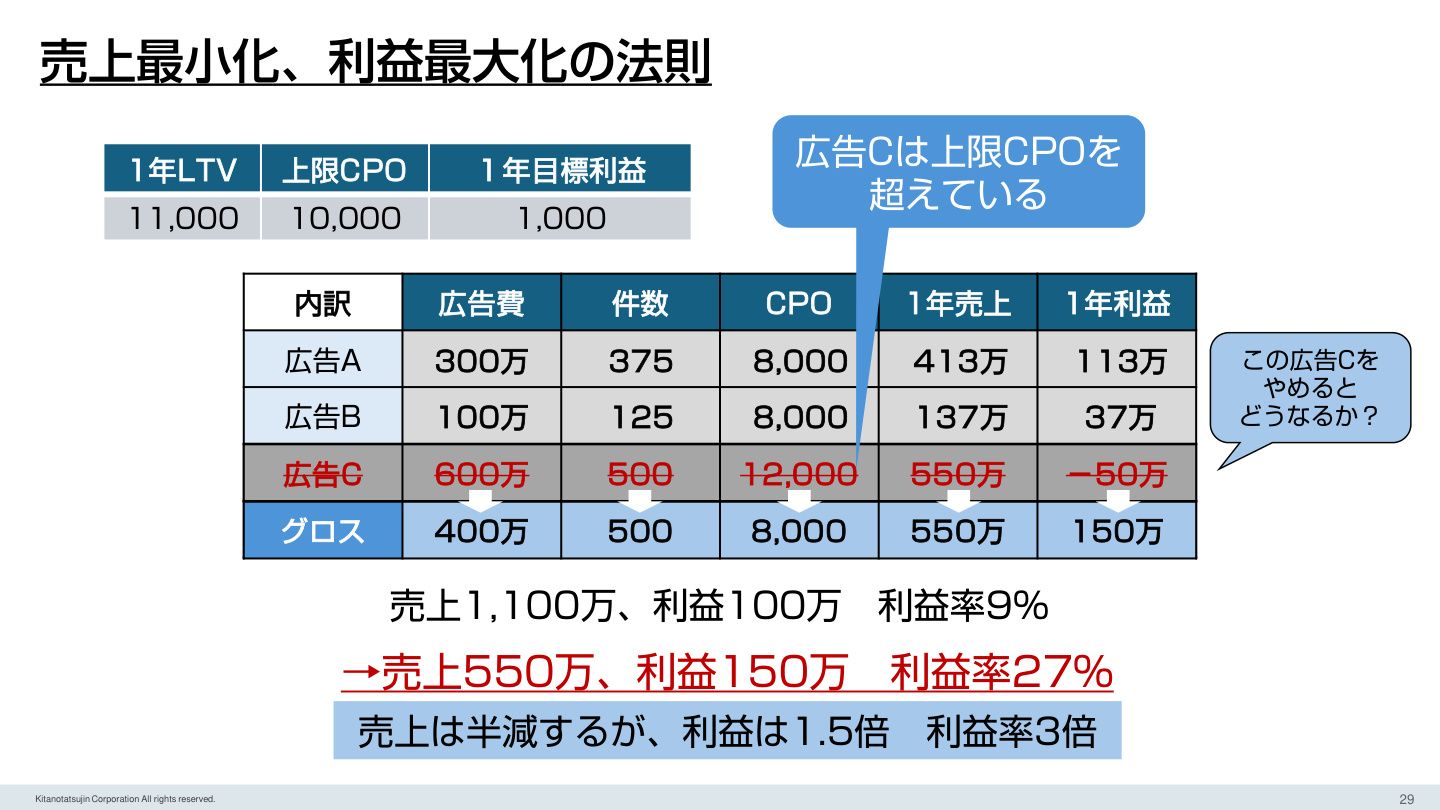
【スライド解説:スライド29が示す収益改善のロジック】
スライド29は、広告ごとの限界採算を分析し、不採算な施策を排除することでいかに利益構造が劇的に改善されるかを具体的に示したものです。
- 改善前(全体合算) :
- 広告費:1,000万円、獲得件数:1,000件、CPO:10,000円(上限CPO以内)
- 1年売上:1,100万円、1年利益: 100万円 、利益率: 9%
- 内訳の分析 :
- 広告A:広告費300万円、CPO 8,000円、1年利益 113万円
- 広告B:広告費100万円、CPO 8,000円、1年利益 37万円
- 広告C:広告費600万円、CPO 12,000円(上限超過)、1年利益 ▲50万円(赤字)
- 改善後(不採算の広告Cを停止) :
- 広告費:400万円、獲得件数:500件、CPO:8,000円
- 1年売上:550万円( 売上は半減 )
- 1年利益: 150万円 (利益は1.5倍に増加 )
- 利益率: 27% (利益率は3倍に向上 )
全体集計では一見黒字に見える施策であっても、媒体別・クリエイティブ別に限界CPOを厳密に管理し、赤字要因を切り捨てることで、 「売上規模を縮小させながら利益総額と利益率を同時に向上させる」 ことが可能になります。同社は過去、この数理的アプローチを愚直に回し続けることで、無借金経営のまま売上高100億円・利益29億円を達成した実績を持っています。
7. 企業理念と将来展望
同社は中長期的な方針として以下の理念を掲げています。
- Mission :びっくりするほど良い商品で世界のQOLを1%上げる
- Vision :日本を代表する次世代のグローバルD2Cメーカーになる
- Value :「おもしろい」をカタチにして「ありがとう」を生み出す達人集団
北の達人コーポレーションは、自社開発力・徹底した品質管理・内製化されたオペレーション・精緻なユニットエコノミクスを組み合わせ、持続可能な高収益体質を維持しながら、国内にとどまらないグローバル展開を見据えた事業活動を推進しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。