

中本パックス 2027年2月期中間期決算:過去最高益を大幅更新、IT・工業材の伸長と「PDコーター」本格稼働で高付加価値化が加速
Sentiment Analysis
概要:売上高・営業利益ともに過去最高を更新、大幅な増収増益を達成
中本パックス株式会社の2027年2月期中間期(2026年3月〜8月)連結業績は、売上高が前年同期比12.3%増の 28,068百万円 、営業利益が同52.4%増の 2,454百万円 、経常利益が同59.4%増の 2,499百万円 、親会社株主に帰属する中間純利益が同54.8%増の 1,641百万円 となりました。売上高・各段階利益のすべてにおいて期初計画を大幅に上回り、中間期としての過去最高実績を更新しています。
原材料価格、インキ代、エネルギーコスト、物流費が高止まりを続ける厳しい外部環境の下にありながら、主力である食品関連における価格転嫁や高付加価値品の伸長に加え、スマートフォンや半導体関連向けが牽引するIT・工業材関連の急速な需要回復が業績を押し上げました。さらに、2026年9月より埼玉新工場において次世代部材開発に向けた「 PDコーター (Process Development Coater)」が稼働を開始するなど、中長期の成長基盤構築も計画通り進捗しています。
1. 2027年2月期 中間期連結業績ハイライト
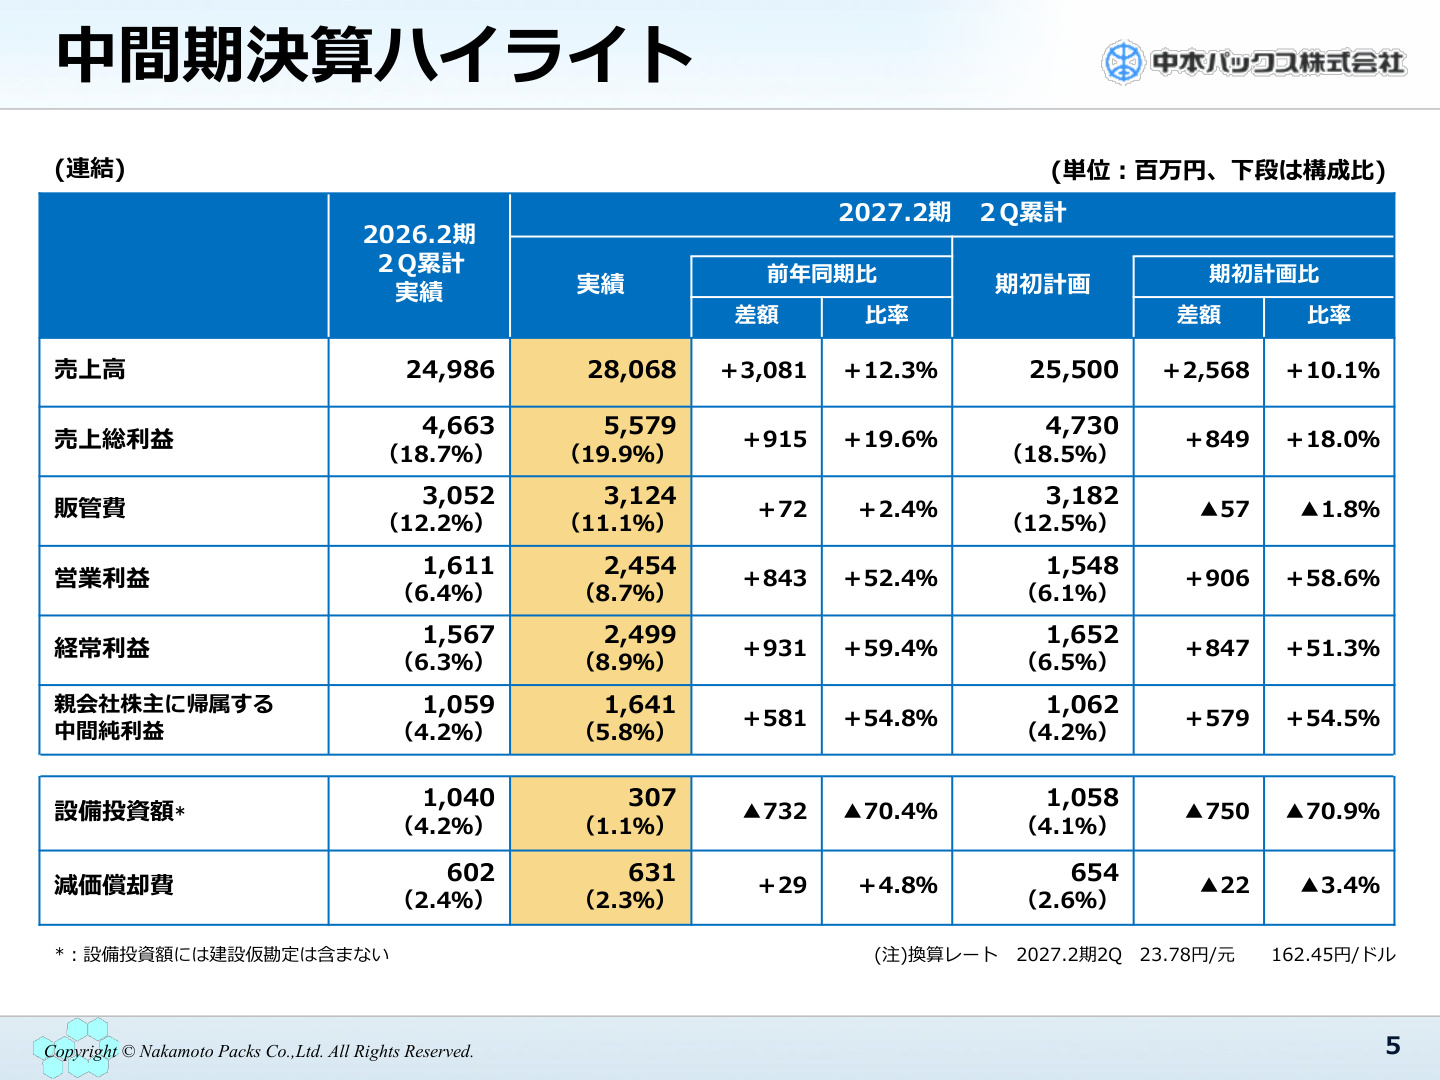
中間期累計実績を前年同期実績および期初計画と比較した主要指標は以下の通りです。
- 売上高 : 28,068百万円(前年同期比 +12.3%、期初計画比 +10.1%)
- 売上総利益 : 5,579百万円(前年同期比 +19.6%、期初計画比 +18.0%、売上総利益率 19.9%)
- 販売費及び一般管理費 : 3,124百万円(前年同期比 +2.4%、期初計画比 ▲1.8%、販管費率 11.1%)
- 営業利益 : 2,454百万円(前年同期比 +52.4%、期初計画比 +58.6%、営業利益率 8.7%)
- 経常利益 : 2,499百万円(前年同期比 +59.4%、期初計画比 +51.3%、経常利益率 8.9%)
- 親会社株主に帰属する中間純利益 : 1,641百万円(前年同期比 +54.8%、期初計画比 +54.5%、純利益率 5.8%)
- 設備投資額 : 307百万円(前年同期 1,040百万円)
- 減価償却費 : 631百万円(前年同期比 +4.8%)
売上総利益率が前年同期の18.7%から 19.9% へと1.2ポイント改善した一方、販管費の増加率は2.4%にとどまり、販管費率は12.2%から 11.1% へと低下しました。この結果、営業利益率は前年同期の6.4%から 8.7% へと大幅に拡大しています。
2. 営業利益の増減要因分析
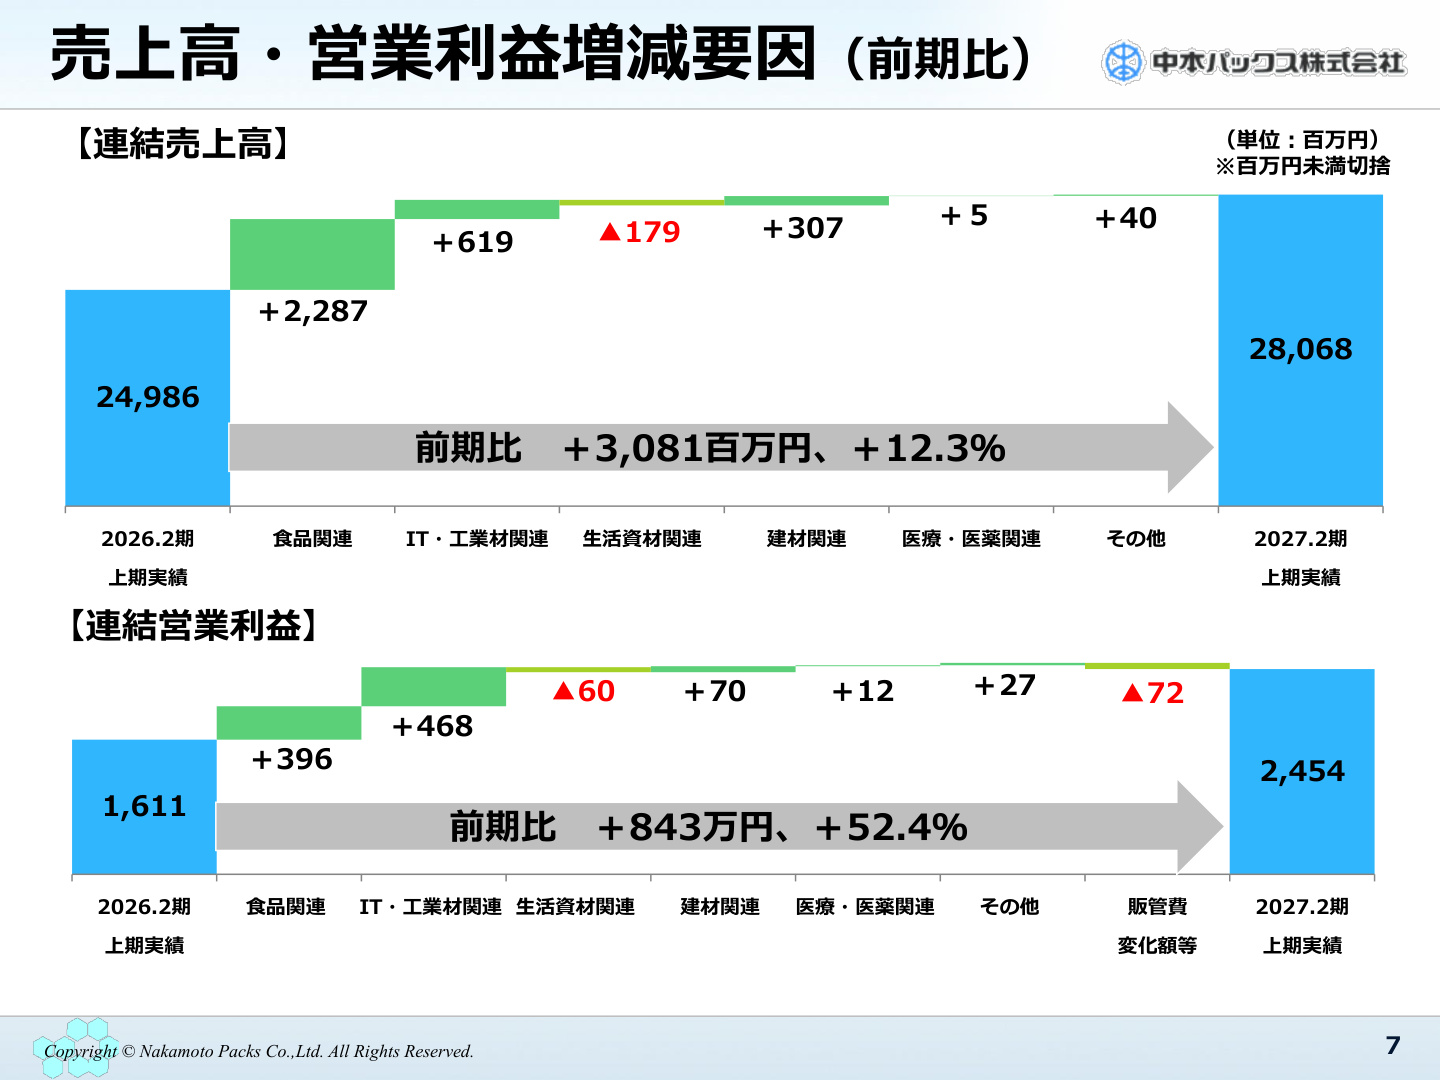
前期実績1,611百万円から当期実績2,454百万円へと、営業利益が 843百万円増加(+52.4%) した詳細な内訳は下図の通りです。
要因の背景と考察
スライド4のウォーターフォールチャートに示されている通り、利益拡大を支えたプラス要因がコスト上昇のマイナス要因を大きく上回る構造となっています。
- 製造コスト増(▲264百万円) : 原反、インキ、光熱費、物流費の高止まりが利益の下押し要因となりました。
- 新規獲得の販売活動及び価格転嫁(+344百万円) : コスト上昇に対する適切な販売価格への是正交渉が進展し、コストアップを上回る利益改善効果を発揮しました。
- 生産効率改善(+339百万円) : 工場稼働の最適化や工程改善による生産性向上が大幅なコスト圧縮に寄与しました。
- IT・工業材関連の利益増加額(+401百万円) : 高採算なIT・工業材関連製品の出荷数量増加が、全社利益を最も強力に牽引しました。
- 商品仕入の最適化による効果額(+93百万円) : 調達ルートの見直しや購買条件の最適化が奏功しました。
- 販管費増(▲72百万円) : 事業拡大に伴う管理コスト等の微増にとどまり、増益を阻害しませんでした。
価格転嫁と生産効率改善の自社努力に加え、高付加価値領域であるIT・工業材関連の急伸が噛み合ったことが、今回の営業利益5割増という高成長を実現した主因です。
3. 四半期推移に見る収益性の急伸
四半期単位の推移を見ると、第2四半期(6月〜8月)における業績の伸びが際立っています。
第2四半期単体での利益率二桁達成の背景
スライド6の四半期グラフから明らかなように、2027年2月期は第1四半期・第2四半期ともに売上高・利益ともに過去最高水準を記録しました。 特筆すべきは第2四半期(2Q)の実績です。売上高は 15,300百万円 、営業利益は 1,654百万円 に達し、売上高営業利益率は 10.8% と、過去数年間のレンジ(4%〜7%台)を大きく上回る水準へと急上昇しました。 背景には、スマートフォンなどのモバイル機器関連や半導体関連向け部材の出荷が本格化したこと、環境対応型や機能性包材であるトップシールや紙関係製品の販売構成比が高まったことが挙げられます。第1四半期(営業利益799百万円、利益率6.3%)から第2四半期にかけて利益率が劇的に改善しており、高付加価値製品の販売比率増加が営業利益率の押し上げに寄与したことが確認できます。
4. 用途別(セグメント別)状況の詳細
中間期の用途別売上高および売上総利益の動向は以下の通りです。
(1) 食品関連(売上構成比:最大)
- 売上高 : 18,146百万円(前年同期 15,859百万円、+2,287百万円)
- 売上総利益 : 2,692百万円(前年同期 2,295百万円、売上総利益率 14.8%)
- 動向 : 既存のヨーグルトやチーズ向け乳製品包材、豆腐用包材、ソーセージ等の食肉加工品向け包材、冷凍食品向け包材が堅調に推移しました。さらに、農産向けフードパックや水産加工品向け包材が好調だったほか、コンビニエンスストア向けの容器成型加工も順調に推移しました。5月〜7月には一部で供給不安に伴う前倒し需要も発生し、増収増益を支えました。
(2) IT・工業材関連(高収益ドライバー)
- 売上高 : 5,234百万円(前年同期 4,615百万円、+619百万円)
- 売上総利益 : 1,504百万円(前年同期 1,035百万円、売上総利益率 28.7% )
- 動向 : 売上総利益率が前年同期の22.4%から28.7%へと大幅に上昇しました。スマートフォン用途を中心とするモバイル機器関連(構成比28.1%)や、電子部品パッケージ材料等の半導体関連(構成比17.6%)、EC関連資材などの産業資材関連(構成比32.8%)が揃って好調に推移しました。自動車関連(車内装材)は減少したものの、高採算な電子材料の伸長がセグメント利益を前年同期比で468百万円押し上げました。
(3) 生活資材関連
- 売上高 : 2,185百万円(前年同期 2,365百万円、▲179百万円)
- 売上総利益 : 916百万円(前年同期 977百万円、売上総利益率 41.9%)
- 動向 : テレビショッピングの放映枠縮小により衣類用圧縮袋や収納関連商材、防ダニ関連商材が減少したほか、国内不況や円安、米国関税を背景とした中国勢との競合が継続し、減収減益(営業利益ベースで▲60百万円)となりました。一方で、キッチンマットなどのキッチン・衛生関連商材や自社ブランド商品は堅調さを維持しています。
(4) 建材関連
- 売上高 : 1,197百万円(前年同期 889百万円、+307百万円)
- 売上総利益 : 191百万円(前年同期 121百万円、売上総利益率 16.0%)
- 動向 : 壁紙向け印刷や表面機能コーティングを施した高付加価値建材が増加し、新規案件の受注が寄与したことで大幅な増収増益(営業利益ベースで+70百万円)となりました。
(5) 医療・医薬関連
- 売上高 : 812百万円(前年同期 807百万円、+5百万円)
- 売上総利益 : 188百万円(前年同期 176百万円、売上総利益率 23.2%)
- 動向 : 輸液関係包材や市販薬用包材が堅調に推移した一方、高価格帯の貼付剤向けや医療用包装袋の一部原材料高騰・減少があり、横ばい圏の推移となりました。
5. 財政状態およびキャッシュ・フローの状況
財政状態(2026年8月末時点)
- 総資産 : 43,776百万円(前期末比 +3,253百万円)
- 流動資産は27,794百万円(前期末比 +2,553百万円)。現金及び預金(+870百万円)、売上債権(受取手形・売掛金・電手等で計+1,156百万円)、棚卸資産(+793百万円)が増加しました。
- 固定資産は15,982百万円(前期末比 +699百万円)。有形固定資産の取得等が進んでいます。
- 負債合計 : 20,126百万円(前期末比 +1,696百万円)
- 短期借入金(+1,291百万円)や支払手形及び買掛金(+564百万円)が増加しました。
- 純資産合計 : 23,650百万円(前期末比 +1,556百万円)
- 利益剰余金(内部留保)が中間純利益の計上により 1,311百万円増加 し、為替換算調整勘定も203百万円増加しました。
- ネット有利子負債 : 460百万円(前期末比 +368百万円)
キャッシュ・フロー(2027年2月期 中間期累計)
- 営業活動によるキャッシュ・フロー : +829百万円(前年同期は+949百万円)。税金等調整前中間純利益2,499百万円を計上したものの、事業規模拡大に伴う売上債権の増加(▲1,134百万円)および棚卸資産の増加(▲746百万円)が資金需要となりました。
- 投資活動によるキャッシュ・フロー : ▲958百万円(前年同期は▲720百万円)。固定資産の取得による支出(▲1,181百万円)などが主因です。
- フリー・キャッシュ・フロー : ▲128百万円(前年同期は+228百万円)。
- 財務活動によるキャッシュ・フロー : +902百万円(前年同期は▲423百万円)。短期借入金の純増(+1,291百万円)等により、成長投資と運転資本を機動的に手当てしています。
- 現金及び現金同等物の中間期末残高 : 8,421百万円 (期首から851百万円増加)と、手元流動性は十分に確保されています。
6. 新規「PDコーター」導入と次世代バッテリー・電子材料展開
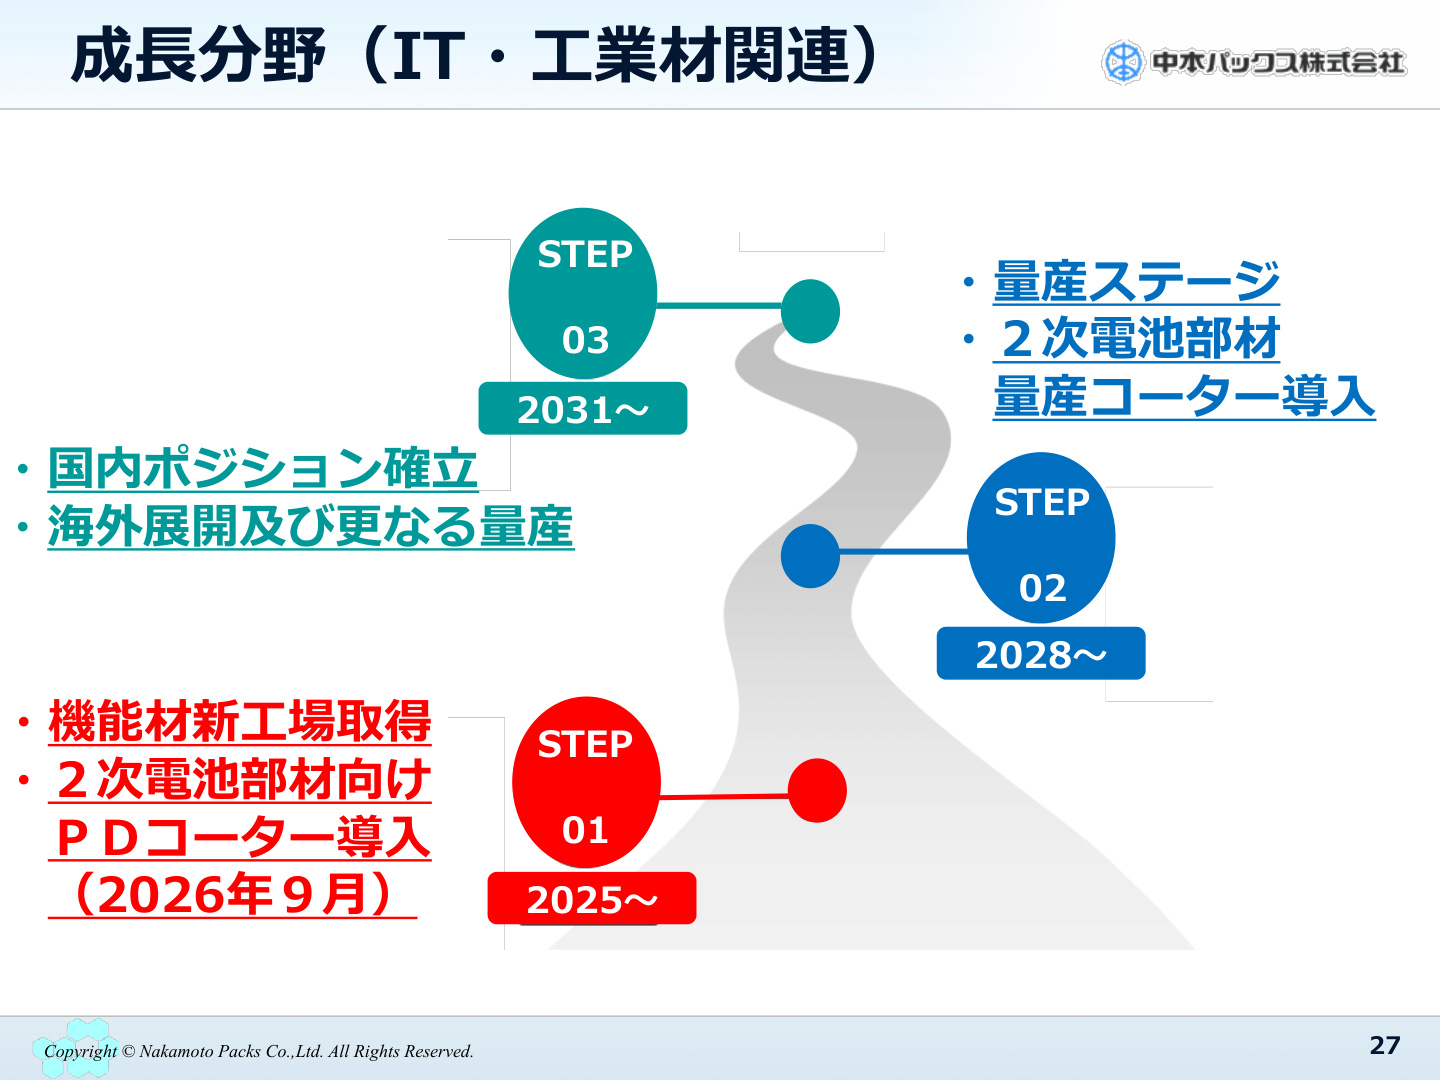
中本パックスの中長期成長戦略において最大のハイライトとなるのが、研究開発および量産化を見据えた「 PDコーター(Process Development Coater) 」の稼働です。
成長戦略における重要性と背景
スライド26に示されている通り、同社は従来の受託加工の枠を超え、先端産業分野への新規参入を本格化させています。
- PDコーターの位置付け : 単なる基礎研究用ではなく、量産を見据えた塗工方式等の工程開発を行う設備として位置付けられています。小型試作機(マルチコーター:塗布量0.1kg〜)と量産機(量産コーター:塗布量10kg〜、速度10〜250m/min)の間を埋める中間設備(塗布量2kg〜、速度1〜20m/min、間欠塗工可能)であり、顧客の量産化ハードルを大幅に下げる役割を担います。
- 参入領域の拡大 :
- 2次電池 : 全固体電池、リチウムイオン電池、ナトリウムイオン電池、電池部材向け機能性コーティング。
- 半導体・電子材料 : 機能性コート、絶縁材料、導電材料、回路形成、微細パターン印刷。
- 環境・脱炭素 : PFAS代替材料、バイオマス材料、リサイクル対応材料。
- 医療・ヘルスケア : メディカルフィルム、診断材料、ウェアラブルデバイス向け材料。
- ロードマップと数値目標 : 2026年9月末に埼玉新工場で稼働を開始(STEP 1)しており、委託試作・自社開発を推進。今後、実機検証(STEP 2)を経て実機量産移管(STEP 3)へと進めます。同社は「機能材受託加工NO.1」を目指すとともに、 次世代バッテリー事業において売上高100億円を目指す という意欲的な目標を掲げています。また、2027年2月期中を目標に埼玉新工場内への 研究開発拠点「R&Dセンター」の開設 も計画されています。
7. 重点取り組み:環境経営とSCM改革
持続的成長に向けた事業構造改革として、以下の重点施策が進められています。
(1) 環境経営の推進とRNSPの収益化
株式会社リコーとの協業による RNスマートパッケージング株式会社(RNSP) の収益化を推進しています。
- ラベルレスサーマル : フィルムへ直接印字することでラベルを不要化し、プラスチック使用量やSKU・在庫管理業務を削減。コンビニや冷凍弁当向けにトップシール用途での採用が拡大しています。
- スマレンジ® : 特殊インキを塗工することで電子レンジ加熱時に自動蒸通する独自包材。株式会社アクセアの冷凍弁当などに採用されています。
- バリアコート紙「RESC®」 : 脱プラ・紙化を推進する高機能バリア紙素材であり、青果物用ダンボールなどで採用が進んでいます。
(2) SCM部設立による物流最適化とコスト削減
「物流効率化法」や「物流2030年問題」への対応として、SCM部を新設し生産工順の変更とサプライチェーン再構築を推進しています。
- トラック予約システム導入による荷待・荷役時間の削減。
- 生産拠点の再編による物流「量・距離・回数・積載率」の適正化。
- 2026年の法令順守・拠点再編(ステップ1)から、2027年の輸配送管理システム導入(ステップ2)、2028年の受注〜配車一元化(ステップ3)、2030年のハブ&スポーク型拠点再設計(ステップ5)へと段階的に物流生産性を向上させる計画です。
8. 通期業績予想および中期経営計画の進捗
2027年2月期 通期連結業績見通し(2026年9月14日上方修正開示)
中間期の好調な進捗を踏まえ、通期業績予想は期初計画から上方修正されています。
- 売上高 : 55,000百万円(前期比 +10.8%)
- 売上総利益 : 10,274百万円(前期比 +12.4%、売上総利益率 18.7%)
- 営業利益 : 3,874百万円(前期比 +30.8%、営業利益率 7.0%)
- 経常利益 : 4,000百万円(前期比 +31.0%、経常利益率 7.3%)
- 通期予想の親会社株主に帰属する当期純利益 : 2,566百万円(前期比 +17.9%、純利益率 4.7%)
- 設備投資額(計画) : 1,560百万円(前期比 +6.0%)
- 減価償却費(計画) : 1,373百万円(前期比 +9.0%)
- 想定為替レート : 142.0円/ドル、20.1円/元
下期の留意点と見通し
下期においては、中東情勢の緊迫化に伴う原材料・インキ価格の追加上昇リスクや、上期に見られた食品包材の前倒し需要の反動減が想定されています。一方で、スマートフォンや半導体関連の堅調な受注継続、PDコーターの稼働による試作から量産への移行、環境対応包材の採用拡大を推進することで、増収増益の達成を見込んでいます。
中期経営計画2027および長期ビジョン
同社が推進する「中計2027(2027年2月期〜2029年2月期)」では、 目標としてROE 13%以上 を掲げています。
- 2027年2月期(修正予想):売上高 550億円 / 経常利益 40.0億円
- 2028年2月期(目標):売上高 560億円 / 経常利益 40.0億円
- 2029年2月期(目標):売上高 600億円 / 経常利益 47.5億円
- 長期目標 :売上高 700億円 / 経常利益 60.0億円
中本パックスは、食品向けなどの安定収益基盤で着実にキャッシュを生み出しつつ、PDコーターを梃子とした次世代バッテリー・半導体材料等の高付加価値領域へのシフトを加速させており、中計目標の達成に向けた歩みを着実に進めています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。