

オキサイド 2027年2月期第2四半期決算:半導体事業の躍進で大幅増収増益を達成、通期予想上方修正と中計目標の前倒し達成へ
Sentiment Analysis
概要とエグゼクティブ・サマリー
株式会社オキサイド(証券コード:6521)が発表した2027年2月期第2四半期決算は、主力事業である 半導体事業が牽引役となり、大幅な増収および営業利益の黒字転換を達成 する力強い内容となりました。
当上半期における全社売上高は49億3,500万円(前年同期比+7億8,400万円)、営業利益は6億4,100万円(前年同期は1億8,900万円の赤字)となり、営業利益率は 13.0% (前年同期比+17.6ポイント)、EBITDAマージンは 19.6% (前年同期比+13.3ポイント)と、収益性指標が飛躍的に高まっています。これら主要4指標はいずれも社内予想を上回り、特に第2四半期(単四半期)の営業利益率は16.1%に達しました。
これに伴い、同社は 2027年2月期の通期連結業績予想を上方修正 しました。売上高は従来の98億2,800万円から103億2,300万円へ、営業利益は9億3,300万円から13億6,700万円へと引き上げられています。また、中長期の成長ドライバとして期待される生成AI・データセンター市場の急拡大を受け、光通信向け「ファラデー回転子」への大型設備投資を決定するなど、積極的な攻めの姿勢と財務健全性の改善(Net Debt/EBITDAの低下)を両立させています。
2027年2月期 上半期連結業績の実績分析
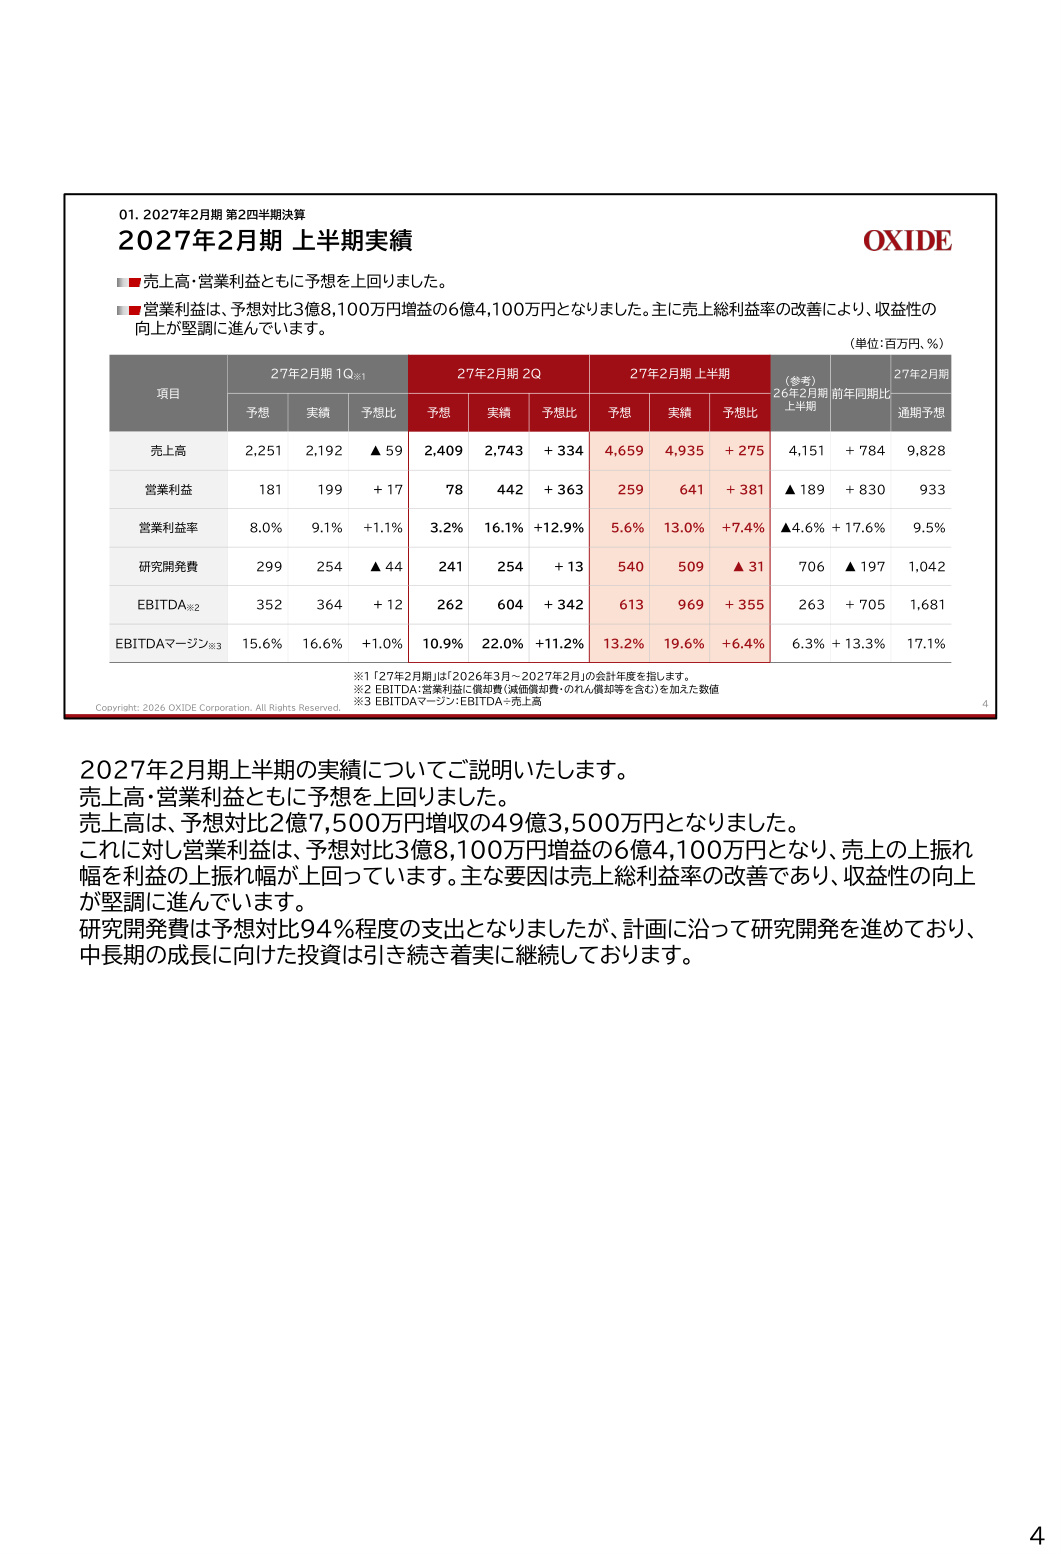
以下のスライドは、2027年2月期第1四半期・第2四半期および上半期累計の実績を、当初予想および前年同期比と対比してまとめたものです。
スライド解説と業績の背景
上記スライドが示す通り、2027年2月期上半期の売上高は49億3,500万円となり、当初予想比で2億7,500万円の増収となりました。特筆すべきは営業利益の伸びであり、予想比で3億8,100万円増益となる6億4,100万円に到達しています。売上の上振れ幅(+2億7,500万円)を利益の上振れ幅(+3億8,100万円)が上回る構造となっており、その主因は 売上総利益率の大幅な改善 によるものです。
四半期推移を見ると、第1四半期の営業利益1億9,900万円(営業利益率9.1%)から、第2四半期には売上高27億4,300万円、営業利益4億4,200万円(営業利益率16.1%)へと急拡大しています。研究開発費は上半期累計で5億900万円(予想比94%水準)を投じ、将来の技術基盤への投資を維持しつつも、EBITDAは9億6,900万円(マージン19.6%)と高い水準を確保しました。前年同期の営業赤字(▲1億8,900万円)から完全に脱却し、強固な収益化フェーズへ移行したことが明確に示されています。
事業セグメント別の詳細動向
1. 半導体事業:市場成長を凌駕する拡大と過去最高水準の受注
全社の好業績を牽引したのが半導体事業です。上半期の売上高は 32億5,900万円(前年同期比+70%増収、予想比+3億3,800万円) に達しました。半導体製造装置(WFE)市場の拡大(SEMI予測で2026年+23.2%)を大幅に上回るペースで推移しており、同社が高いシェアを有する 単結晶・レーザ製品の出荷が好調 に推移しています。
受注動向においても、上半期の受注高は 過去最高となる34億5,600万円 (前年同期は19億5,100万円)を記録しました。第2四半期末時点の受注残高も33億9,000万円と高水準を維持しており、第3四半期に入った9月にも大型受注を獲得するなど、極めて堅調な受注モメンタムが続いています。
さらに、技術・事業開発面では以下の重要施策が進展しています。
- 先端半導体後工程向け深紫外フェムト秒レーザの開発 :波長変換技術とポーランドFluence社のフェムト秒レーザ技術を融合し、波長258nmの高出力・短パルスレーザを開発。CoWoSやCoPoSといった先端パッケージング、光電融合CPO(Co-Packaged Optics)向け微細加工市場への展開を加速。
- 経営戦略アドバイザーの招聘 :元東芝の半導体事業責任者であり、IEEE Robert N. Noyce Medal受賞者である 香山晋氏を経営戦略アドバイザーとして招聘 。事業ポートフォリオの拡充とグローバル展開を強化。
2. ヘルスケア事業:原材料高騰への対応と取引条件見直し
ヘルスケア事業の上半期売上高は 8億7,400万円 (予想比+3,600万円、前年同期比▲2億8,500万円)となりました。第1四半期に期ずれとなった出荷分が第2四半期に寄与したため、上半期計画は達成したものの、前年同期比では減収となっています。 現在、 主要原材料の調達環境悪化および価格高騰 に直面しており、主要顧客との間で取引条件の見直し協議を継続しています。同社は収益性を重視し、適正なマージンを確保できる条件交渉に注力しています。
3. 新領域事業:データセンター向け需要と期ずれの影響
新領域事業の上半期売上高は 8億円 (予想比▲9,900万円、前年同期比▲2億7,100万円)となりました。生成AI普及に伴うデータセンター向けファラデー回転子の出荷は概ね計画通りに推移したものの、その他分野の一部案件が下期へ期ずれしたことが下振れ要因となりました。ただし、注力分野である光通信・データセンター向けの引き合いは極めて強い状況が続いています。
2027年2月期 通期連結業績予想の上方修正
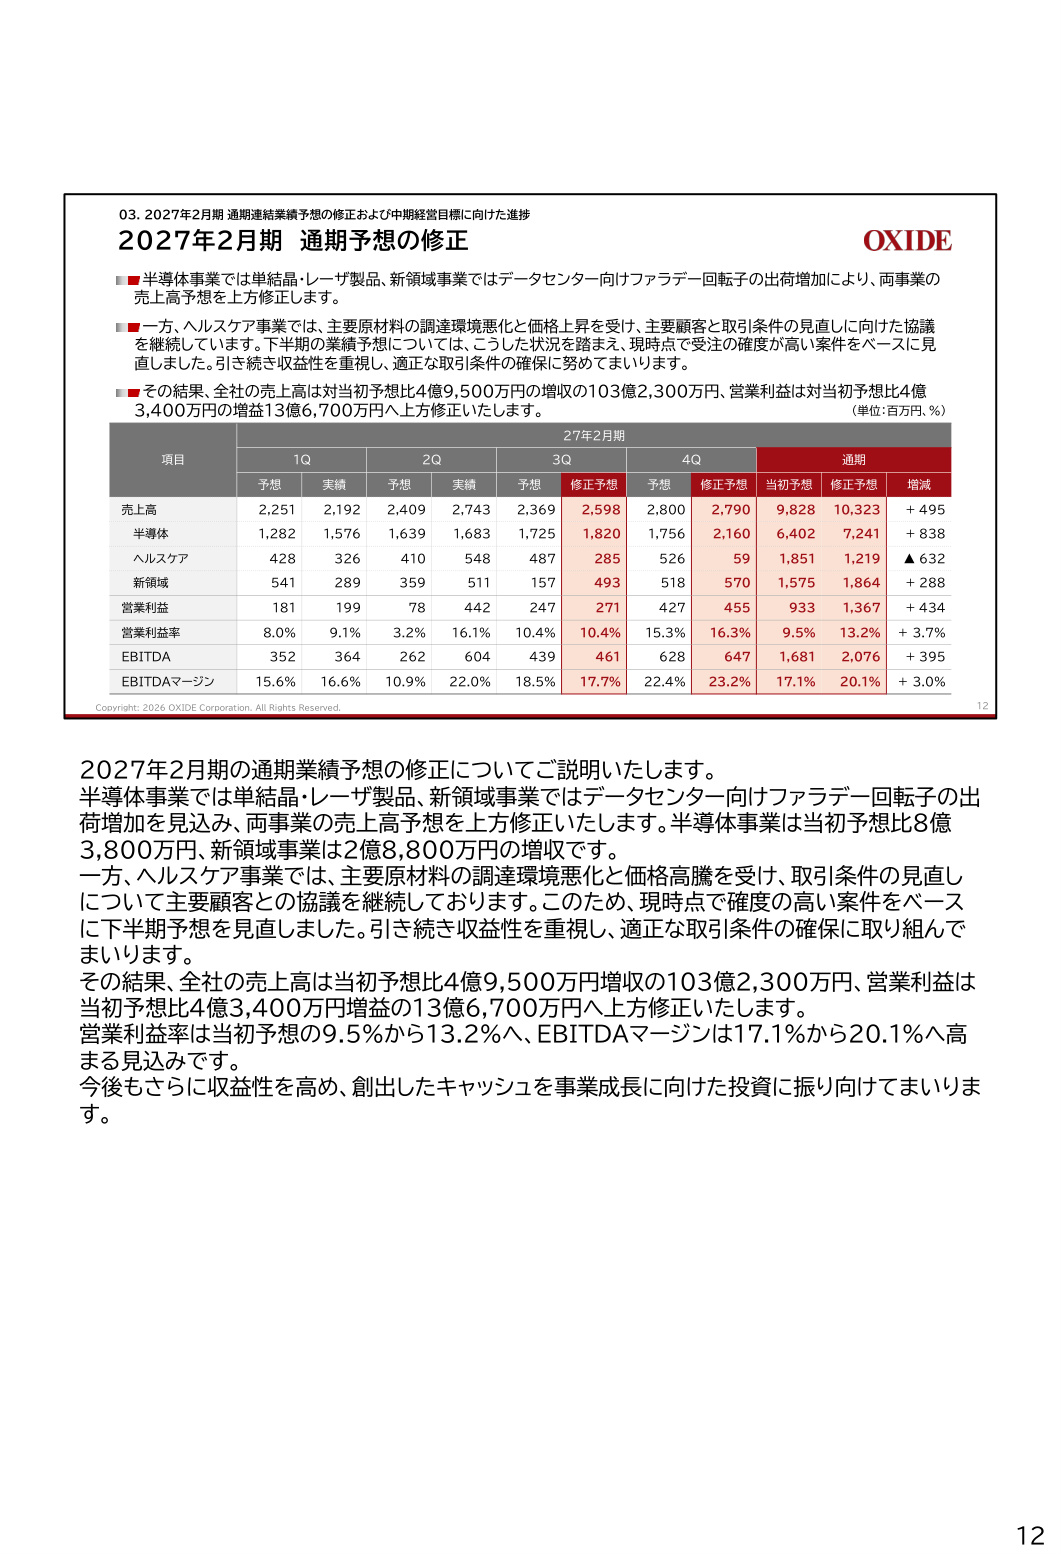
上半期の好調な進捗と下期の見通しを反映し、通期連結業績予想が上方修正されました。その詳細な内訳を示したのが以下のスライドです。
スライド解説と修正のポイント
通期予想の修正において最も注目すべきは、 売上高が100億円の大台を超えて103億2,300万円 (期初予想比+4億9,500万円)、 営業利益が13億6,700万円 (期初予想比+4億3,400万円、+46.5%の大幅上方修正)に引き上げられた点です。
セグメント別の修正内容はメリハリが効いています。
- 半導体事業 :期初予想の64億200万円から 72億4,100万円(+8億3,800万円) へ大幅増額。下期も高水準な出荷が続く見通しです。
- 新領域事業 :データセンター向けファラデー回転子の出荷増を見込み、期初予想15億7,500万円から 18億6,400万円(+2億8,800万円) へ上方修正。
- ヘルスケア事業 :原材料高騰と取引条件見直しの協議状況を踏まえ、確度の高い案件をベースに見直した結果、期初予想18億5,100万円から 12億1,900万円(▲6億3,200万円) へ減額。
このポートフォリオのシフトにより、通期の営業利益率は当初の9.5%から 13.2%(+3.7ポイント) へ、EBITDAマージンは17.1%から 20.1%(+3.0ポイント) へと大幅に向上する見通しです。
中期経営目標に向けた進捗:営業利益率目標を1年前倒し達成へ
同社が2026年4月に開示した中期経営目標では、2028年2月期に「営業利益率12%、EBITDAマージン22%」、2029年2月期に「売上高130億円、営業利益率14%、EBITDAマージン23%」を掲げていました。
今回の通期予想上方修正(営業利益率13.2%)により、 2028年2月期に設定していた営業利益率12%という目標を、1年前倒しで達成する見込み となりました。また、EBITDAマージン20.1%も2028年2月期目標(22%)の射程圏内に入っています。会社側は下期の進捗を見極めた上で、中期経営目標の見直しを検討する方針を示しています。
成長投資戦略と財務健全性の両立
収益性の急回復を背景に、同社は生成AI市場の爆発的成長を捉えるための設備投資を果敢に進めています。
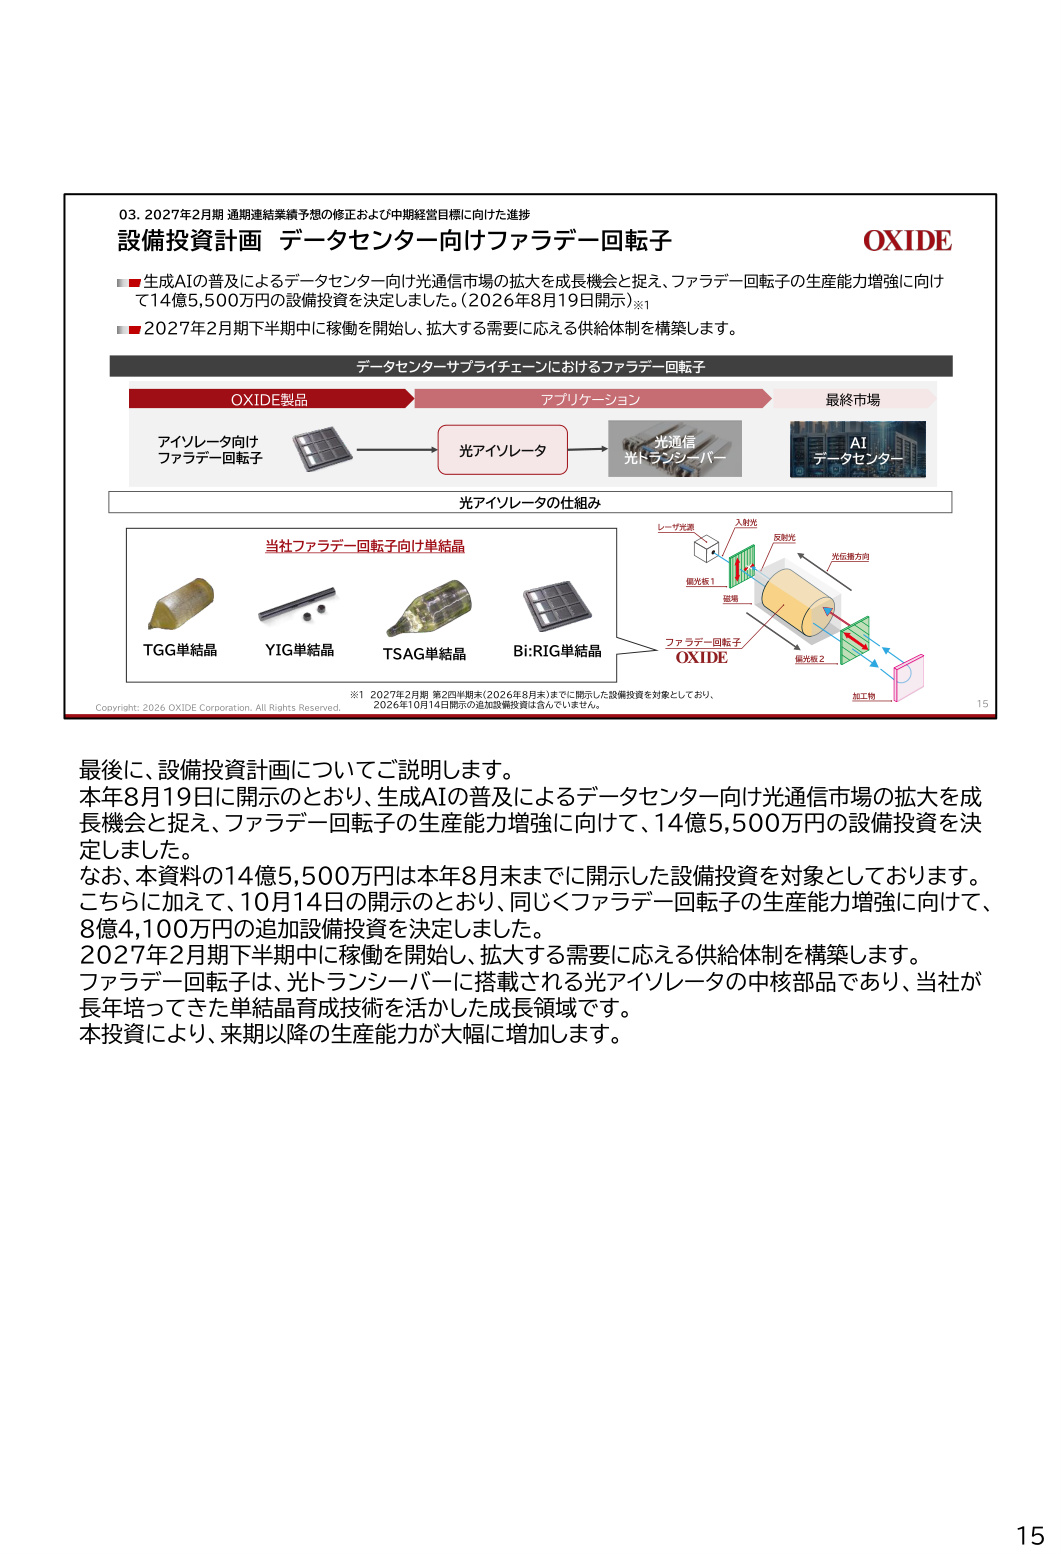
スライド解説と設備投資計画
上記スライドに示されている通り、同社はデータセンター向け光トランシーバーの基幹部品である 光アイソレータ用ファラデー回転子 の生産能力増強に向け、大規模な投資を決定しました。2026年8月19日に開示した14億5,500万円の設備投資に加え、10月14日にはさらに8億4,100万円の追加投資を決定しています。2027年2月期下期中にも順次稼働を開始し、来期以降の急増する需要に対応できる供給体制を整える計画です。
これにより、2027年2月期の設備投資総額は期初計画の15億5,500万円から 約30億円弱へと倍増 する見込みとなっています(※10月14日開示の追加分を除く)。
財務健全性の着実な改善
大規模な設備投資を推進する一方で、利益成長に伴うキャッシュ創出力の向上により、財務体質は急速に健全化しています。
- Net Debt/EBITDA :2025年2月期末の7.1倍から、2026年2月期末に3.7倍、そして 2027年2月期第2四半期末には2.6倍へと大幅に低下 しました。
- 自己資本比率 :2027年2月期第2四半期末時点で 34.7% となり、前期末比で+2.9ポイント上昇しています。
このように、財務規律を適切に維持しながら、高成長市場への先行投資を着実に実行するサイクルが確立されつつあります。
まとめと今後の注目点
オキサイドの2027年2月期第2四半期決算は、 半導体ウエハ欠陥検査装置向けレーザ・単結晶の需要拡大を背景とした本業の圧倒的な回復 と、 AI・データセンター向けファラデー回転子という第2の柱の育成 が明確に示された節目となりました。
今後の注目ポイントとしては、以下の点が挙げられます。
- 半導体事業の受注残の消化と先端後工程向け新製品(深紫外フェムト秒レーザ)の事業化進捗
- ファラデー回転子の増産投資の立ち上がり状況と、データセンター向け出荷の拡大ペース
- ヘルスケア事業における顧客との価格・取引条件交渉の妥結時期と採算性の回復
- 1年前倒し達成が見込まれる中期経営目標のローリング(上方改訂)の内容
高付加価値な光技術をコアに、収益性の高い事業ポートフォリオへの再編が着実に前進していることが確認された決算内容といえます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。