

セントラル・リート投資法人 2026年8月期(第17期)決算ディープダイブ:Wスポンサー体制下の成長戦略と一時的影響を乗り越える巡航収益力
Sentiment Analysis
セントラル・リート投資法人(証券コード:3488)の第17期(2026年8月期)決算は、新規取得物件の寄与やオフィスを中心とした賃料増額改定の進展により、 1口当たり分配金が3,411円 (前期比+173円、期初予想比+68円)となり、予想を上回る増配着地となりました。名鉄都市開発とザイマックスグループによる「Wスポンサー体制」への移行以降、名古屋を核とした中部圏への投資集中とポートフォリオの収益基盤強化が進められています。
本レポートでは、第17期の決算実績の詳細、第18期・第19期業績予想における一時的要因(札幌大通の大型退去)、オフィスの強い内部成長力、金利上昇に備える財務運営、そして中長期の規模拡大ロードマップについて、全10項目の重要トピックから多角的に解説します。
1. 第17期(2026年8月期)決算実績ハイライト
第17期の営業収益は 1,967百万円 (期初予想比+6百万円)、営業利益は 1,075百万円 (同+7百万円)、経常利益は 897百万円 (同+17百万円)、当期純利益は 896百万円 (同+17百万円)となりました。1口当たり分配金は 3,411円 となり、公表予想の3,343円から68円増加しました。
前期(第16期:3,238円)との比較では、第三者割当増資に伴う投資口の希薄化影響(▲161円)や借入金利増加等の営業外費用増加(▲210円)、販管費増加(▲50円)があったものの、新規取得物件「エニシオ名駅」「上前津KDビル」の通期寄与(+491円)および既存物件の賃料増額・コスト適正化(+89円)が大きく上回り、 前期比+173円の増配 を達成しています。
2. ポートフォリオの全体像と主要指標
第17期末(2026年8月31日)時点のポートフォリオ状況は以下の通りです。
- 物件数 : 20物件
- 資産規模(取得価格ベース) : 505億円
- 鑑定評価額 : 653億円( 含み益141億円、含み益率+27.5% )
- ポートフォリオ全体稼働率 : 99.6%
- NOI利回り(取得価格ベース) : 5.8%(償却後NOI利回り 4.9%)
- 用途別構成比(取得価格ベース) : オフィス 62.0%、商業施設 25.4%、ホテル 10.8%、その他 1.8%
- 1口当たりNAV : 156,999円 (1口当たり純資産 103,335円)
鑑定評価額に対する含み益は141億円まで拡大しており、ポートフォリオ全体の稼働率も99.6%と極めて高水準を維持しています。
3. Wスポンサー体制と中部圏フォーカス戦略
本投資法人は、中部圏で強固な地盤と開発実績を持つ 名鉄都市開発(名鉄グループ) と、卓越したプロパティマネジメント・施設運営力を誇る ザイマックスグループ の強力な協業体制を敷いています。経済産業基盤が盤石で可処分所得が高い名古屋圏において、リニア中央新幹線開業やセントレア空港滑走路増設といった将来の成長モメンタムを背景に、両スポンサーの仕入れ・開発力と運営ノウハウを融合させる戦略を採っています。
4. 成長戦略:中長期ロードマップ(1,000億円から2,000億円へ)
本投資法人が目指す成長ビジョンは明確にロードマップ化されています。
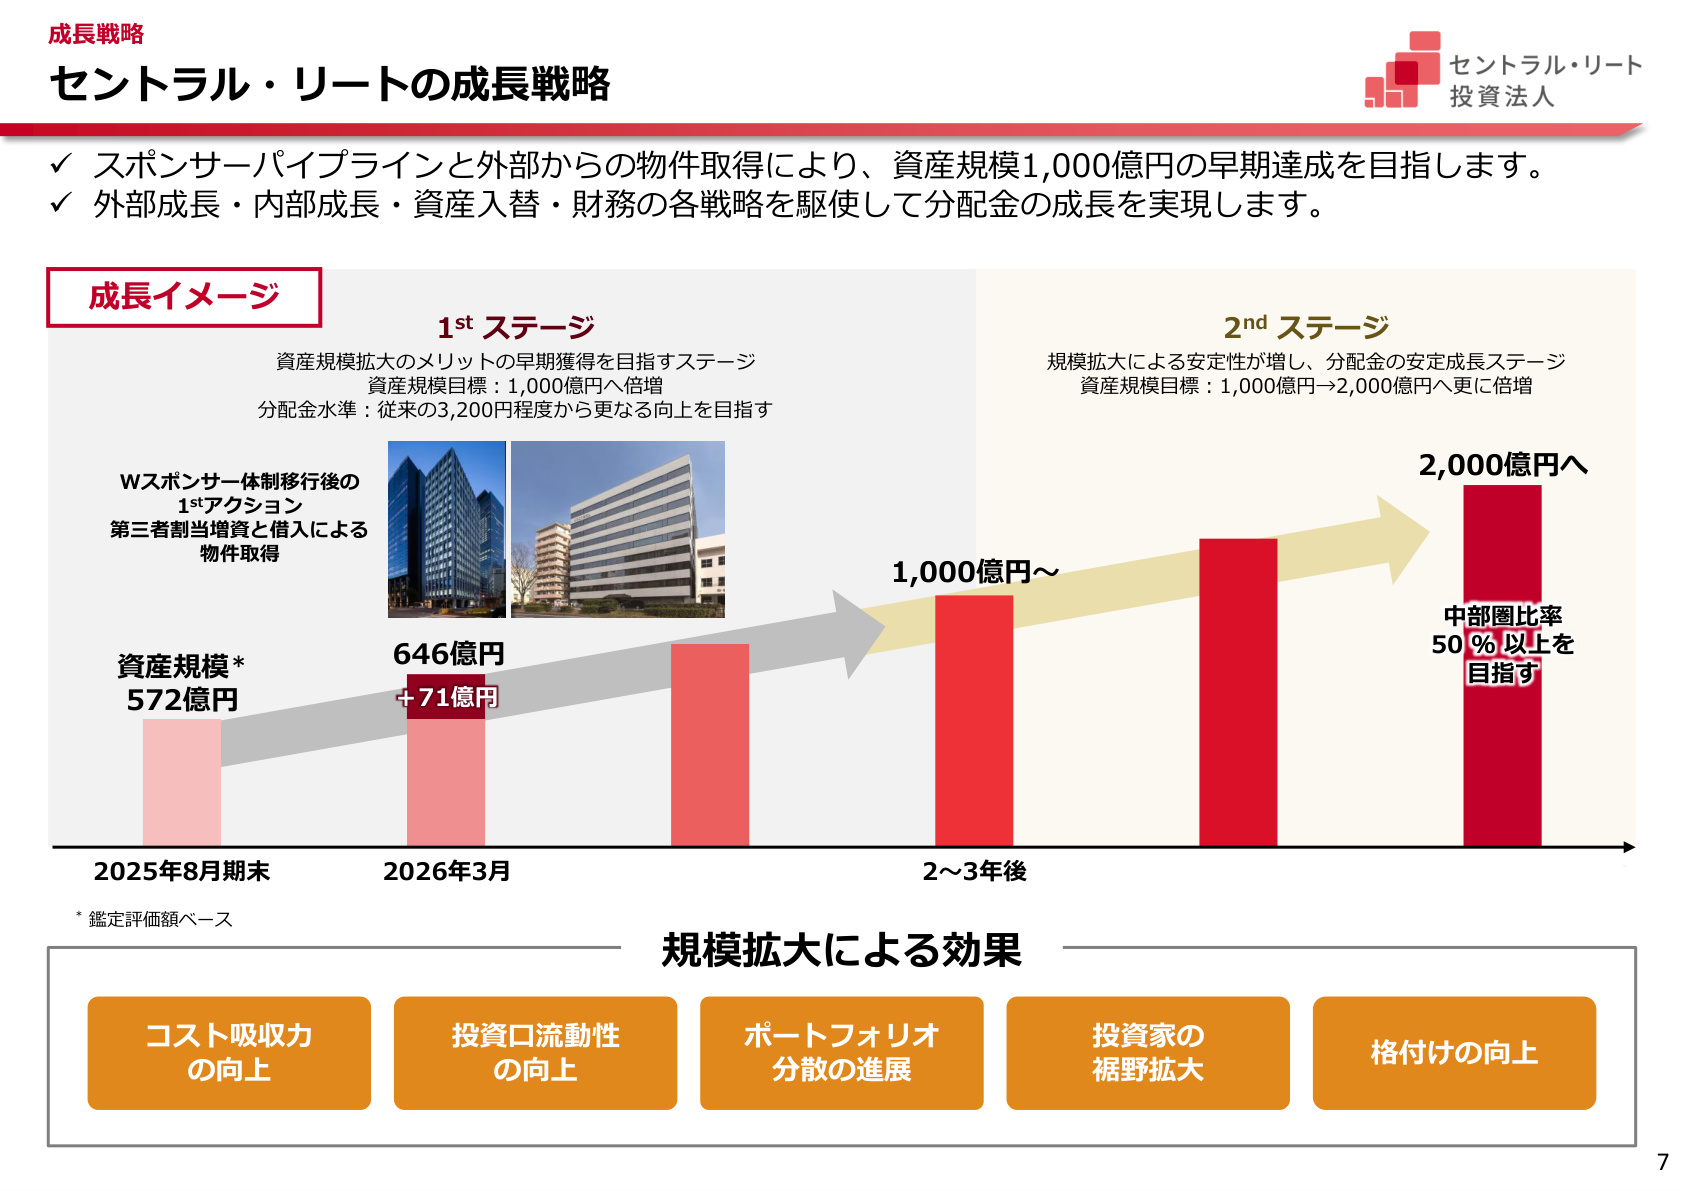
上記のスライドは、本投資法人が策定した2段階の成長ステップを示したものです。
- 1stステージ(2〜3年後) : スポンサーパイプラインおよび外部取得により、 資産規模1,000億円への倍増 を早期に目指すフェーズです。従来の3,200円程度からの分配金水準の向上を図ります。
- 2ndステージ : 資産規模 1,000億円から2,000億円への更なる倍増 を目指し、ポートフォリオに占める 中部圏比率を50%以上 まで引き上げます。
資産規模の拡大により、「固定コストの吸収力向上」「投資口流動性の改善」「物件・テナントの分散進展」「機関投資家の裾野拡大」「信用格付けの向上」という5つの好循環を創出し、投資主価値の最大化を追求する設計となっています。
5. 第18期・第19期業績予想と「札幌大通」大型退去の影響
今後の業績予想として、第18期(2027年2月期)は営業収益1,944百万円、当期純利益829百万円、 1口当たり予想分配金3,155円 、第19期(2027年8月期)は営業収益1,959百万円、当期純利益750百万円、 1口当たり予想分配金2,857円 が見込まれています。
分配金が一時的に下落する要因とその内実については、以下の増減要因スライドの確認が不可欠です。
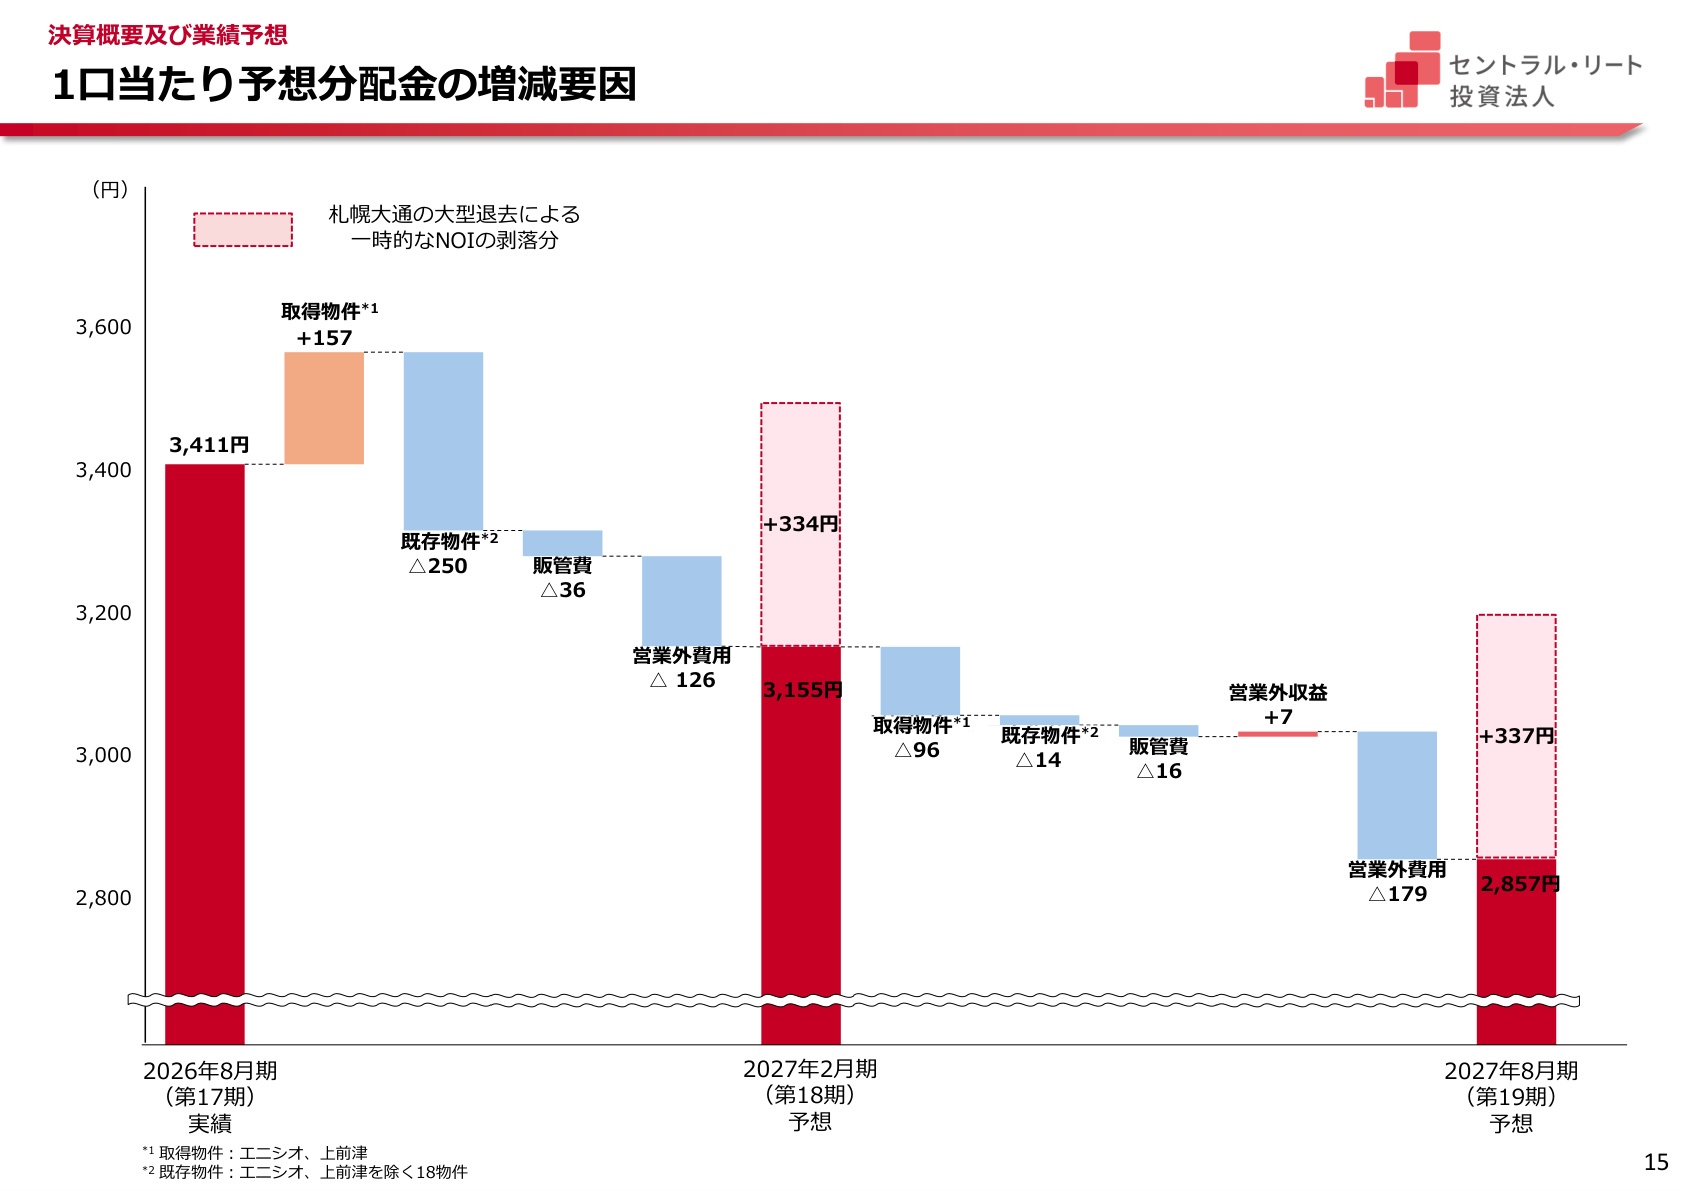
このグラフから明らかなように、第18期および第19期の分配金減少の主要因は、保有物件「ザイマックス札幌大通ビル」における テナント大型退去に伴う一時的なNOI剥落 です。
- 第18期影響額 : 一時的なNOI剥落分は 1口当たり+334円相当
- 第19期影響額 : 一時的なNOI剥落分は 1口当たり+337円相当
公表予想の分配金(第18期 3,155円、第19期 2,857円)にこの剥落分を加算すると、 巡航ベースの実力値はそれぞれ約3,489円、約3,194円水準 であることが分かります。第19期に向けては公租公課の費用化(上前津KDビル等で+26百万円)や金利上昇に伴う支払利息増加が織り込まれているものの、退去区画の再リーシングが進捗することで、本源的な収益水準へと回復するシナリオが描かれています。
6. オフィスセグメントの内部成長:強力な賃料増額改定の実現
ポートフォリオの主力を占めるオフィス物件では、市場環境の良好さを捉えた力強い賃料改定が実現しています。
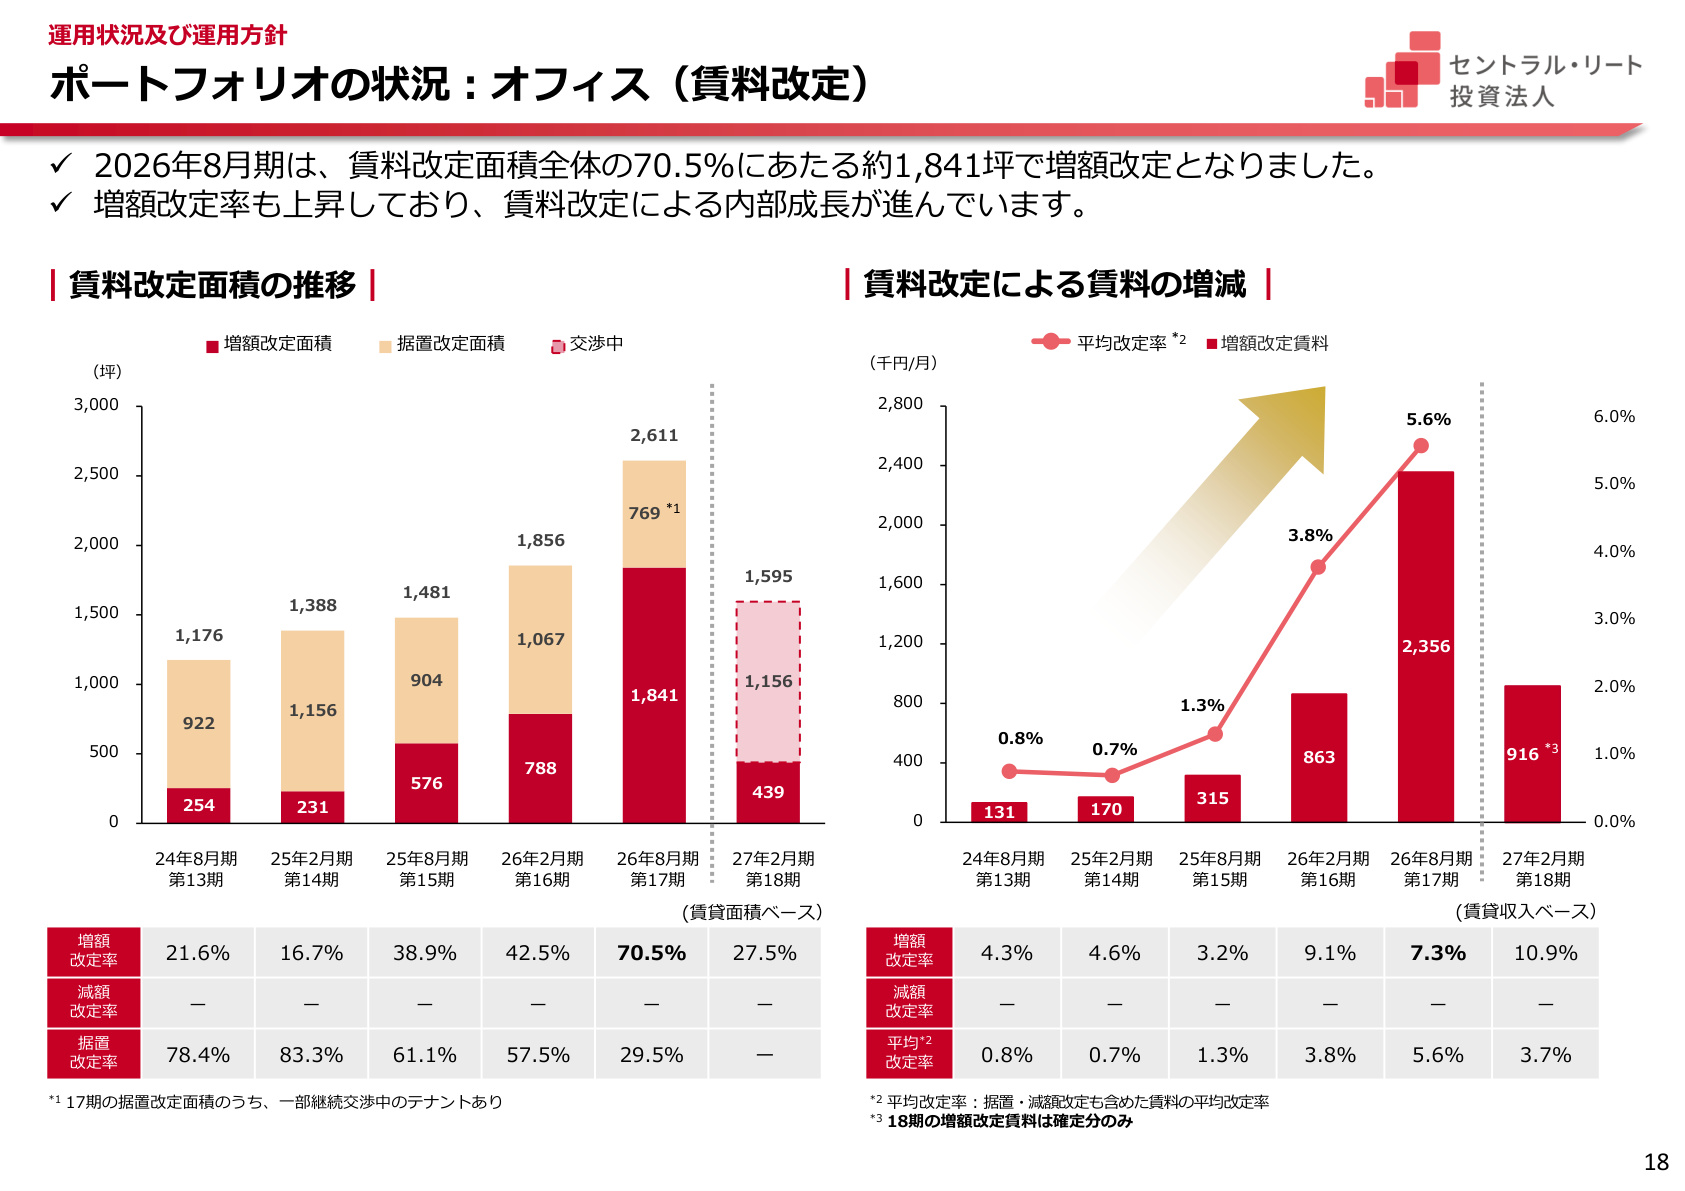
スライドの左側「賃料改定面積の推移」が示す通り、第17期においては改定対象面積の実に 70.5%(約1,841坪)で増額改定を達成 しました。右側の「賃料改定による賃料の増減」では、 平均改定率が+5.6% (据置等を含めた全体の平均改定率)に急伸しており、月額賃料ベースで+2,356千円の増額効果を生み出しています。また、第18期(2027年2月期)においてもすでに確定ベースで 増額改定率+10.9%(平均改定率+3.7%) の合意が進んでおり、インフレ環境下での価格転嫁・内部成長が極めて順調に進捗していることが裏付けられています。
7. レントギャップと潜在的な増額ポテンシャル
オフィスマーケットの賃料上昇を受け、本投資法人のポートフォリオにおける レントギャップ(全テナントの現行契約賃料とマーケット賃料の乖離率)は▲13.3% に拡大しています(2026年2月期末の▲9.1%から拡大)。 現行賃料が市場水準を下回っている区画は全体の 68%(7,163坪) に達しており、試算される 増額ポテンシャルは期あたり約1億9,378万円 (月額+3,200万円強相当)に上ります。今後数期間にわたって更新を迎える区画に対し、順次適正賃料への改定交渉を推進することで、継続的な収益向上が見込まれます。
8. 商業施設およびホテルセグメントの動向
- 商業施設 : 大都市圏近郊に立地し、食品スーパーなど生活必需品を扱う デイリーユース型のテナント比率が73%(物販) を占めており、売上は堅調です。第18期には一部区画で+5.0%の賃料増額改定が決定しています。また、底地物件(バロー勝川店)やマスターリース契約を活用し、安定収益と更新時の賃料増額を両立させています。
- ホテル : 「ホテルビスタ仙台」「からくさホテル札幌」の2物件を保有。固定賃料に加えて 変動賃料を導入 しているため、インバウンド需要回復や観光需要の拡大を取り込んでいます。仙台は高水準の稼働率(86.3%)とGOP比率(57.6%)を維持し、札幌では客室改装(ファミリー向けバンクベッド導入)によりADR(客室平均単価)の向上を図っています。
9. 金利上昇局面における財務基盤とマネジメント戦略
日銀の金融政策変更に伴う金利上昇リスクに対し、本投資法人は保守的かつ柔軟な財務戦略を実行しています。
- LTVコントロール : 第17期末の 総資産LTVは44.7% 、含み益を考慮した 鑑定LTVは35.8% と、J-REIT平均(資産規模2,000億円以下平均:総資産LTV48.0%、時価LTV41.6%)を大幅に下回る健全な水準を維持しています。
- 金利上昇シナリオの織り込み : 業績予想の前提において、 政策金利を第18期末1.50%、第19期末1.75% 、期中平均利率をそれぞれ1.52%、1.88%と、今後1年以内に2回の追加利上げを想定した極めて保守的なシナリオを採用しています。
- 借入コスト抑制 : 固定金利化コストが急激に上昇している局面を受け、 固定金利比率を55.4% とし、変動金利を戦略的に活用。さらに中部圏の地域金融機関(十六銀行、大垣共立銀行、百五銀行など)を新規招聘し、バンキングシンジケートを19社へ拡大して調達基盤を強化しています。
10. サステナビリティ・ESGへの取り組み
環境負荷低減とガバナンス強化にも注力しています。環境認証取得率は延床面積ベースで 86.5% に達し、GRESBリアルエステート評価において「4スター」および最上位の「Aレベル」開示評価を取得しました。2026年8月期には新たに「上前津KDビル」でCASBEE不動産評価認証(Aランク)を取得したほか、保有9物件への再生可能エネルギー100%電力の導入、LED化工事の計画的推進(専有部・共用部で約60〜76%の電力削減効果)など、省エネルギー化とテナント協働によるグリーンリース(導入82件)を加速させています。
総括
セントラル・リート投資法人の第17期決算は、新規取得物件の収益化と力強いオフィス賃料の引き上げにより、予想を上回る分配金成長を実現しました。短期的には「札幌大通」の大型退去に伴う一時的なNOI減少や、保守的な金利上昇シナリオの織り込みにより予想分配金は低下傾向を示しているものの、 一時的要因を除いた巡航収益力は強固 です。今後はレントギャップ▲13.3%を背景とした賃料増額の具現化と、Wスポンサーのサポートを梃子にした中長期的な資産規模拡大(1,000億円・2,000億円目標)の進捗が、投資主価値向上の重要な鍵となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。