

【ホームポジション 2026年8月期決算】営業利益87%増でV字回復を達成、売上高300億円を目指す新中期経営計画を策定
Sentiment Analysis
1. 2026年8月期 通期業績ハイライトと大幅な利益回復
ホームポジション株式会社の2026年8月期通期決算は、売上高・各段階利益ともに前期実績を大きく上回り、力強い業績の V字回復 を示す着地となりました。
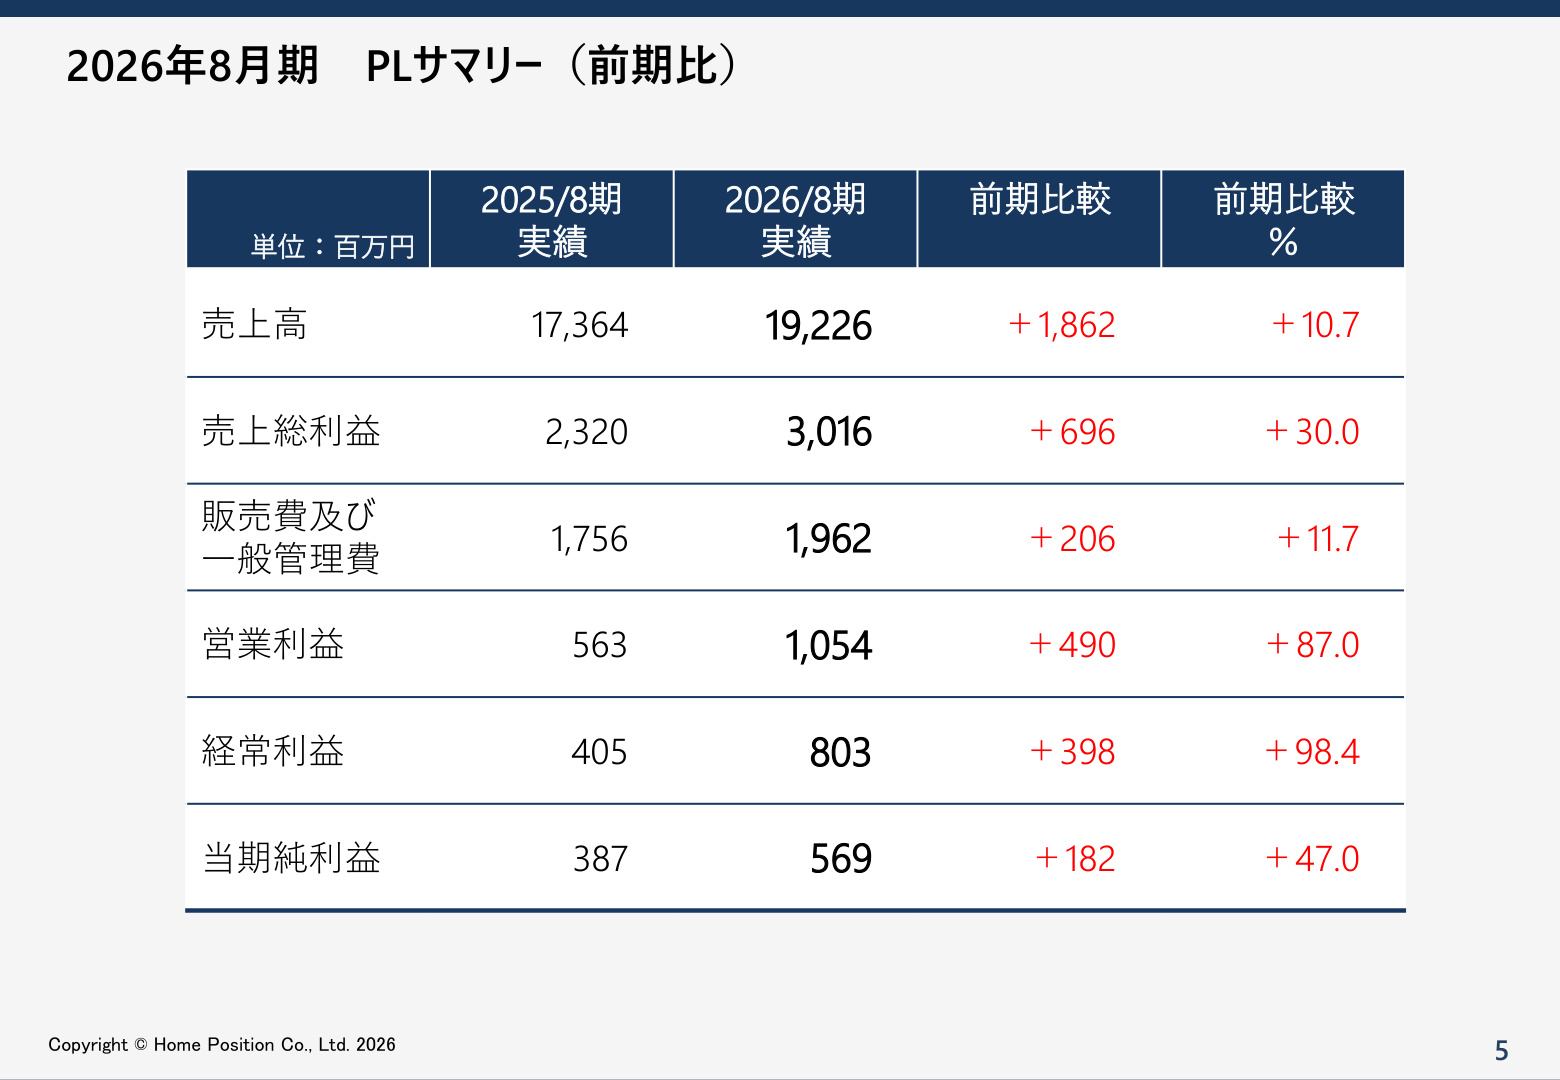
上記のスライドに示されている通り、2026年8月期の業績実績は以下の通りです。
- 売上高 : 19,226百万円(前期比 +10.7% )
- 売上総利益 : 3,016百万円(前期比 +30.0% )
- 営業利益 : 1,054百万円(前期比 +87.0% )
- 経常利益 : 803百万円(前期比 +98.4% )
- 当期純利益 : 569百万円(前期比 +47.0% )
- ROE : 9.5%(前期比 +1.1pt )
この決算ハイライトが極めて重要な意味を持つ理由は、売上高の伸び率(+10.7%)を大幅に上回るペースで 売上総利益(+30.0%)および営業利益(+87.0%)が急拡大 している点にあります。過去に実施した長期滞留在庫の処分が一巡したことや、厳選した土地仕入れの推進、販売活動の強化が結実し、収益性の高い事業構造への転換が着実に進んでいることが如実に表れています。
販売費及び一般管理費は1,962百万円(前期比+11.7%)と事業規模拡大に伴い増加したものの、売上総利益の増加(+696百万円)が販管費の増加(+206百万円)を大きく吸収し、営業利益は前期の563百万円から1,054百万円へとほぼ倍増しました。
2. 期初計画に対する進捗と四半期トレンド
期初計画との対比においても、同社はすべての利益指標で計画を大幅に上回るパフォーマンスを達成しました。
- 売上高 : 期初計画19,000百万円に対し 19,226百万円 (計画比 +1.2% 、+226百万円)
- 営業利益 : 期初計画500百万円に対し 1,054百万円 (計画比 +110.8% 、+554百万円)
- 経常利益 : 期初計画350百万円に対し 803百万円 (計画比 +129.6% 、+453百万円)
- 当期純利益 : 期初計画240百万円に対し 569百万円 (計画比 +137.4% 、+329百万円)
2026年7月10日に開示された修正計画(営業利益1,040百万円、経常利益800百万円、当期純利益540百万円)と比較しても、その水準をさらに上回って着地しており、下期にかけても利益率の改善モメンタムが維持されたことが確認できます。
四半期別の販売件数推移を見ると、2024年8月期第2四半期の205件(長期在庫処分による一時的増加)および仕入抑制の影響を受けた2025年8月期第1四半期の81件を経て、2026年8月期は第1四半期139件、第2四半期138件、第3四半期117件、第4四半期137件と、各四半期とも 安定した巡航水準へ回復 しています。特に需要の旺盛な関東エリアにおいて、第4四半期には75件の販売を記録するなど、仕入と販売の好循環が確立されつつあります。
3. 資産構造の変化と在庫ポートフォリオの拡充
同社の今後の事業規模拡大を裏付ける先行指標として、貸借対照表(BS)における棚卸資産の推移が挙げられます。
- 流動資産 : 17,594百万円(前期末比 +3,785百万円)
- 販売用不動産(完成在庫等) : 2,934百万円(前期末比 ▲209百万円 )
- 仕掛販売用不動産(仕入・建築中) : 11,437百万円(前期末比 +3,898百万円 )
- 固定資産 : 340百万円(前期末比 ▲324百万円、賃貸不動産の販売に伴う減少)
- 短期借入金 : 7,558百万円(前期末比 +2,047百万円)
- 純資産合計 : 6,256百万円(前期末比 +487百万円)
在庫残高全体の四半期推移では、2024年8月期第4四半期の8,223百万円を底に反転し、2026年8月期第4四半期末には 14,371百万円 に達しています。特筆すべきは、完成在庫である販売用不動産が適正にコントロールされて減少傾向にある一方で、今後の売上原資となる仕掛販売用不動産が大幅に積み増されている点です。エリア別でも、販売が好調な関東エリアを中心に積極的な土地仕入れが実施されており、次期以降の売上拡大に向けたパイプラインが強固に構築されています。
4. 2027年8月期 通期業績予想と成長の加速
積み上がった仕掛在庫を背景に、同社は2027年8月期において売上高250億円規模へのジャンプアップを計画しています。
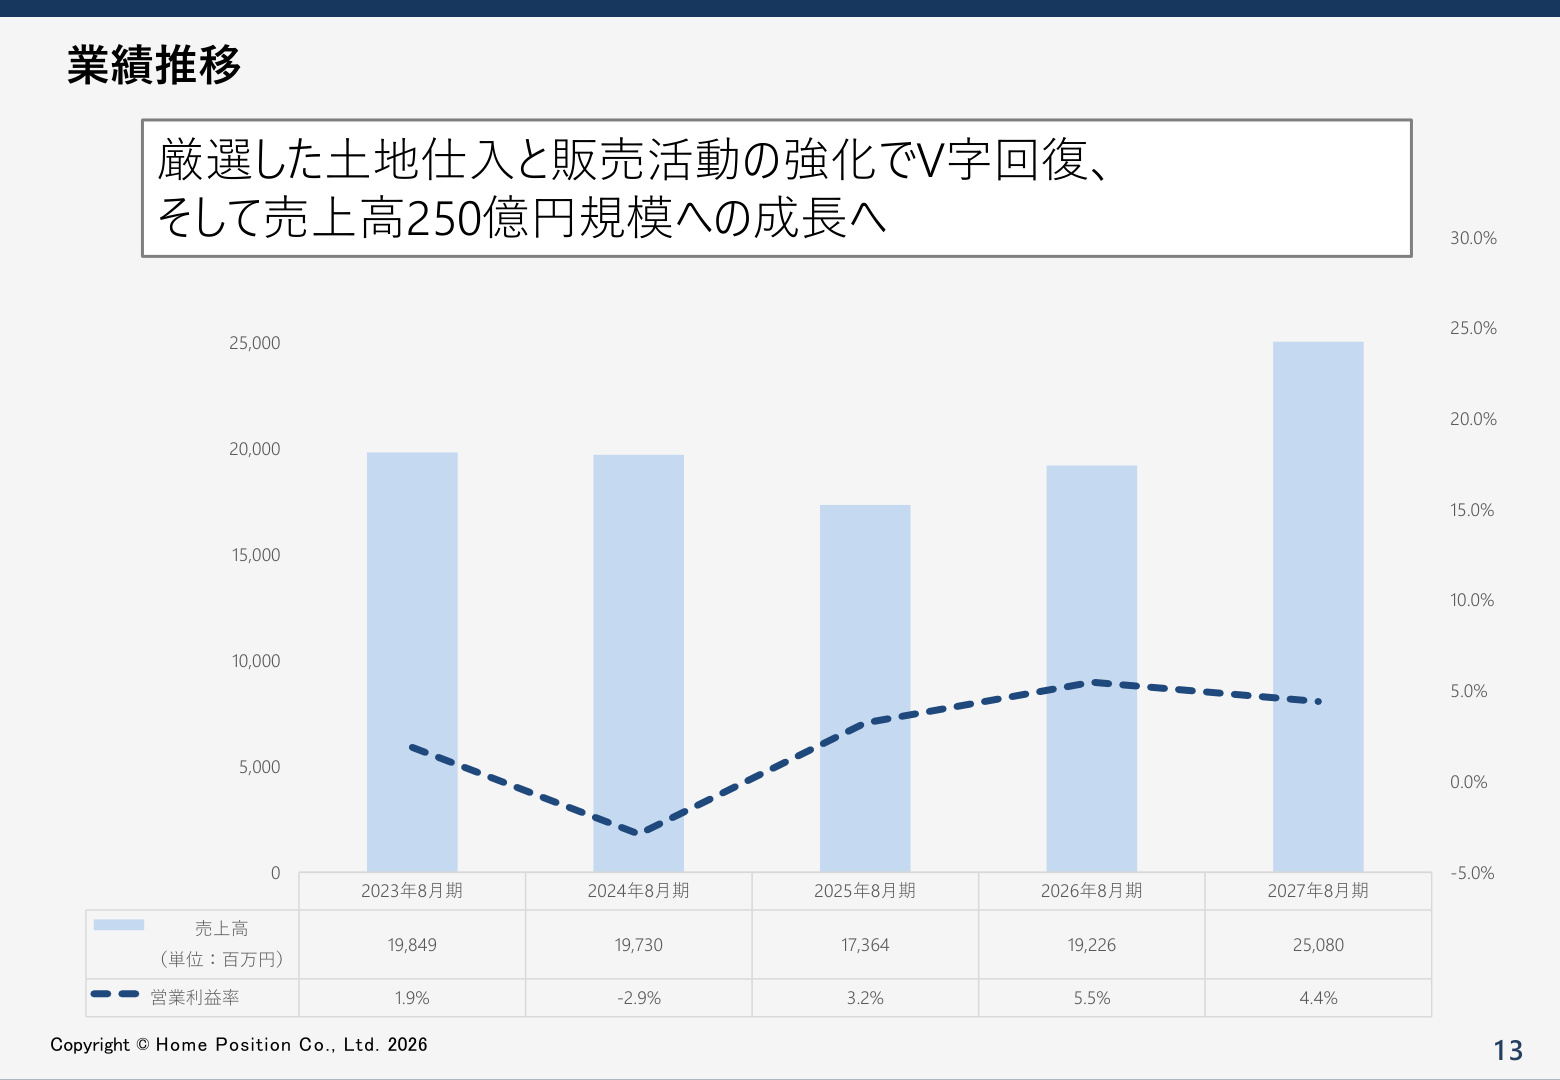
2027年8月期の通期業績予想は以下の通り策定されています。
- 売上高 : 25,080百万円(前期比 +30.4% 、+5,853百万円)
- 営業利益 : 1,107百万円(前期比 +5.0% 、+52百万円)
- 経常利益 : 785百万円(前期比 ▲2.3% 、▲18百万円)
- 当期純利益 : 543百万円(前期比 ▲4.7% 、▲26百万円)
この業績予想スライドが示す最も重要な示唆は、同社が「体質改善期」から「 本格的な事業規模拡大期 」へとフェーズを移行させた点にあります。質の高い土地仕入れと組織的な体制強化を推進することで、売上高は一気に前年比+30.4%の増収を見込んでいます。利益面では借入金利負担や先行投資等を考慮し、営業利益は+5.0%の微増、経常利益および当期純利益は微減の計画となっておりますが、売上高250億円体制を整えることで、次なる中期経営計画の達成に向けた強固な基盤を固める位置付けとなっています。
また、株主還元については 配当による還元を基本 としており、上場来毎期配当を実施しています。2027年8月期の年間配当予想についても 1株当たり10円 (予想EPS 57.79円)を維持する方針が示されています。
5. 新中期経営計画(2027年8月期〜2029年8月期)の全体構想
同社は、持続的成長と企業価値の最大化に向け、新たな中期経営計画(2027年8月期〜2029年8月期)を策定しました。新計画のテーマは「 〜差別化による利益率重視への体質転換 & リスク管理強化と財務規律の追求による企業価値の最大化〜 」です。
経営ビジョンと事業戦略ドライバー
「建売住宅の常識を超える高品質と手の届く価格をもって地域で最も信頼されるオンリーワン企業になる」というビジョンを掲げ、単なる販売棟数のシェア争いではなく、以下の運用メカニズムを通じて高回転・高収益を実現する方針です。
- 差別化(高付加価値戦略による「出口」の確保) : 「デザイン×ZEH」による独自性に加え、GX強力推進企業として国の施策と市場動向に合致した商品を提供。パワービルダーとの価格競争から脱却し、原価高騰時にも適正に転嫁できる 価格維持力 を確保。
- 再現性(デジタル集客と投資評価モデル) : Webマーケティングと固定仲介ネットワークに絞った販売戦略により、属人性を排除し営業のムラを解消。
- スピード(在庫回転率を支える仕組み) : 独自の評価アルゴリズムにより回収スピードが見込めない物件を入口で遮断。設計標準化やBIM等のDX活用によりリードタイムを短縮。
- 安定粗利(「仕入時点で利益が確定する」稟議プロセス) : 「売れてから利益が残る」のではなく、厳格な投資ハードル基準をクリアした物件のみを仕入れる体制を徹底。
- 新規事業(ポートフォリオの多角化) : 新築建売のノウハウを活かした 中古リノベーション・リフォーム事業 の本格展開により、金利上昇等のマクロ環境変化に対するリスクを分散。
仕入判断アルゴリズムと4つの防御力
仕入れの意思決定を従来の「勘」から「 アルゴリズム 」へと進化させ、物件ごとの「収益性」と「資金回収スピード(時間的価値)」の2軸で厳格に判定します。また、「商品防衛」「事業防衛」「営業防衛」「財務防衛」という4つの防御ロジックにより、市況変動に耐えうる堅牢なリスク管理体制を構築します。
6. 中期数値目標と成長ロードマップ
上記のスライドで開示された、2029年8月期までの3カ年数値計画は以下の通りです。
- 2027年8月期 : 売上高 25,080百万円 / 売上総利益 3,385百万円 / 営業利益 1,107百万円 / 経常利益 785百万円 / 当期純利益 543百万円
- 2028年8月期 : 売上高 28,000百万円 / 売上総利益 3,920百万円 / 営業利益 1,400百万円 / 経常利益 1,040百万円 / 当期純利益 720百万円
- 2029年8月期 : 売上高 30,000百万円 / 売上総利益 4,350百万円 / 営業利益 1,560百万円 / 経常利益 1,140百万円 / 当期純利益 789百万円
この計画が示す重要なロードマップは、3年間で売上高を約1.56倍(192億円から300億円)、営業利益を約1.48倍(10.5億円から15.6億円)へと拡大させ、最終年度には 販売棟数750棟 、売上高営業利益率5%超 の恒常化を目指している点です。
この成長を支える前提事項として、相対的に資金回収スピードの速い「中古リノベーション・リフォーム事業」の構成比を高める アセットライト経営 を推進し、全社の棚卸資産回転効率を向上させることが明記されています。さらに、投下資本の高速回転化によって外部有利子負債への過度な依存を回避し、財務レバレッジ規律を適用しながら強固な財務体質と高い資本効率を両立させていく戦略が示されています。
総じて、ホームポジションの決算は、過去の在庫調整局面を脱して営業利益が急拡大した実績と、仕入アルゴリズムの導入やアセットライト化という明確な規律のもとで売上高300億円へ邁進する成長シナリオが提示された内容となっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。