

サンケイリアルエステート投資法人 2026年8月期(第15期)決算ディープダイブ:大幅黒字回復・TOBへの賛同表明とポートフォリオ構造改革の進展
Sentiment Analysis
エグゼクティブ・サマリー
サンケイリアルエステート投資法人(以下、本投資法人)の 2026年8月期(第15期)決算 は、前第14期における減損損失計上から大幅に業績が回復し、 営業収益3,729百万円(前期比+29.4%) 、当期純利益1,719百万円(前期比+5,728百万円で黒字転換) 、一口当たり分配金(DPU)3,680円 と、当初予想(3,560円)を120円上回る着地となりました。
当期においては、前期に減損を計上した大型課題物件「福岡グリーンビルディング」の譲渡契約完了(譲渡価格5,500百万円)や、 株式会社シティインデックスフィフスによる投資口公開買付け(TOB) に対する賛同(応募は投資主の判断に委ねる中立)の表明など、法人の命運を左右する重大なコーポレートアクションが相次ぎました。オフィス賃料の増額改定が平均 +14.2% と大きく進展したほか、ホテル稼働も高水準を維持し、次期以降に向けた資産健全化の布石が打たれています。
1. 第15期決算ハイライトと主要指標の推移
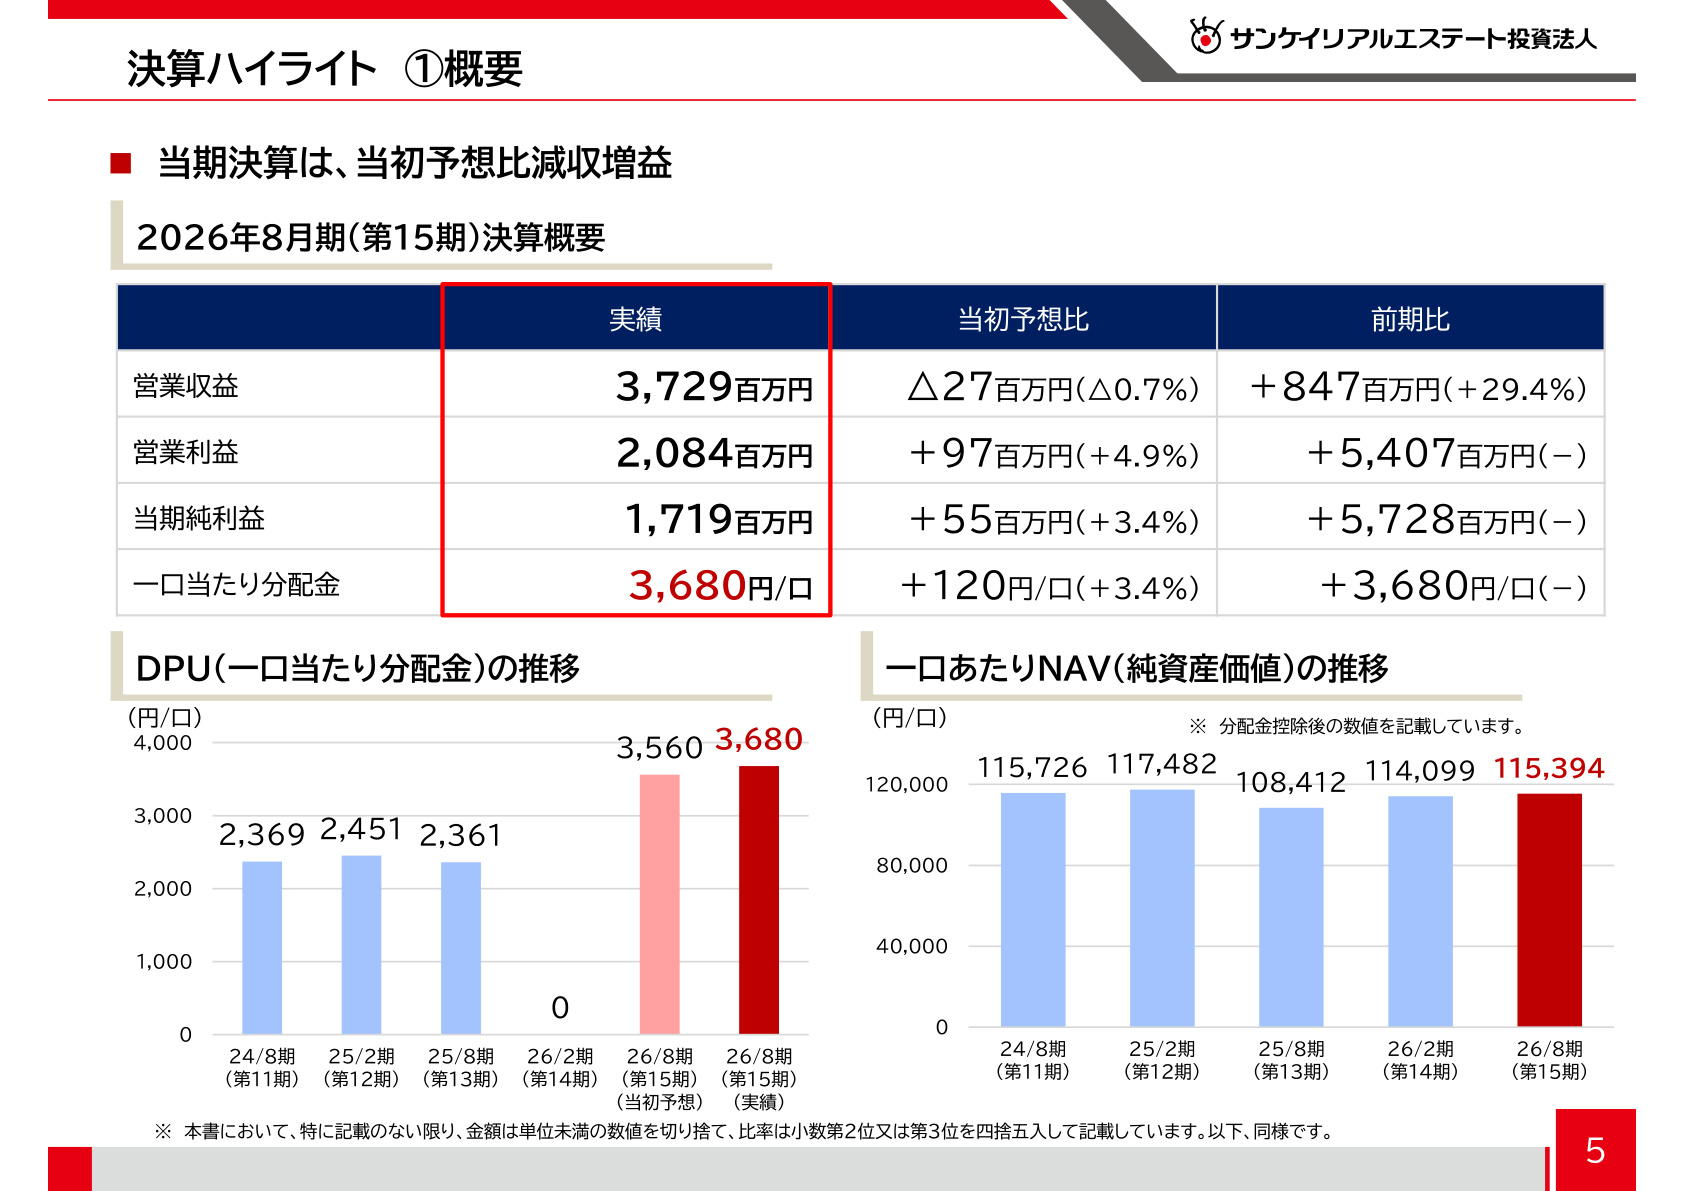
上記のスライドは、第15期の全体業績概要および一口当たり分配金(DPU)、一口当たりNAVの推移を示したものです。前第14期は「福岡グリーンビルディング」に係る4,933百万円の減損損失計上によって当期純損失(▲4,009百万円)となり、分配金が0円となる異常値を示しましたが、 当期は3,680円へと劇的に回復 しました。
当初予想との比較では、営業収益は27百万円下振れたものの、修繕費を中心とした賃貸事業費用の削減(▲133百万円)や営業外費用の抑制により、 営業利益で+97百万円(+4.9%) 、当期純利益で+55百万円(+3.4%) の上振れを達成しました。また、 一口あたりNAVは115,394円 と前期末の114,099円から上昇しており、鑑定評価額の底堅さを反映しています。
2. ポートフォリオ再編と資本市場の重大トピックス
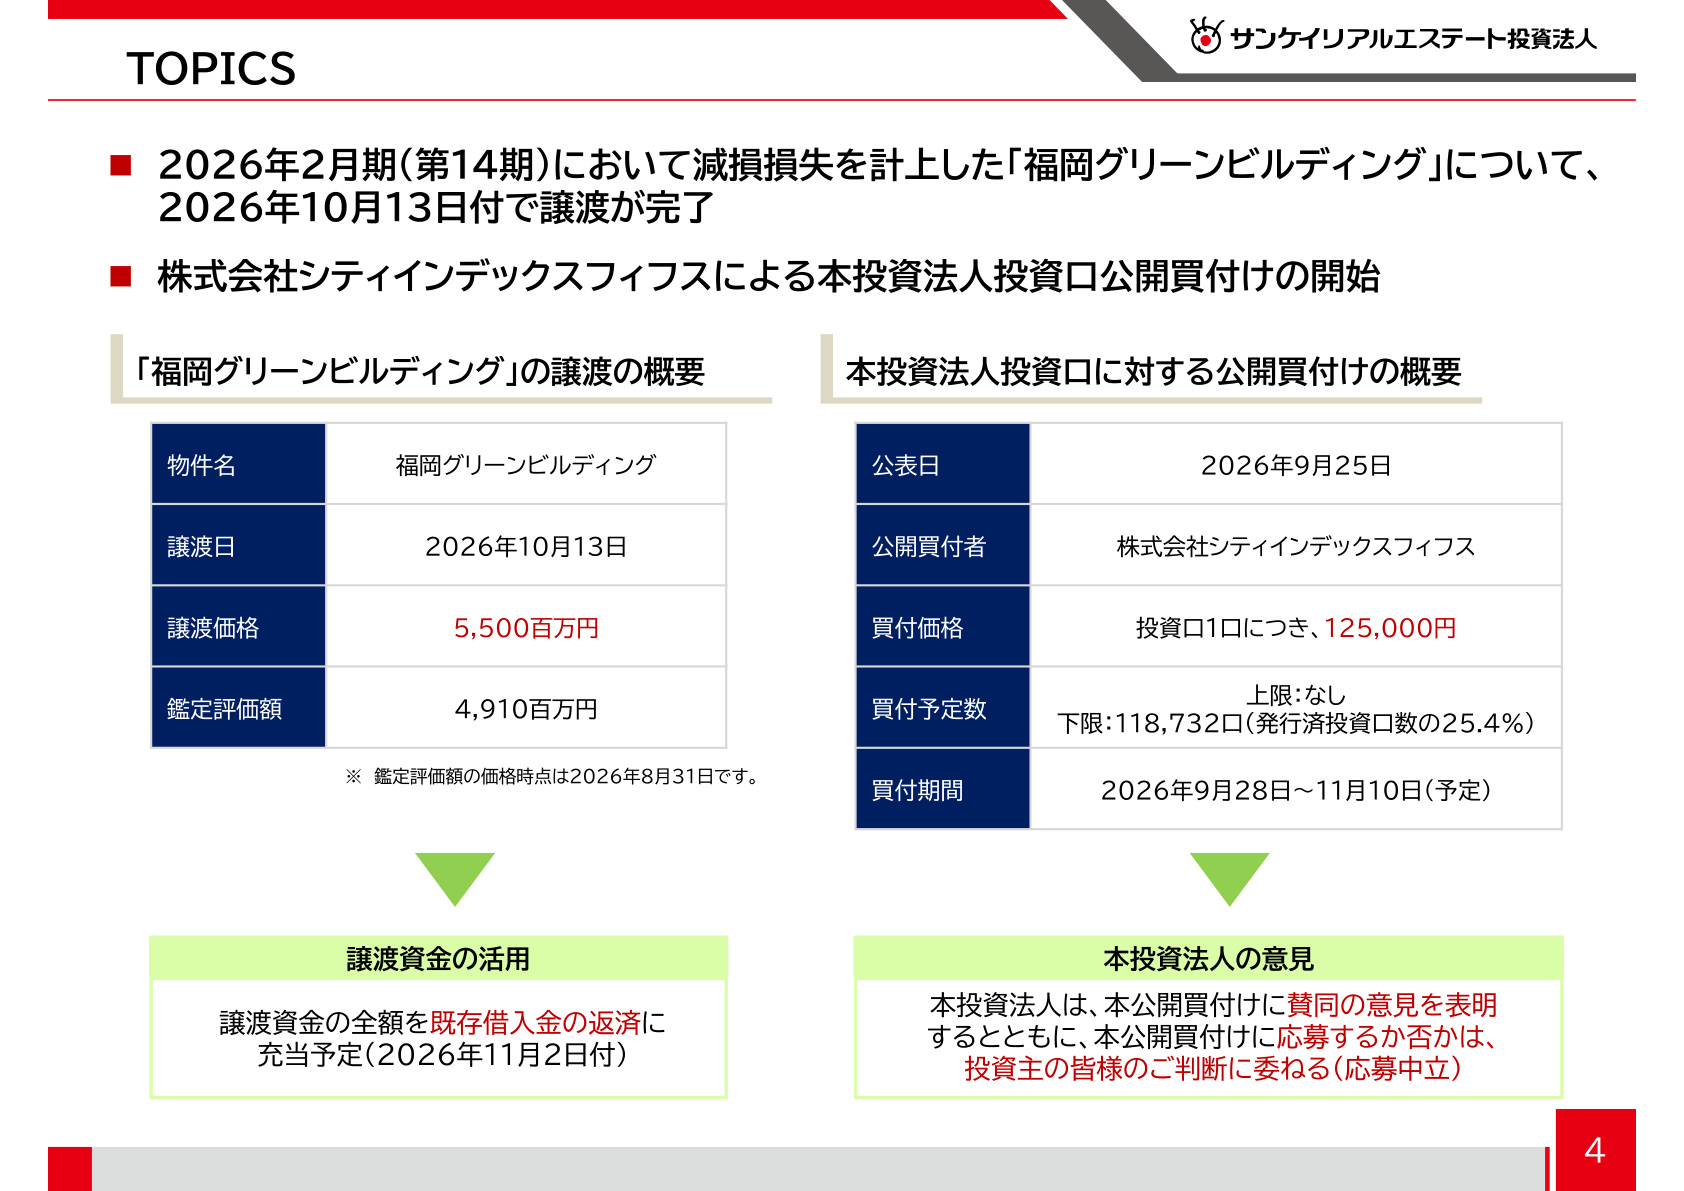
第15期末から直近にかけて公表された2大トピックは、今後の運用方針に極めて直接的な影響を与えます。
① 福岡グリーンビルディングの譲渡完了と財務への影響
前期に多額の減損を計上し、稼働率低下の主因となっていた「福岡グリーンビルディング」について、 2026年10月13日付で譲渡が完了 しました。特筆すべきは、 譲渡価格5,500百万円 が2026年8月末時点の 鑑定評価額4,910百万円を上回る水準 で成立した点です。本譲渡により、一時的に低迷していたオフィス全体の稼働率押し上げ効果が得られるとともに、譲渡資金の全額は 既存借入金の返済(2026年11月2日付) に充当される予定で、金利負担軽減と財務健全化が図られます。
② シティインデックスフィフスによるTOBの開始
2026年9月25日、 株式会社シティインデックスフィフスによる公開買付け が公表されました。買付価格は 1口につき125,000円 であり、直近NAV(115,394円)を上回る水準に設定されています。買付予定数には上限が設けられておらず、下限は 118,732口(発行済投資口数の25.4%) となっています。本投資法人はこれに対し、 公開買付け自体には「賛同」 の意見を表明しつつ、応募するか否かについては 「投資主の皆様のご判断に委ねる(中立)」 という意思決定を行いました。資本構成の変化が今後のガバナンスや運用方針にどう連動するか、市場の注目が集まっています。
3. セグメント別運用実績:オフィス賃料増額とホテルの回復力
オフィスの内部成長(大幅な賃料増額の実現)
保有オフィスビルにおいては、積極的な増額交渉が実を結んでいます。第15期の賃料改定実績では、対象面積ベースで 73.2%が増額改定 となり、維持が26.8%、減額は 0% を達成しました。契約更改・更新に伴う 平均賃料増額率は従前比+14.2% に達しており、マーケット賃料の上昇を力強く取り込んでいます。賃料ギャップ(保有物件の平均賃料とマーケット賃料の乖離)は依然として▲11.7%存在しており、第16期(更改予定面積1,429坪)、第17期(同1,244坪)に向けても継続的な内部成長余地を残しています。
ホテルアセットの稼働とインバウンド構成
変動賃料を導入している主要3ホテル(「ホテルインターゲート京都 四条新町」「ホテルインターゲート金沢」「グリッズプレミアムホテル大阪なんば」)は高稼働を維持しています。「大阪なんば」はRevPARが前期の23,297円から19,148円へと需要の一服感が見られるものの、「京都」はADR 20,210円・RevPAR 16,109円、「金沢」はRevPAR 10,049円と堅調です。宿泊者の国籍別構成を見ると、「京都 四条新町」で訪日外国人比率が 約58.7% 、「大阪なんば」では 約90.7% に達しており、旺盛なインバウンド宿泊需要が収益基盤を直接支えています。
4. 財務運営の現況:金利上昇局面における借入構成の変化
金利動向の変化に伴い、財務戦略には過渡期の特徴が現れています。2026年9月2日時点の 有利子負債残高は495億円 、2026年8月期末の 総資産LTVは48.9% と、巡航ターゲット水準(45〜50%)のレンジ内にコントロールされています。
一方で、足元の金利環境を反映し、 長期負債比率は54.9% 、固定金利比率は47.7% まで低下しており、平均調達金利は1.36%まで上昇傾向にあります。2026年9月に到来した164億円のリファイナンスについては、 期間6ヶ月の変動金利(基準金利+0.50%) による短期借入金で対応しました。このうち75億円は2026年11月2日に返済される予定です。
5. 今後の業績予想と中期的な見通し
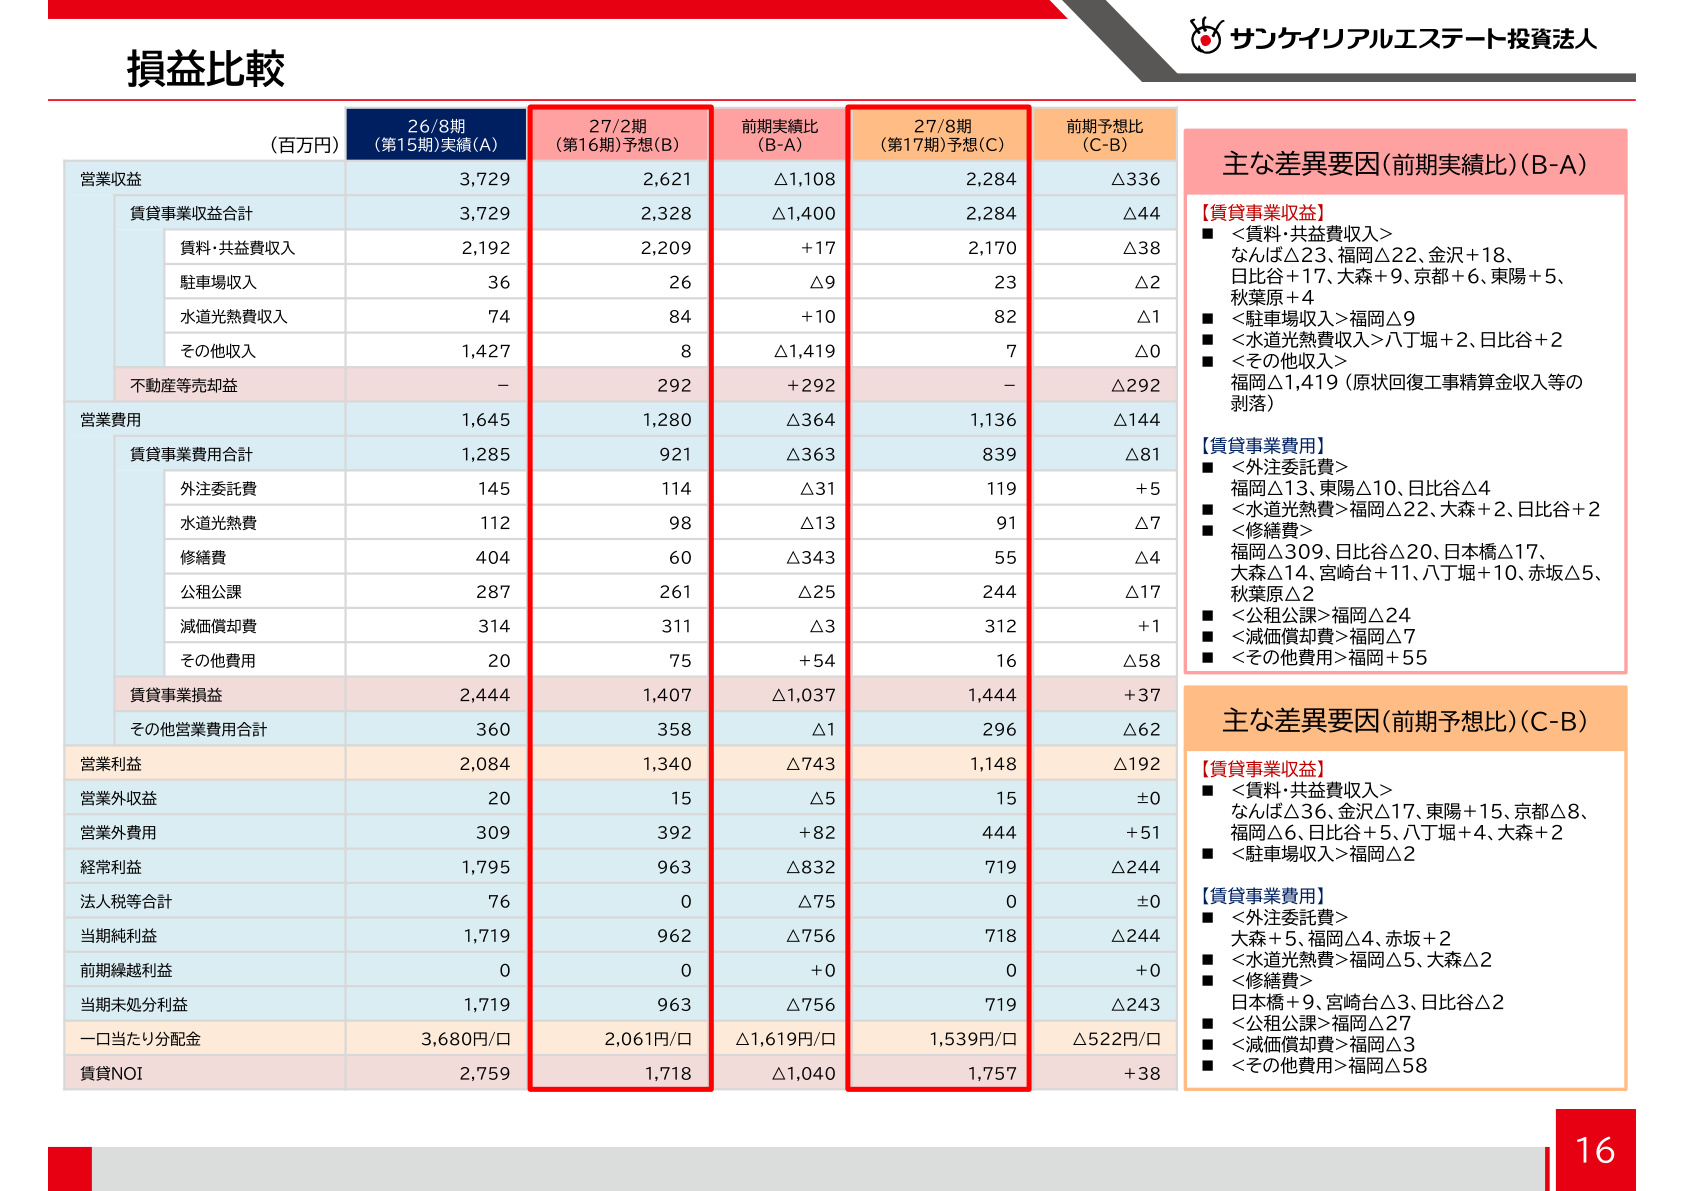
上記のスライドは、第16期(2027年2月期)および第17期(2027年8月期)の業績予想を示しています。福岡グリーンビルディングの譲渡に伴い、一時的な売却益の発生と翌期の剥落、および賃貸収益規模の変化が生じる見通しです。
-
2027年2月期(第16期)予想 :
- 営業収益: 2,621百万円 (前期比▲1,108百万円)
- 営業利益: 1,340百万円 (前期比▲743百万円)
- 当期純利益: 962百万円 (前期比▲756百万円)
- 一口当たり分配金予想: 2,061円
- 福岡グリーンビルディングの売却益 292百万円 が寄与する一方、前期に計上された原状回復精算金等のその他収入剥落や賃貸事業費用の正常化により減収減益を予想しています。
-
2027年8月期(第17期)予想 :
- 営業収益: 2,284百万円 (前期予想比▲336百万円)
- 営業利益: 1,148百万円 (前期予想比▲192百万円)
- 当期純利益: 718百万円 (前期予想比▲244百万円)
- 一口当たり分配金予想: 1,539円
- 物件売却益の剥落により、当期純利益水準は巡航化します。支払利息負担は第16期の316百万円(DPU換算676円)から第17期には379百万円(DPU換算811円)への増加を見込んでいます。
ポートフォリオの想定稼働率は、低稼働だった福岡物件の売却効果により、第16期末 97.9% 、第17期末 98.7% へと大幅に改善する計画です。今後はオフィス賃料ギャップの解消を通じた増額改定の継続と、残存物件の稼働率最大化によって、支払利息増加を吸収しながら巡航DPUの底上げを図ることが中核課題となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。