

霞ヶ関キャピタル 2026年8月期 決算深掘りレポート:純利益166億円で最高益更新、AUM・パイプライン1.2兆円突破と中計500億円に向けた成長加速
Sentiment Analysis
霞ヶ関キャピタル株式会社(東証プライム:3498)が発表した2026年8月期決算は、売上高・各段階利益ともに期初会社予想を大幅に上回って着地し、過去最高業績を力強く更新しました。また、2027年8月期の業績見通しにおいても大幅な増収増益を見込むとともに、第2期中期経営計画の最終年度(2029年8月期)に向けた当期純利益500億円の達成ロードマップが順調に進捗していることが示されました。
本レポートでは、同社が公表した決算説明資料に基づき、足元の業績動向、財務コントロール、各事業領域(インフラ・ホテル・海外)の拡大状況、ならびに今後の成長ドライバーとなる重要ポイントを包括的に整理・解説します。
1. 2026年8月期 業績ハイライトと収益構造の分析
2026年8月期の実績は、 売上高1,637億5,600万円(対前期比69.7%増) 、営業利益278億6,600万円(対前期比47.2%増) 、経常利益258億9,600万円(対前期比51.1%増) 、親会社株主に帰属する当期純利益166億9,200万円(対前期比62.9%増) となり、期初予想を全項目で上回る大幅な増収増益を達成しました。
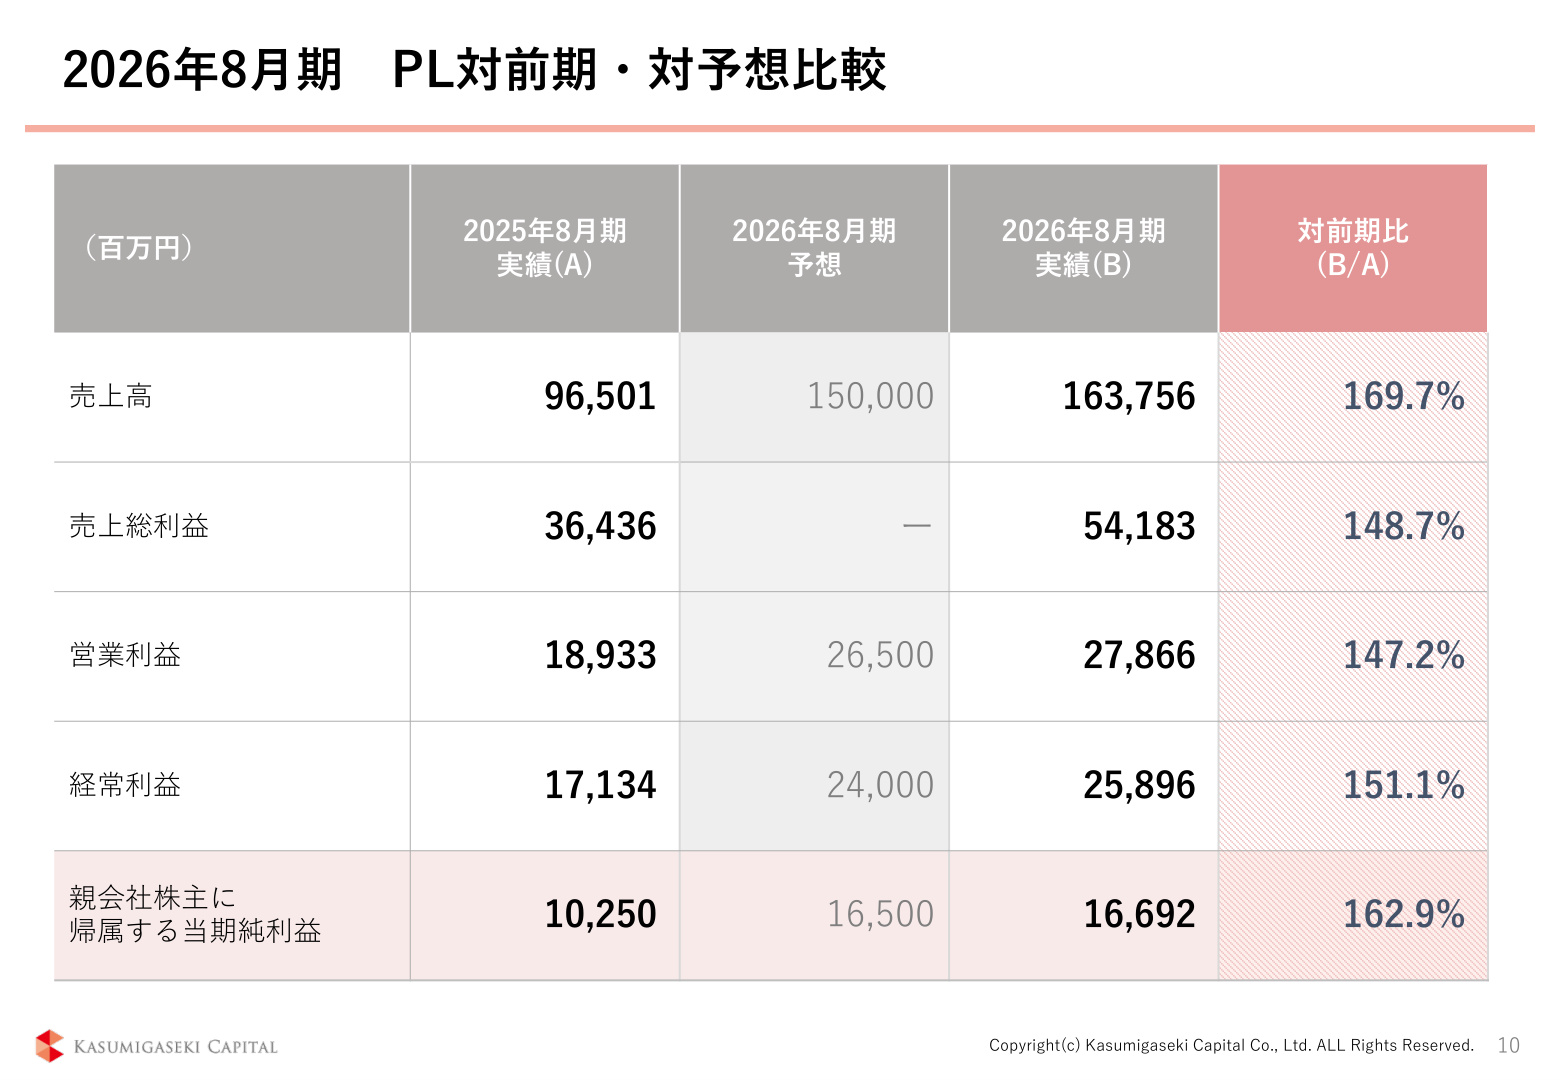
上記の比較表に示されている通り、2025年8月期と比較して売上高・利益ともに1.5倍〜1.7倍の規模へと拡大しています。この高成長の背景には、2025年8月期のREIT上場およびファンド組成により開発投資家需要が一層拡大し、 開発ファンドへの土地売却が利益成長を力強く牽引したこと が挙げられます。
営業利益の増減要因を詳細に見ると、売上総利益が前期比で 177億4,700万円増加 したことが最大の牽引役となりました。事業規模の拡大と組織体制の強化に伴い、人件費関連(35億9,900万円増)、広告宣伝費(5億8,100万円増)、業務委託費(4億5,500万円増)、その他販管費(41億7,900万円増)といった積極的な先行投資による販管費増が発生したものの、それを大きく上回る売上総利益を創出したことで、営業利益段階で 前期比89億3,200万円の増益 を実現しています。
2. 中期経営計画の進捗と2027年8月期業績見通し
同社は現在推進中である「第2期 中期経営計画(2025年8月期〜2029年8月期)」において、極めて高い利益成長曲線を掲げています。
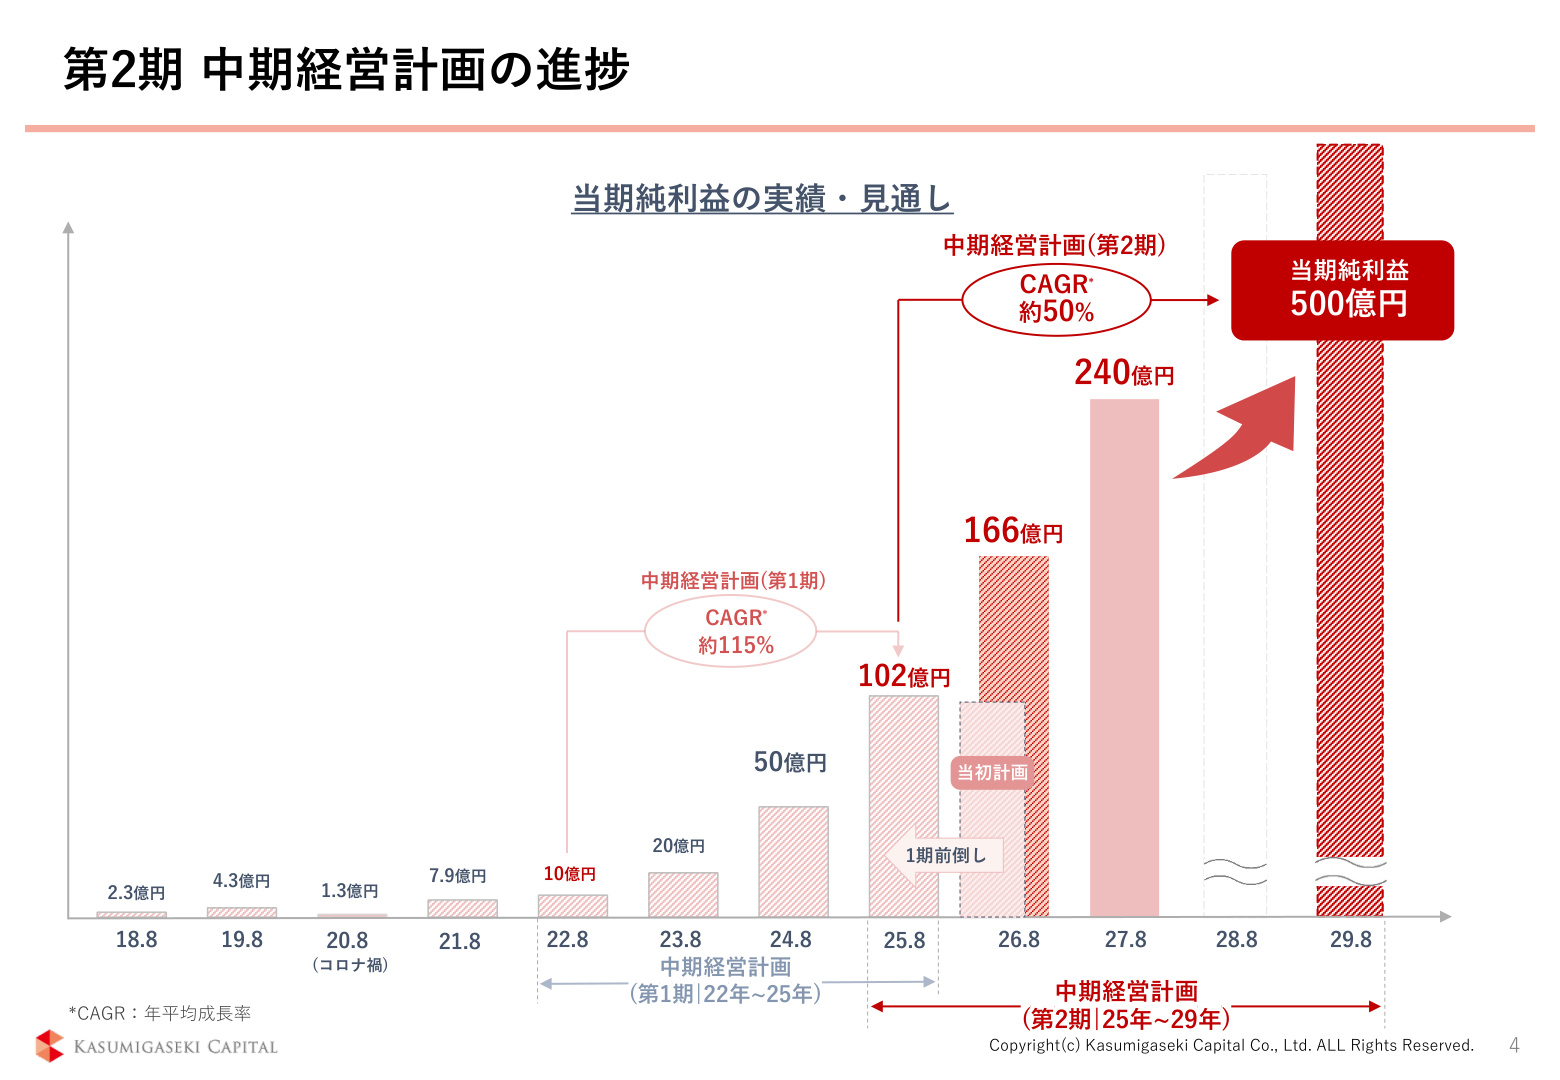
この進捗グラフが示すように、第1期中計期間(2022年8月期〜2025年8月期)における当期純利益はCAGR約115%というスピードで伸長し、2025年8月期には当初計画を1期前倒しして102億円を達成しました。そして第2期中計においても、 年平均成長率(CAGR)約50% を維持し、最終年度である 2029年8月期には当期純利益500億円 を目指す野心的な目標を設定しています。
このロードマップの次なるステップとなる 2027年8月期の通期連結業績見通し は以下の通り公表されています。
- 売上高 : 2,200億円(対前期比34.3%増)
- 営業利益 : 410億円(対前期比47.1%増)
- 経常利益 : 360億円(対前期比39.0%増)
- 通期予想の親会社株主に帰属する当期純利益 : 240億円(対前期比43.8%増)
- 1株当たり当期純利益 : 976.85円
2027年8月期においても営業利益・純利益ともに40%以上の増益を計画しており、2026年8月期末時点で棚卸資産(販売用不動産及び開発事業等支出金)を 712億1,400万円 (前期末比178億9,200万円増)確保していることが、この計画達成に向けた強力な裏付けとなっています。また、株主還元方針についても、2026年8月期の1株当たり配当金165円から、 2027年8月期は1株当たり200円への増配 を予定しています。
3. AUMおよびプロジェクトパイプラインの事業規模拡大
同社のビジネスモデルの中核であるアセットマネジメント(AM)およびプロジェクトマネジメント(PJM)の事業基盤は、前期から飛躍的な拡大を遂げました。
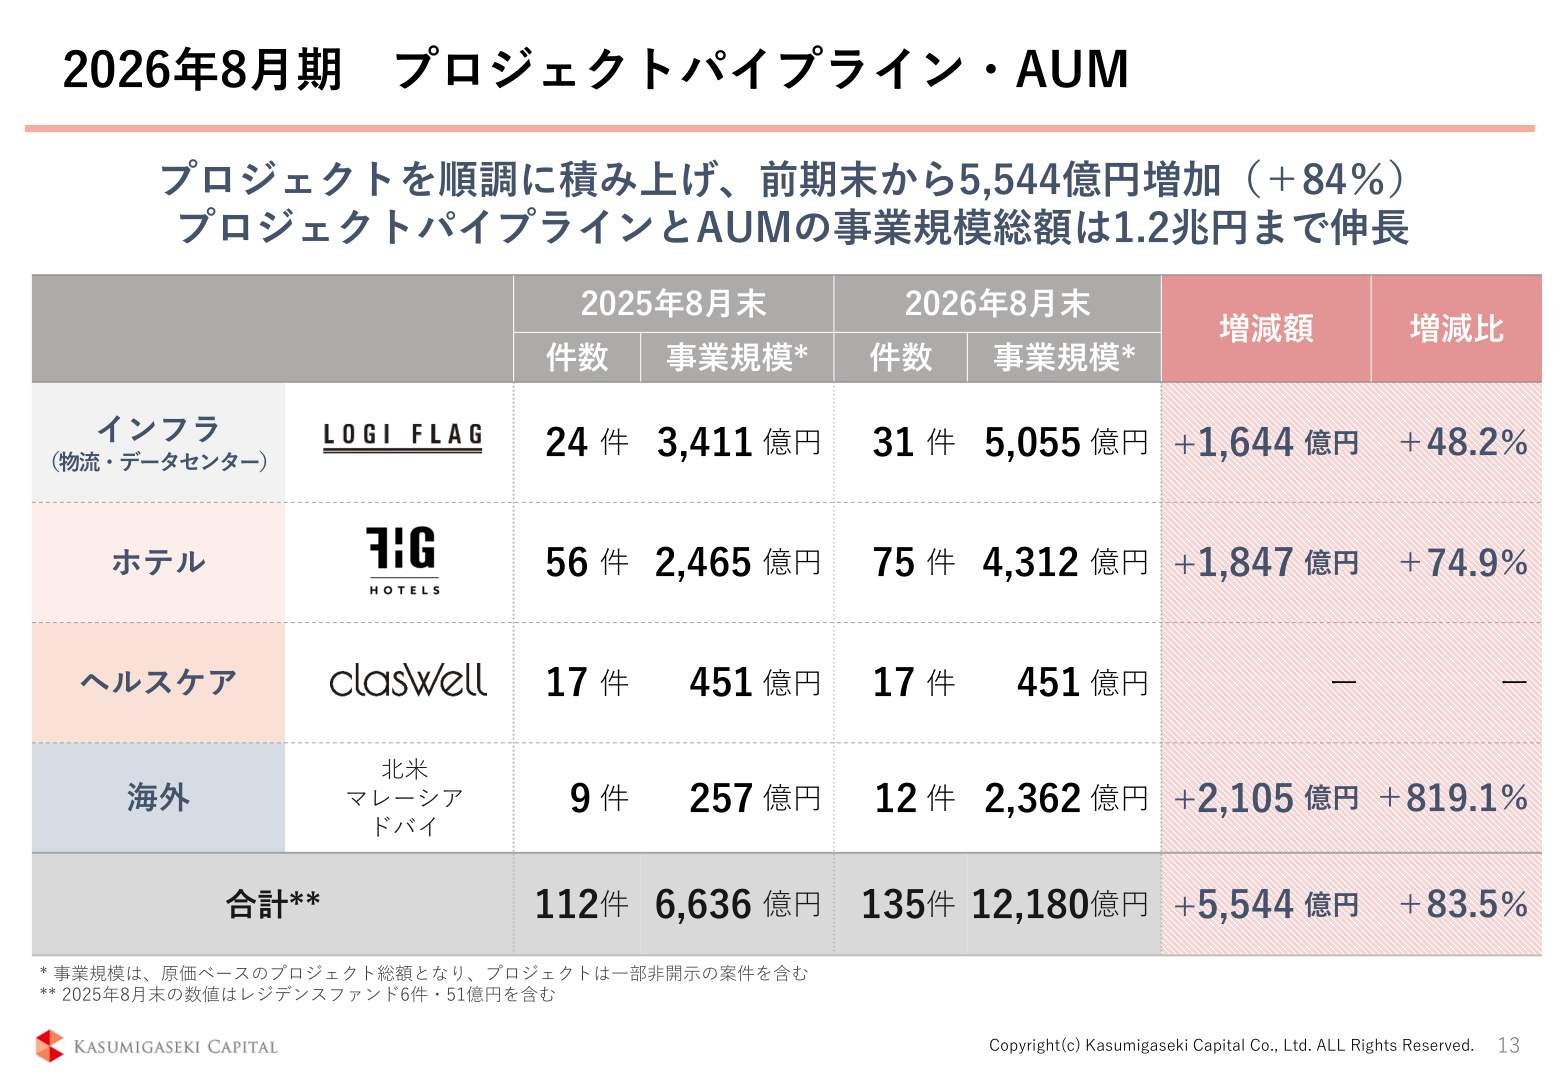
2026年8月期末における プロジェクトパイプラインとAUMの事業規模総額は1兆2,180億円(135件) に達し、前期末の6,636億円(112件)から 5,544億円増加(+83.5%) と急拡大しました。同社単独のバランスシートに過度なリスクを抱え込まず、オフバランス化とファンド化を組み合わせた運用資産残高(AUM)の積み上げが加速しています。AUM単体でも、2026年8月期実績で 9,476億円 (運用中1,642億円、開発中7,834億円)に達しており、2029年8月期の目標である AUM1.5兆円規模 の達成に向け着実な進捗を見せています。
各事業セグメント別の状況は以下の通りです。
- インフラ事業(物流施設「LOGI FLAG」・データセンター)
- 事業規模は 5,055億円(31件、前期末比+48.2%) に拡大。
- 冷凍冷蔵倉庫を中心に実績を積み上げてきた強みを活かし、ドライ自動倉庫やデータセンター事業への新規進出を果たし、第1号案件が始動しています。
- ホテル事業(「FAV」「seven x seven」「BASE LAYER HOTEL」等)
- 事業規模は 4,312億円(75件、前期末比+74.9%) へ伸長。
- 開発スピードの速さと多様なブランドポートフォリオを武器に、全国規模でパイプラインを拡大しています。
- 海外事業(北米・マレーシア・ドバイ)
- 事業規模は 2,362億円(12件、前期末比+819.1%) と突出した急成長を記録。
- 米国第1号案件であるマイアミ開発案件において、わずか5ヶ月でのファンド化を達成。国内メガバンクからの融資および国内投資家からの出資を実現させた実績が、その後の北米展開(ホテル・レジデンス開発用地取得)を加速させています。
- ヘルスケア事業(「claswell」)
- 事業規模 451億円(17件) を安定的かつ着実に維持しています。
4. ホテル事業における多角化と収益最大化の取り組み
ホテル事業では、単なる宿泊施設の新規開発にとどまらず、複合開発やビジネスモデルの拡張が図られています。
- 和歌山マリーナシティの株式取得と複合開発の始動 :総敷地面積約8.5万坪を誇る和歌山マリーナシティの株式を取得し、ホテル・温泉・黒潮市場などの既存施設リノベーション(Phase I:敷地面積約2.5万坪)および未開発地開発(Phase II:敷地面積約6万坪)を2段階で推進。マリーナシティホテルは「BASE LAYER HOTEL」へのリノベーションが予定されています。
- 「シェア販売」による新たな収益モデル(UMITO連携) :スモールラグジュアリーホテル「UMITO」のノウハウを導入し、1部屋あたり最大36口(1口=年間10泊利用権)を富裕層・法人向けに小口分譲する仕組みを活用。同社のホテル開発力と組み合わせることで、新たな収益機会の創出と商品力強化を進めています。
- 立ち上がりスピードの向上とリブランド実績 :ブランド力の認知拡大により、直近開業施設ではRevPARの立ち上がりが大幅に短縮され、安定期水準まで半年以内で到達する傾向が見られます。また、既存ホテルのリブランド案件「BASE LAYER HOTEL NAGOYA NISHIKI」では、リノベーションと運営最適化により初年度で GOP(営業粗利益)を従来の3倍 に向上させるなど、高いバリューアップ実績を証明しています。
5. 財務戦略とROEターゲット
急拡大を続ける事業を支えるため、同社は明確なバランスシートコントロールと資本効率の規律を敷いています。
- 自己資本比率のコントロールと借入余力 :2025年11月の公募増資を経て純資産を大きく拡充させた後、2026年8月期末時点の純資産は 878億3,600万円 (内部留保の蓄積等により前期末比496億4,200万円増)、自己資本比率は 39.1% となっています。会社方針として「自己資本比率30%程度」を目安にコントロールする方針を掲げており、逆算して 約700億円の追加借入余力 が存在します。信用力向上を背景とした多様なデット調達手段を活用し、大型案件の取得や成長投資へと機動的に資金を振り向ける体制が整っています。
- ROEターゲット :当期純利益の大幅な伸びと資本コントロールを両立させ、2026年8月期のROE実績は 27.2% を達成。第2期中計期間においては、利益成長による内部留保の積み上げを基盤としつつデットを活用することで、 2029年8月期に「下限25%以上・目標30%」 という高水準の資本効率を継続的に目指す方針を掲げています。
まとめ
霞ヶ関キャピタルは、従来の不動産開発にとどまらず、物流・冷凍冷蔵倉庫からホテル、データセンター、海外開発へと事業ポートフォリオを着実に多角化させています。自社で資産を抱え込みすぎないアセットライトな循環型プラットフォームモデルを確立したことで、1.2兆円超のパイプラインと盤石な財務余力を兼ね備え、2027年8月期の純利益240億円予想、さらには2029年8月期の純利益500億円目標に向けて確かな成長軌道を歩んでいます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。