

コシダカホールディングス 2026年8月期 決算深掘りレポート:大型M&Aによる売上高800億円突破と次期二桁増収増益への成長シナリオ
Sentiment Analysis
コシダカホールディングス 2026年8月期 決算深掘りレポート
株式会社コシダカホールディングス(証券コード:2157)は、主力とするカラオケ事業「カラオケまねきねこ」の積極的な新規出店に加え、株式会社スタンダード(旧エクシング子会社)の買収による「JOYSOUND」直営店約70店舗のグループ化を実現し、事業規模を大きく拡大させました。本レポートでは、公表された決算説明会資料に基づき、2026年8月期の業績動向、コスト構造の急激な変化、KPI推移、財務・キャッシュフロー、そして2027年8月期に向けた業績予想と株主還元策について総合的に整理・解説します。
1. 2026年8月期 連結業績ハイライト
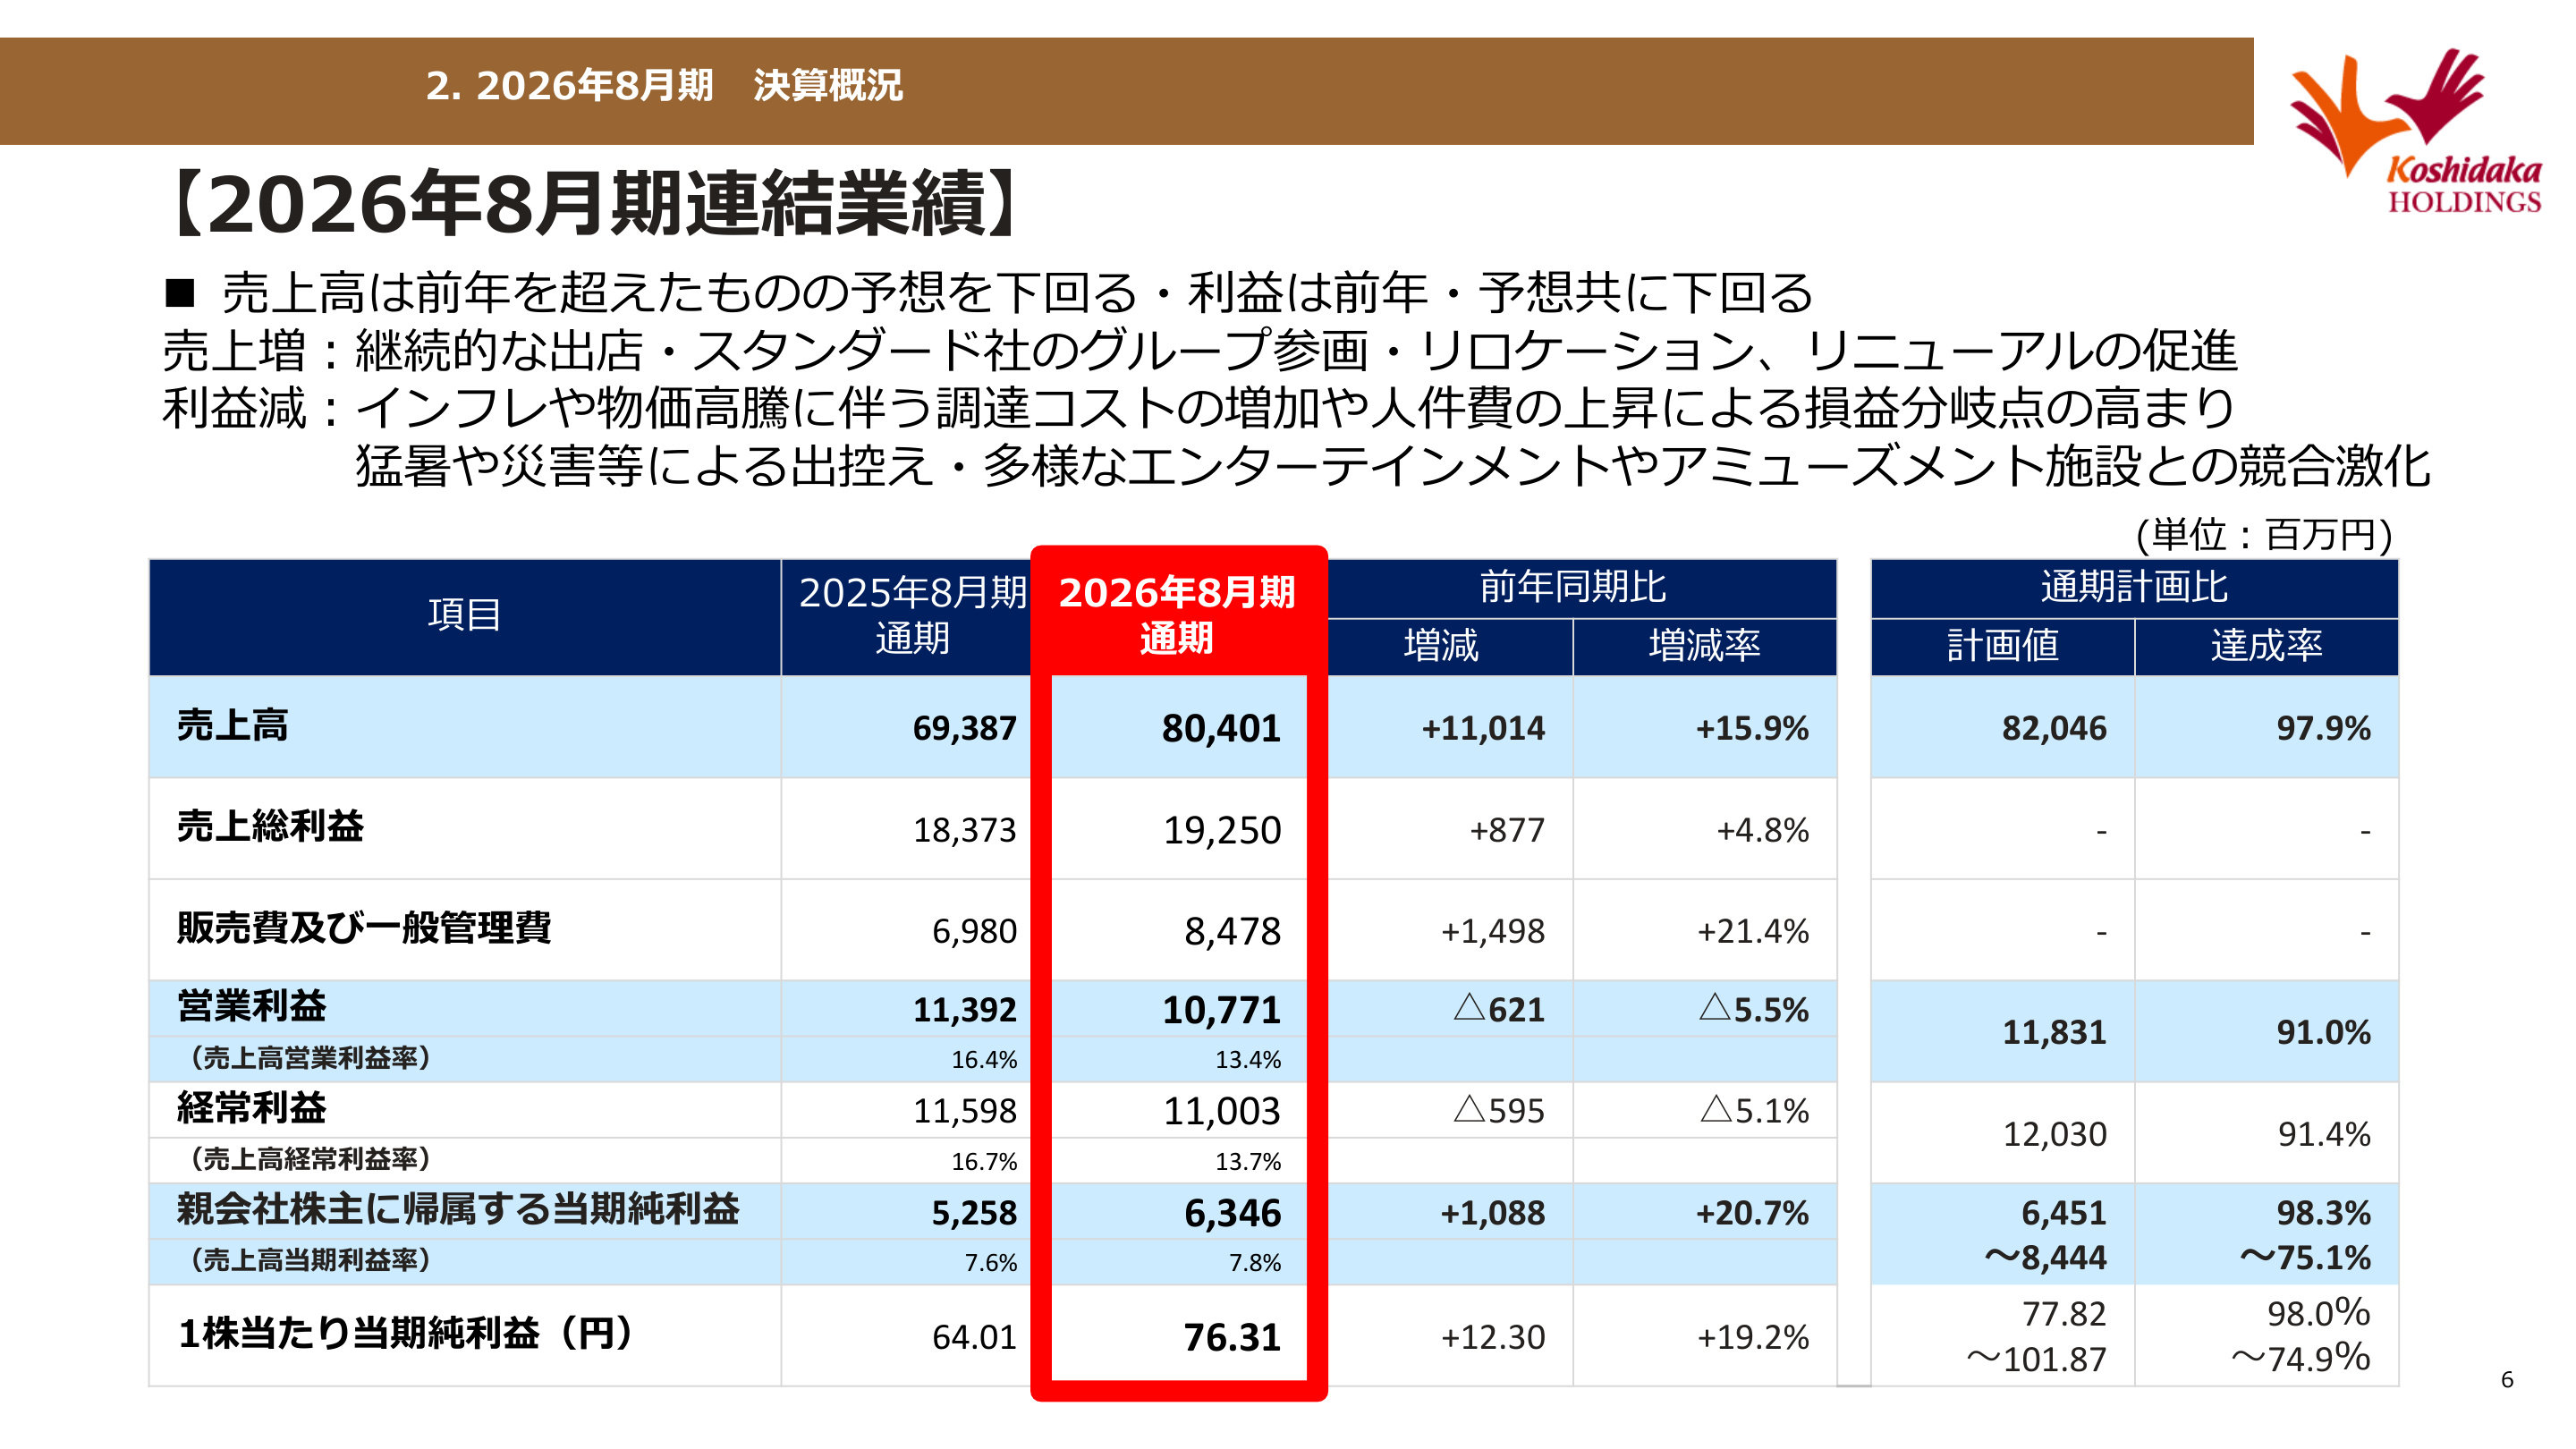
2026年8月期の連結業績は、 売上高が前期比15.9%増の80,401百万円 となり、過去最高を更新しました。一方で、 営業利益は前期比5.5%減の10,771百万円 、経常利益は前期比5.1%減の11,003百万円 と増収減益の着地となりました。なお、 親会社株主に帰属する当期純利益は前期比20.7%増の6,346百万円 と二桁増益を達成しています。
業績数値の背景と重要性
上記のスライドは、2026年8月期の連結損益計算書の全体像と通期計画に対する進捗状況を示した極めて重要な資料です。売上高は800億円の大台を突破したものの、通期計画(82,046百万円)に対しては達成率97.9%とやや未達となりました。営業利益についても計画(11,831百万円)に対して達成率91.0%となっています。
売上面では、 継続的な新規出店 、株式会社スタンダードのグループ参画 、および リロケーションやリニューアルの推進 が増収を牽引しました。一方で利益面においては、 インフレや物価高騰に伴う各種調達コストの増加 や、最低賃金改定等を含む 人件費の上昇による損益分岐点売上高の上昇 、さらには夏季の猛暑や災害による外出控え、多様化するエンターテインメント・アミューズメント施設との競合激化が影響し、売上総利益率および営業利益率が圧迫されました。
2. 営業利益の増減要因分析:売上拡大とコスト増加の内訳
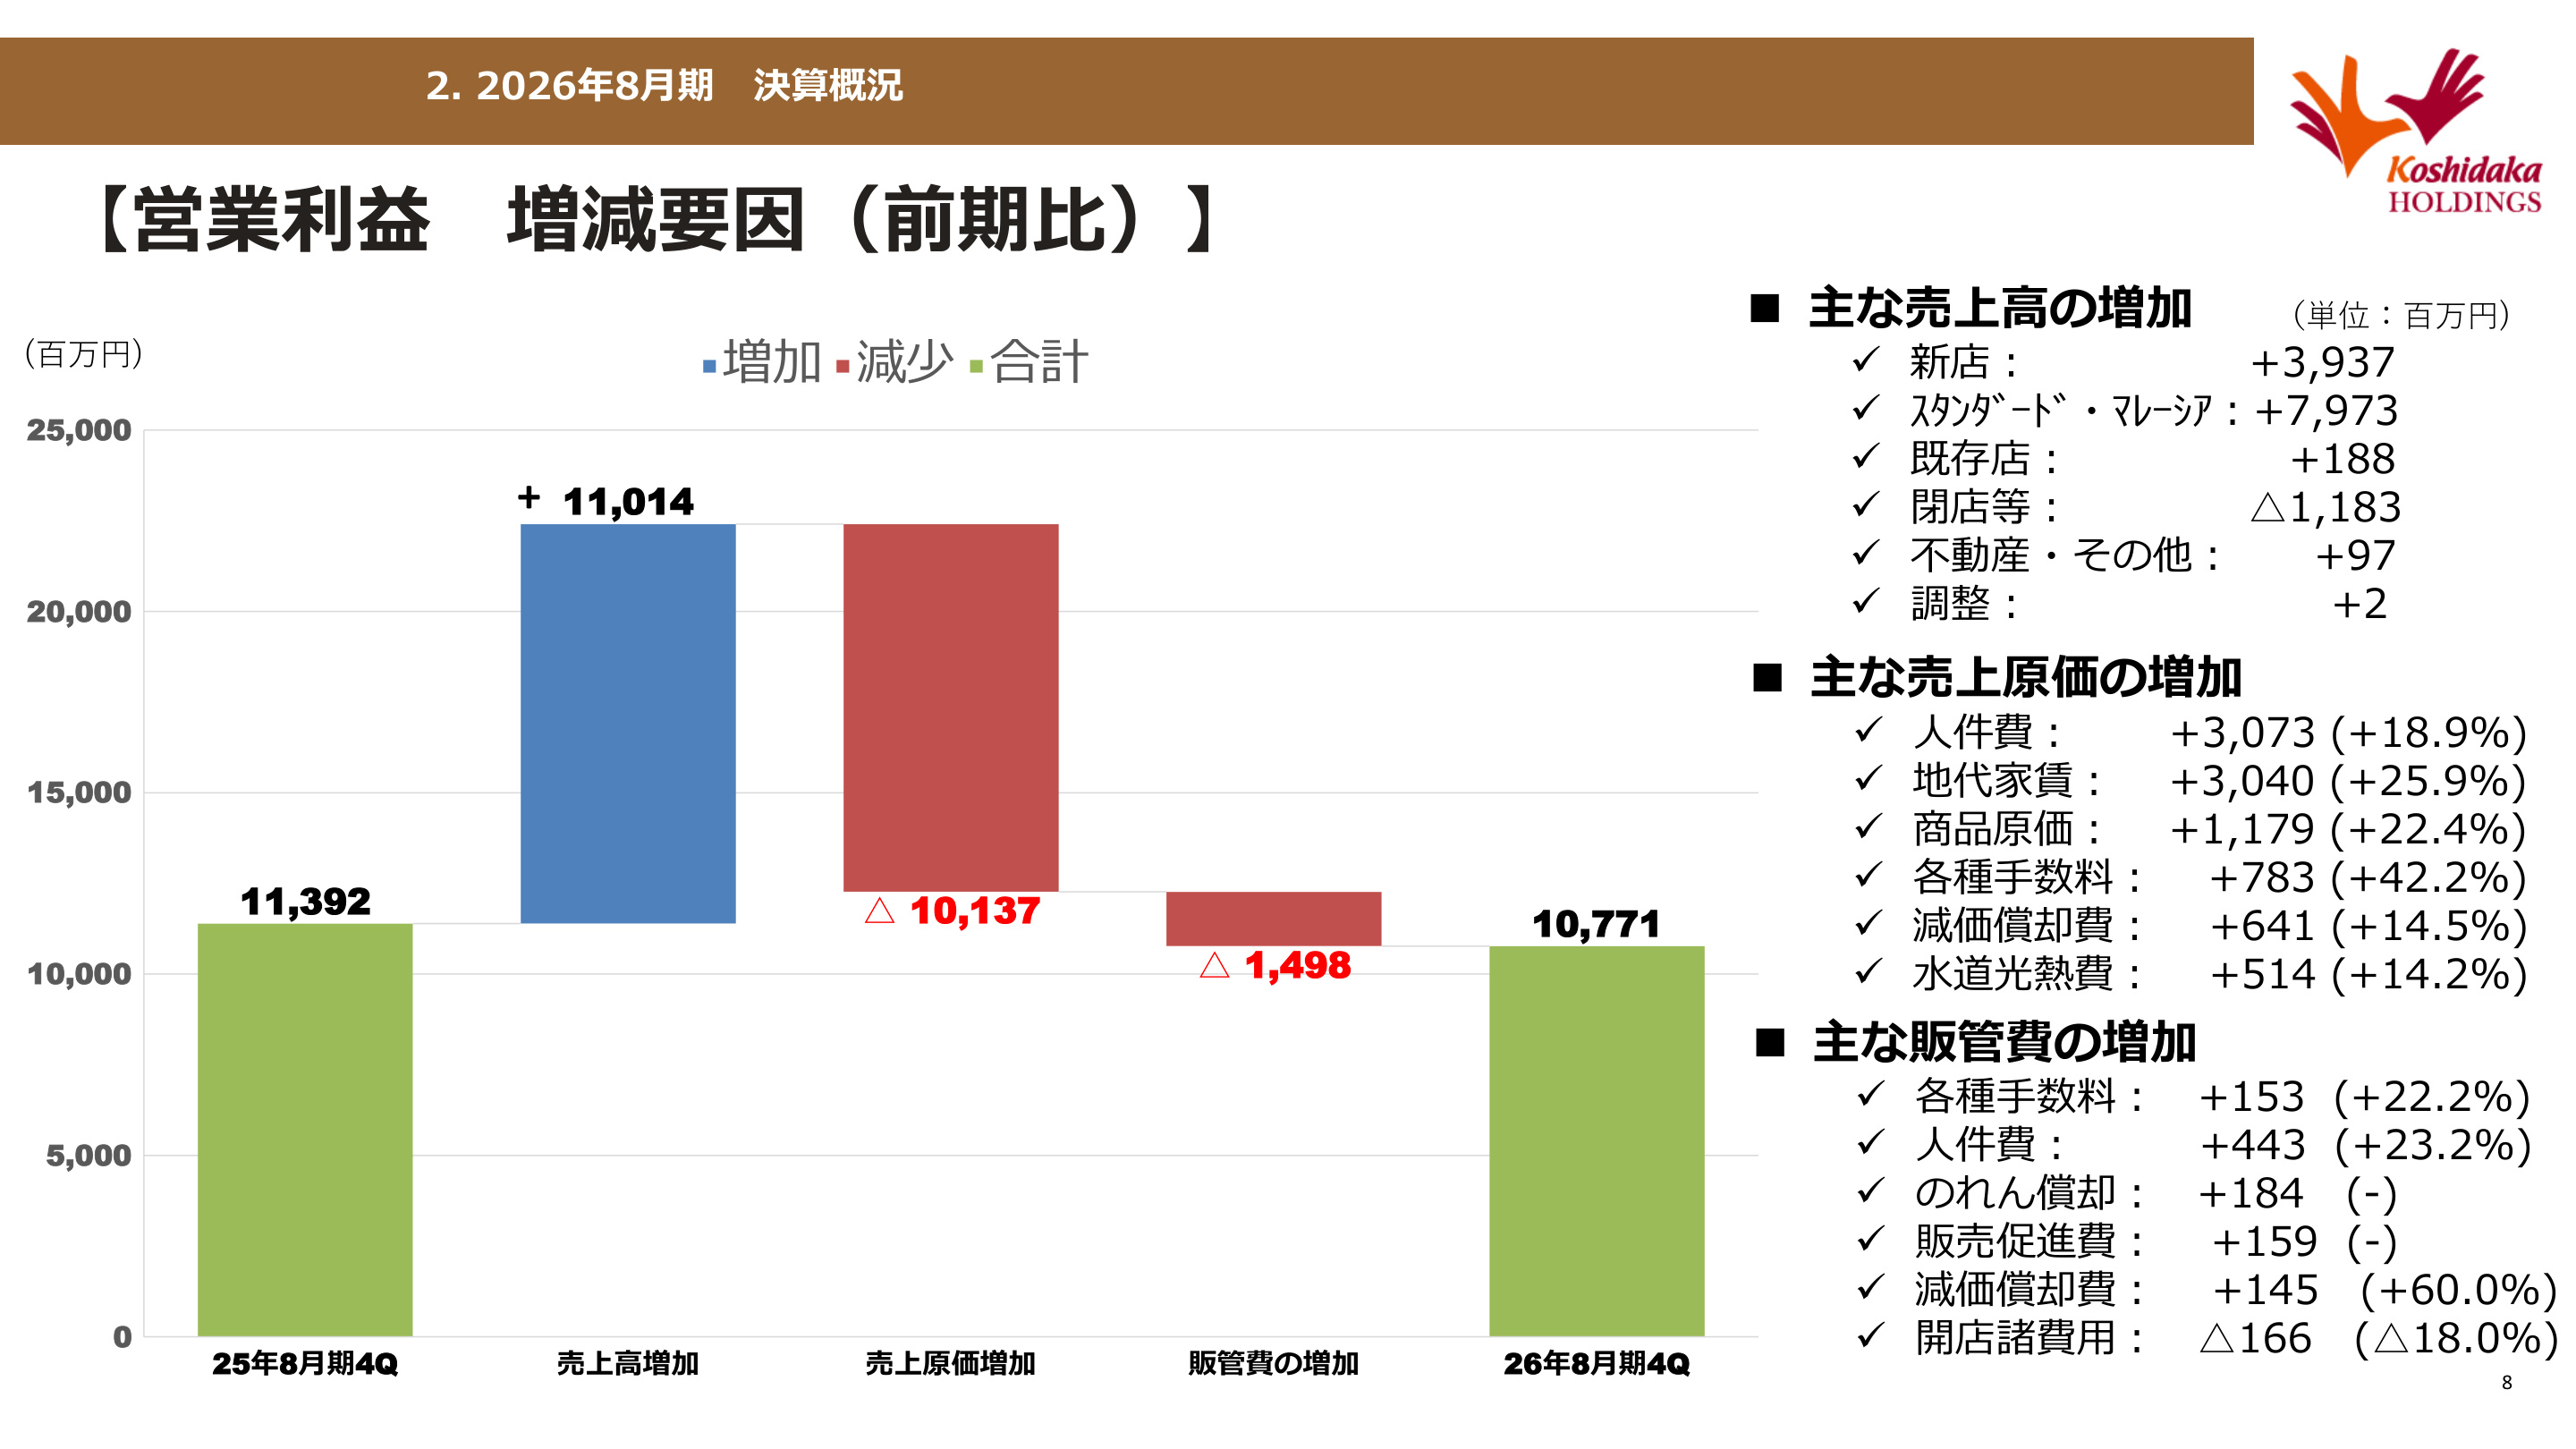
前期からの営業利益の変動要因(11,392百万円から10,771百万円への621百万円減少)をブレイクダウンすると、トップラインの伸長と急激なコストプッシュの構図が鮮明になります。
コスト構造の変化と収益性への影響
上記のスライドは、営業利益の増減をウォーターフォールチャートで視覚化し、売上総利益・販管費それぞれの増加要因を詳細に開示した重要ページです。
- 売上高の増加(+11,014百万円) : 新規出店による寄与が+3,937百万円、買収したスタンダード社およびマレーシア子会社の連結化による寄与が+7,973百万円と、成長の大部分を外部成長と新規投資が占めました。既存店売上高の増加は+188百万円、不採算店閉鎖等による減少は△1,183百万円となっています。
- 売上原価の増加(△10,137百万円) : 主力コストの上昇が顕著であり、 人件費が+3,073百万円(+18.9%) 、地代家賃が+3,040百万円(+25.9%) 、商品原価が+1,179百万円(+22.4%) それぞれ膨らみました。スタンダード社の店舗網引き継ぎに伴う原価増に加え、単価上昇圧力が損益を押し下げました。
- 販管費の増加(△1,498百万円) : 人件費が+443百万円(+23.2%)増加したほか、スタンダード社買収に伴う のれん償却費が+184百万円 発生しました。また、マーケティングやシステム開発に伴い販売促進費が+159百万円、減価償却費が+145百万円(+60.0%)増加しています。
3. セグメント別動向と事業構造改革
① カラオケ事業
- 売上高 : 78,076百万円(前期比+16.3%)
- 営業利益 : 12,030百万円(前期比△3.0%)
新規出店とスタンダード社のグループ参画により二桁増収となったものの、人件費・仕入価格の上昇に加え、 新POSレジシステム導入 や新エンターテインメントプラットフォーム 「E-bo」の全国展開 といったDX投資に伴う一時的経費が増加し、セグメント営業利益は微減となりました。
② 不動産管理事業
- 売上高 : 1,910百万円(前期比+2.9%)
- 営業利益 : 219百万円(前期比△1.3%)
アクエル前橋や芝田二丁目ビル、MANEKI新橋ビルなどの新規・既存物件が一定の稼働を維持しました。なお、ポートフォリオ見直しの一環として 厚木ビスタホテル(厚木物件)の売却 が実施されています。
③ その他事業
- 売上高 : 923百万円(前期比+5.1%)
- 営業利益 : △55百万円(前期は37百万円の黒字)
「銀だこハイボール酒場」等の飲食店鋪業績は概ね堅調に推移したものの、温浴事業からの撤退を進めたほか、「カフェエクラ」2店舗(北上尾、長岡)の新規オープンに伴う出店初期経費が嵩み、営業損失となりました。
4. 主力カラオケ事業のKPIと店舗網の変遷
既存店KPI(客数と客単価のトレードオフ)
2026年8月期の国内カラオケ既存店実績は、 売上前年比が100.3% と前年水準を維持しました。内訳を見ると、 客数は前期比95.3% と猛暑やアミューズメント競合の影響で前年を下回ったものの、プライシング戦略やコラボレーション施策の奏功により 客単価が前期比105.2% と大きく伸長し、客数減をカバーしました。
国内外の店舗ネットワーク拡大
- グループ総店舗数 : 前期末の703店舗から 794店舗(+91店舗) へ急拡大しました。
- ルーム数 : 19,052ルームから 21,718ルーム(+2,666ルーム) へ増加しています。
- 新規出店と業態転換 : 「まねきねこ」ブランドでの純増(出店38店舗、退店13店舗)に加え、買収したスタンダード社の「JOYSOUND」67店舗(退店4店舗)が加わりました。同社店舗については、駅前好立地を活かした新ブランド「 カラオケ GLANZA 」や「まねきねこ」への屋号・業態変更を順次進めています。
海外展開の加速
海外店舗数は29店舗(前期末比+4店舗)に到達しました。特に コシダカマレーシアが今期より連結子会社化 され、売上高1,139百万円、営業利益69百万円を計上して黒字基調を維持しています。インドネシアやタイでも店舗段階での黒字化が進んでおり、米国およびフィリピンでの1号店出店準備も進行中です。
5. 財政状態とキャッシュ・フローの状況
- 財政状態 : 総資産は前期末比10,394百万円増加の 78,982百万円 となりました。スタンダード社の買収および積極出店により固定資産が65,257百万円(+12,460百万円)に増加したことが主因です。純資産は 無担保転換社債型新株予約権付社債の株式転換完了 や利益剰余金(内部留保)の積み上がりにより42,506百万円(+7,401百万円)へ拡大しました。これに伴い、 自己資本比率は前期末の51.2%から53.8%へ2.6pt上昇 し、財務基盤の強化が確認されます。
- キャッシュ・フロー動向 : 営業活動によるキャッシュ・フローは 10,626百万円の資金流入 を確保したものの、買収費用や店舗投資により投資活動によるキャッシュ・フローが △12,564百万円の資金流出 となった結果、フリー・キャッシュ・フローは △1,938百万円 となりました。これに借入金の返済等の財務活動(△2,207百万円)が加わり、現金及び現金同等物の期末残高は6,466百万円となっています。
6. 2027年8月期 通期業績予想と成長戦略
コシダカホールディングスは、2027年8月期において大型M&Aのシナジー創出と既存事業の効率化により、大幅な増収増益を見込んでいます。
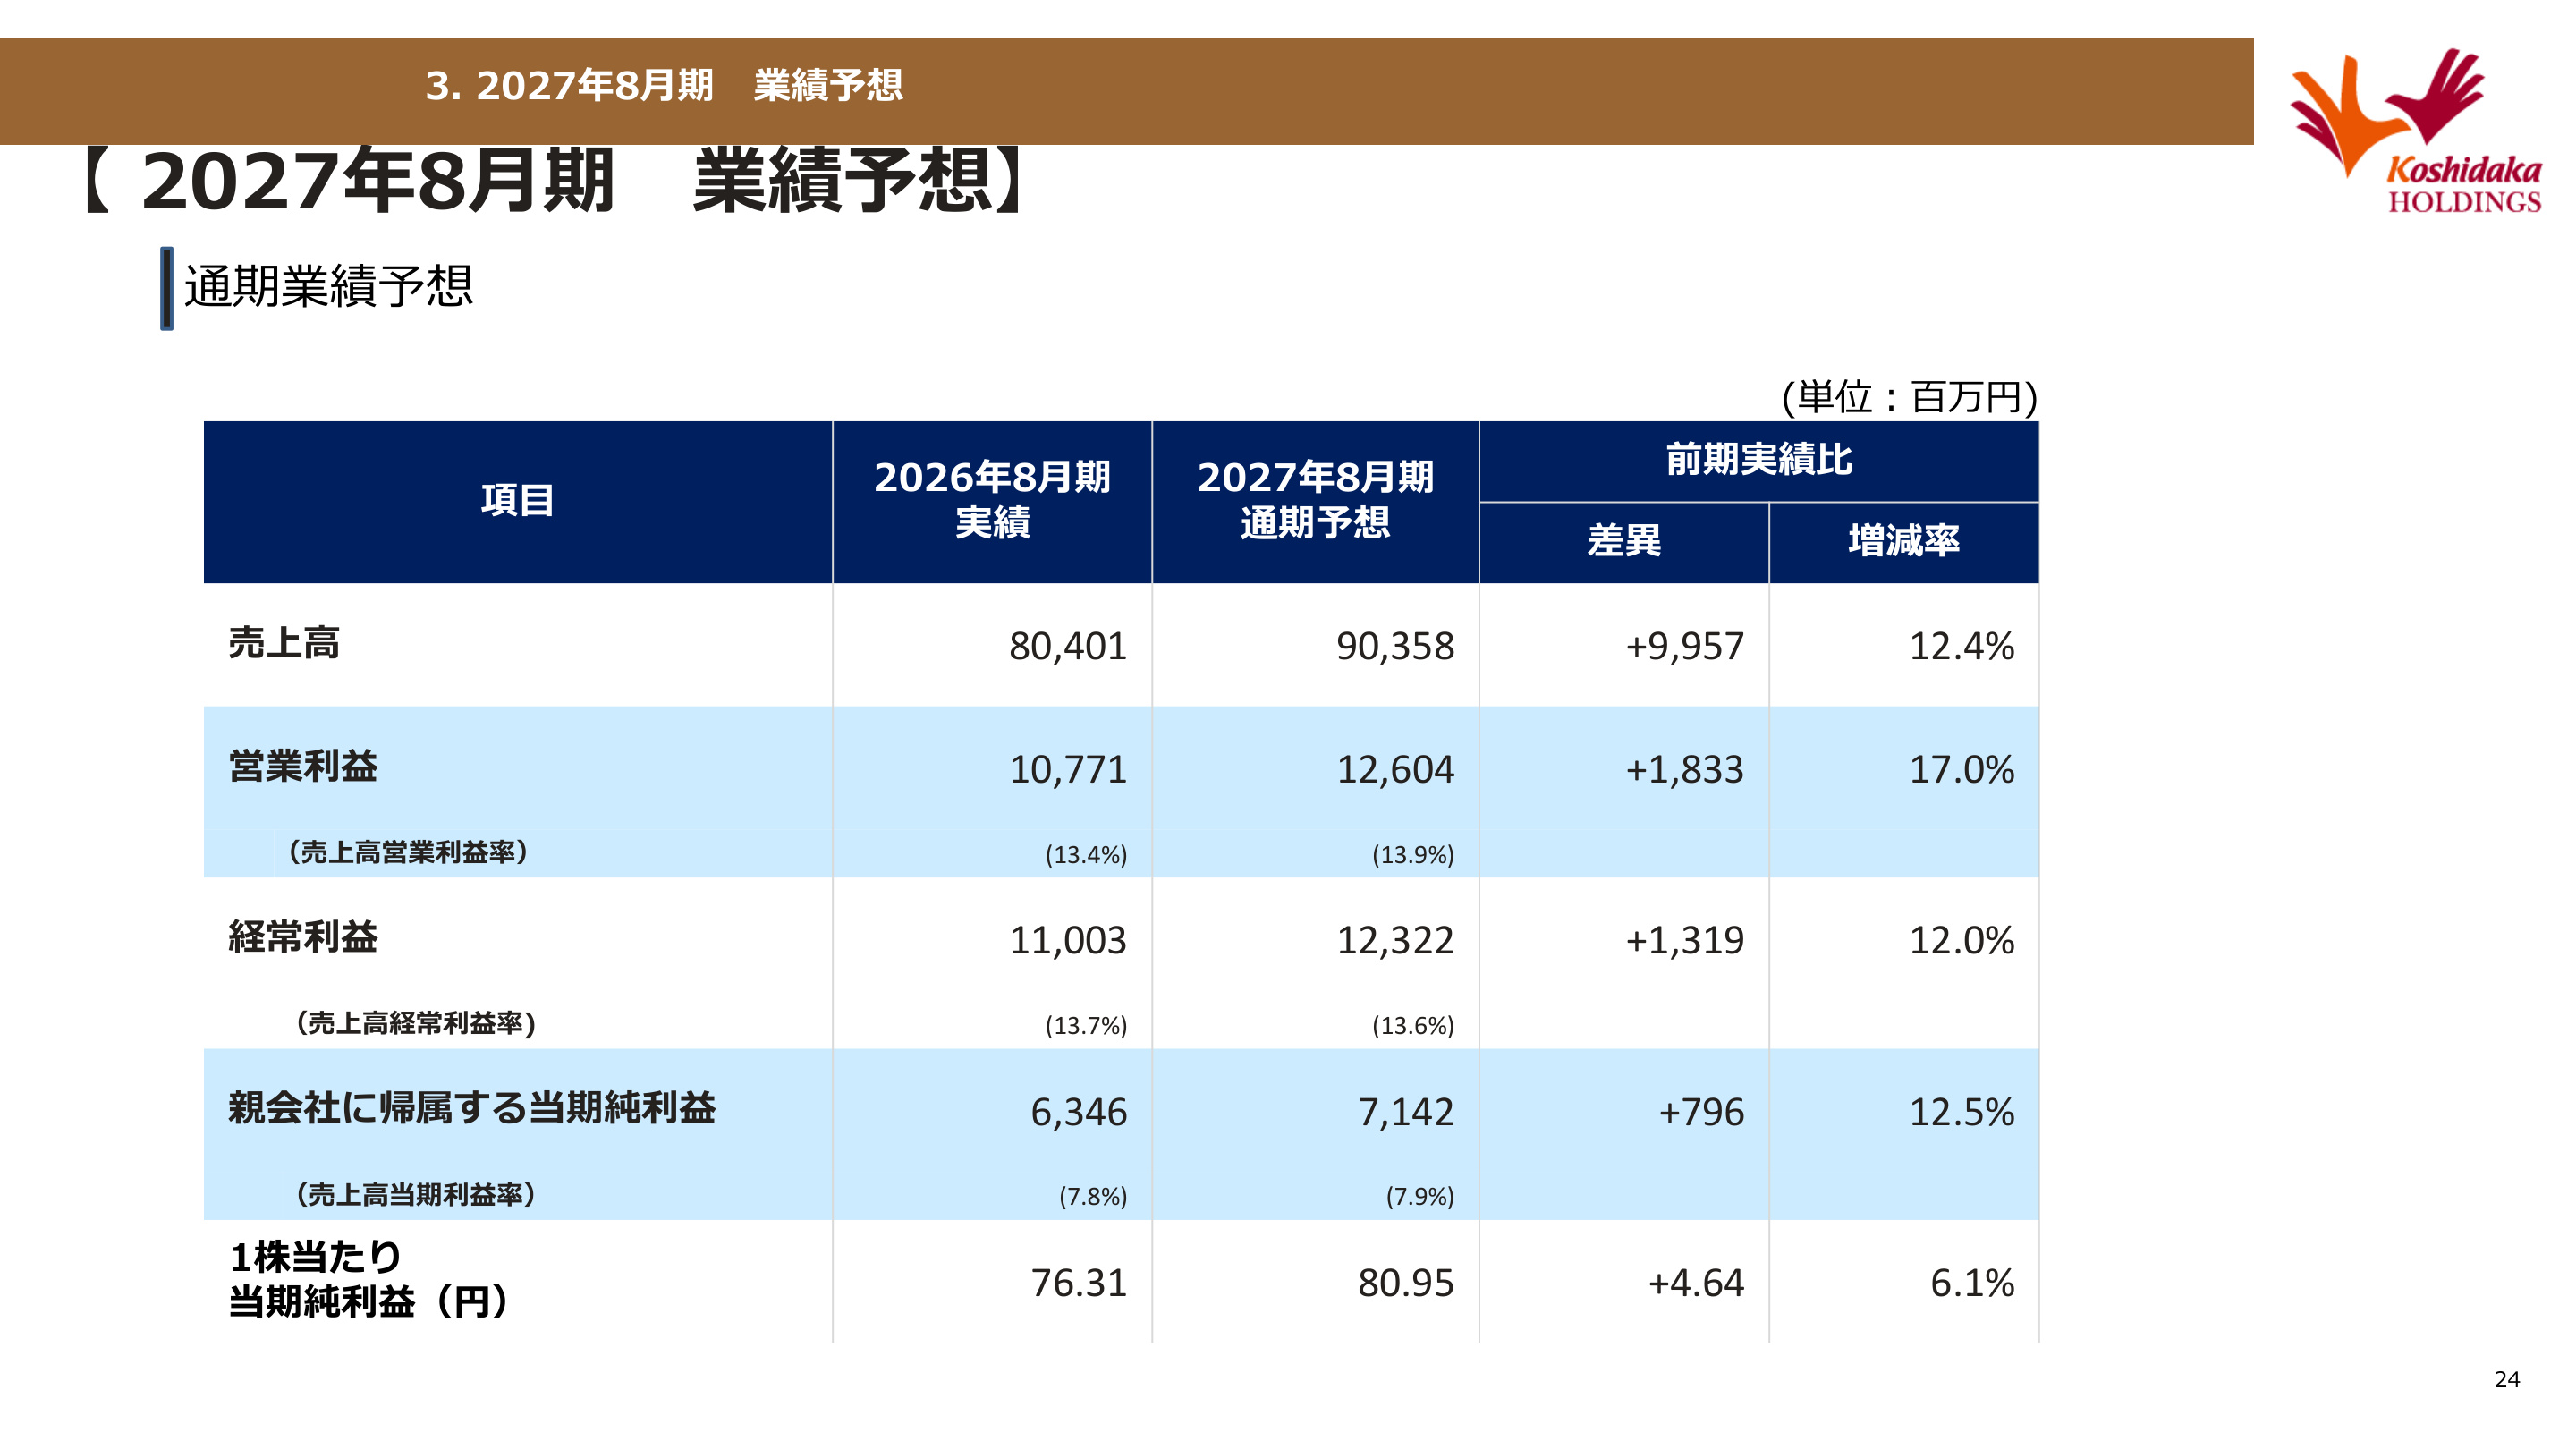
次期計画の要点と成長ドライバー
上記スライドは、2027年8月期の通期連結業績予想をまとめたものです。売上高・各段階利益ともに過去最高水準を更新する計画となっています。
- 通期予想の売上高 : 90,358百万円(前期比+12.4%)
- 通期予想の営業利益 : 12,604百万円(前期比+17.0%)
- 通期予想の経常利益 : 12,322百万円(前期比+12.0%)
- 通期予想の親会社株主に帰属する当期純利益 : 7,142百万円(前期比+12.5%)
- 1株当たり当期純利益(予想) : 80.95円
成長戦略の具体策
- カラオケ事業の成長継続 : カラオケセグメント売上高は87,229百万円(+9,153百万円)、セグメント営業利益は13,239百万円(+1,209百万円)を見込みます。国内既存店売上高は前年比105%を想定し、前期新設38店舗のフル寄与と次期新店効果が上乗せされます。
- スタンダード社の収益改善 : スタンダード社単体で売上高88億円、のれん償却後営業利益1.6億円を見込みます。共通食材・ドリンクの仕入集約、家賃交渉、店舗運営の生産性向上による費用率低減を本格化させます。
- 海外事業の伸長 : コシダカマレーシアにおいて売上高14億円、営業利益2.3億円を見込むなど、東南アジア事業の利益貢献を高めます。
- 不動産・その他事業の黒字化 : 新規取得物件のリーシング進捗により不動産管理の営業利益を393百万円(+174百万円)へ引き上げるほか、その他事業でも「NeCoLabo Café」の新規開設やカフェエクラの収益化により営業利益102百万円と黒字転換を計画しています。
7. 株主還元策(増配トレンドと優待拡充)
- 配当方針 : 2026年8月期の年間配当金は 1株当たり28円(前期比4円増配) を実施し、 5期連続増配 を達成しました。続く2027年8月期についても、中間15円・期末15円の 年間30円(前期比2円増配、配当性向37.1%) を予定しており、 6期連続増配 を目指す方針です。
- 株主優待制度の拡充 : 2026年8月31日基準日より、優待券の発行頻度を年1回から 年2回(2月末・8月末) へ変更し、有効期間を6ヶ月とすることで利便性と利用促進を図っています。さらに、従来の「まねきねこ」「ワンカラ」に加え、買収した「カラオケショップJOYSOUND」や新業態「GLANZA」、「CAFÉ ECLA」、「しゃぶしゃぶすきやきダイニング天空」へと利用可能店舗を大幅に拡大しました。
まとめ
コシダカホールディングスの2026年8月期は、原材料費や人件費の高騰による利益圧迫を受けつつも、スタンダード社のグループ化やDXインフラ投資を完遂させた「事業基盤拡大の年」となりました。2027年8月期は、拡大した店舗網(約800店舗規模)におけるスケールメリットの発揮と仕入集約・コスト低減シナジーの具現化を通じて、売上高900億円・営業利益126億円の達成を視野に入れた事業展開が進められる見通しです。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。