

識学 2027年2月期第2四半期決算ディープダイブ:事業ポートフォリオ再編と「長期保有型M&A」による成長戦略
Sentiment Analysis
株式会社識学の 2027年2月期 第2四半期決算 は、前年同期に計上された大型の投資先売却益の剥落や事業ポートフォリオの見直し、さらには新たな収益柱として本格始動した「長期保有型M&A」に伴う先行費用の発生などにより、過渡期としての特徴が色濃く現れた決算となりました。本レポートでは、当四半期の連結損益およびセグメント別動向、財務状態の変化、そして同社が掲げる中長期的な多層的成長モデルについて詳しく解説します。
1. 2027年2月期 第2四半期 業績ハイライトと損益構造の分析
当第2四半期連結累計期間(以下、上期累計)における業績は、 売上高2,662百万円(前年同期比27.6%減) 、営業損失156百万円(前年同期は840百万円の営業利益) 、経常損失146百万円(前年同期は857百万円の経常利益) 、親会社株主に帰属する中間純損失46百万円(前年同期は445百万円の中間純利益) となりました。
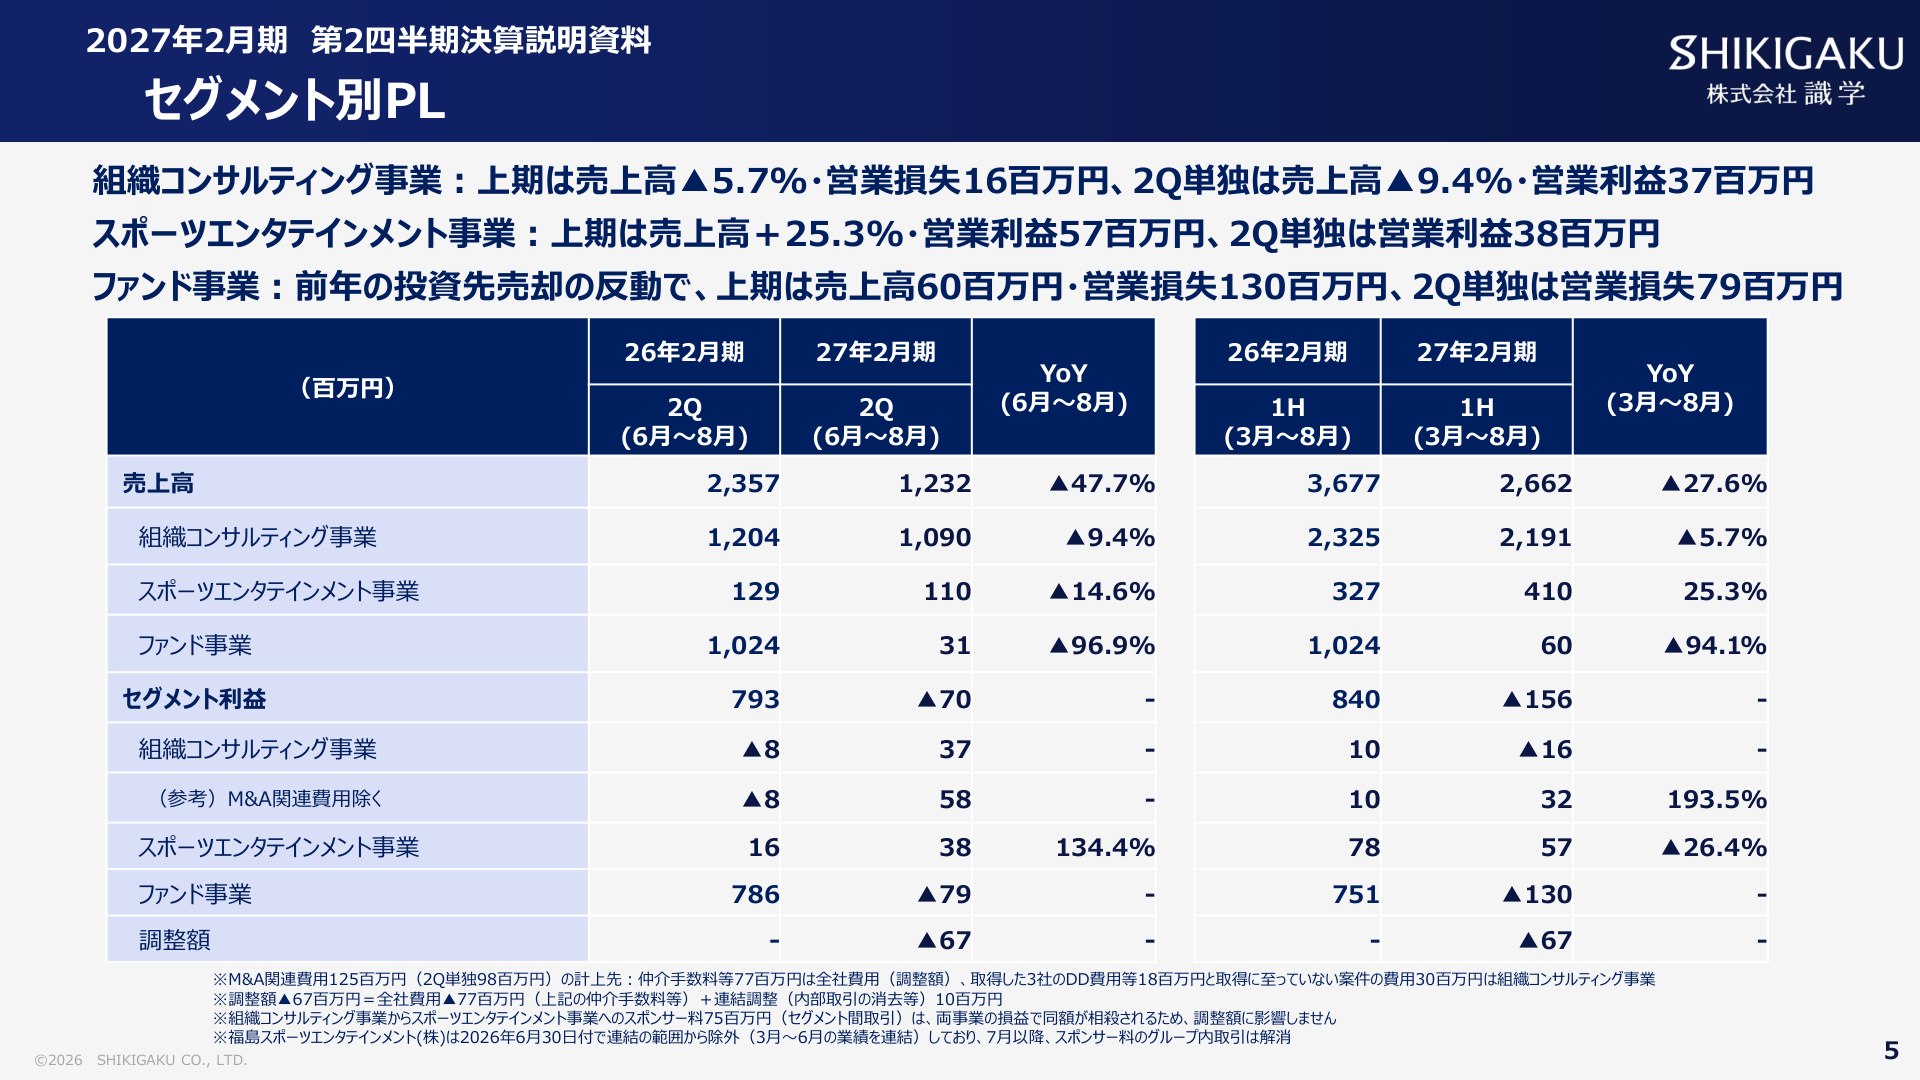
上記のスライドは、当期の実績推移と通期予想に対する進捗を示した連結損益計算書です。大幅な減収および営業赤字化の主要因は、 前年同期(26年2月期2Q)にファンド事業において実施された投資先売却に伴う売上高1,024百万円の反落(剥落) によるものです。ファンド事業の売上高は前年同期の1,024百万円から60百万円へと大幅に減少しました。
一方で、第2四半期(6月〜8月)単独の業績に着目すると、売上高は1,232百万円、営業損失は70百万円となっていますが、 M&A関連費用(上期累計125百万円、2Q単独98百万円) が発生している点に留意が必要です。このM&A関連費用は仲介手数料やデューデリジェンス費用などで構成されており、これらの一時的費用を除いた実質ベースでの収益力向上に向けた取り組みが進められています。なお、 通期予想の親会社株主に帰属する当期純利益は▲50百万円 、通期予想の営業損失は▲200百万円 と開示されており、通期計画に対する上期の売上進捗率は 42.9% となっています。
2. セグメント別動向:基幹コンサルティングと事業再編
各セグメントの業績および事業状況は以下の通りです。
① 組織コンサルティング事業
基幹事業である組織コンサルティング事業の上期売上高は 2,191百万円(前年同期比5.7%減) 、セグメント損失は 16百万円(前年同期は10百万円の利益) となりました。マネジメントコンサルティングにおける新規顧客獲得の伸び悩みや、プラットフォームサービスにおける契約社数の減少が影響しました。ただし、 M&A関連費用(48百万円)を除いたセグメント利益は32百万円(前年同期比193.5%増) となり、第2四半期単独でも同費用を除くと 58百万円の黒字 を確保しています。
- コンサルタント指標 : コンサルタント数は前年同期の58名から 64名 へ増加した一方、1人当たり月間売上高は 426万円/月(前年同期は513万円/月) となりました。受注残高は 635百万円(前年同期比9.2%減) で推移しています。
- プラットフォームサービス : 契約社数は 1,029社 となり、新規獲得の停滞により緩やかな減少傾向にあります。
- マネジメントコンサルティング受注 : 中小企業向けが529百万円、大企業向け(従業員500名以上または上場企業)が33百万円となり、第2四半期の受注金額は合計 562百万円 となりました。
② スポーツエンタテインメント事業の連結除外
プロバスケットボールチームの運営等を行うスポーツエンタテインメント事業は、上期売上高 410百万円(前年同期比25.3%増) 、セグメント利益 57百万円(前年同期は78百万円) と増収を確保しました。平均観客動員数が約2倍(4,239名)に達するなど好調を維持していましたが、 2026年6月30日付で連結子会社から除外 され、持分法適用関連会社へ移行しました。これにより、第3四半期以降は売上高への連結は行われず、持分法投資損益として反映されることになります。
③ ファンド事業の状況
ファンド事業の上期売上高は 60百万円 、セグメント損失は 130百万円 となりました。営業投資有価証券の減損30百万円(VCファンド)が含まれています。識学1号・2号ファンドや新進気鋭スタートアップファンド、新生識学ファンドにおいて、既存投資先のIPOやM&A等を通じた投資回収(EXIT)に向けた取り組みが継続されています。
3. 「長期保有型M&A」戦略の始動と多層的成長モデル
識学は現在、事業モデルの大きな変革期を迎えています。これまでのコンサルティング単体での成長モデルから、蓄積した「識学ノウハウ」を核とした 「自己増殖型サイクル」 への転換を図っています。
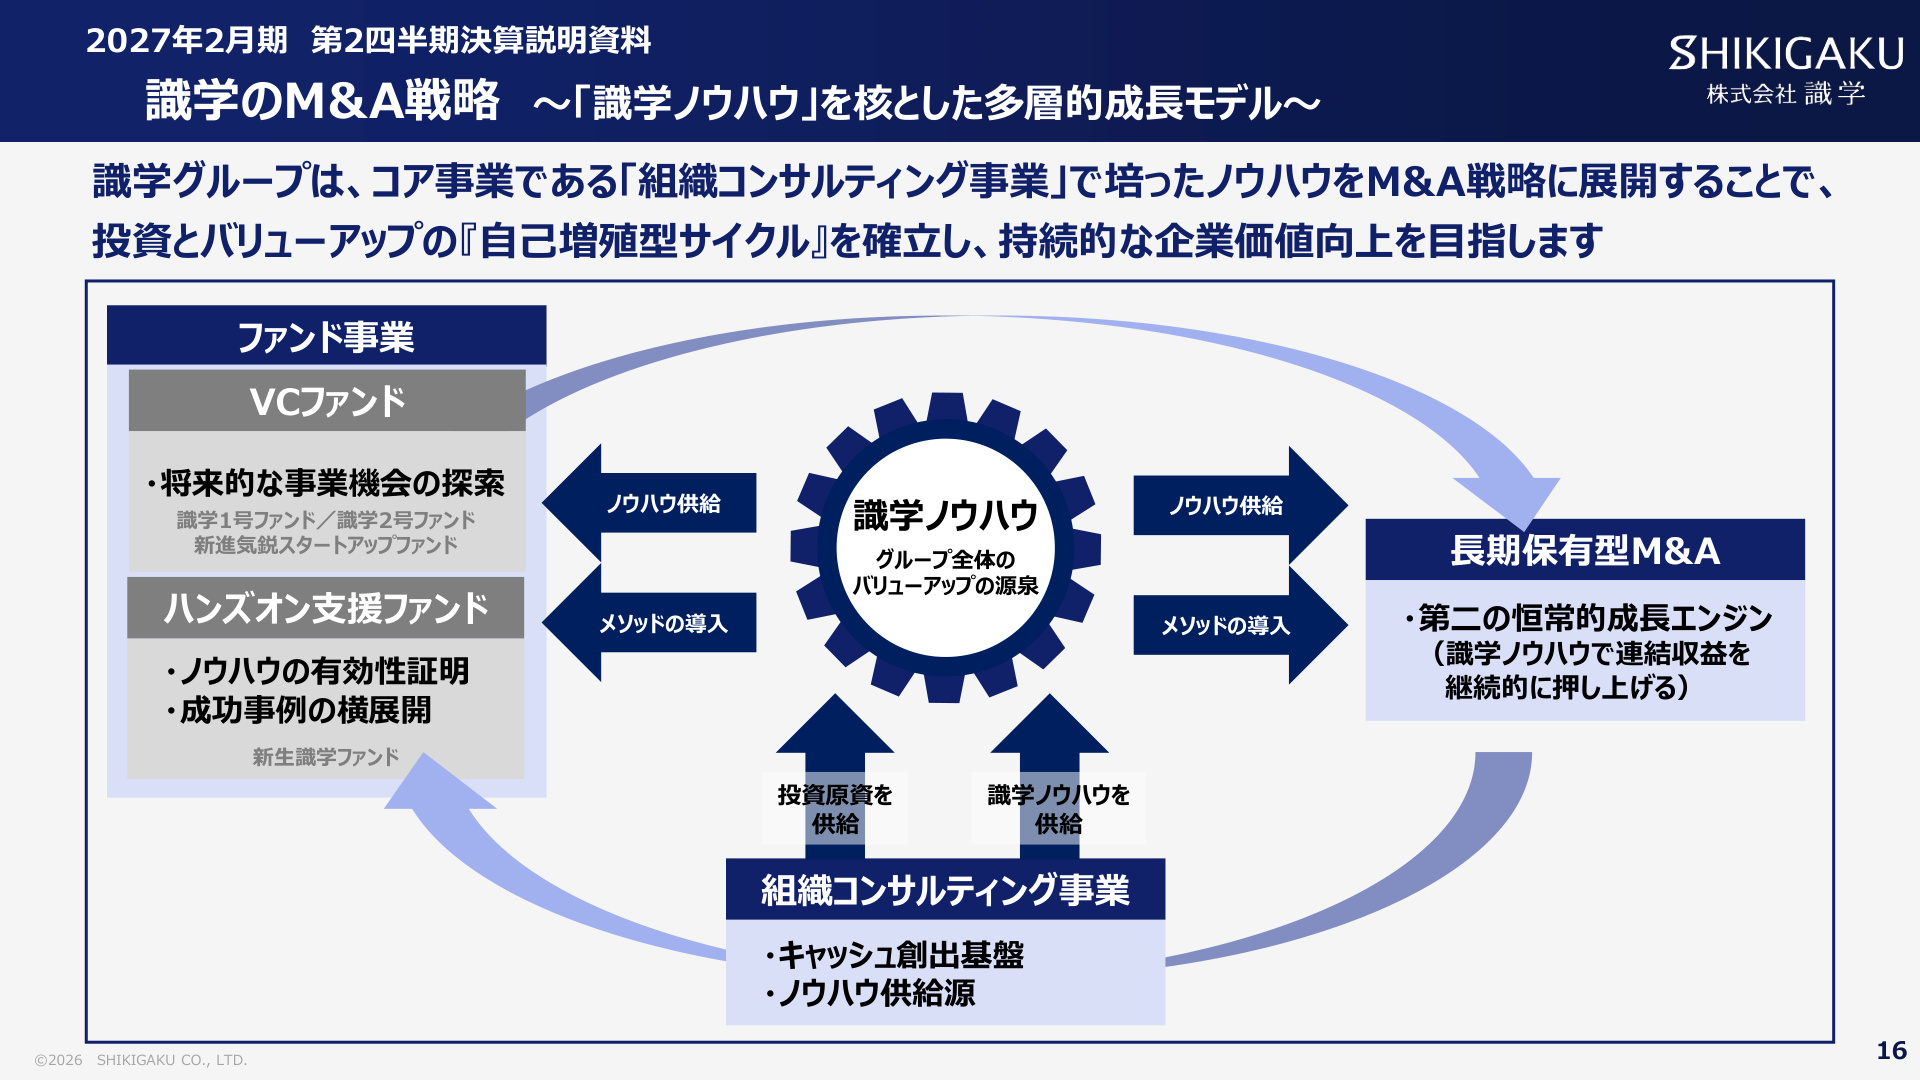
このスライドは、同社が目指す多層的成長モデルの全体像を示しています。組織コンサルティング事業が強固なキャッシュ創出基盤として機能し、そこで培われた識学メソッドを 「長期保有型M&A」 によって取得した企業へ注入します。買収企業の組織規律を高め、生産性を向上させることで企業価値を最大化し、恒常的な連結収益の拡大を図る構造です。
買収完了3社の概要とターゲット選定
同社は「日本が誇る優れた技術やサービス・製品を保有するモノづくり企業」などを中心ターゲットとして位置づけており、当上期において以下の3社の株式を100%取得(子会社化)完了しました。
- 株式会社storyteller (2026年6月取得):ハンドメイドアクセサリーの販売店運営および有名キャラクター・企業コラボ雑貨の企画販売。全国主要商業施設29店舗で委託販売を展開。
- マツハ機器株式会社 (2026年7月取得):業務用フライヤーおよび食用油ろ過装置(ろ過機)の販売・保守メンテナンス事業。看板商品「Mクリーン」は油使用量を30〜50%削減可能で、本体と周辺商材による安定したストック収益基盤を有する。
- ネクサスホールディングス株式会社 (2026年8月取得):自動車車体整備用機械装置(塗装ブース等)の製造・販売・設置工事および保守メンテナンス事業。伊USI社の塗装ブース国内唯一の日本代理店。
これら3社は第2四半期末時点では貸借対照表のみが連結されており、 損益計算書への寄与は第3四半期から本格化 します。
連結貸借対照表の変化と財務規律
3社の取得および借入実行に伴い、連結総資産は前期末比2,684百万円増の 7,490百万円 へ拡大しました。現金及び預金は3,069百万円を確保し、のれん187百万円が計上されています。有利子負債は1,944百万円増加して 2,050百万円 となり、純資産は4,173百万円、 自己資本比率は44.4% (前期末57.4%から13.0pt低下)となりました。同社では自己資本比率の一定水準維持とEBITDA対比での返済能力管理を財務規律として定めています。
4. 中長期成長シナリオと資本コストを意識した経営
識学は、一時的なファンド収益に依存する構造から脱却し、安定的に資本コストを上回る収益構造への転換を進めています。
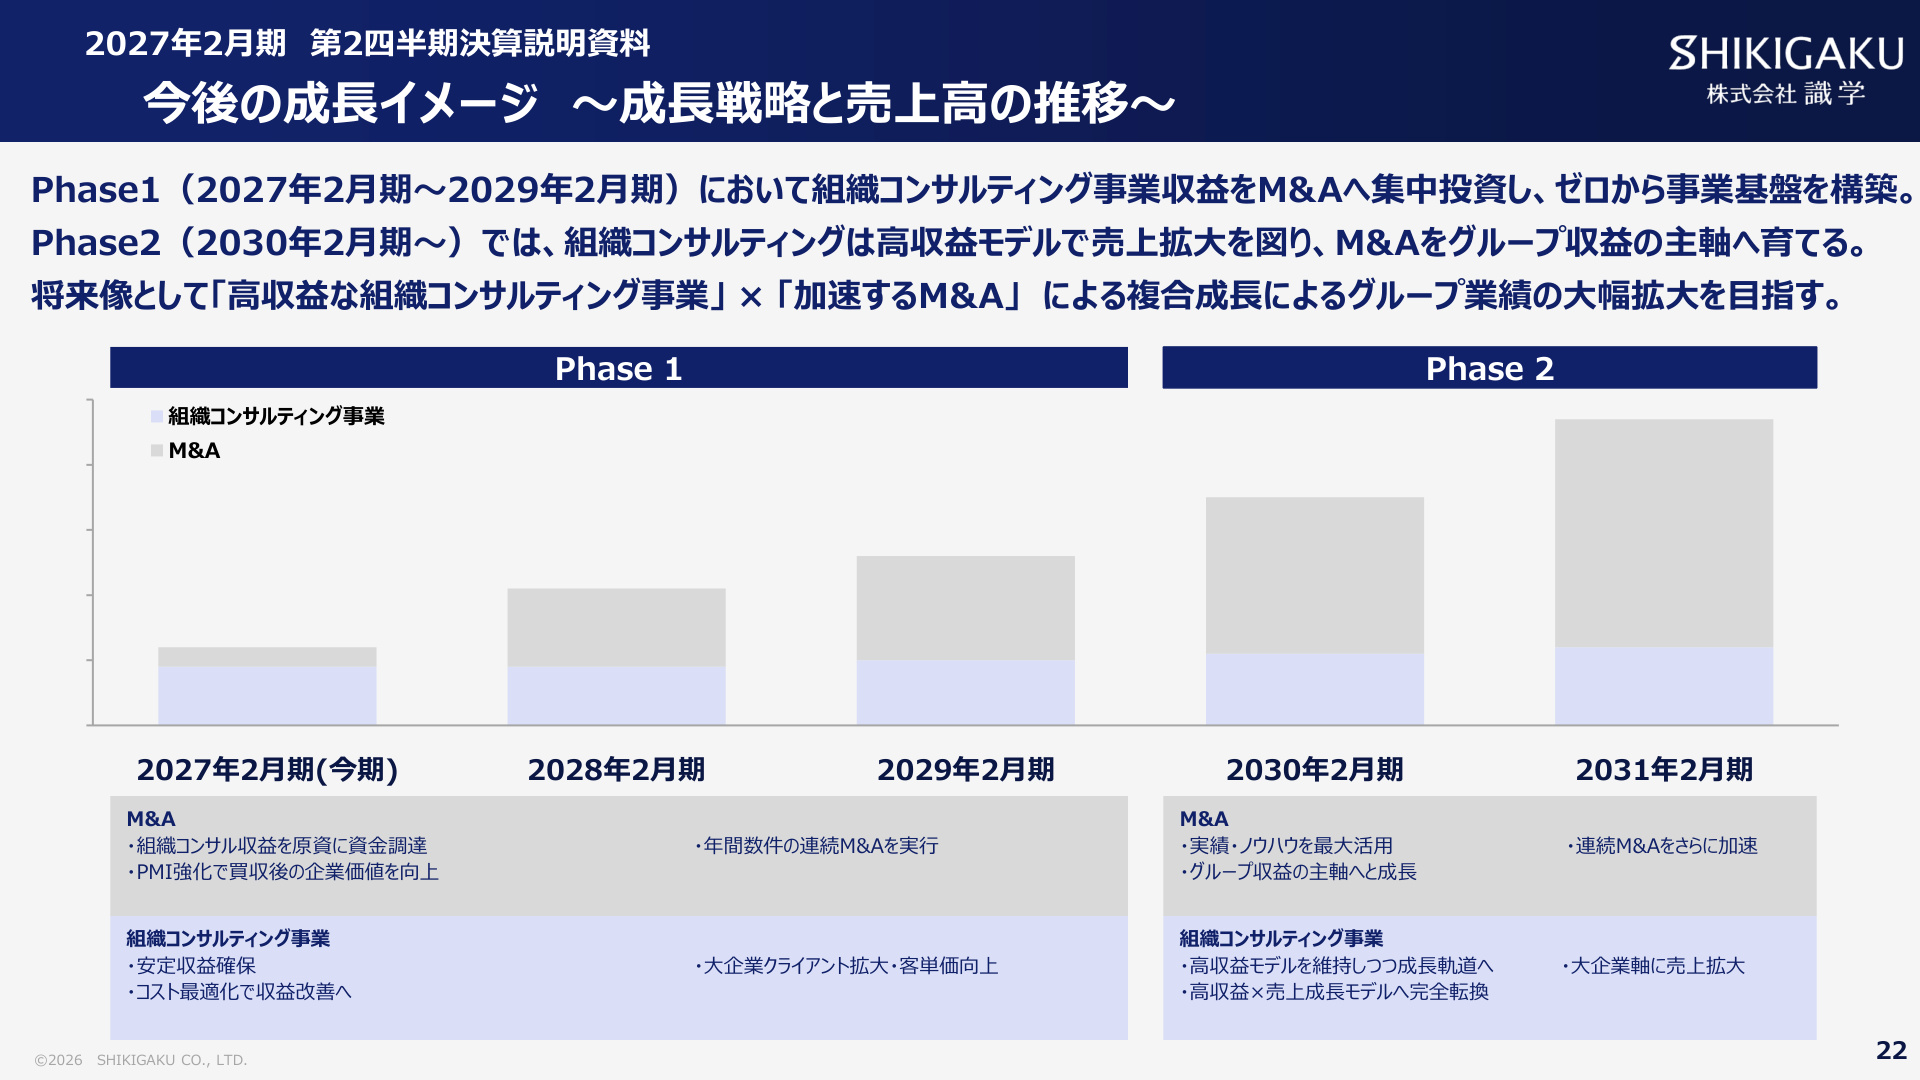
上記のスライドにある通り、今後の成長プロセスは大きく2つのフェーズに区分されています。
- Phase 1(2027年2月期〜2029年2月期) : 組織コンサルティング事業の収益をM&Aへ集中投資し、ゼロから事業基盤を構築する期間。年間数件の連続M&Aを実行し、徹底したPMI(買収後の統合プロセス)により企業価値を向上させます。
- Phase 2(2030年2月期以降) : 組織コンサルティングを高収益モデルへと転換して売上拡大を図りつつ、M&Aによる収益をグループ全体の主軸へと育成。「高収益な組織コンサル」×「加速するM&A」による複合的な業績拡大を目指します。
資本コスト・株価意識と株主還元
前期(FY26)のROEは11.3%を記録したものの、ファンド売却益による押し上げ要因が大きく、当期上期の年換算ROEは約▲3.0%と株主資本コスト(CAPM推計8〜10%)を下回る水準となっています。会社側は、組織コンサルティング事業の黒字化(2027年2月末時点での月次営業利益率10%達成目標)と、長期保有型M&Aによる連結利益の積み上げにより、資本コストを安定的に上回るROEの実現を基本方針に掲げています。
また、株主還元策として 株主優待制度 を導入しており、毎年2月末日および8月末日時点の200株(2単元)以上を保有する株主を対象に、それぞれQUOカード5,000円分( 年間計10,000円分 )を贈呈する方針をとっています。
以上のように、識学はコア事業の収益性改善を図りつつ、長期保有型M&Aによる事業多角化と規模拡大という新たな成長軌道への移行を推し進めています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。