

フューチャーリンクネットワーク 2026年8月期通期決算ディープダイブ:MRR拡大と構造改革、黒字転換に向けた選択と集中
Sentiment Analysis
株式会社フューチャーリンクネットワーク(証券コード:9241)の2026年8月期通期決算は、主力とする 地域情報流通事業のMRR(月次経常収益)伸長 や売上総利益率の改善が見られた一方、公共ソリューション事業におけるふるさと納税関連の落ち込みや新規パートナー契約の減少、特別損失の計上などにより、大幅な最終赤字で着地する厳しい結果となりました。同社はこの状況を打破すべく、ふるさと納税事業の 新設分割 による機動的な組織再編と、成長事業であるMRR・AI領域への経営資源集中を急速に推し進めています。本レポートでは、業績の要因分析から事業構造改革、今後の成長戦略までを詳細に掘り下げて解説します。
1. 2026年8月期 業績概要と予想乖離の背景
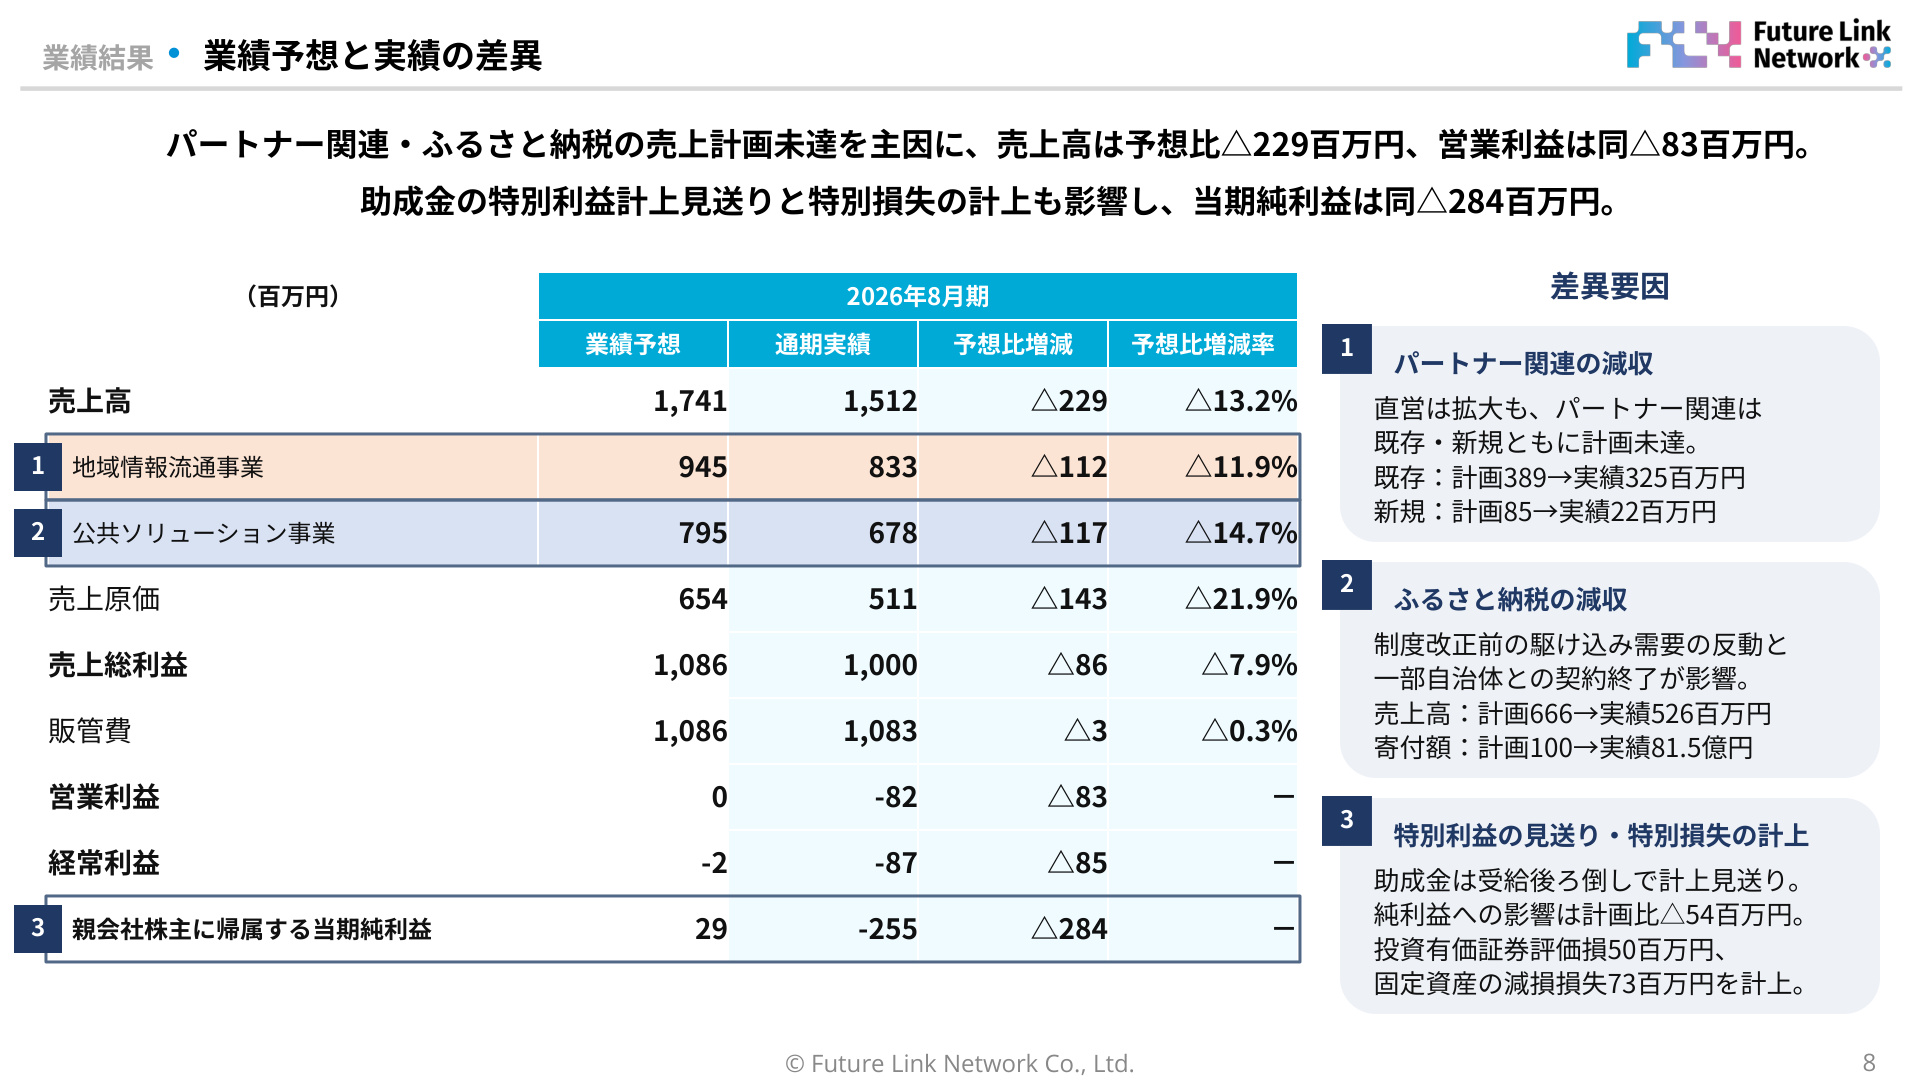
2026年8月期の通期連結業績は、売上高が 1,512百万円 (前期比2.1%減、計画比13.2%減)、営業利益が △82百万円 (前期は△17百万円、計画は0百万円)、経常利益が △87百万円 (前期は△20百万円、計画は△2百万円)、親会社株主に帰属する当期純利益が △255百万円 (前期は28百万円、計画は29百万円)となりました。
売上面では、原価低減や高付加価値化により 売上総利益率は66.2%(前期比+2.2pt) へと改善し、売上総利益は1,000百万円(前期比+1.3%)を確保しました。しかし、販管費が1,083百万円(前期比+7.8%)へ増加したことを吸収できず、営業損失が拡大しました。計画値からの大幅な下振れおよび最終赤字の主因は以下の通りです。
スライド解説(業績予想と実績値の差異)
上記スライドは、2026年8月期における期初予想と通期実績の差異要因を詳細にブレイクダウンしたものです。この資料から読み取れる重要ポイントは主に3点あります。
- パートナー関連の減収(地域情報流通事業:計画比△112百万円)
直営展開は好調に拡大したものの、パートナー関連売上において既存パートナー経由が計画389百万円に対し325百万円、新規加盟契約に伴う売上が計画85百万円に対し22百万円と大幅に未達となりました。パートナー企業の営業・人員体制の課題が新規加盟および既存拡大のブレーキとなりました。 - ふるさと納税事業の減収(公共ソリューション事業:計画比△117百万円)
ふるさと納税売上高は計画666百万円に対し実績526百万円にとどまりました。寄付獲得額が計画100億円に対して81.5億円と下振れたことが響いています。制度改正前の駆け込み需要に対する反動減や、一部自治体との契約終了が重なったことが影響しました。 - 特別利益の見送りと特別損失の計上(当期純利益:計画比△284百万円)
期中に予定していた人材開発支援助成金(54百万円)の受給時期が後ろ倒しとなり、特別利益の計上を見送りました。さらに、 投資有価証券評価損50百万円 および 固定資産の減損損失73百万円 を特別損失として計上したため、最終赤字が大きく膨らみました。
2. セグメント別動向:成長を牽引するMRRと踊り場を迎えた公共ソリューション
同社の事業は大きく「地域情報流通事業」と「公共ソリューション事業」の2つに分かれます。両セグメントの対照的な状況が今期の決算を特徴づけています。
(1) 地域情報流通事業:売上833百万円(前期比+8.7%)、セグメント利益192百万円(前期比+7.2%)
主力プラットフォーム「まいぷれ」を基盤とする本事業は、増収増益を維持しました。内訳を見ると、収益基盤である MRR売上が532百万円(前期比+8.9%) と堅調に伸長したほか、マーケティング支援売上が198百万円(前期比+11.9%)、VTuber連携や自治体人材募集支援を展開した 関係人口創出売上が80百万円(前期比+121.8%) と急拡大しました。新規パートナー加盟金(その他売上:22百万円、前期比△65.2%)の激減を、直営を中心としたMRRと新規ソリューションの伸びでカバーしました。
特にMRR事業において注目すべきは 直営展開の急成長 です。直営MRRは第2四半期の48百万円から第4四半期には59百万円(+23.7%)へと期後半にかけて拡大が加速。通期の直営MRRは207百万円(前期比+19.6%)となり、 通期MRR増収額(+43百万円)の約78%(+33百万円)を直営が牽引 しました。
主要KPIにおいては、全国のプラットフォーム利用店舗数が 17,604店舗 (前期比+64店舗)と微増を維持した一方、直営エリアの有料利用店舗における 平均単価は12,826円(前期比+2,390円、計画達成率112.8%) と大きく上昇しました。AIアシスタント「まいぷれくん」の追加提案や上位プランの浸透が客単価を引き上げました。他方、運営パートナー数は134社(前期比△20社)、契約エリア数は884市区町村(前期比△30市区町村)と減少しており、パートナー網の再活性化が課題として浮き彫りになっています。
(2) 公共ソリューション事業:売上678百万円(前期比△12.7%)、セグメント利益140百万円(前期比△36.5%)
自治体のDX推進や地域ポイント開発などの公共案件売上は152百万円(計画128百万円を上回る着地)と健闘したものの、前期比では18.9%減となりました。主力のふるさと納税事業売上は526百万円(前期比△10.8%)と減少。販管費の増加も加わり、セグメント利益は大幅な減益を余儀なくされました。
3. グループ経営戦略:新設分割による「選択と集中」の断行
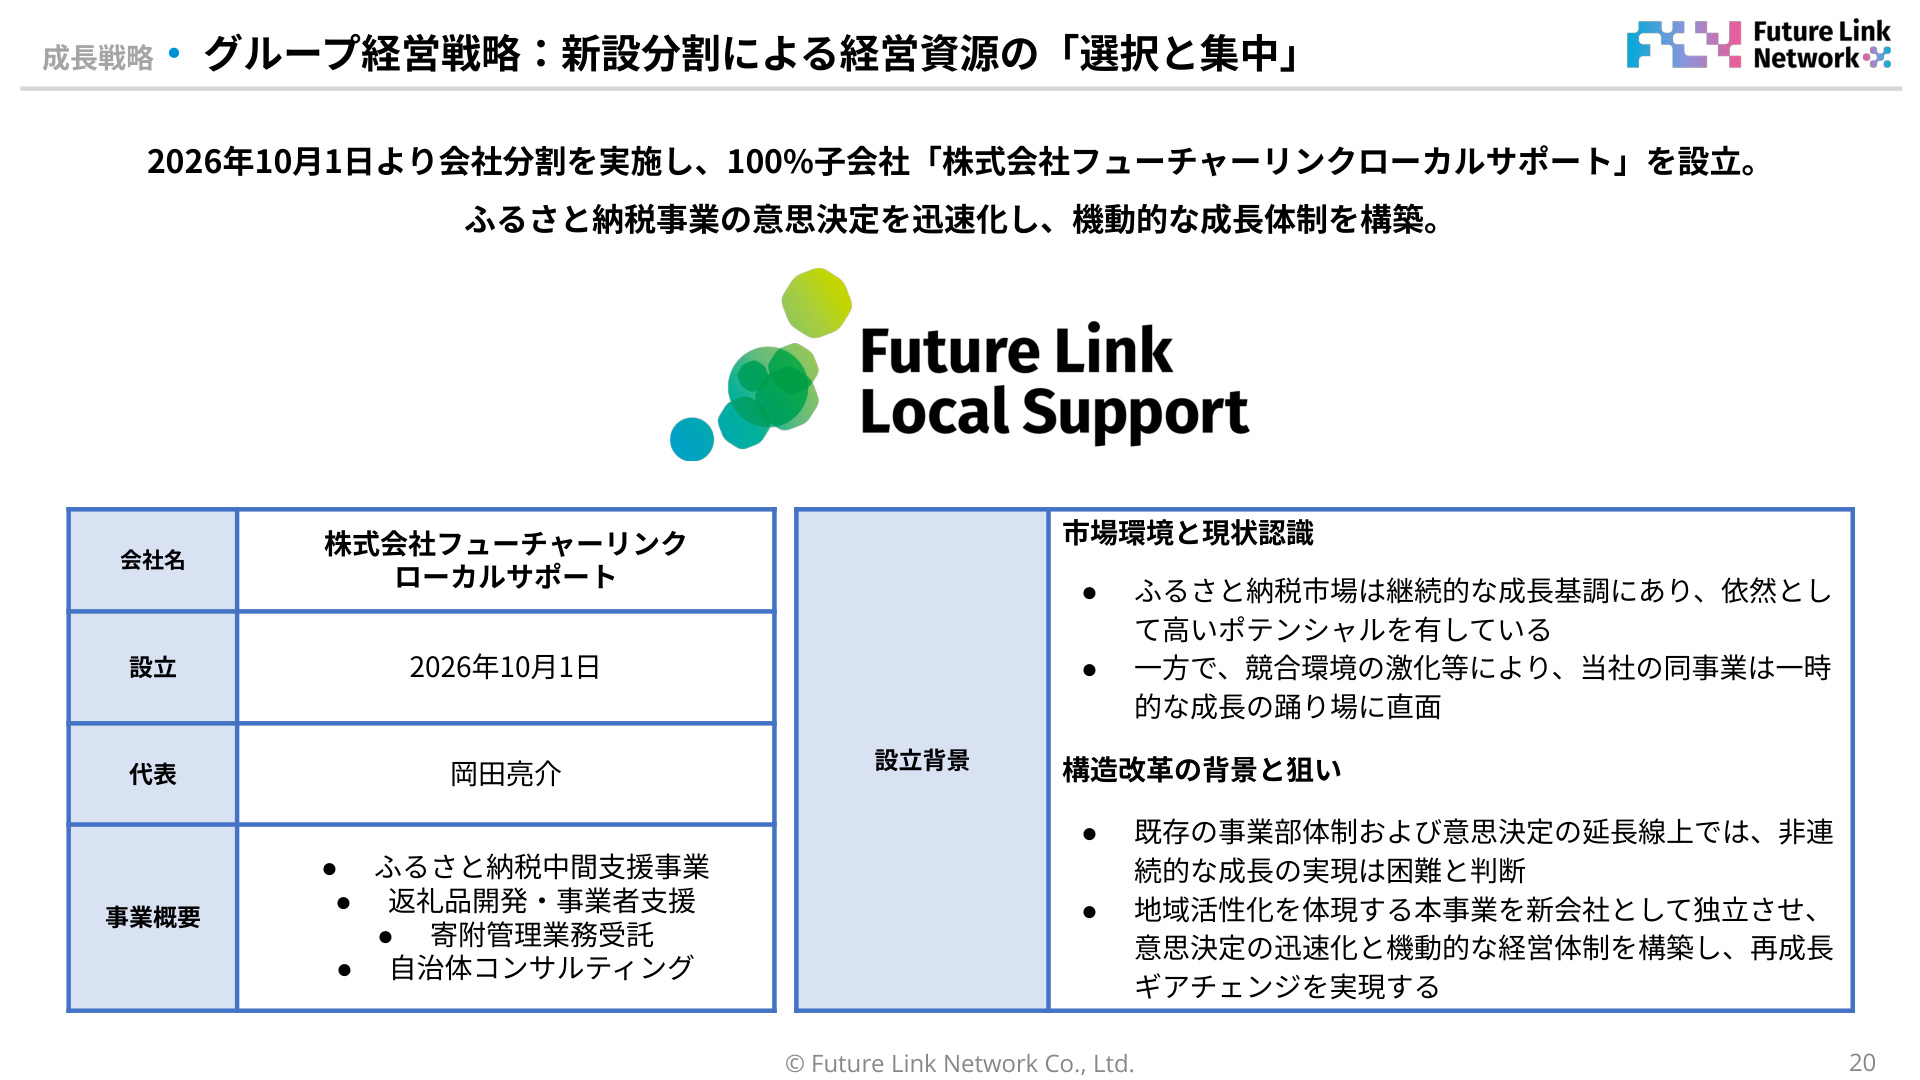
業績環境の二極化を踏まえ、同社は2026年10月1日付で大胆なグループ組織再編を実施しました。ふるさと納税事業を新設分割し、100%子会社 「株式会社フューチャーリンクローカルサポート(FLS)」 を設立しました。
スライド解説(新設分割による経営資源の選択と集中)
上記スライドは、今回の構造改革の目的と新会社の立ち位置を示した戦略資料です。この施策の重要性は以下の点に集約されます。
- 制度変更に伴う競争激化への適応
ふるさと納税市場は成長基調にあるものの、制度改正や競合他社の参入により競争が激化し、同社の同事業は一時的な成長の踊り場に直面しています。これまでの事業部体制では迅速な意思決定が難しく、抜本的な事業モデルの変革が求められていました。 - 自律的経営と再成長ギアチェンジ
中間支援、返礼品開発、寄付管理、自治体コンサルティングをFLSに集約し、独立した経営体制(代表:岡田亮介氏)を敷くことで、機動的な意思決定とコスト構造改革を実行します。 - 本体(FLN)の事業フォーカス
親会社であるFLN本体は、 「地域×AI」 を軸とした地域情報流通事業(MRRモデル)にリソースを集中させ、成長領域への資本・人材の投下効率を極大化させます。
4. MRR成長戦略:ローカルナレッジPFへの進化と中長期ポテンシャル
FLN本体が推進するMRR事業の成長戦略は、従来の「地域情報メディア」から 「地域経済を支えるローカルナレッジのプラットフォーム」 への転換です。全国約17,000店舗から集まる独自の一次情報と、884自治体に広がるネットワーク、26年間で培った運営ノウハウをAI基盤と融合させます。
具体的な展開経路として、以下の施策が進められています。
- エンタープライズ向け展開 :直営および全国パートナー網を活用し、住宅・外壁、歯科、スクールなどの複数店舗・企業本部へ業種別成功モデルを横展開。
- 「まいぷれくん」開発計画 :AIによるニュース作成支援から、履歴を活かした能動提案、地域データを活用した経営支援へと進化させ、利用単価向上と解約率低下を両立。
- OEMおよび海外展開 :26年の運営実績を持つ共通システムを地域メディアや広告会社へOEM提供するモデルを開始。海外ではベトナム・ホーチミンにおいて現地企業KOLLABと連携し、開設後 3か月で契約100件を突破 するなど、グローバル展開を加速させています。
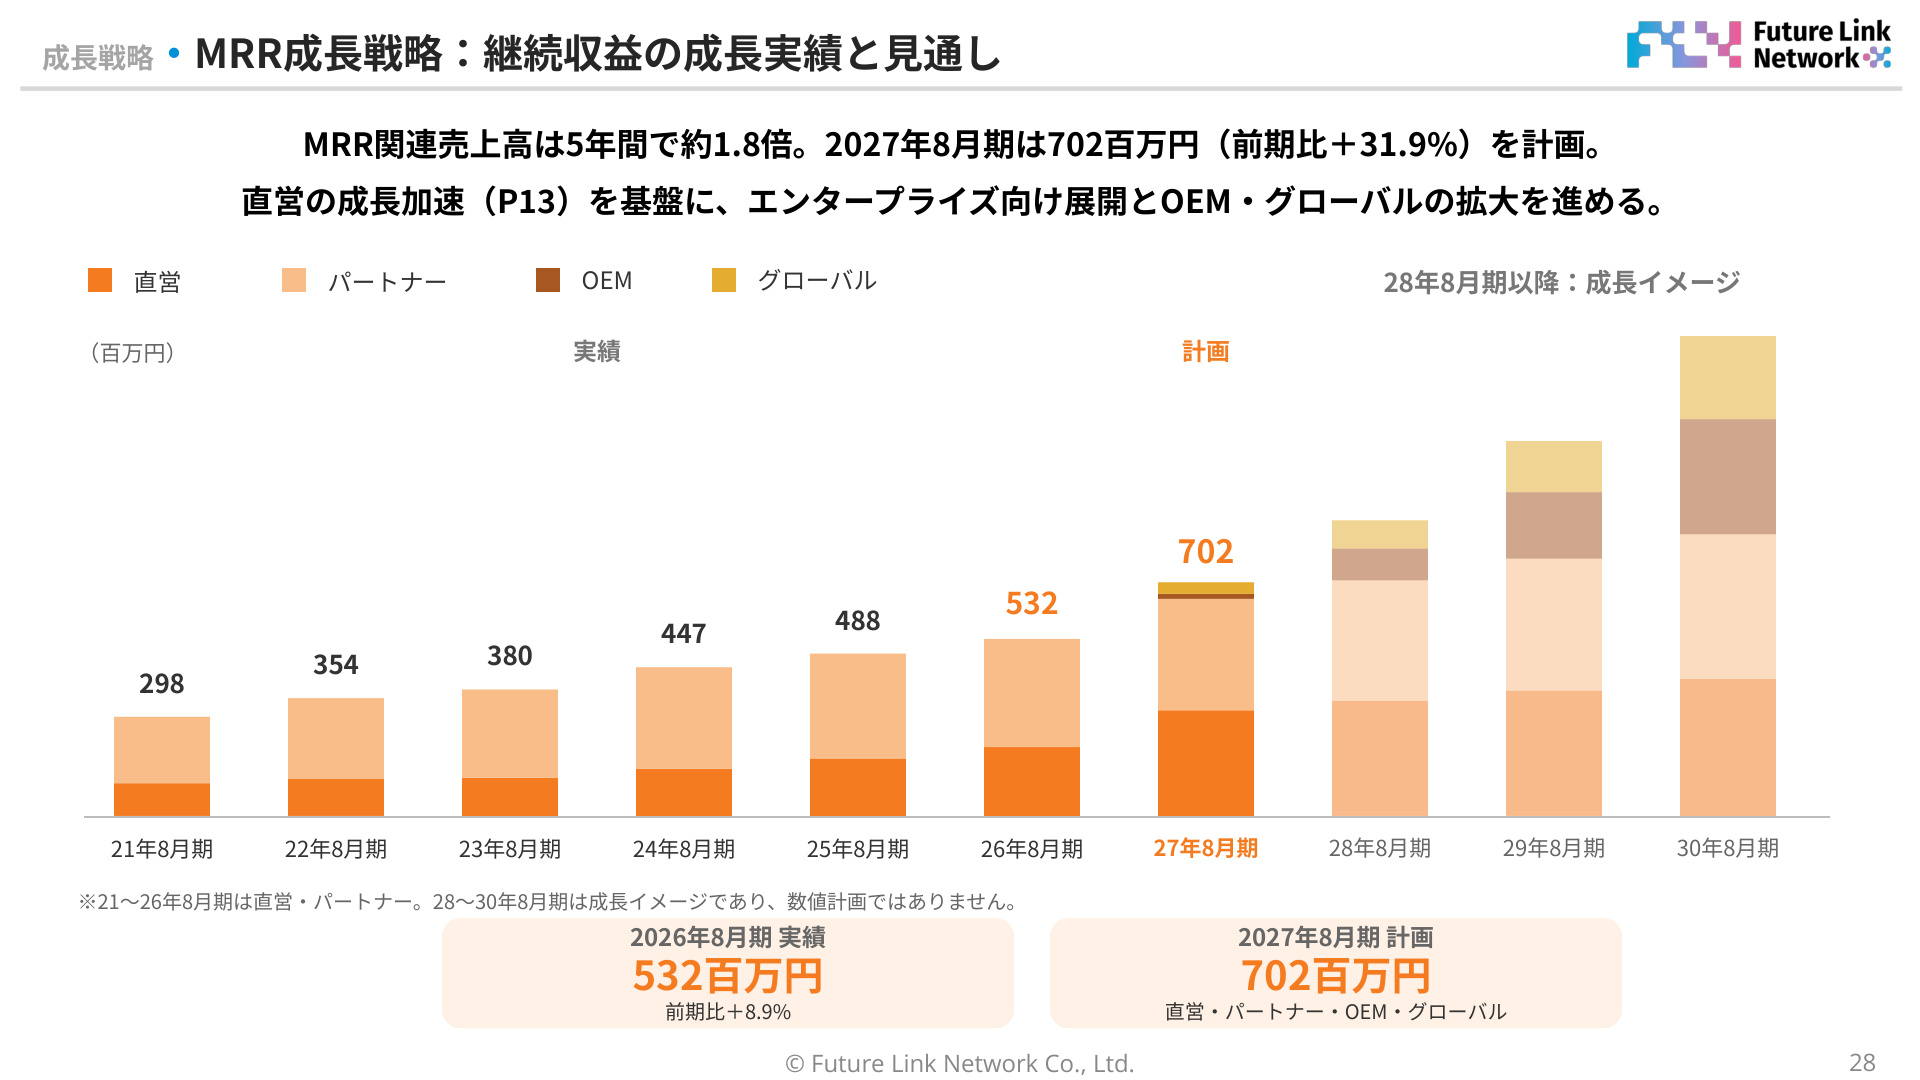
スライド解説(継続収益の成長実績と見通し)
上記スライドは、同社のMRR関連売上高の過去実績と今後の成長計画を示した最重要チャートです。
- ストック収益の着実な蓄積
MRR関連売上高は、2021年8月期の298百万円から2026年8月期の532百万円へと 5年間で約1.8倍 に成長してきました。直営の拡大と単価向上がその土台を形成しています。 - 2027年8月期の急加速計画
2027年8月期は 702百万円(前期比+31.9%) を計画しています。従来の「直営+パートナー」の2軸に加え、新たに立ち上がった「OEM」および「グローバル」の収益化が加わることで、非連続な成長カーブを描く想定です。 - 国内ARRポテンシャル
資料内で示されている国内ターゲット有料店舗数(全国421万事業所のうちシェア6%にあたる25万社)に基づくARRポテンシャルは約40億円、「まいぷれくん」追加導入で40〜70億円、運用代行で20〜60億円と試算されており、 合計100〜170億円規模のARR獲得余地 を見据えています。
5. 2027年8月期 通期業績予想と黒字化へのロードマップ
構造改革とMRR成長施策を踏まえ、同社が公表した2027年8月期の通期連結業績予想は以下の通りです。
- 売上高 :1,675百万円(前期比 +10.8% )
- 営業利益 :22百万円( 営業黒字への転換 )
- 経常利益 :16百万円( 黒字転換 )
- 親会社株主に帰属する当期純利益 :50百万円( 最終黒字転換 )
セグメント別では、 地域情報流通事業が売上高1,103百万円(前期比+32.4%) と牽引役となり、MRR売上702百万円(+31.9%)、新規パートナー契約・AI関連売上84百万円(+276.5%)を目指します。一方で公共ソリューション事業は売上高572百万円(前期比△15.7%)と、ふるさと納税の選別受注や体制見直しに伴い減収を見込んでいます。
売上原価は535百万円(前期比+4.7%)、販管費は1,117百万円(前期比+3.2%)と費用の伸びを抑制し、 売上総利益率を68.0% まで引き上げることで、営業利益22百万円の確保を図ります。また、前期に見送られた人材開発支援助成金の受給による特別利益計上も見込んでいます。
まとめ
2026年8月期は、ふるさと納税事業の減収や減損処理が重なり大幅な赤字決算となりましたが、一方で 直営MRRの加速(4Q前年同期比+23.7%) や顧客平均単価の伸長(+2,390円) など、中長期の競争力を左右するストックビジネスの指標には着実な前進が見られました。2027年8月期は、新設分割したFLSにおけるふるさと納税事業の再構築と、FLN本体におけるAI・OEM・海外を含めた「まいぷれ」プラットフォームの収益化拡大が、黒字化達成に向けた焦点となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。