

シーラホールディングス 2027年5月期 第1四半期決算ディープダイブ:フローとストックの両輪成長、ARR23億円突破と開発パイプラインの進捗
Sentiment Analysis
株式会社シーラホールディングス(証券コード:8887)が公表した 2027年5月期 第1四半期決算 は、主力の総合不動産事業および不動産管理事業が牽引し、増収かつ大幅な営業増益を達成する堅調な滑り出しとなりました。同社が推進する「開発・販売によるフロー収益」と「管理・保有によるストック収益(岩盤収益)」の両輪モデルが着実に結実しつつあります。
本レポートでは、投資家が押さえるべき重要トピックを多角的に整理し、業績動向、セグメント別の進捗、成長ドライバー、株主還元姿勢までを詳細に解説します。
1. 2027年5月期 第1四半期 決算ハイライトと通期進捗
当第1四半期の連結業績は、売上・本業の利益ともに前年同期を上回る実績を記録しました。
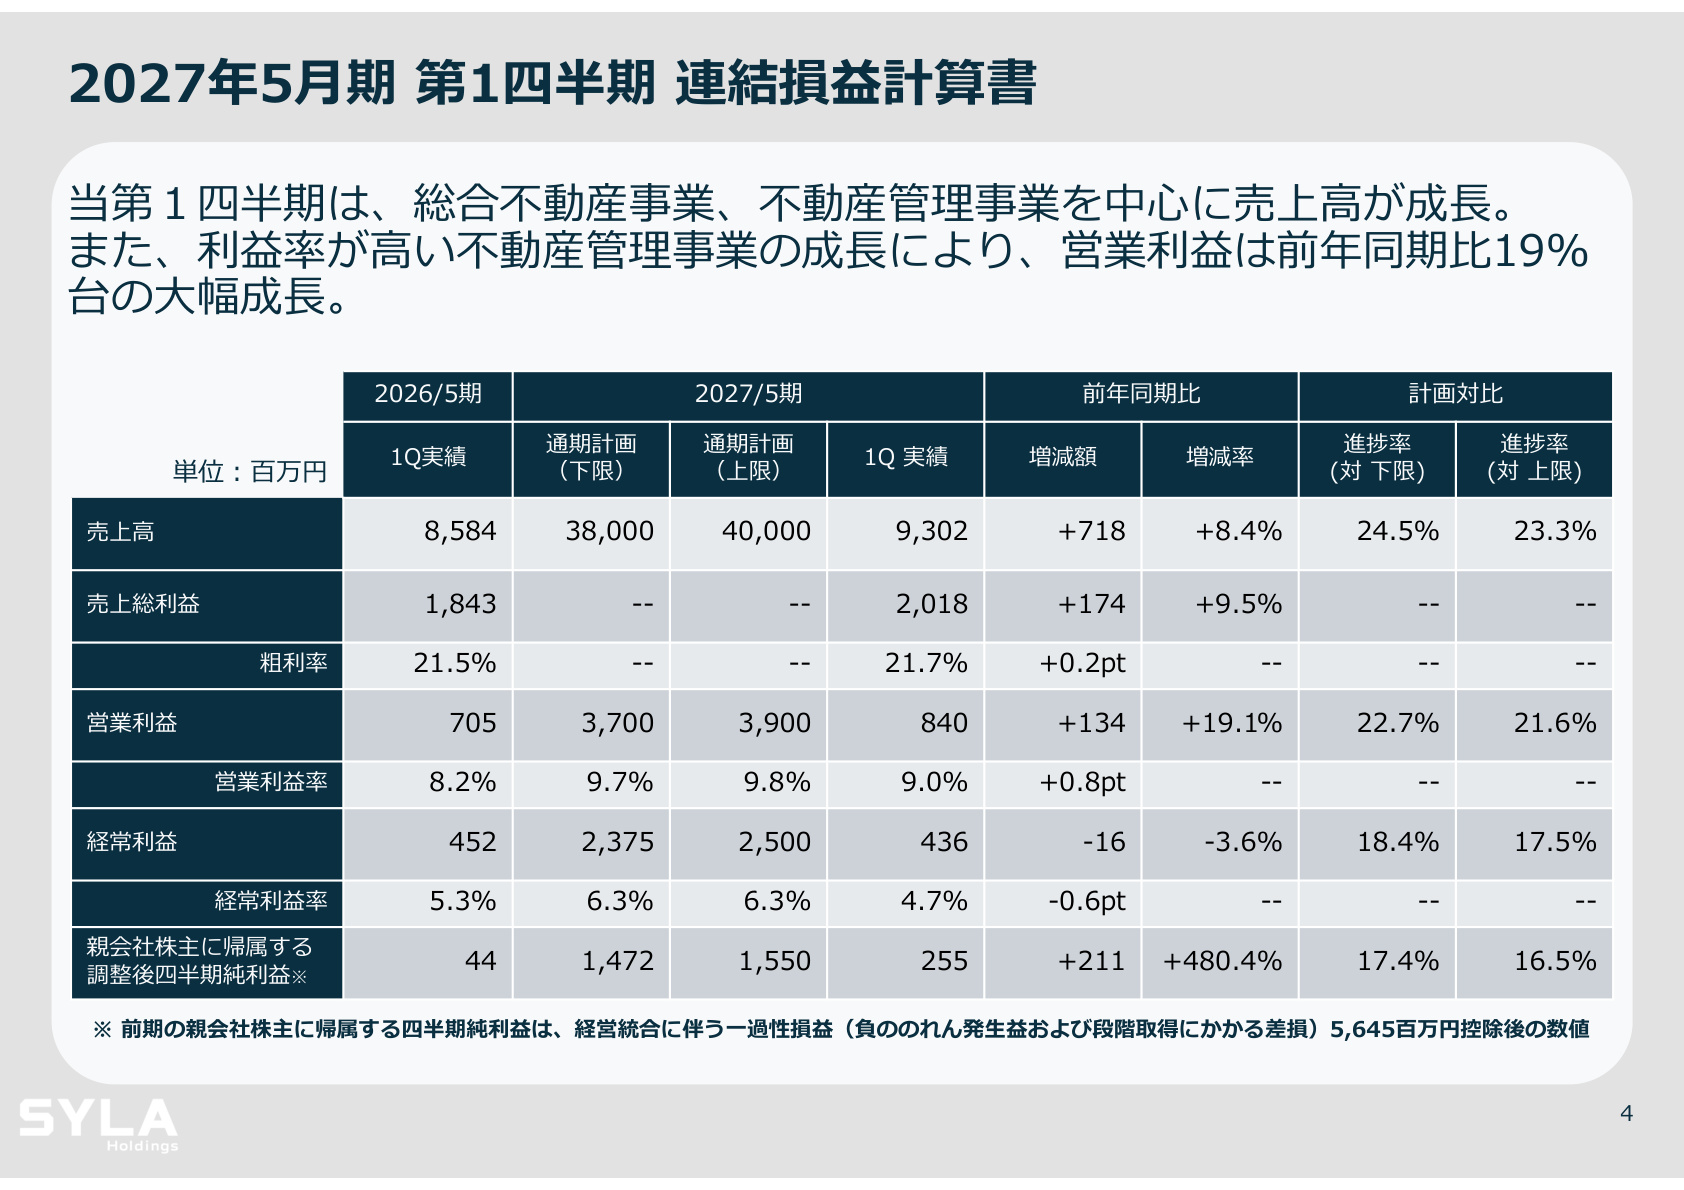
上記のスライドは、当第1四半期の連結損益計算書および通期業績予想に対する進捗率を示した極めて重要なデータです。このスライドから読み取れる要点は以下の通りです。
- 売上高 : 9,302百万円 (前年同期比 +8.4% )
- 売上総利益 : 2,018百万円 (前年同期比 +9.5% 、粗利率 21.7% )
- 営業利益 : 840百万円 (前年同期比 +19.1% 、営業利益率 9.0% )
- 経常利益 : 436百万円 (前年同期比 -3.6% )
- 親会社株主に帰属する調整後四半期純利益 : 255百万円 (前年同期比 +480.4% )
通期計画(レンジ開示:売上高38,000〜40,000百万円、営業利益3,700〜3,900百万円、通期予想の親会社株主に帰属する当期純利益1,472〜1,550百万円)に対する進捗率は、売上高で 23.3%〜24.5% 、営業利益で 21.6%〜22.7% となっています。同社の開発案件は竣工時期が下期に集中する計画となっているため、 「業績は下期偏重」 の構造でありながら第1四半期時点で20%を超える進捗を示しており、計画に沿った巡航速度で進捗していることが確認できます。
2. 利益変動要因の分析:本業の収益拡大と金融費用の影響
営業利益が前年同期比で +134百万円(+19.1%) と大きく伸長した要因は、主に以下の事業貢献によるものです。
- 総合不動産事業の利益拡大(+177百万円) : 一棟売却案件や分譲販売が順調に寄与。
- 不動産管理事業の利益伸長(+99百万円) : 管理戸数増加と賃料増額交渉の進展、さらに前年同期に生じていた一過性費用の剥落が利益率を押し上げ。
一方で、経常利益は前年同期比で -16百万円(-3.6%) の微減となりました。これは、借入に伴う 支払利息の増加(-99百万円) や支払手数料の増加(-44百万円) といった営業外費用が増加したことが影響しています。棚卸資産の積極的な積み増し(前期末比+2,967百万円の39,412百万円)に伴い有利子負債が増加している局面であり、今後の完成物件の引渡し・売却による回収ペースが注視されます。
3. セグメント別動向と豊富な開発パイプライン
(1) 総合不動産事業
売上高 8,174百万円 (前年同期比 +9.5%)、セグメント利益 1,407百万円 (同 +14.4%)と、全社業績を牽引しました。「御徒町プロジェクト」「SYLA KAWASAKI」「西大井」の収益用不動産の一棟売却に加え、「阪東橋」の土地売却および分譲販売が寄与しています。
また、将来の供給に向けた用地仕入れも進行しており、横浜市や台東区での仕入れを実施。特に浅草雷門エリアでは、グループ初となる 1棟レジデンシャルホテル開発用地 を取得するなど、アセットタイプの多様化を進めています。
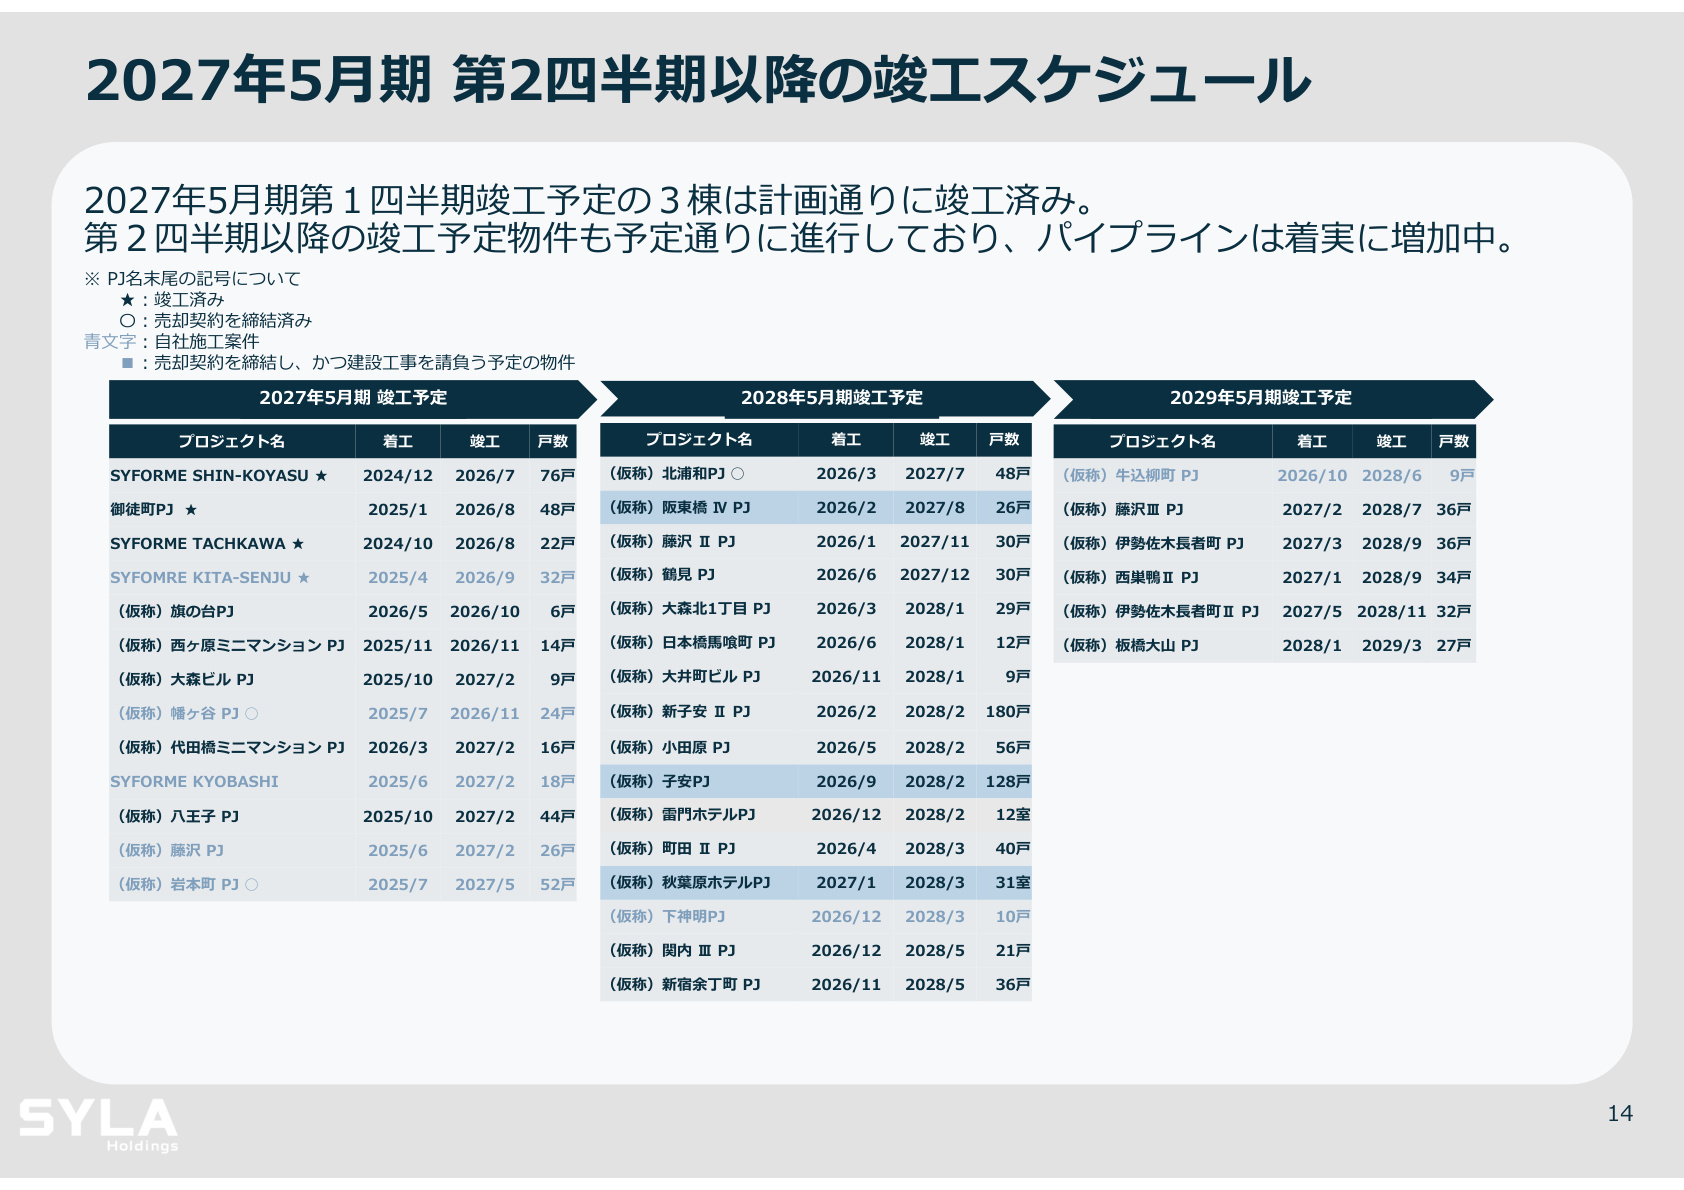
上記の「竣工スケジュール」スライドは、同社の今後の売上確定性と成長スピードを評価する上で欠かせない資料です。当第1四半期に計画通り3棟(「SYFORME SHIN-KOYASU」「御徒町PJ」「SYFORME TACHIKAWA」)が竣工したことに加え、2027年5月期中にはさらに千住東、旗の台、西ヶ原、大森ビル、幡ヶ谷、代田橋、京橋、八王子、藤沢、岩本町といった多数のプロジェクトが竣工を控えています。さらに2028年5月期、2029年5月期に向けても大規模案件を含むパイプラインが着実に積み上がっており、 中長期にわたる開発供給の可視性が高い状態 が維持されています。
(2) 不動産管理事業
売上高 786百万円 (前年同期比 +17.9%)、セグメント利益 334百万円 (同 +42.6%)と、大幅な増益を達成しました。新宿区下落合や北区赤羽での収益ビル取得、新築物件の竣工に伴い、 建物管理棟数は118棟 、賃貸管理戸数は4,165戸 へと拡大。さらに契約更新時の賃料増額交渉が奏功し、 賃料上昇率は7.71% に達しています。不動産取得税や客付け費用などの一過性費用が剥落したことで、収益性が大幅に改善しました。
(3) 建設事業
売上高 91百万円 (前年同期比 +100.6%)、セグメント利益 -115百万円 (前年同期は-63百万円)となりました。自社施工案件(5件、工事予算3,616百万円)を計画通り進行させているほか、外部からの請負工事として「阪東橋IV PJ」の建築工事請負を受注。受注済み他社請負工事は3件、 契約総額は約38億円規模 へと拡大しており、今後の完工に伴う売上・利益の計上フェーズへと向かっています。
(4) 再生可能エネルギー事業
売上高 233百万円 (前年同期比 -32.1%)、セグメント利益 -18百万円 (前年同期比 +8百万円)となりました。土木工事案件の剥落により減収となったものの、赤字幅は縮小。太陽光発電の開発・保有に加え、電力需給の安定化を担う 「系統用蓄電所事業」 の拡大に注力しており、7月には栃木県小山市の系統用蓄電所の追加取得を決定しています。
4. 経営基盤を強固にする「岩盤収益」と資産の含み益
同社が中長期的な経営安定化策として最重要視しているのが、保有物件の賃料収入や管理フィーから構成される 「岩盤収益(ストック収益)」 です。
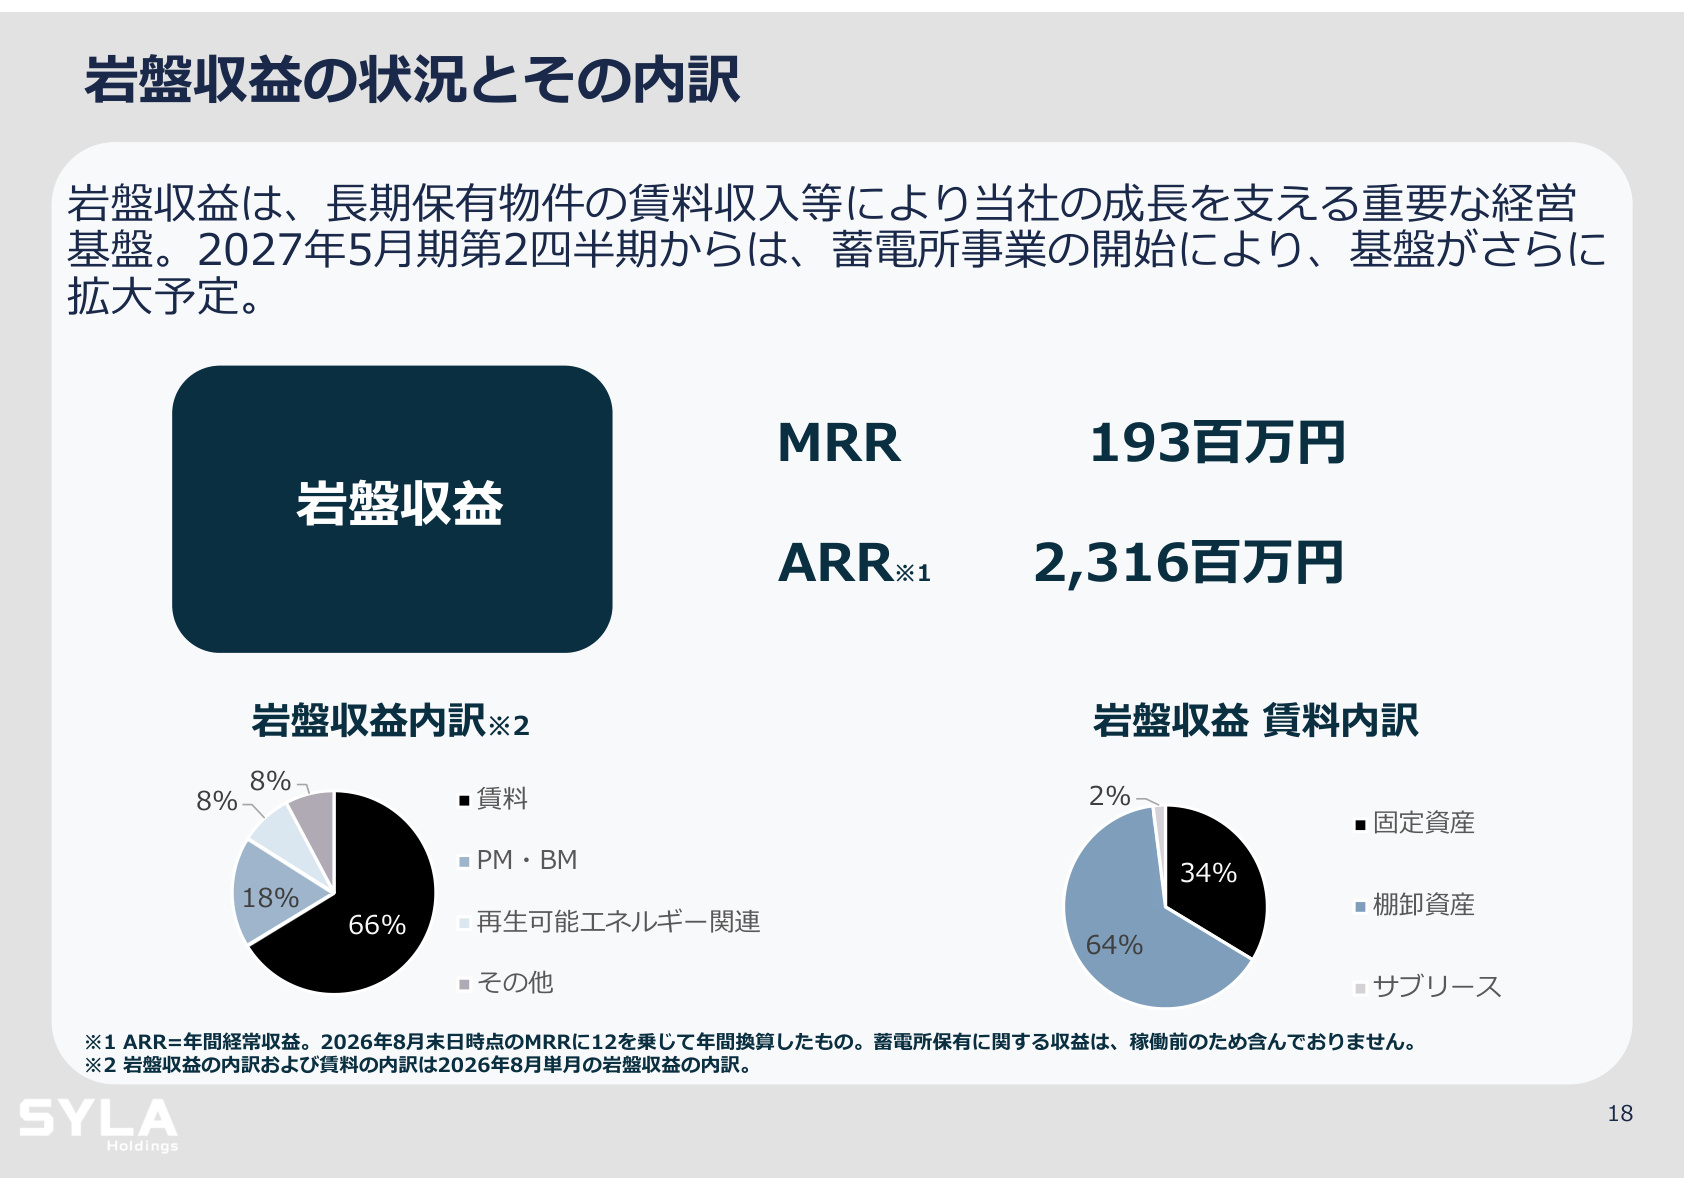
上記のスライドは、同社が積み上げてきた岩盤収益の構造を示しています。単月の経常収益を年間換算した ARR(年間経常収益)は2,316百万円 (MRR換算で193百万円)に達しています。内訳は、安定したキャッシュフローを生み出す賃料収入が66%、プロパティマネジメント・ビルマネジメント(PM・BM)が18%を占めており、強固なリカーリング基盤が形成されていることが分かります。
さらに第2四半期以降は、系統用蓄電所の稼働開始に伴う売電・運用収益が岩盤収益に加わる見通しであり、ストック収益の質と量の両面で拡大が図られる計画です。
また、同社が時間をかけて取得・保有してきた固定資産の価値も顕著です。2026年5月末時点のデータとして、保有資産簿価32,607百万円に対し、 長年積み上げてきた固定資産の含み益は約72億円 に上り、含み益を考慮した実質的な保有資産規模は 39,851百万円 に達します。この分厚い含み資産は、同社のバランスシートの実質的な健全性を裏付ける要素となっています。
5. 株主還元方針:累進配当の導入と株主優待・自己株買い
同社は資本効率の向上と株主還元を重要な経営課題と位置付けており、主な財務指標(2026年8月31日時点)として ROE 7.9%〜8.3% 、ROA 2.0%〜2.1% 、ネットD/Eレシオ 2.0倍 、DOE 2.9% を開示しています。
株主還元施策としては、以下の包括的な施策が打ち出されています。
- 累進配当方針の導入 : 減配を行わず維持または増配を行う方針へ移行。2027年5月期の年間配当予想は 1株当たり14円 (中間7円、期末7円)とし、前期比1円の増配を予定(配当利回り3.9%)。
- 自己株式の取得 : 2026年7月および8月に、総額 99.9百万円(264,500株) の自己株式取得を完了。
- 総還元性向 : 当期の総還元性向は 44.5%〜46.9% を見込む。
- 株主優待の拡充 : クラウドファンディングプラットフォームで利用可能な「利回りくんコイン」に加え、長期保有株主向けのデジタルギフト制度を公表。
6. 総括と今後の着眼点
2027年5月期 第1四半期のシーラホールディングスは、 「総合不動産事業の着実な売却・決済」「不動産管理事業の高収益化(賃料上昇率7.71%)」「ARR23億円超の岩盤収益」 という3つの要素が噛み合い、堅調な進捗を示しました。
今後の注目ポイントとしては、下期偏重で計画されている大型開発物件の順調な竣工・引渡し、契約総額38億円に達した他社請負建築工事の売上化進捗、そして新規事業である系統用蓄電所の稼働による収益貢献が挙げられます。保有不動産の厚い含み益と累進配当方針に支えられた資本政策のもと、通期予想の達成に向けた下期の展開が注視されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。