

オープングループ 2027年2月期第2四半期決算ディープダイブ:大幅増収増益の要因と「AIトランスフォーメーション®」による産業再定義の全貌
Sentiment Analysis
1. 2027年2月期 中間期連結業績ハイライト
オープングループ株式会社の2027年2月期第2四半期(中間期)連結業績は、主力事業の好調な伸長を背景に、売上高・各段階利益ともに 前年同期比で大幅な増収増益 を達成しました。
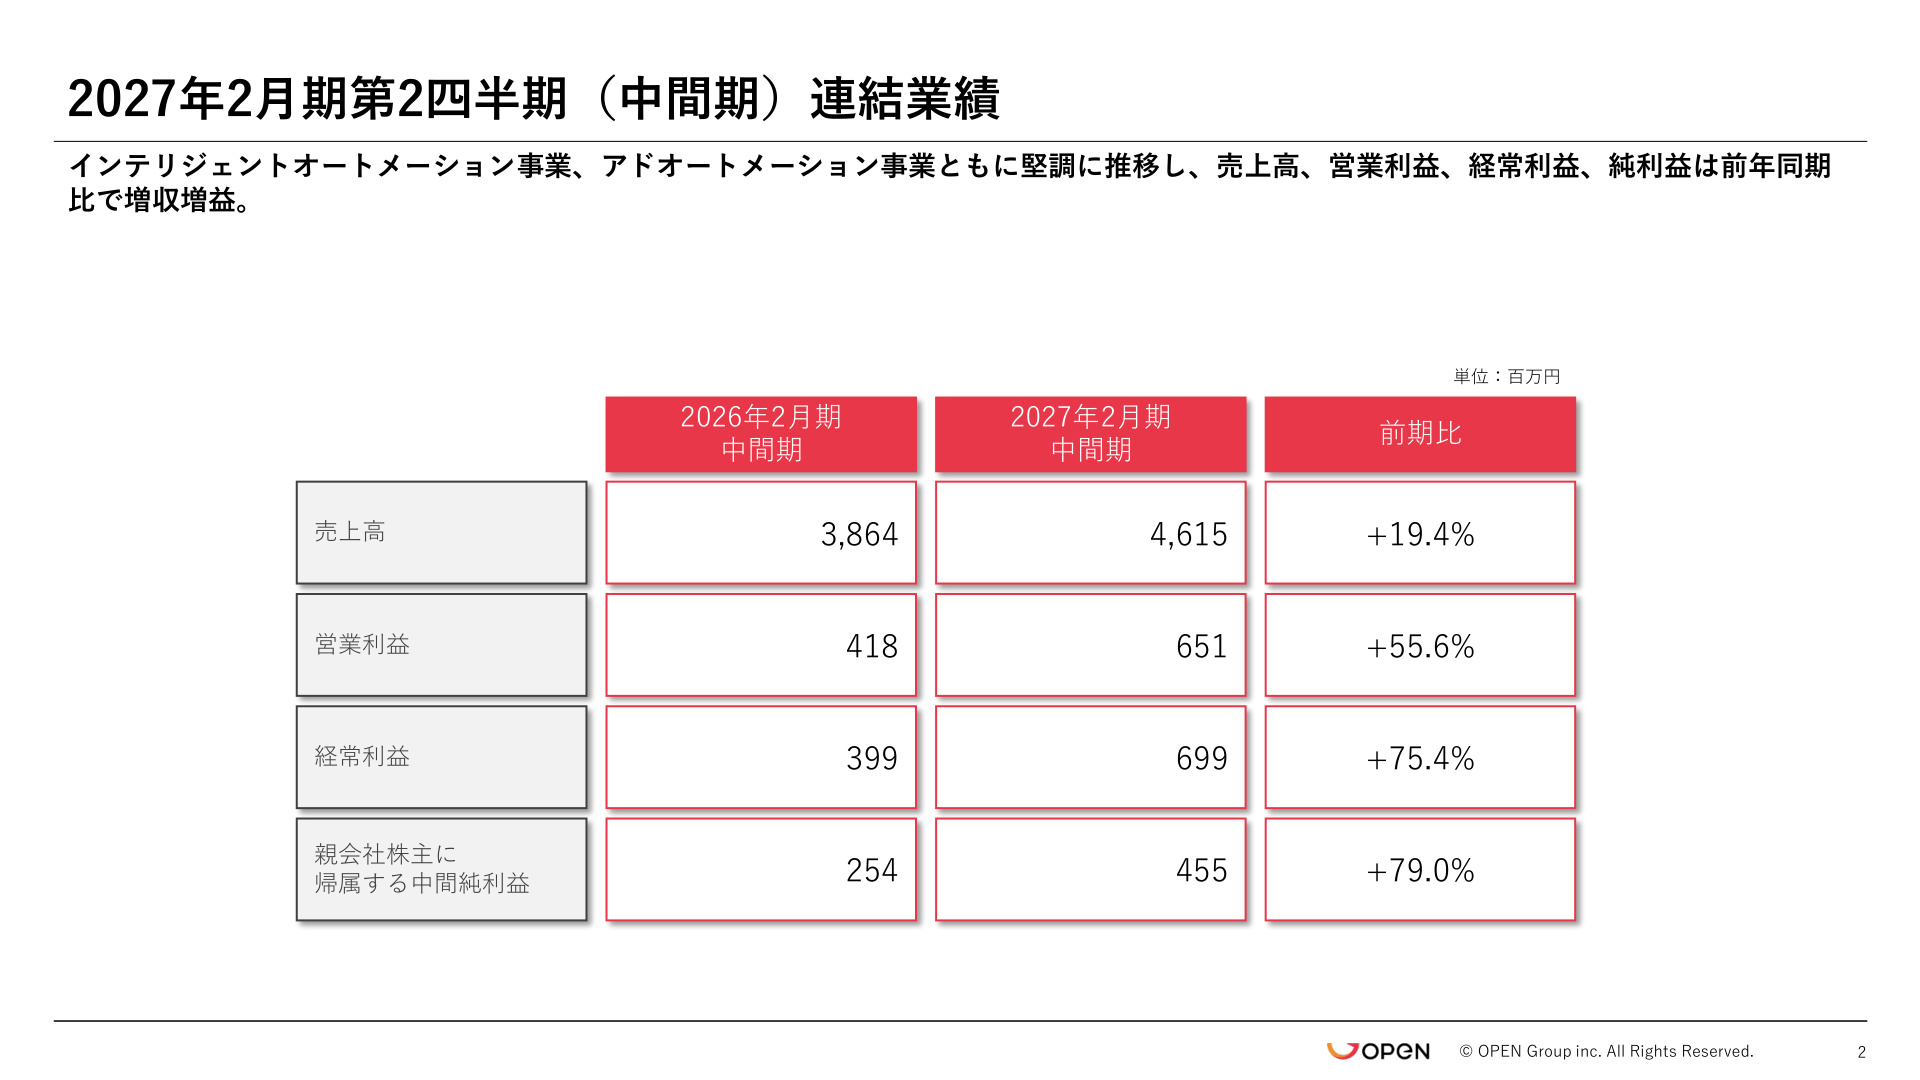
上記のスライドは、同社の中間期における経営成績の全体像を示しています。各事業の成長が利益の拡大に直結する筋肉質な収益構造へと進化していることが読み取れます。
- 売上高 : 4,615百万円 (前年同期比 +19.4% )
- 営業利益 : 651百万円 (前年同期比 +55.6% )
- 経常利益 : 699百万円 (前年同期比 +75.4% )
- 親会社株主に帰属する中間純利益 : 455百万円 (前年同期比 +79.0% )
営業利益率は前年同期の10.8%から 14.1% へと上昇しており、売上の伸びを大幅に上回るスピードで営業利益・中間純利益が伸長しています。主力の「インテリジェントオートメーション事業」および「アドオートメーション事業」の双方が堅調に推移したことが、グループ全体の力強い業績拡大を牽引しました。
2. 通期業績予想に向けた進捗状況
同社が開示している通期業績予想に対する第2四半期時点の進捗状況は極めて順調です。
- 通期予想の売上高 : 9,800百万円 (中間期進捗率: 47.1% )
- 通期予想の営業利益 : 1,100百万円 (中間期進捗率: 59.2% )
売上高が47.1%とおおむね巡航速度で推移しているのに対し、営業利益の進捗率は 59.2% に達しており、会社計画に対して利益面での進捗が先行する形となっています。高付加価値なオートメーションサービスの提供や、ストック型ビジネスの積み上がりが利益率の向上に寄与しています。
3. インテリジェントオートメーション事業の概況とKPI推移
グループの中核を担うインテリジェントオートメーション事業では、「BizRobo!」および「RoboRobo」の双方が堅調に拡大を続けています。
① 業績とセグメント利益率の推移
中間期の外部顧客への売上高は 2,892百万円 (前年同期比 +9.5% )、セグメント利益は 539百万円 を計上し、セグメント利益率は 18.3% となりました。四半期ごとの売上高推移を見ても、高水準の売上高を安定的に維持しています。
② 導入企業数の拡大と極めて低い解約率
サービスの導入実績は四半期ごとに純増を続けており、2027年2月期第2四半期末時点における累計導入企業数は 4,840社 (「BizRobo!」3,433社、「RoboRobo」1,407社)に到達しました。特筆すべきは、「BizRobo!」の 解約率が0.84% という極めて低い水準を維持している点です。顧客基盤への深い定着と、業務プロセスへの不可逆的な組み込みが進んでいることが伺えます。
③ ストック収入の継続的拡大
盤石な収益基盤となるストック収入は前年同期比で +8% の拡大を記録しました。全体の売上に占めるストック収入比率は四半期ベースで70%台後半(直近四半期で 76.1% )を推移しており、安定したキャッシュ・フローの創出基盤となっています。
4. アドオートメーション事業の急伸
もう一つの柱であるアドオートメーション事業は、中間期の外部顧客への売上高が 876百万円 (前年同期比 +36.8% )、セグメント利益が 444百万円 、セグメント利益率は 49.1% という極めて高い水準を記録しました。
成果報酬型広告プラットフォーム「PRESCO」において、 人材カテゴリおよび金融カテゴリ が力強く推移したことが増収増益の主因です。同事業ではハイパーオートメーションを活用することで既存代理店業務の自動化を徹底し、競合他社比で2〜3倍を超える生産性を実現しています。高い業務効率が、高水準なセグメント利益率を支えています。
5. 今後の成長戦略:ハイパーオートメーションと「産業の再定義」
オープングループは、従来の個別タスクに特化したRPAの提供から、AIを掛け合わせた業務プロセス全体の自動化を担う 「ハイパーオートメーション(Hyper Automation)」 への進化を宣言しています。
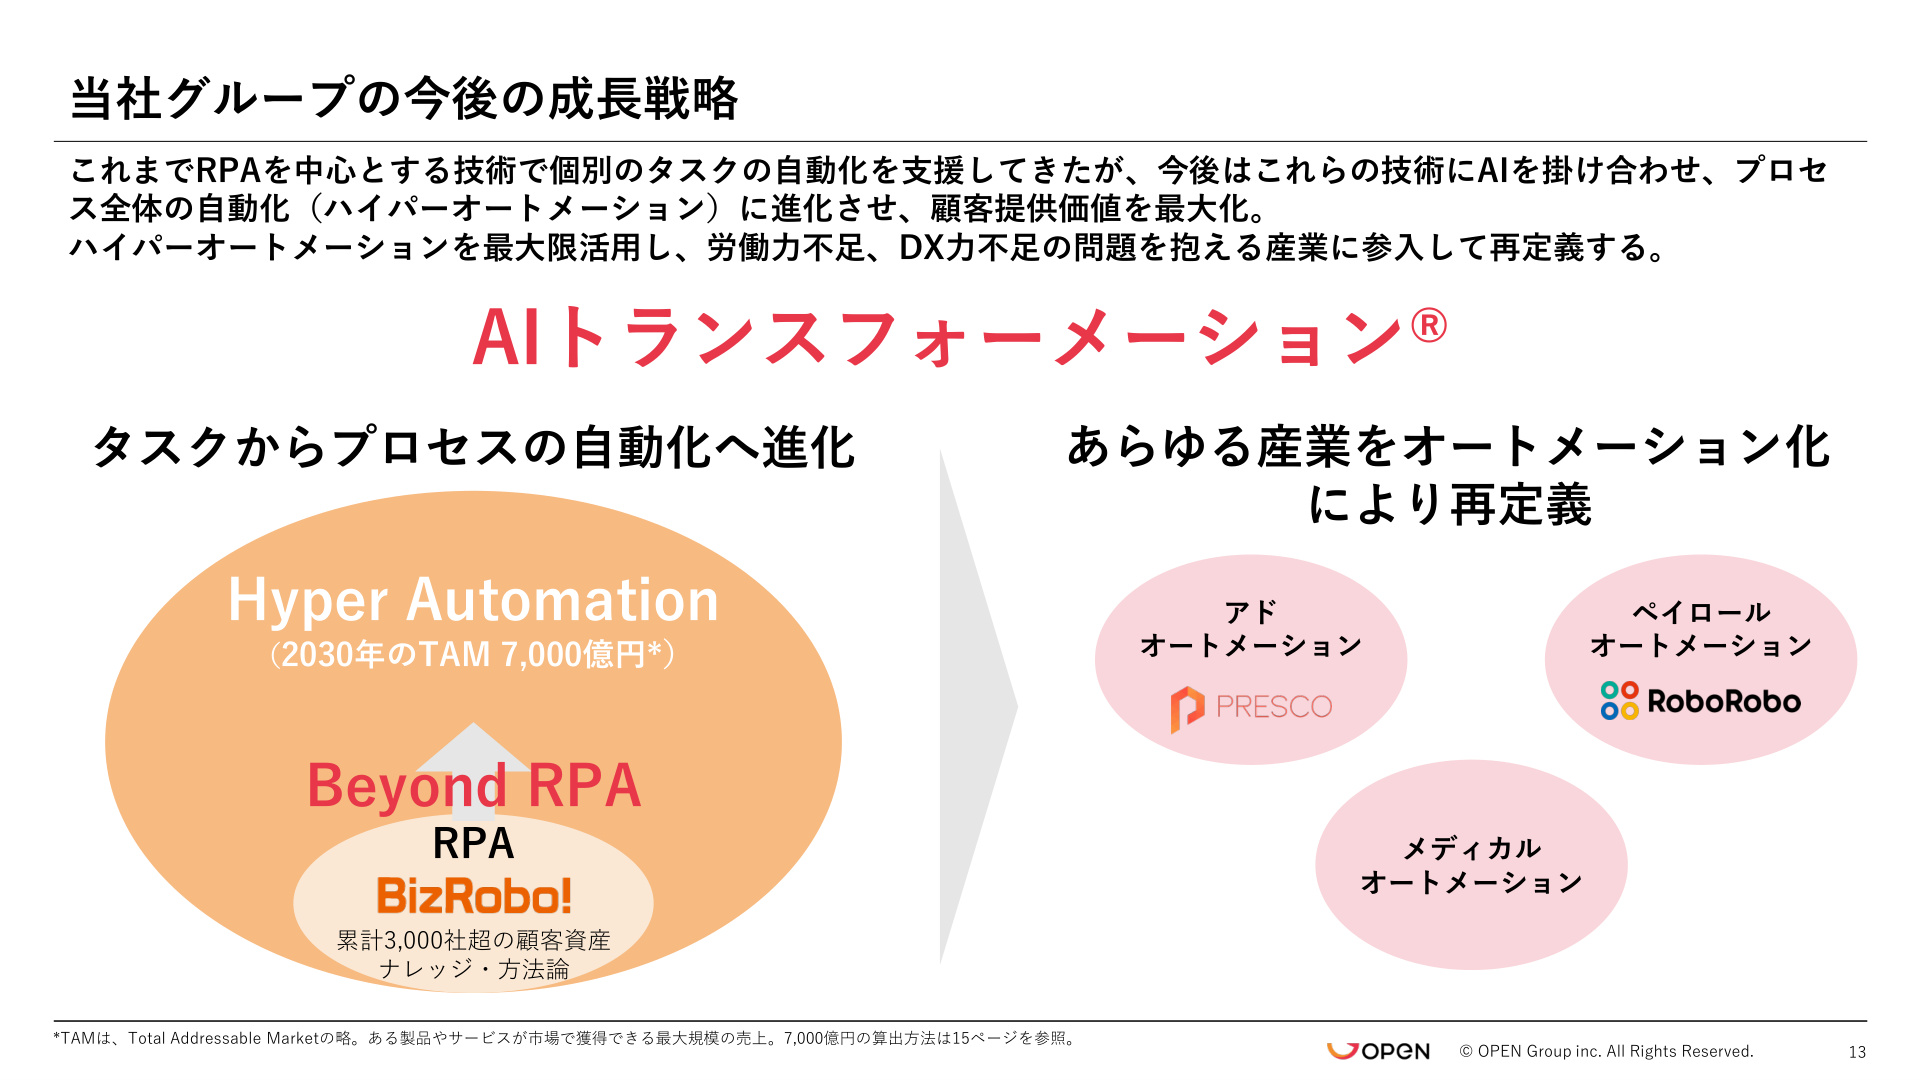
このスライドは、同社の事業ドメインが「タスクの自動化(Beyond RPA)」から「プロセスの自動化」へと広がり、それによって獲得可能な市場規模(TAM)が飛躍的に拡大することを示しています。さらに、その自動化技術を武器に、人手不足やDXの遅れに悩む労働集約型の産業へ直接参入して 「産業をオートメーション化により再定義する」 という独自の中長期成長ストーリーを描いています。
① ハイパーオートメーション市場のTAMと事業目標
ハイパーオートメーションの国内TAMは 2030年に約7,000億円 (グローバル市場は年平均成長率16.5%で約1,186億ドル)に達すると見込まれています。同社はこの市場において 2028年2月期を目途にシェアNo.1 の獲得を目指し、2026〜2028年度の 営業利益年平均成長率30%成長 を事業目標に掲げています。
② 大手金融機関における実証効果
従来のRPAが定型業務の20%自動化(業務削減効果:20人月)にとどまっていたのに対し、同社が推進するハイパーオートメーションでは「定型+非定型業務」および「プロセス可視化・データ化」を組み合わせることで、 業務プロセスの合計80%を自動化し、80人月の削減 を実現する事例が出ています。グローバル市場でマーケットリーダーに位置付けられる「Tungsten TotalAgility」等のソリューションを活用し、既存のBizRobo!導入顧客へのアップセル・クロスセルを加速させる方針です。
6. 各産業領域への横展開とロールアップM&A戦略
ハイパーオートメーション技術を垂直展開するターゲットとして、深刻な人手不足に直面している「ペイロール(給与計算)」および「メディカル(医療事務)」領域に注力しています。
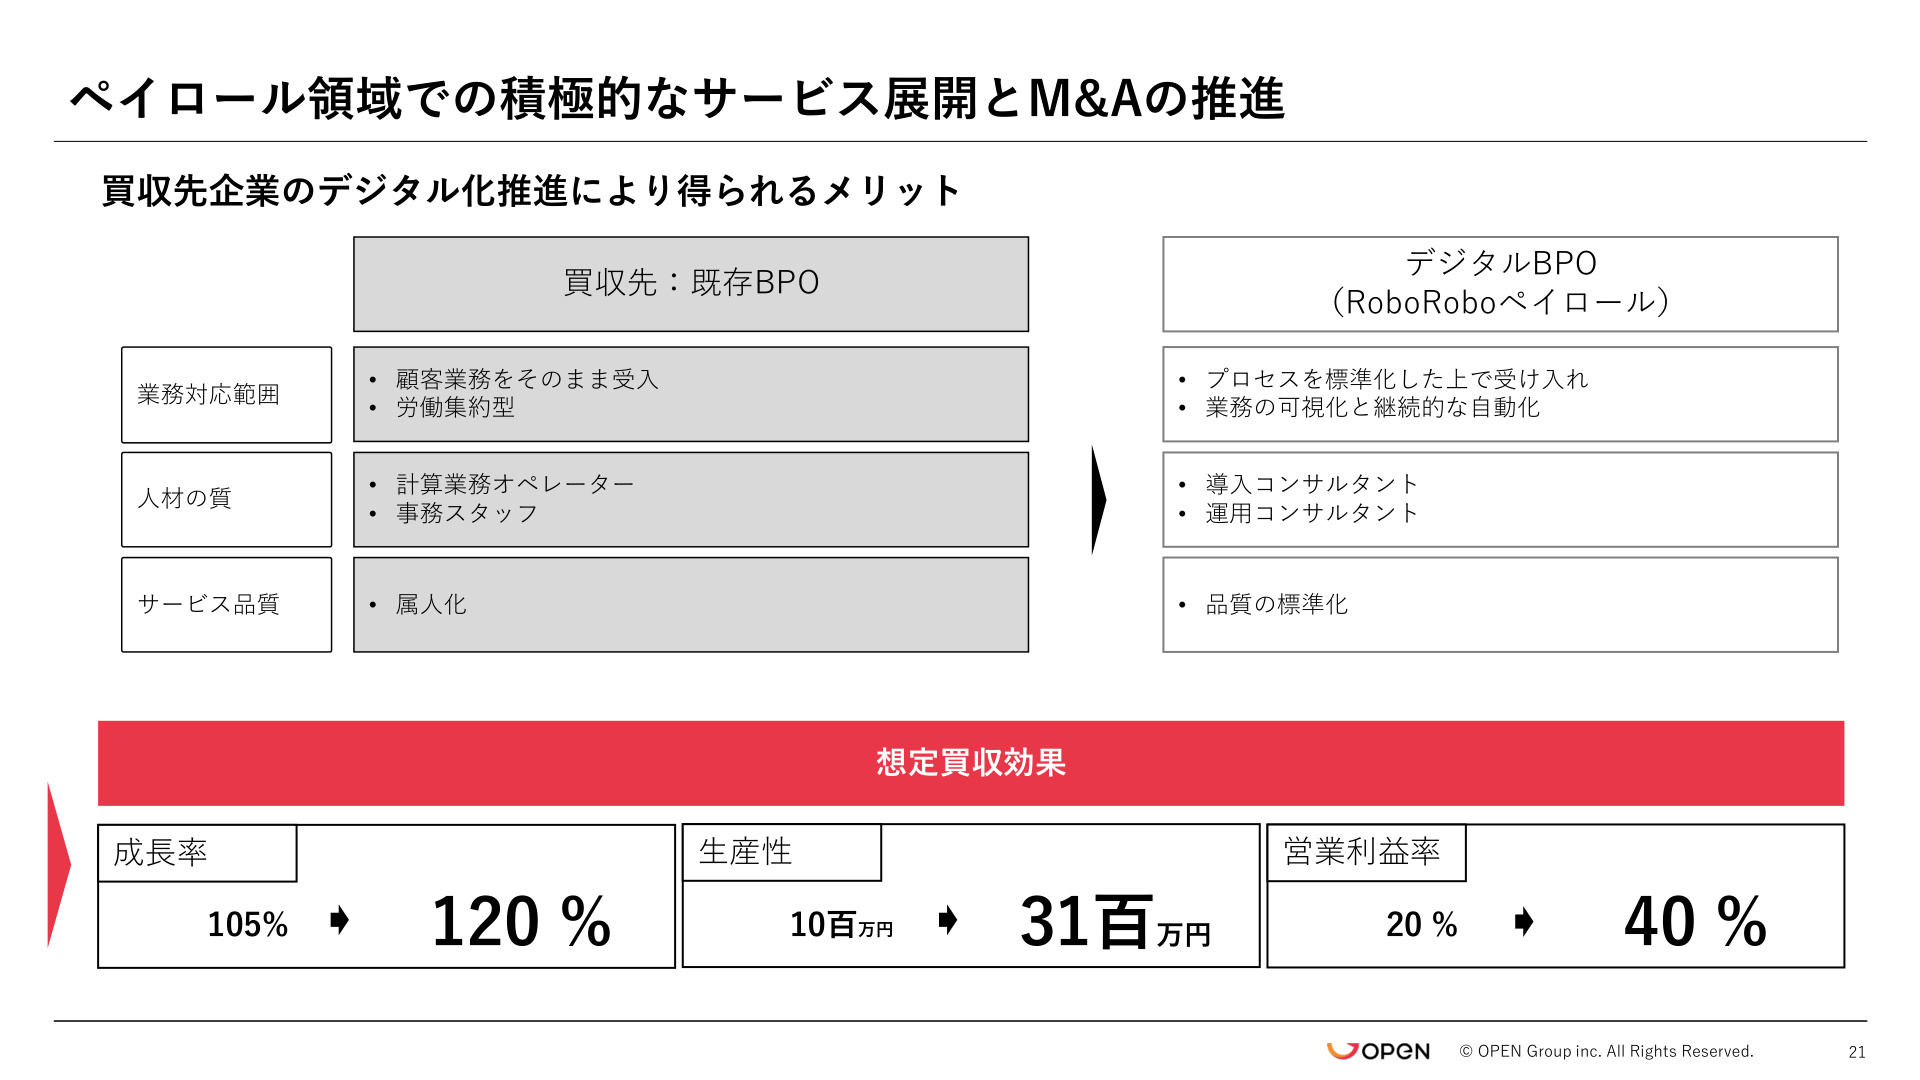
上記のスライドは、同社が推進する ロールアップ型M&A の核心的な経済合理性を提示したものです。小規模な給与計算代行業者など、資金力やDXリソースが限られる事業者をグループに迎え入れ、オープングループのデジタルプラットフォームを導入することで劇的な生産性向上を図る構図となっています。
① ペイロールオートメーションの買収効果ロジック
買収先である既存BPO企業は、労働集約型で属人化された業務オペレーションが主流です。そこに「RoboRoboペイロール」を導入してプロセスを標準化・自動化することにより、想定買収効果として以下の変革を掲げています。
- 成長率 : 105% → 120%
- 生産性 : 10百万円 → 31百万円 (約3倍)
- 営業利益率 : 20% → 40% (倍増)
新機能として給与計算BPOの月次業務を7つの専門AIで支援する 「AIエージェントチーム」 をリリースするなど、プロダクト面の強化も迅速に進められています。同事業では「あすかペイロールプロ」の買収を皮切りに積極的なM&Aを展開し、 2028年2月期を目途に中堅・中小企業給与計算業界で売上高No.1(年間30億円) の達成を目指しています。
② メディカル領域および成果報酬型広告の展開
メディカル領域では、全国の在宅医療系クリニックや訪問看護業界を対象に、レセプト業務等のバックオフィスを完全リモート代行するハイブリッド型BPOサービスを展開予定です。3年後に 「ハイパーオンライン医事サービス」で200機関の導入(シェアNo.1) を目標に掲げています。また、アドオートメーション事業においても、業界構造の再定義を通じて 2028年2月期を目途に年間取扱高300億円(シェアNo.1) の獲得を目指しています。
7. 財政状態とまとめ
2027年2月期第2四半期末の連結財政状態は、資産合計が 19,476百万円 、純資産合計が 10,850百万円 となっています。流動資産内の 現金及び預金は10,574百万円 と潤沢に保有しており、有利子負債は 4,043百万円 (前期末比366百万円減少)へと縮小しています。また、利益剰余金(内部留保)は中間期純利益の積み上げにより 1,136百万円 (前期末比182百万円増加)となりました。
オープングループは、100億円を超える豊富な現預金と堅固な財務基盤を土台に、高収益なストック収益の拡大と、高い買収効果を見込むロールアップM&Aを推進しています。個別タスクのRPA支援企業から、AIとハイパーオートメーションを中核に産業構造そのものをアップデートするプラットフォーマーへの転換が着実に進捗していることが確認できる決算内容となっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。