

オキサイド 2027年2月期第2四半期決算ディープダイブ:半導体検査用レーザの急伸と生成AIデータセンター向け投資加速による成長シナリオ
Sentiment Analysis
エグゼクティブ・サマリー
光受動部品・単結晶・レーザ光源を手掛ける 株式会社オキサイド (証券コード:6521)の2027年2月期第2四半期(中間期)連結決算は、前年同期からの大幅な黒字転換を達成するとともに、期初予想を大きく上回る好決算となりました。 半導体ウエハ欠陥検査装置向け単結晶・深紫外(DUV)レーザの需要が急回復したことに加え、生成AIの急速な拡大に伴う光通信・データセンター向けファラデー回転子の出荷増や生産能力増強など、同社が培ってきた光技術に対する先端領域での需要が顕著に顕在化しています。
こうした好調な事業環境を背景に、同社は 2027年2月期通期連結業績予想を大幅に上方修正 しました。売上高は100億円の大台を突破する103億2,300万円を見込み、営業利益率は中期経営目標のターゲット数値を1年前倒しで達成する見通しとなるなど、本格的な利益成長フェーズへと舵を切っています。
1. 2027年2月期 上半期業績の総括と収益性の大幅改善
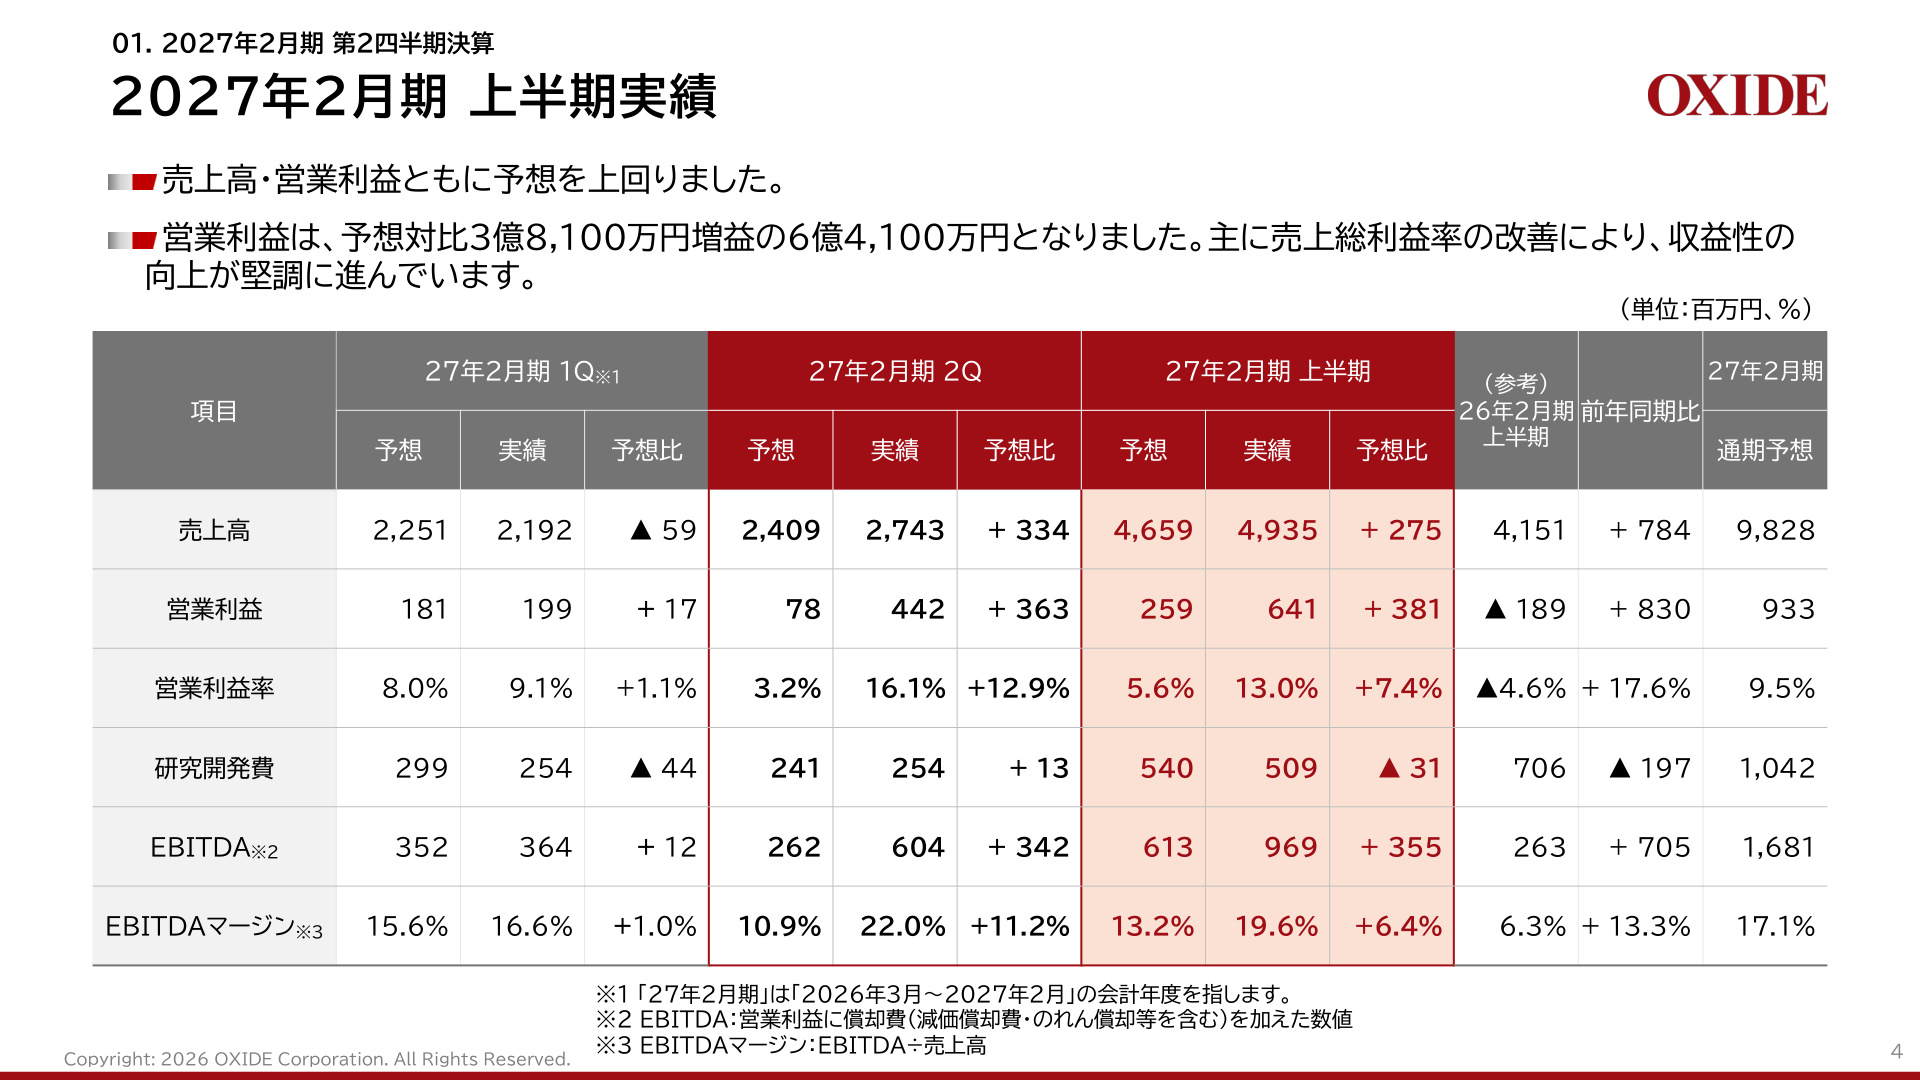
2027年2月期上半期の連結実績は、売上高が 49億3,500万円 (前年同期比+7億8,400万円/+18.9%増)、営業利益が 6億4,100万円 (前年同期は1億8,900万円の赤字から+8億3,000万円で黒字転換)となりました。売上高・各段階利益ともに、期初予想および直近の業績進捗を大きく上回って着地しています。
スライド(4ページ目)の分析と背景
上記スライドは、2027年2月期第1四半期(1Q)から第2四半期(2Q)にかけての収益構造の劇的な変化を示しています。 特筆すべきは、 第2四半期(2Q単体)における営業利益の急拡大 です。1Qの営業利益1億9,900万円(営業利益率9.1%)に対し、2Qは売上高27億4,300万円・ 営業利益4億4,200万円(営業利益率16.1%) と、大幅に収益性が高まりました。同四半期のEBITDAマージンは 22.0% に達しています。 この急激な利益率改善の主因は、 半導体事業における売上構成比の上昇と売上総利益率の改善 にあります。高付加価値な先端検査用レーザ製品の出荷が集中し、稼働率が向上したことで固定費負担が吸収され、限界利益がストレートに営業利益へと寄与する体質が確認できます。研究開発費についても、通期予想10億4,200万円に対して上半期で5億900万円を着実に投じつつ、高水準な営業利益を確保しています。
2. 事業セグメント別の詳細動向
(1) 半導体事業:業績を牽引する力強いV字回復
同社の主力事業である半導体事業は、市場回復と主要顧客向け製品の需要増を背景に極めて力強い成長を見せました。
- 売上高 : 上半期実績は 32億5,900万円 となり、前年同期比で 70%の増収 を記録しました(予想比でも+3億3,800万円の超過)。SEMIによる2026年半導体製造装置(WFE)市場の拡大(前年比23.2%成長予測)を上回るペースで同社の単結晶・深紫外レーザ製品の需要が伸びています。
- 受注動向 : 上半期の受注高は 34億5,600万円 に達し、 上半期として過去最高 を更新しました。24年2月期に見られた部材不具合問題の収束後、受注残高も 33億9,000万円 と高水準を維持しており、下半期に向けた生産・出荷の裏付けとなっています。
(2) ヘルスケア事業:収益性重視への取引見直しと保守的見通し
- 売上高 : 上半期実績は 8億7,400万円 (前年同期比2億8,500万円減、予想比+3,600万円)となりました。PET検査装置に用いられるシンチレータ単結晶などを提供しています。
- 課題と対応 : 主要原材料の調達環境悪化および調達価格高騰が継続しており、同社は主要顧客との間で 取引条件(価格是正)の見直し協議 を継続しています。下半期の見通しについては、確度の高い案件に絞り込んだ保守的な計画へと再編し、数量拡大よりも採算性の改善を最優先する方針を明確にしています。
(3) 新領域事業:生成AI向け光通信が下支え
- 売上高 : 上半期実績は 8億円 (前年同期比2億7,100万円減、予想比9,900万円減)となりました。
- 内訳 : データセンター向けファラデー回転子は計画通り堅調に推移したものの、その他分野の案件の一部が下半期へ期ずれしたことが影響しました。しかし、下半期以降はAIサーバー向け光トランシーバー需要の急拡大に伴い、急速な巻き返しが計画されています。
3. 生成AI市場を捉える設備投資と成長戦略
スライド(15ページ目)の重要性と背景解説
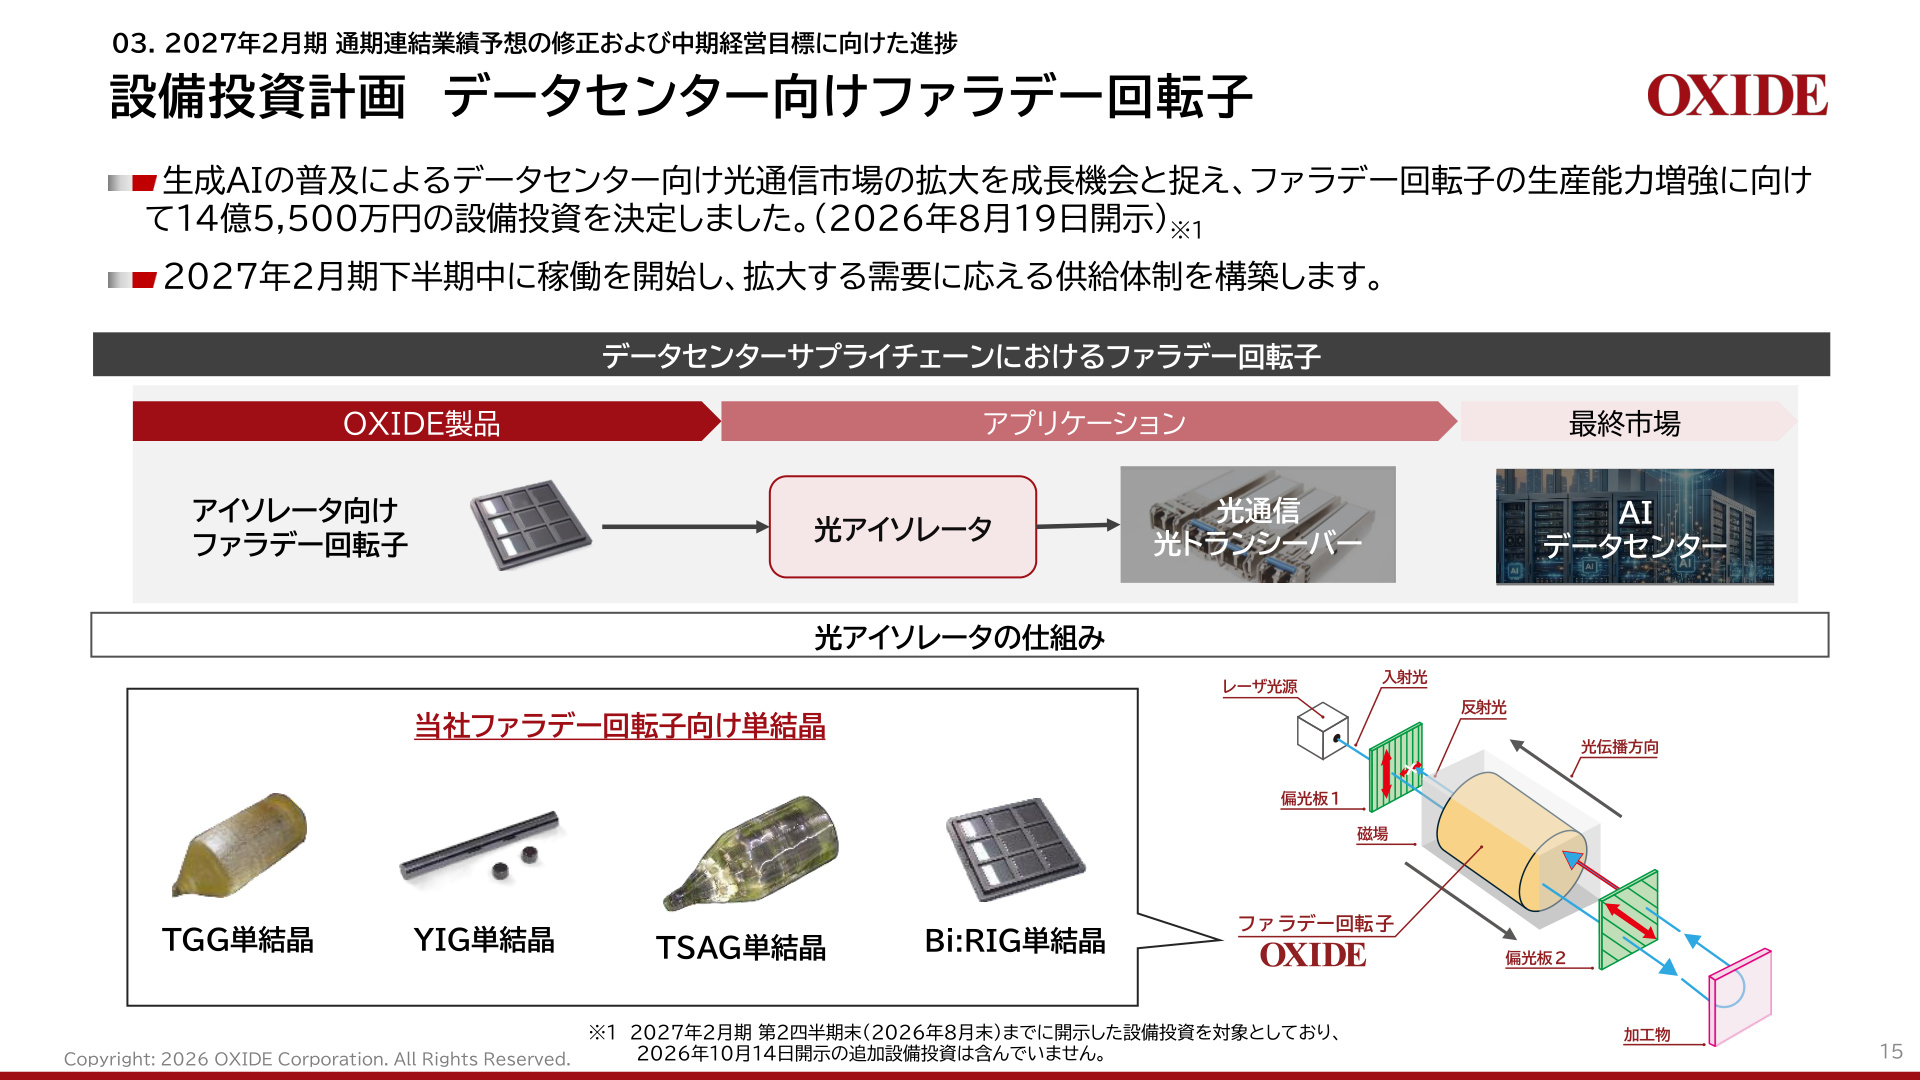
上記スライドは、オキサイドが生成AIデータセンター市場において担う核心的ポジショニングと、そのサプライチェーン構造を示しています。 生成AIの大規模言語モデル(LLM)の学習・推論には、サーバー間を高速・低遅延・低消費電力で接続する光通信(光トランシーバー)が不可欠です。この光トランシーバー内部の光アイソレータにおいて、レーザ光源の損傷や信号劣化を防ぐために必須となるキーマテリアルが 「ファラデー回転子」 (Bi:RIG、TGG、TSAGなどの単結晶)です。
同社は、急増するAIデータセンター需要に対応するため、 14億5,500万円の設備投資 を決定(2026年8月19日開示)しました。これにより、2027年2月期下半期中に新設備が稼働開始し、供給能力の大幅な引き上げが実現します。期初計画の15億5,500万円と合わせた 通期の設備投資総額は約30億円弱 に達する見込みであり、同社の強みである単結晶育成技術をコアにした成長戦略への強いコミットメントが読み取れます。
さらに、中長期的な技術ポートフォリオの拡充として以下の施策も進行しています:
- 半導体後工程微細加工向け「深紫外フェムト秒レーザ」の開発 (2026年8月開示):自社の波長変換技術とポーランドFluence社のフェムト秒レーザ技術を融合。熱影響を最小化できるサブミクロン精度の微細加工を可能にし、 CoWoSやCoPoSなどの先端半導体パッケージ、光電融合(CPO) 、ガラス基板加工などの新市場開拓を目指します。
- 経営戦略アドバイザーに香山晋氏を招聘 (2026年9月開示):元東芝で半導体事業を牽引し、東芝セラミックス(現クアーズテック)のMBOを主導した香山氏の知見を取り入れ、グローバル市場での事業展開と事業ポートフォリオ拡大を推進しています。
4. 通期連結業績予想の上方修正と中期目標の進捗
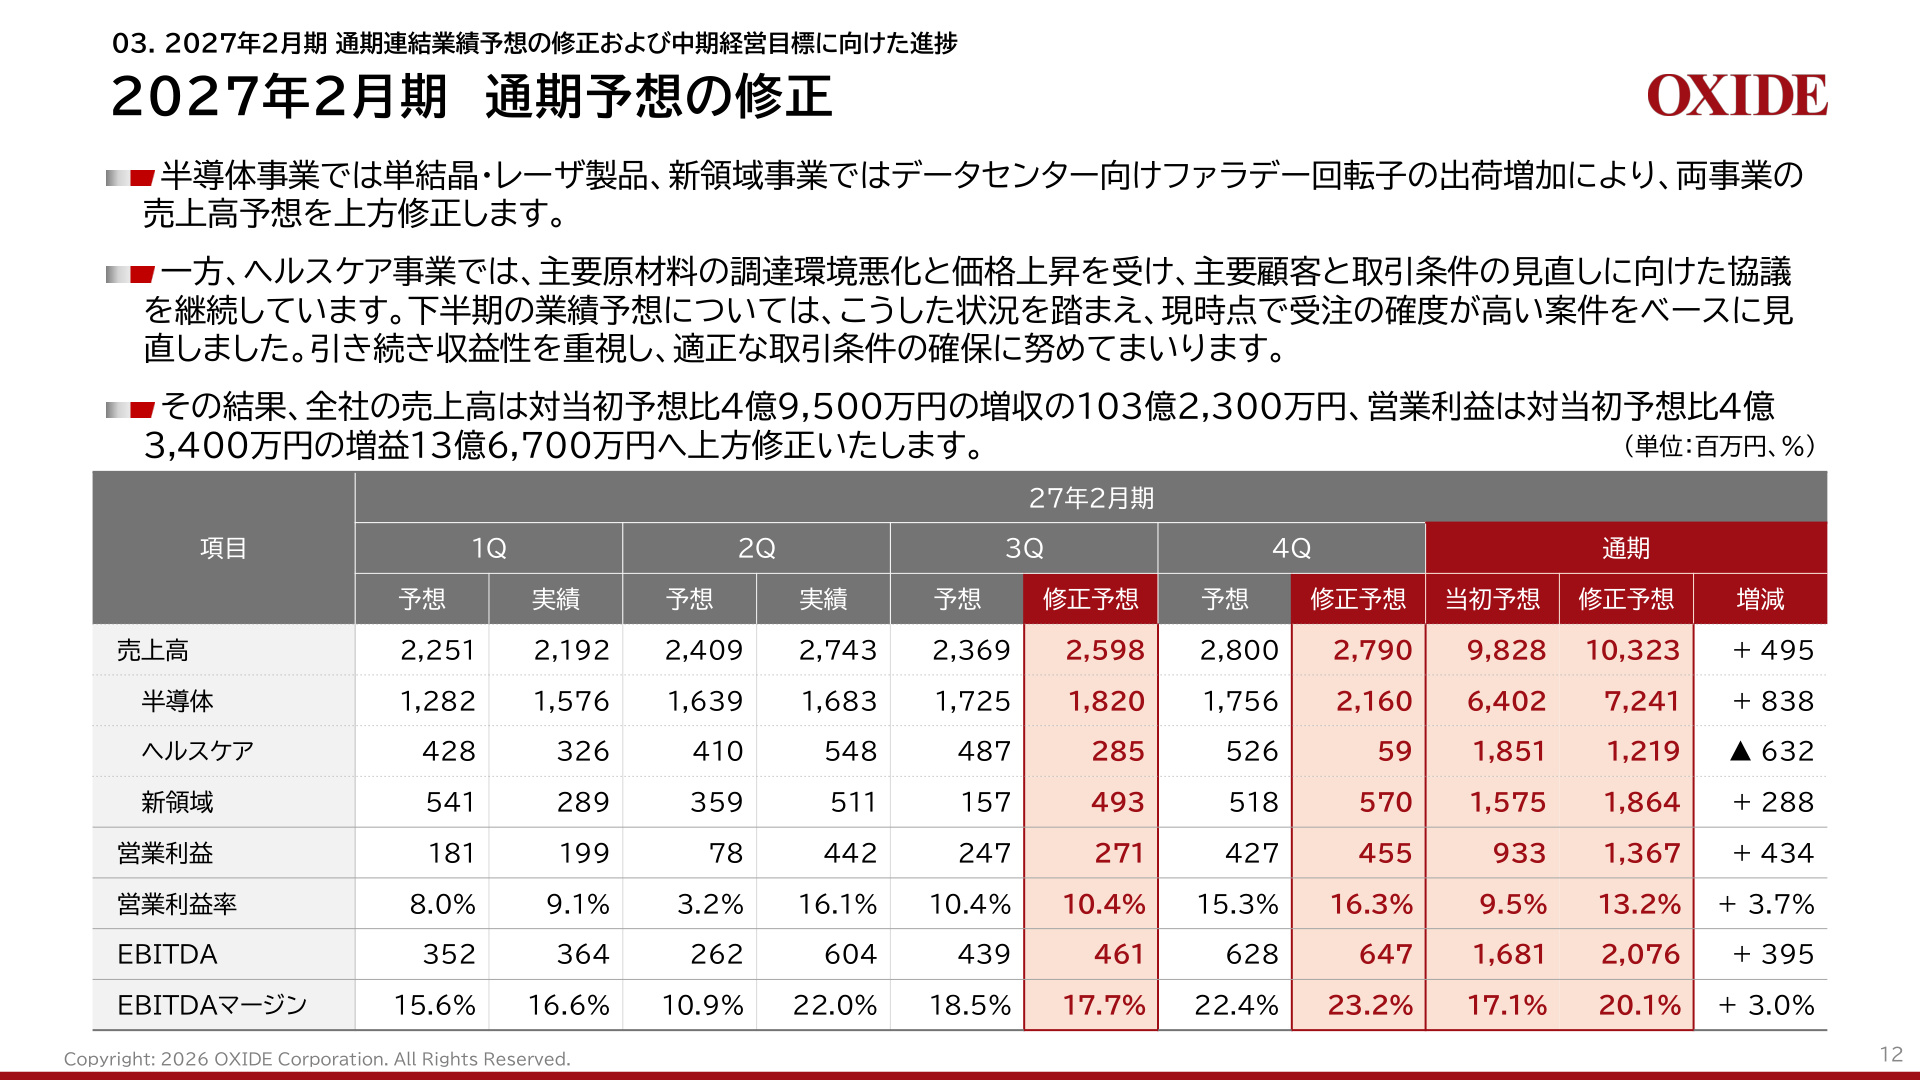
スライド(12ページ目)の分析と意味合い
上記スライドは、上半期の進捗および足元の受注環境を踏まえて修正された、2027年2月期通期連結業績予想の内訳です。
- 通期予想の連結売上高 : 当初予想の98億2,800万円から 103億2,300万円 (+4億9,500万円増額)へ上方修正されました。
- 通期予想の連結営業利益 : 当初予想の9億3,300万円から 13億6,700万円 (+4億3,400万円増額、 増益率+46.5%の上振れ )へと大幅に引き上げられています。
セグメント別に見ると、事業ごとの明暗と選択と集中の姿勢が鮮明です。
- 半導体事業 : 通期売上予想を64億200万円から 72億4,100万円 (+8億3,800万円増)へ上方修正。下半期(3Q:18億2,000万円、4Q:21億6,000万円)も一段の出荷拡大を見込んでいます。
- 新領域事業 : ファラデー回転子の出荷増や期ずれ案件の寄与により、15億7,500万円から 18億6,400万円 (+2億8,800万円増)へ上方修正。
- ヘルスケア事業 : 原材料高騰と価格交渉長期化を背景に、売上高予想を18億5,100万円から 12億1,900万円 (▲6億3,200万円減)へ減額修正。
ヘルスケア事業の減収見通しを、高利益率な半導体および新領域事業の伸長が大きく補うポートフォリオとなっており、その結果、通期予想の 営業利益率は当初の9.5%から13.2%(+3.7pt改善) へ、 EBITDAマージンは17.1%から20.1%(+3.0pt改善) へと大きく向上する計画です。
中期経営目標(2028年2月期)の1年前倒し達成へ
2026年4月に開示された中期経営目標では、2028年2月期に「営業利益率12%・EBITDAマージン22%」が掲げられていましたが、今回の通期予想(営業利益率13.2%)により、 営業利益率目標を1年前倒しで達成する見込み となりました。EBITDAマージン(修正予想20.1%)についても22%の目標が射程圏内に入っており、下半期の進捗を見極めた上で中期目標そのものの見直しが検討される予定です。
5. 財務健全性の改善とレバレッジの適正化
大型の設備投資を継続する一方で、収益性の急回復に伴いバランスシートの改善も着実に進展しています。
- Net Debt / EBITDA : 2024年2月期の7.1倍から、2026年2月期末に3.7倍、そして2027年2月期第2四半期末には 2.6倍 へと大幅に低下しました。キャッシュ創出力の向上により、財務健全性が急速に高まっています。
- 負債資本倍率(Debt Equity Ratio) : 前期末の1.6倍から 1.3倍 へ低下。
- 自己資本比率 : 前期末の31.8%から 34.7% (+2.9ポイント上昇)となり、純資産は53億4,900万円へ増加しています。
結論・今後の注目ポイント
オキサイドの2027年2月期第2四半期決算は、部材問題や市況低迷に直面した過去数期間からの 完全なターンアラウンド(業績反転) を強く印象付ける内容となりました。
今後の事業展開における確認ポイントとしては、以下の点が挙げられます:
- 半導体ウエハ検査装置向け出荷の継続性 : 3Q・4Qに計画されている四半期あたり約18億〜21億円規模の出荷が順調に進捗するかどうか。
- データセンター向け増産投資の立ち上がり : 14.55億円を投じたファラデー回転子の増産ラインが下半期に計画通り稼働し、AI光通信需要をどの程度取り込めるか。
- 先端パッケージ向け新製品の市場浸透 : 深紫外フェムト秒レーザのCoWoS/CPO市場へのサンプル出荷や商用化のタイムライン。
- ヘルスケア事業の採算改善 : 価格改定交渉の着地と利益率の底打ち。
単結晶育成と光波長変換というコア技術を強みに、先端半導体製造と生成AIインフラという二大成長市場への直接的なエクスポージャーを高めた同社の事業展開が注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。