

【KOMPEITO(618A)2026年8月期 通期決算】初の通期黒字化を達成、営業レバレッジ発現で利益成長フェーズへ突入
Sentiment Analysis
設置型健康社食サービス「OFFICE DE YASAI(オフィスでやさい)」を展開する株式会社KOMPEITO(証券コード:618A)は、2026年8月期の通期決算を発表しました。売上高は前年同期比 +71.9%の大幅増収 となる 98億6,500万円 を達成し、営業利益は前期の▲2億2,500万円の赤字から 8億9,500万円の黒字へ転換 しました。ストック売上の着実な積み上がりと限界利益率の改善により損益分岐点を突破し、事業構造として営業レバレッジが効く利益創出局面へ移行しています。
本レポートでは、公表資料から重要トピックを整理し、業績実績の要因、KPIの推移、M&Aの進捗、そして大幅増益を見込む2027年8月期の業績見通しまでを詳細にまとめます。
1. 2026年8月期 連結業績ハイライト
2026年8月期における連結業績は、主力事業の拡大および連結子会社の寄与によって飛躍的な成長を記録しました。
- 売上高 : 98億6,500万円 (前期比 +71.9% )
- 売上総利益 : 64億7,000万円 (前期比 +70.8% 、売上高総利益率 65.6% )
- 営業利益 : 8億9,500万円 (前期 ▲2億2,500万円から 黒字転換 、営業利益率 9.1% )
- 経常利益 : 8億6,800万円 (前期 ▲2億4,500万円から 黒字転換 )
- 親会社株主に帰属する当期純利益 : 10億7,900万円 (前期 ▲1億6,100万円から 黒字転換 、売上高純利益率 10.9% )
期初公表予想との比較においても、売上高は 98億7,100万円の予想に対し98億6,500万円(進捗率99.9%) 、営業利益は 8億8,000万円の予想に対し8億9,500万円(予想比+1.7%) と、概ね計画に沿った着地となっています。なお、親会社株主に帰属する当期純利益が営業利益を上回っている要因は、期中に 繰越欠損金に係る税効果会計を適用 したことによる税金費用の圧縮によるものです。
売上高の内訳としては、中核の 「オフィスでやさい事業」が87億6,400万円(前期比+60.1%) と高成長を維持したほか、期中に実行したM&Aによって 連結子会社の売上が11億700万円 加わり、トップラインを大きく押し上げました。
2. 利益急拡大のメカニズム:営業レバレッジの本格発現
2026年8月期において最大の転換点となったのは、事業が 損益分岐点を超え、営業利益が急拡大する構造 が確立された点です。その収益構造の変化を如実に示しているのが以下の要因分析スライドです。
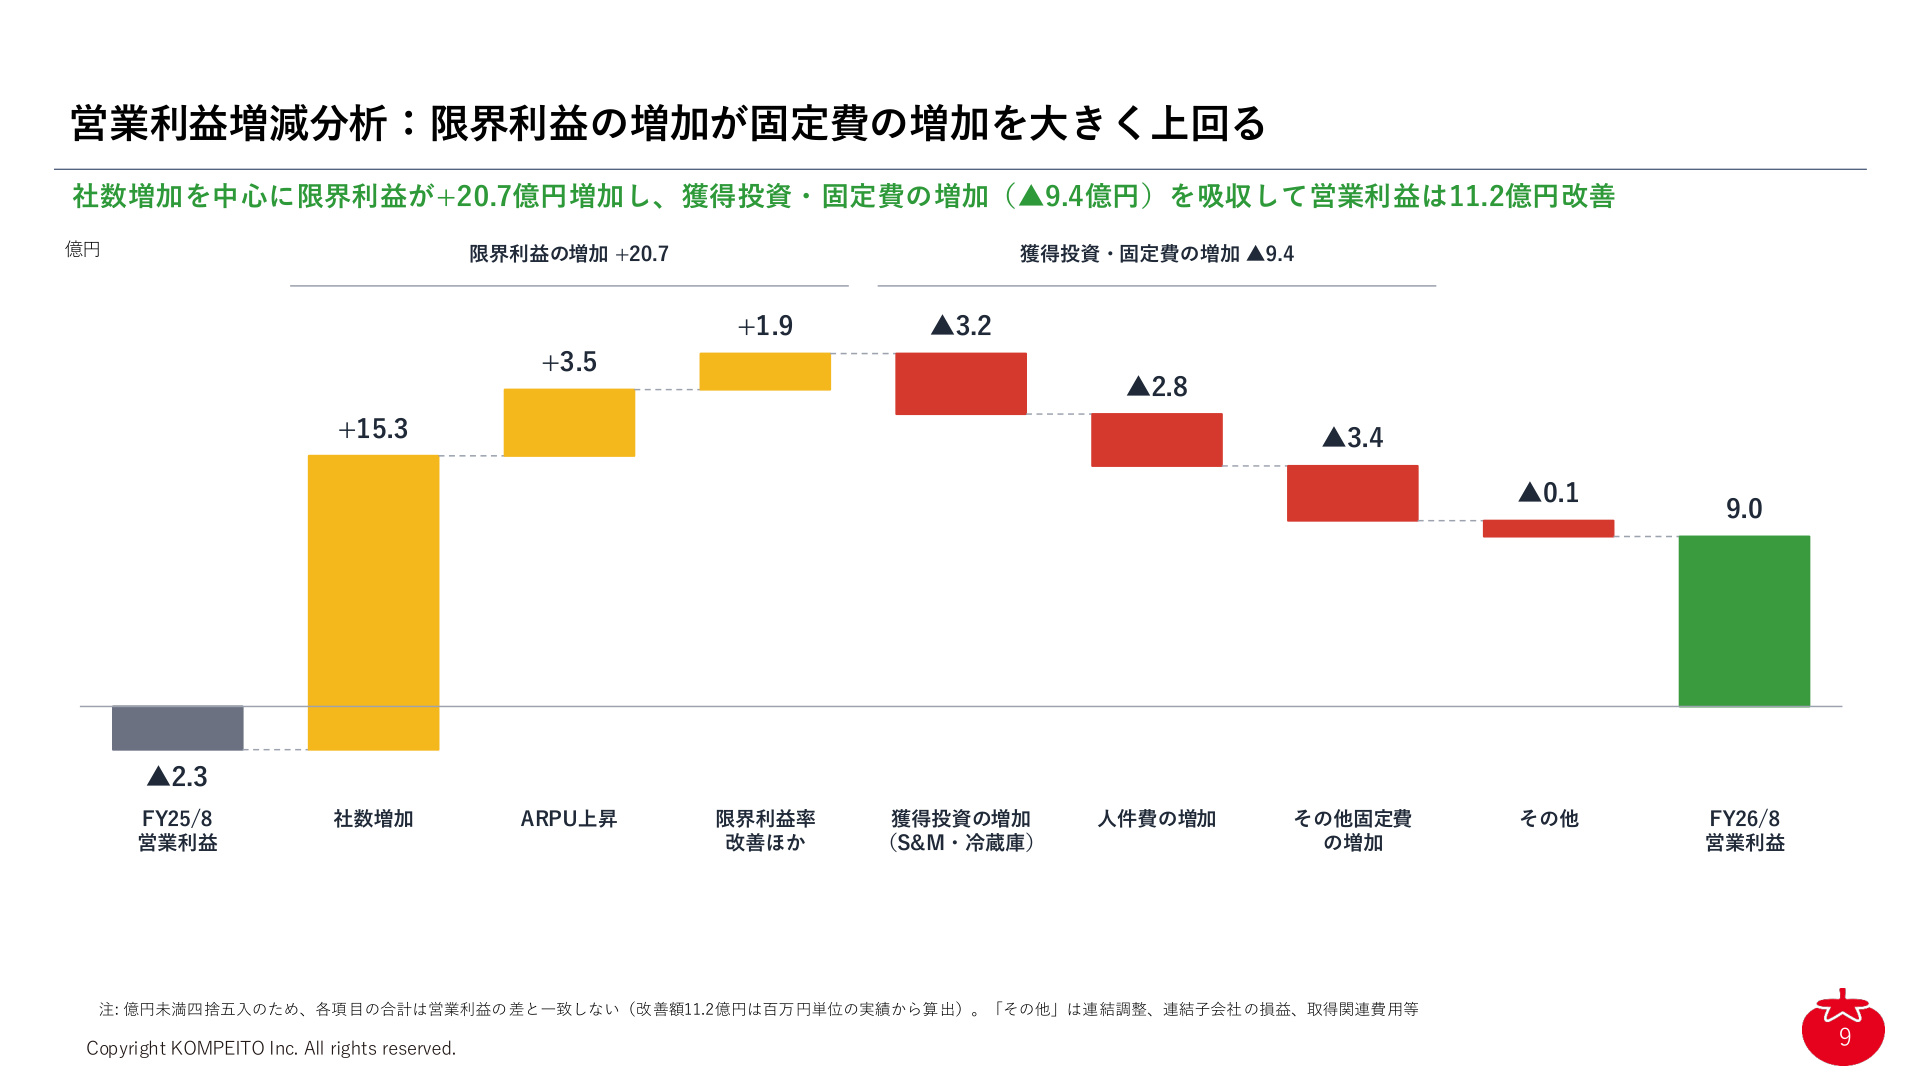
このウォーターフォールチャートは、なぜ同社が前期の営業赤字から一挙に約9億円の営業利益を創出できたのかという財務的ロジックを示しています。
- 限界利益の増加(+20.7億円) :
- 主力事業の 本契約社数増加 に伴う限界利益増: +15.3億円
- 顧客1社あたり単価(ARPU)の上昇: +3.5億円
- 原価および物流効率化等による 限界利益率の改善ほか :+1.9億円
- 固定費および投資の増加(▲9.4億円) :
- 販売促進・冷蔵庫等の 獲得投資増加(S&M費用等) :▲3.2億円
- 人員体制拡充に伴う 人件費増加 :▲2.8億円
- 物流拠点やシステム基盤等の その他固定費増加 :▲3.4億円
限界利益率が 前期の59.0%から60.7%へ+1.7pt改善 したことに加え、獲得した社数から毎月積み上がるストック売上が拡大した結果、 獲得投資や固定費の増加額(9.4億円)を限界利益の増加額(20.7億円)が大幅に上回る構造 が完成しました。これにより、 11.2億円におよぶ営業損益の改善 が実現しています。
3. 主力「オフィスでやさい事業」のKPI推移と営業体制
同社の事業モデルは、企業側から受け取る 「月額利用料」 と、オフィス設置の専用冷蔵庫・冷凍庫から消費される 「商品代金」 からなるストック性の高いリカーリングモデルです。2026年8月期末時点の年間経常収益である ARR(Annual Recurring Revenue)は96億7,600万円(前期比+54.7%) に達しました。
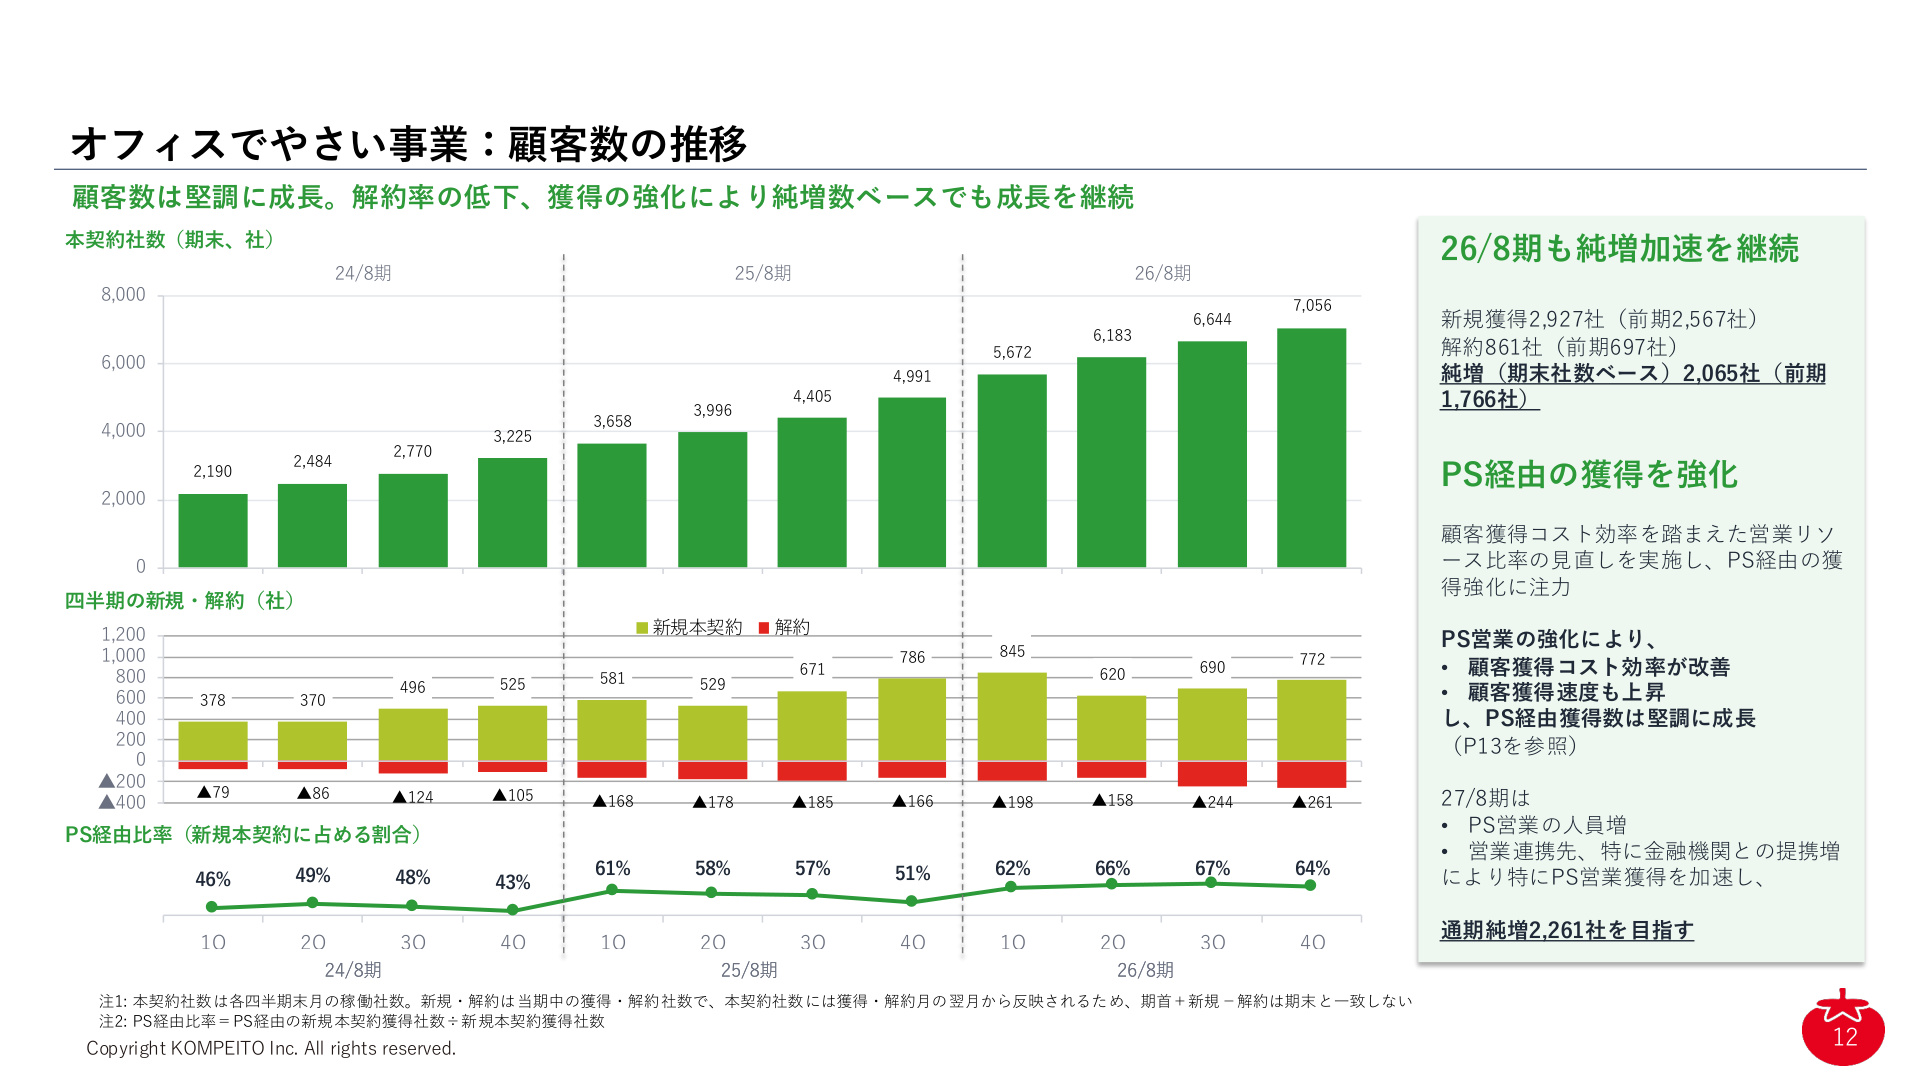
上記スライドの通り、顧客基盤の純増スピードは期を追うごとに加速しています。
- 本契約社数 : 前期末の4,991社から 7,056社(前期比+41.4%) へ純増(純増数は 2,065社 )。年間新規獲得社数は 2,927社 (前期は2,567社)を記録しました。
- 月次解約率 : 前期の1.4%から 1.1%(前期比▲0.3pt) へとさらに低下。2026年8月期4Q単体では 1.15% と極めて低い水準を維持しています。過去に複数回のサービス値上げを実施しているにもかかわらず解約率は一貫して低下基調にあります。
- ARPU(1社あたり年換算売上) : 前期末の125万円から 137万円(前期比+9.4%) へ伸長。1社あたりの導入台数増(1.77台→1.82台)と、商品単価の上昇が寄与しました。
この顧客獲得の加速を支えているのが、 パートナーセールス(PS)部隊の拡大 です。金融機関や大手福利厚生サービス企業などの営業連携先数は前期末の185社から 319社(前期比+72%) へ急拡大しました。PS専任の正社員数も前期末の29名から 47名 まで増強され、新規本契約獲得における PS経由比率は64% に達しています。獲得コスト効率の高いPS経由の比率を高めたことで、販促コストを抑制しながらの大量獲得体制が整っています。
4. コスト構造の圧縮とM&Aによるインフラ統合
KOMPEITO単体の売上高百分率推移を見ると、売上拡大に伴う固定費率の低下が鮮明です。2020年8月期には売上高対比で39%を占めていたS&M(営業・マーケティング費用)は 21% まで低下し、人件費等のその他固定費も42%から 13% へと大幅に希薄化しました。商品原価率も33%から 28% へ低減しており、規模の経済が着実に発揮されています。
また、事業基盤の強化を目的としたM&Aも積極的に推進しています。
- 乳販店事業の買収(累計3件) : 2024年11月の有限会社山崎に続き、2025年9月に明治乳製品株式会社、2025年11月にバリュークエスト株式会社の事業を譲受。都内7店舗・約1万件の顧客網を統合し、 ラストワンマイル配送の内製化 と配送コスト圧縮を推進。
- 給食・配食事業の買収 : 2025年10月に高齢者向け配食等を手掛ける株式会社優食(岡山県)を完全子会社化し、 製造機能の内製化 に着手。
買収したこれら事業の 2026年8月期売上高は約10.7億円 となり、配送ルートの共通化や自社配送比率の引き上げによるシナジー創出が進んでいます。
5. 2027年8月期の業績見通し
続く2027年8月期について、同社はさらなる業績拡大を見込んでいます。
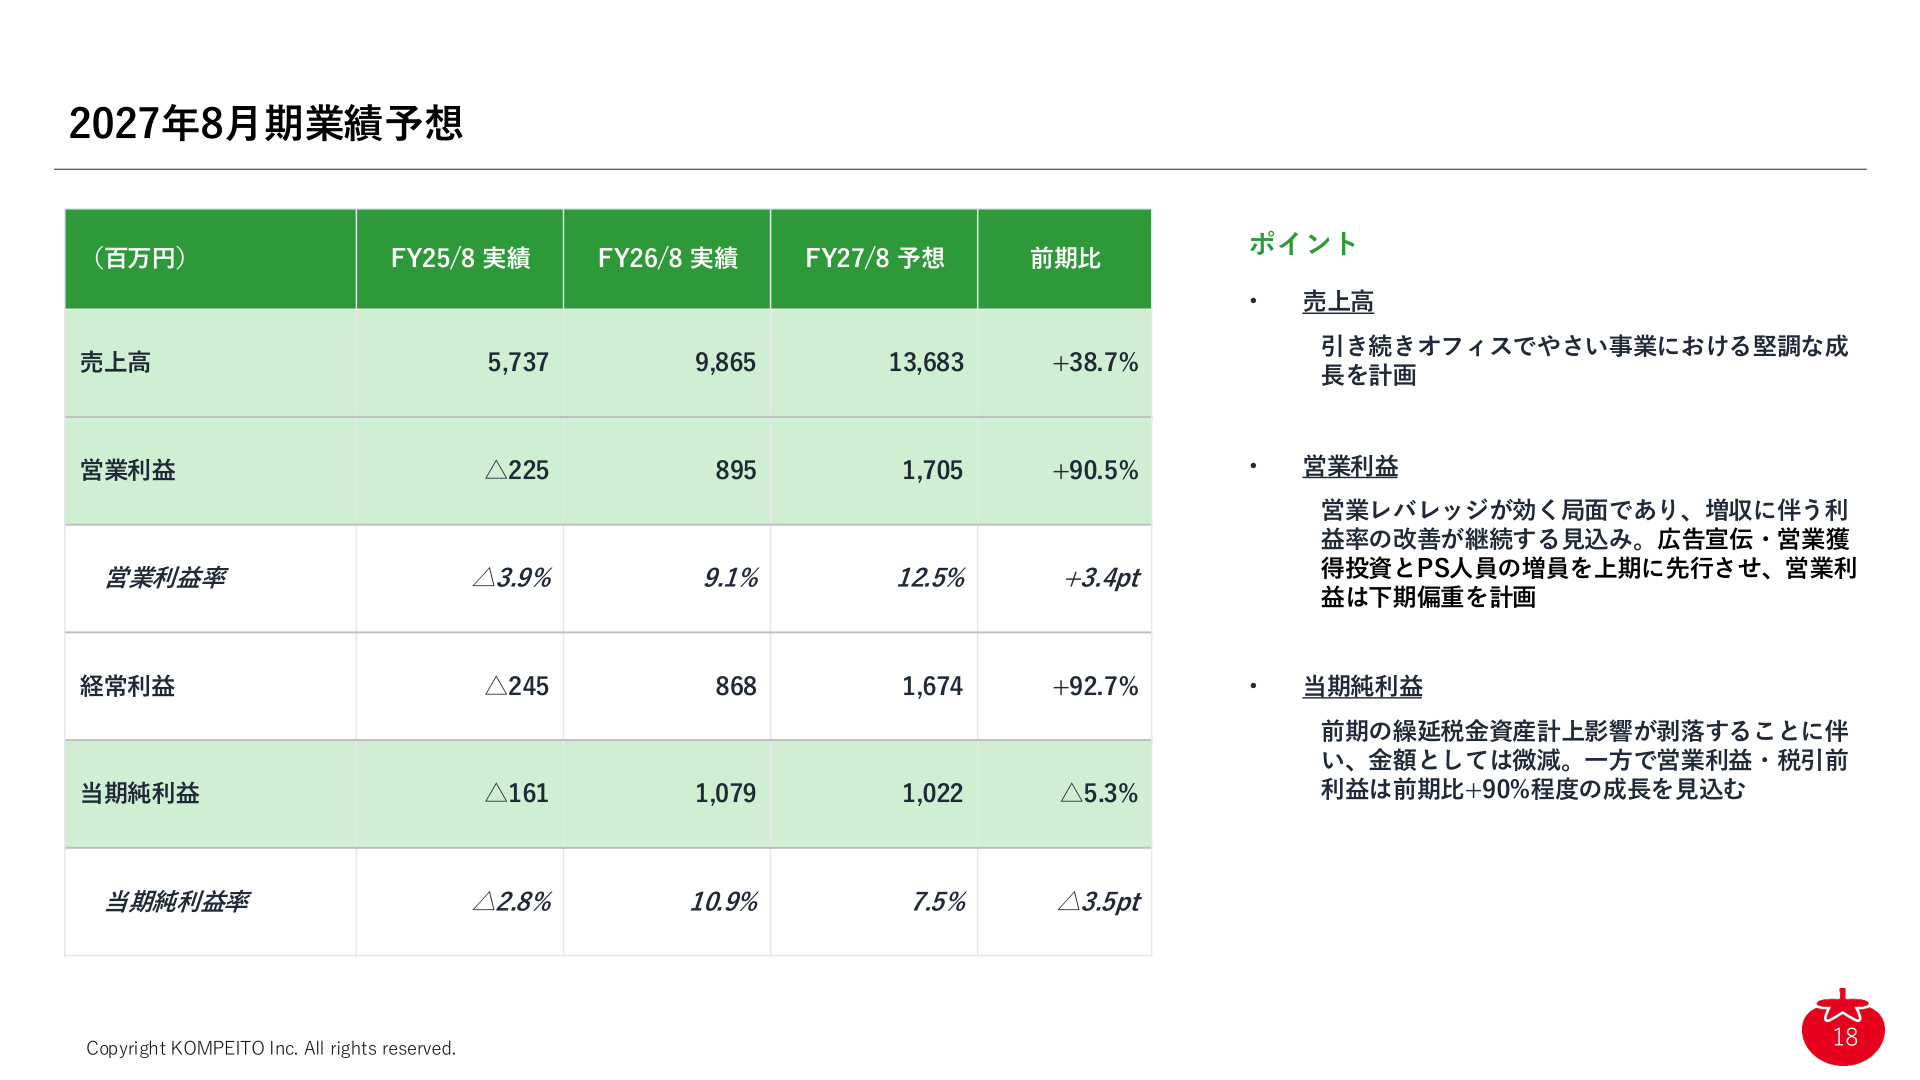
2027年8月期の連結業績予想は以下の通りです。
- 売上高 : 136億8,300万円 (前期比 +38.7% )
- 営業利益 : 17億500万円 (前期比 +90.5% 、営業利益率 12.5% )
- 経常利益 : 16億7,400万円 (前期比 +92.7% )
- 通期予想の親会社株主に帰属する当期純利益 : 10億2,200万円 (前期比 ▲5.3% 、当期純利益率 7.5% )
売上高は主力事業の純増(本契約社数 9,317社、前期比+32% )とARPU向上( 150万円、前期比+9% )を前提に ARR 139億6,000万円 を見込みます。利益面では営業レバレッジの継続により、営業利益は前期比でほぼ倍増となる 17億500万円(営業利益率12.5%) を計画しています。なお、通期予想の親会社株主に帰属する当期純利益が微減(▲5.3%)となっているのは、前期に計上された繰延税金資産計上(税効果会計)の影響が一巡し、通常の税金費用負担に戻るためであり、税引前利益ベースでは +92% の大幅な成長を見込んでいます。
6. 中長期の事業展開構想
同社は中長期戦略として、確立した 「全国コールドチェーン配送網」 と**「300社を超える営業提携網」** のクロスポイントに「オフィスでやさい」を位置付け、プラットフォームとしての多面展開を志向しています。
- 飲食料品配送領域の拡大 : 乳販店M&Aや給食事業M&Aを梃子に、オフィス向け飲料販売やウォーターサーバー配送など、既存配送網を活用した取扱商材の多角化。
- 福利厚生・総務領域の拡大 : 7,000社を超える契約法人基盤に対し、福利厚生カード事業や各種総務向け周辺サービスのクロスセルを推進。
- 米国展開などの地域的拡大 : 国内で培ったモデルのグローバル展開への布石。
強固なリカーリング収益基盤と高い継続率(低解約率)を両輪に、単なる社食サービスにとどまらない法人向けプラットフォーマーとしての事業拡大が進められています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。