

BABY JOB 2027年2月期 第2四半期決算ディープダイブ:主力の紙おむつサブスクが急伸、保育施設導入率25.8%達成と利益進捗69.1%の事業構造を読み解く
Sentiment Analysis
はじめに
保育施設向け紙おむつ等サブスクリプションサービスを展開する BABY JOB株式会社(証券コード:293A) は、2026年10月15日に 2027年2月期 第2四半期決算 を発表しました。
同社は「すべての人が子育てを楽しいと思える社会をつくる」というビジョンのもと、保育施設における紙おむつとおしりふきの定額使い放題サービスを軸とした子育て支援事業を展開しています。当第2四半期累計期間においては、主力事業の利用保護者数および導入施設数が順調に拡大し、 大幅な増収増益 を達成しました。本レポートでは、開示資料に基づいて同社の業績推移、収益性の構造変化、主要KPIの動向、ならびに財務状況について多角的に整理・解説します。
1. 第2四半期決算ハイライト:主力サブスクの規模拡大が増収増益を牽引
当第2四半期連結累計期間における同社の業績は、売上・利益ともに高い成長を示しました。
スライド解説(ハイライト)
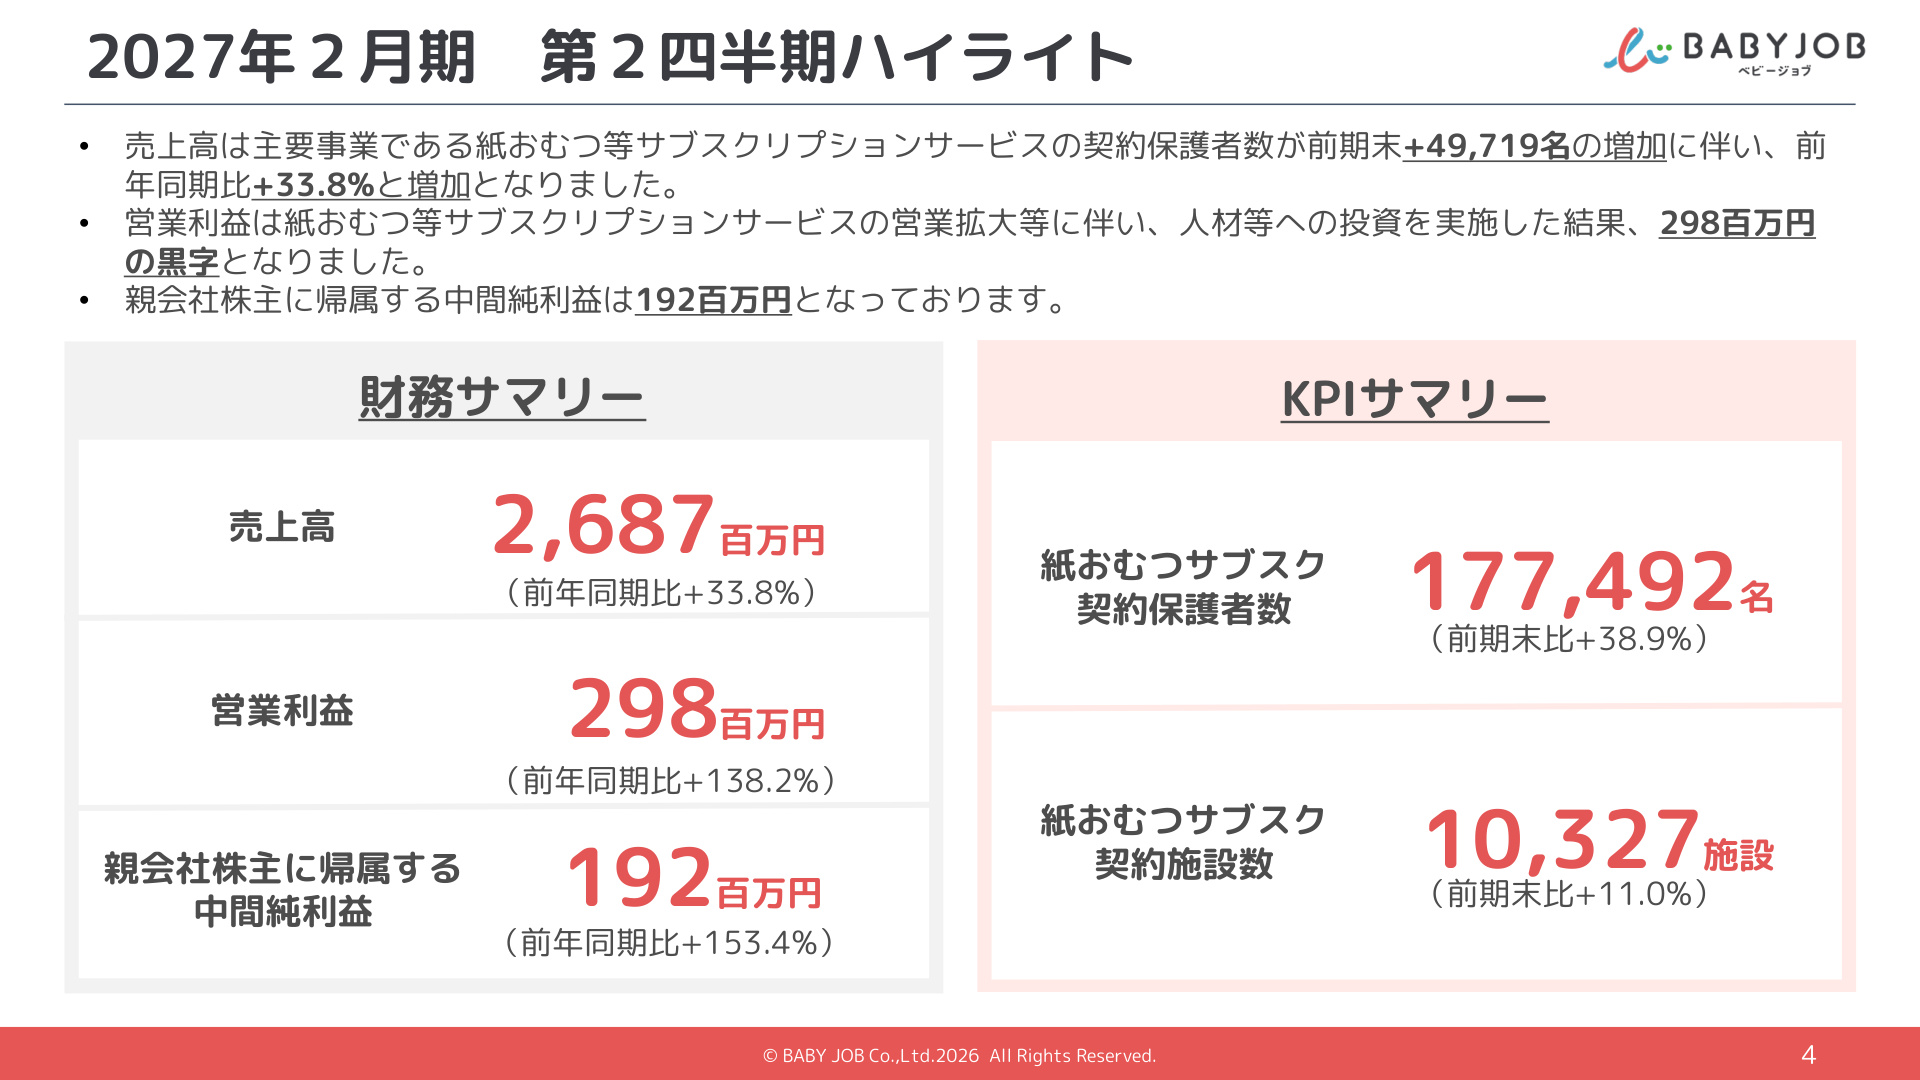
上記の第2四半期ハイライトスライドは、同社の現在の業績モメンタムと成長ドライバーを一目で示す重要なスライドです。
- 売上高 は2,687百万円(前年同期比+33.8%) に伸長しました。主要事業である紙おむつ等サブスクリプションサービスの契約保護者数が前期末比で 49,719名増加 したことが最大の増収要因です。
- 営業利益 は298百万円(前年同期比+138.2%) と2倍以上の大幅増益となり、 親会社株主に帰属する中間純利益 も192百万円(前年同期比+153.4%) を記録しました。営業拡大に伴う人材投資などの成長投資を積極的に実施しながらも、トップラインの拡大に伴う利益創出力が大きく向上しています。
- KPI面では、 紙おむつサブスク契約保護者数が177,492名(前期末比+38.9%) 、契約施設数が10,327施設(前期末比+11.0%) へと拡大しており、サービス基盤の堅調な拡大が定量的に示されています。
2. 損益計算書の詳細分析と通期進捗状況
前年同期比での大幅な収益性改善
連結損益計算書における前年同期との比較では、売上の伸びを上回るペースで各段階利益が拡大している点が特徴的です。
- 売上総利益 :1,006百万円(前年同期比+48.2%)
- 売上総利益率 :37.5%(前年同期比+3.6ポイント改善)
- 営業利益率 :11.1%(前年同期比+4.8ポイント改善)
- 経常利益 :297百万円(前年同期比+143.1%)
- 親会社株主に帰属する中間純利益率 :7.2%(前年同期比+3.3ポイント改善)
売上総利益率が33.8%から37.5%へと向上した背景には、サブスク契約者数のスケールメリットや調達・物流効率の向上が寄与していると考えられます。また、販管費において人材投資等を継続しながらも営業利益率が二桁(11.1%)へ乗ったことは、オペレーショナル・レバレッジが効き始めていることを示唆しています。
通期業績予想に対する高い進捗率
通期計画に対する進捗度合いも極めて順調に推移しています。
スライド解説(当期進捗状況)
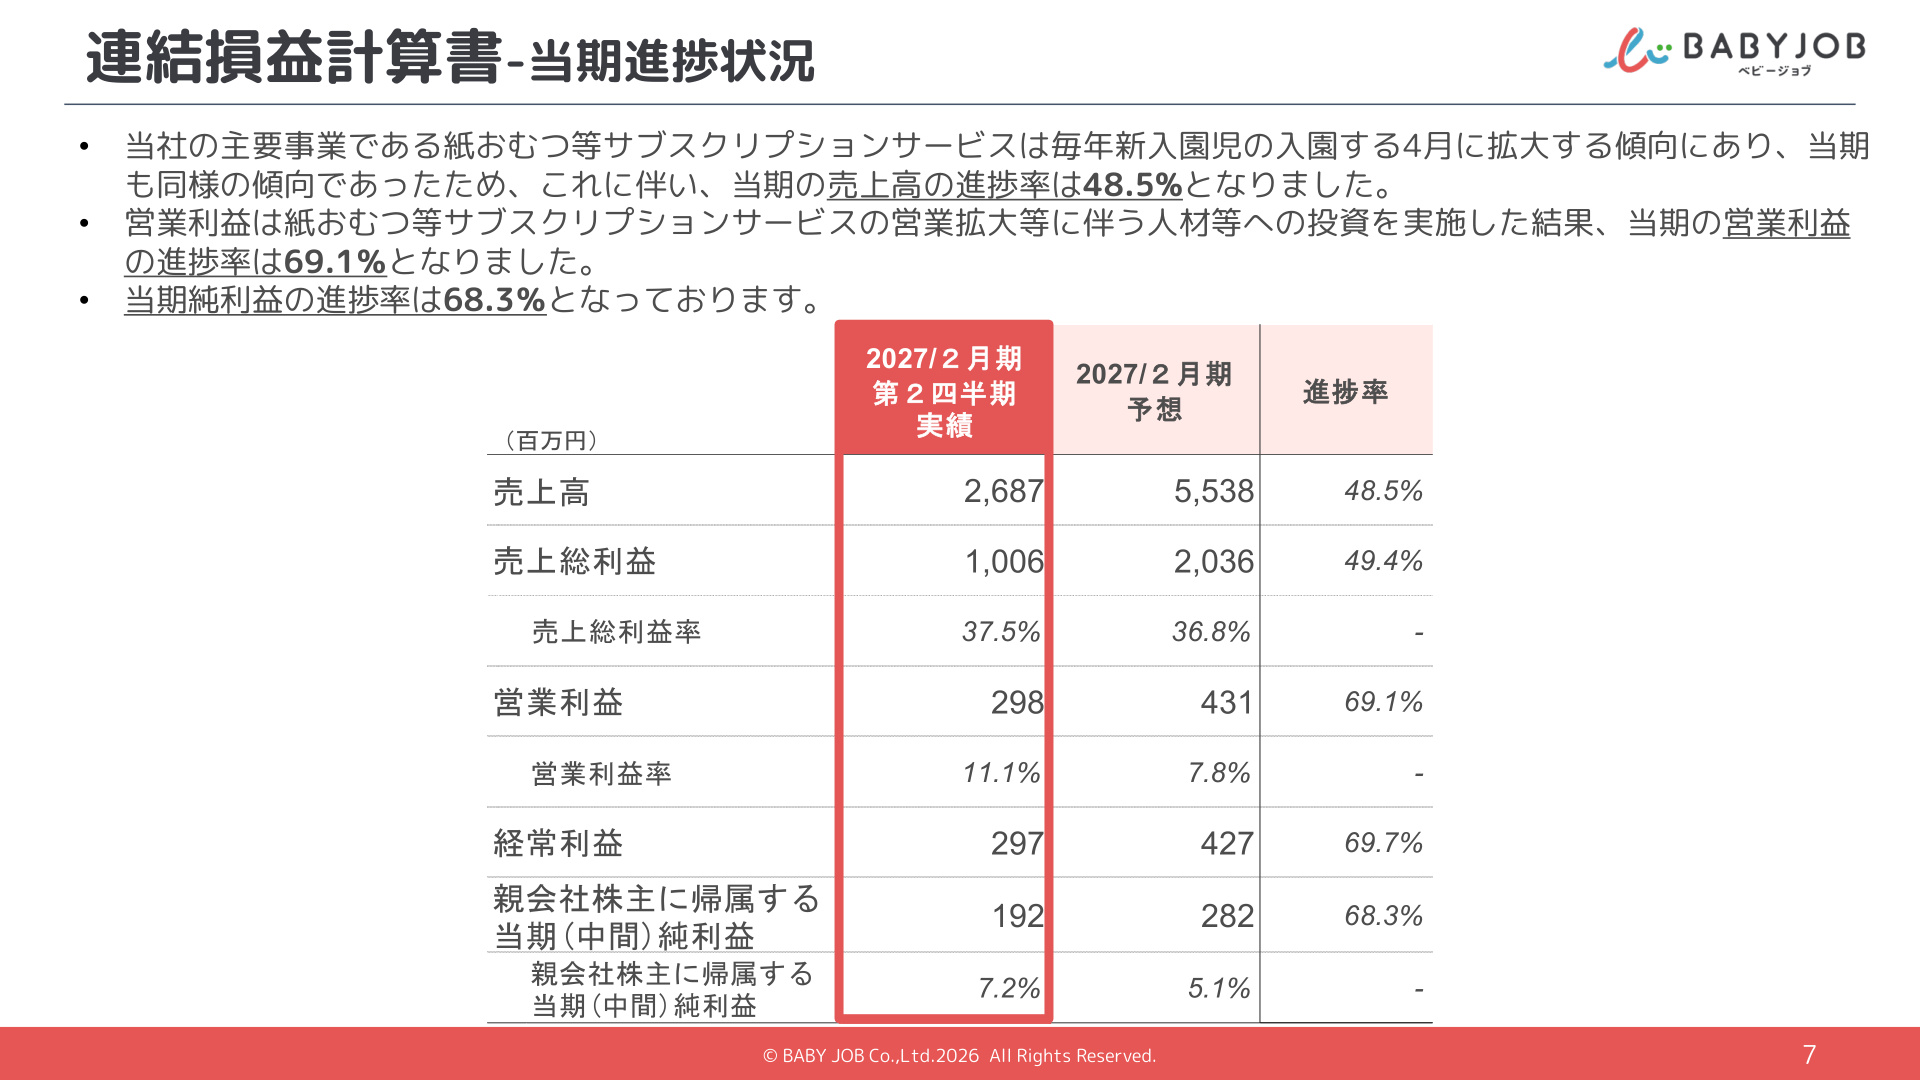
上記スライドは、通期予想に対する第2四半期時点の進捗度合いを示しており、年間の業績着地を見通す上で重要な判断材料を提供しています。
- 売上高進捗率 :通期予想5,538百万円に対して 進捗率48.5% (実績2,687百万円)
- 売上総利益進捗率 :通期予想2,036百万円に対して 進捗率49.4% (実績1,006百万円)
- 営業利益進捗率 :通期予想431百万円に対して 進捗率69.1% (実績298百万円)
- 経常利益進捗率 :通期予想427百万円に対して 進捗率69.7% (実績297百万円)
- 通期予想の親会社株主に帰属する当期純利益に対する進捗率 :予想282百万円に対して 進捗率68.3% (実績192百万円)
同社の主力事業である紙おむつサブスクリプションサービスは、 毎年新入園児が入園する4月〜5月に契約者数が大きく跳ね上がる季節性 を有しています。この季節要因により上期段階で新規獲得が集中した結果、第2四半期時点で通期の各利益予想に対して 約7割近い高水準の進捗率 を記録する形となっています。
3. 主要KPIの推移:契約施設数と保護者数の拡大トレンド
同社の事業モデルの強みを評価する上で不可欠な指標が、「契約施設数」と「契約保護者数」の推移です。
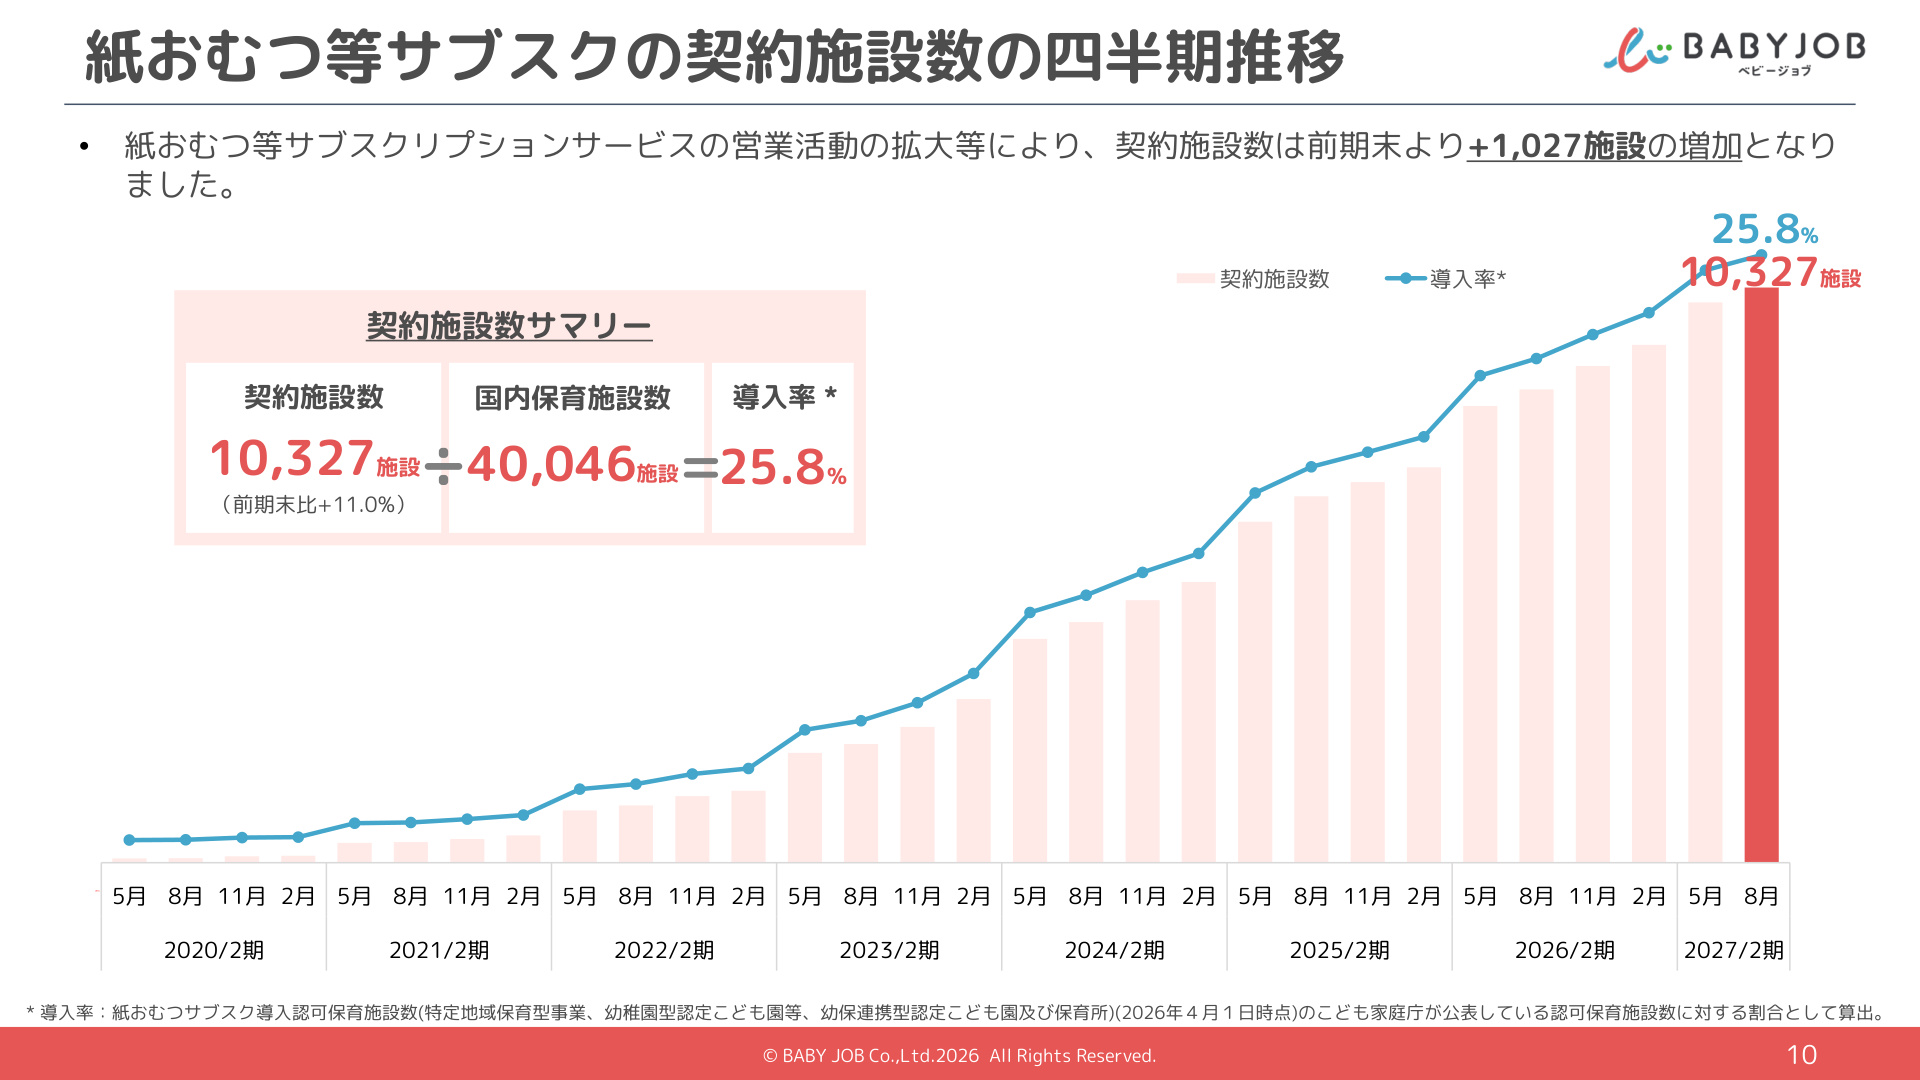
スライド解説(契約施設数の推移)
上記スライドは、同社サービスが全国の保育現場にどの程度普及しているかを示す「施設導入率」の推移グラフです。
- 契約施設数 は、営業活動の強化により前期末から 1,027施設増加 し、 10,327施設(前期末比+11.0%) に達しました。
- こども家庭庁公表の国内認可保育施設数(特定地域型保育事業、幼稚園型認定こども園等、幼保連携型認定こども園及び保育所:40,046施設)を分母とした 導入率は25.8% を記録しています。
- グラフの推移が示す通り、2020年2月期以降、右肩上がりの導入拡大が継続しており、 国内の認可保育施設の4施設に1施設以上で同社サービスが導入されている 計算となります。この強固な施設ネットワークは、他社参入に対する高いスイッチングコストおよび参入障壁として機能しています。
契約保護者数の季節性と急成長
一方、契約保護者数(Index 10参照)は 177,492名 に達しています。同社の契約保護者数は、認可保育施設の入園期である4〜5月に急増する特徴があり、当期初(2026年5月時点)にも 一気に56,320名増加 しました。契約施設数が増加することで、その施設に入園する保護者へのアプローチ機会が自動的に拡大するため、保護者獲得のペースも年々加速しています。
4. 財務状態とキャッシュフローの状況
貸借対照表の推移(財務基盤の健全性)
当第2四半期末における資産合計は 1,706百万円 となり、前期末比で 180百万円増加 しました。
- 資産の部 :売上高の増加に伴い売上債権が前期末比166百万円増加し 583百万円 となった一方、現金及び預金は 851百万円 (前期末比△2百万円)と高水準を維持しています。
- 負債の部 :仕入高の増加に伴い仕入債務が86百万円増加し 290百万円 となったものの、長期借入金が32百万円減少し 124百万円 となるなど有利子負債の圧縮が進んでいます。
- 純資産の部 :中間純利益の計上に伴い、 内部留保(利益剰余金)が171百万円増加 したことで、純資産合計は 879百万円(前期末比+174百万円) へと拡大しました。
キャッシュフローの動向
第2四半期累計のキャッシュフローは、事業活動から健全にキャッシュを創出する構造が定着しています。
- 営業活動によるキャッシュフロー :+101百万円の収入 (前年同期は49百万円の収入)。税金等調整前中間純利益297百万円の計上などが主因です。
- 投資活動によるキャッシュフロー :△39百万円の支出 (前年同期は24百万円の支出)。ソフトウェア開発等に伴う無形固定資産の取得が中心です。
- 財務活動によるキャッシュフロー :△64百万円の支出 (前年同期は72百万円の支出)。長期借入金の返済による支出42百万円などが主因です。
営業キャッシュフローで稼いだ資金をもとに、将来のIT基盤開発(ソフトウェア)への投資と借入金の返済を着実に進めており、現預金残高は851百万円と潤沢な水準が保たれています。
5. 成長戦略と今後の事業展開
同社の沿革(Index 15参照)を振り返ると、2019年にユニ・チャームとの協働による「手ぶら登園」をリリースして以降、2020年には奈良県三宅町との連携を皮切りに公立保育施設への導入を拡大。さらに2022年には花王との「Kao すまいる登園」、2024年にはセイノー商事との「にこにこ登園」など、 大手衛生用品メーカーや物流企業との強固なアライアンス を次々に構築してきました。
さらに、単なる紙おむつサブスクにとどまらず、保育施設向けキャッシュレスサービス「 誰でも決済 」の提供や、保育施設と保護者をつなぐ情報サイト「 えんさがそっ♪ 」、さらには2025年設立の「 保育第三者評価株式会社 」による福祉サービス第三者評価事業など、 保育現場のDXと子育て支援を包括的に支えるプラットフォーム へと事業領域を多角化させています。
国内保育施設における紙おむつサブスクの導入率は現在25.8%であり、 依然として74.2%の未開拓市場が存在 しています。全国的な保育士不足や保護者の負担軽減ニーズが根強い中、公立保育所を含む未導入施設への新規アプローチ余地は大きく残されています。
6. 総括
BABY JOBの2027年2月期第2四半期決算は、売上高+33.8%、営業利益+138.2%という 力強いトップライン成長と利益率改善の両立 を証明する内容となりました。
通期計画に対する進捗率は営業利益ベースで 69.1% に達しており、季節性を考慮しても極めて順調な推移を示しています。国内の認可保育施設におけるシェア25.8%、契約保護者数17.7万人という確立された顧客基盤をテコに、今後は残る未開拓施設への浸透と、決済や評価事業などの周辺サービス展開によるLTV(顧客生涯価値)向上が注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。