

アークス 2027年2月期 中間期決算ディープダイブ:売上高は過去最高を更新、コスト吸収と「新納得価格」の推進で売上高1兆円ビジョンへ前進
Sentiment Analysis
北海道・東北・北関東を基盤とする食品スーパー大手の株式会社アークス(証券コード: 9948)は、2027年2月期 第2四半期(中間期)決算説明会資料を公表しました。物価高や昨年の猛暑需要の反動、米相場の変動といった厳しい外部環境のなかでも、青果や水産惣菜、付加価値商品の強化によって 中間期として過去最高の売上高 を達成しました。一方で、賃上げに伴う人件費の増加などが影響し、営業利益は前年同期比で微減益となりました。
本レポートでは、公表された決算説明会資料から重要な10のトピックを抽出し、業績の足元の動向からコストコントロール、店舗・商品戦略、株主還元方針、そして「売上高1兆円」に向けた長期展望までを総合的に解説します。
1. 2027年2月期 中間期決算実績:売上高は中間期過去最高を達成
アークスの2027年2月期中間期における連結売上高は 3,186億円(前年同期比101.6%、前年差+49億円) となり、中間期として過去最高を更新しました。四半期別では、第1四半期が1,584億円(前年同期比102.7%)、第2四半期が1,602億円(前年同期比100.5%)と堅調に推移しています。
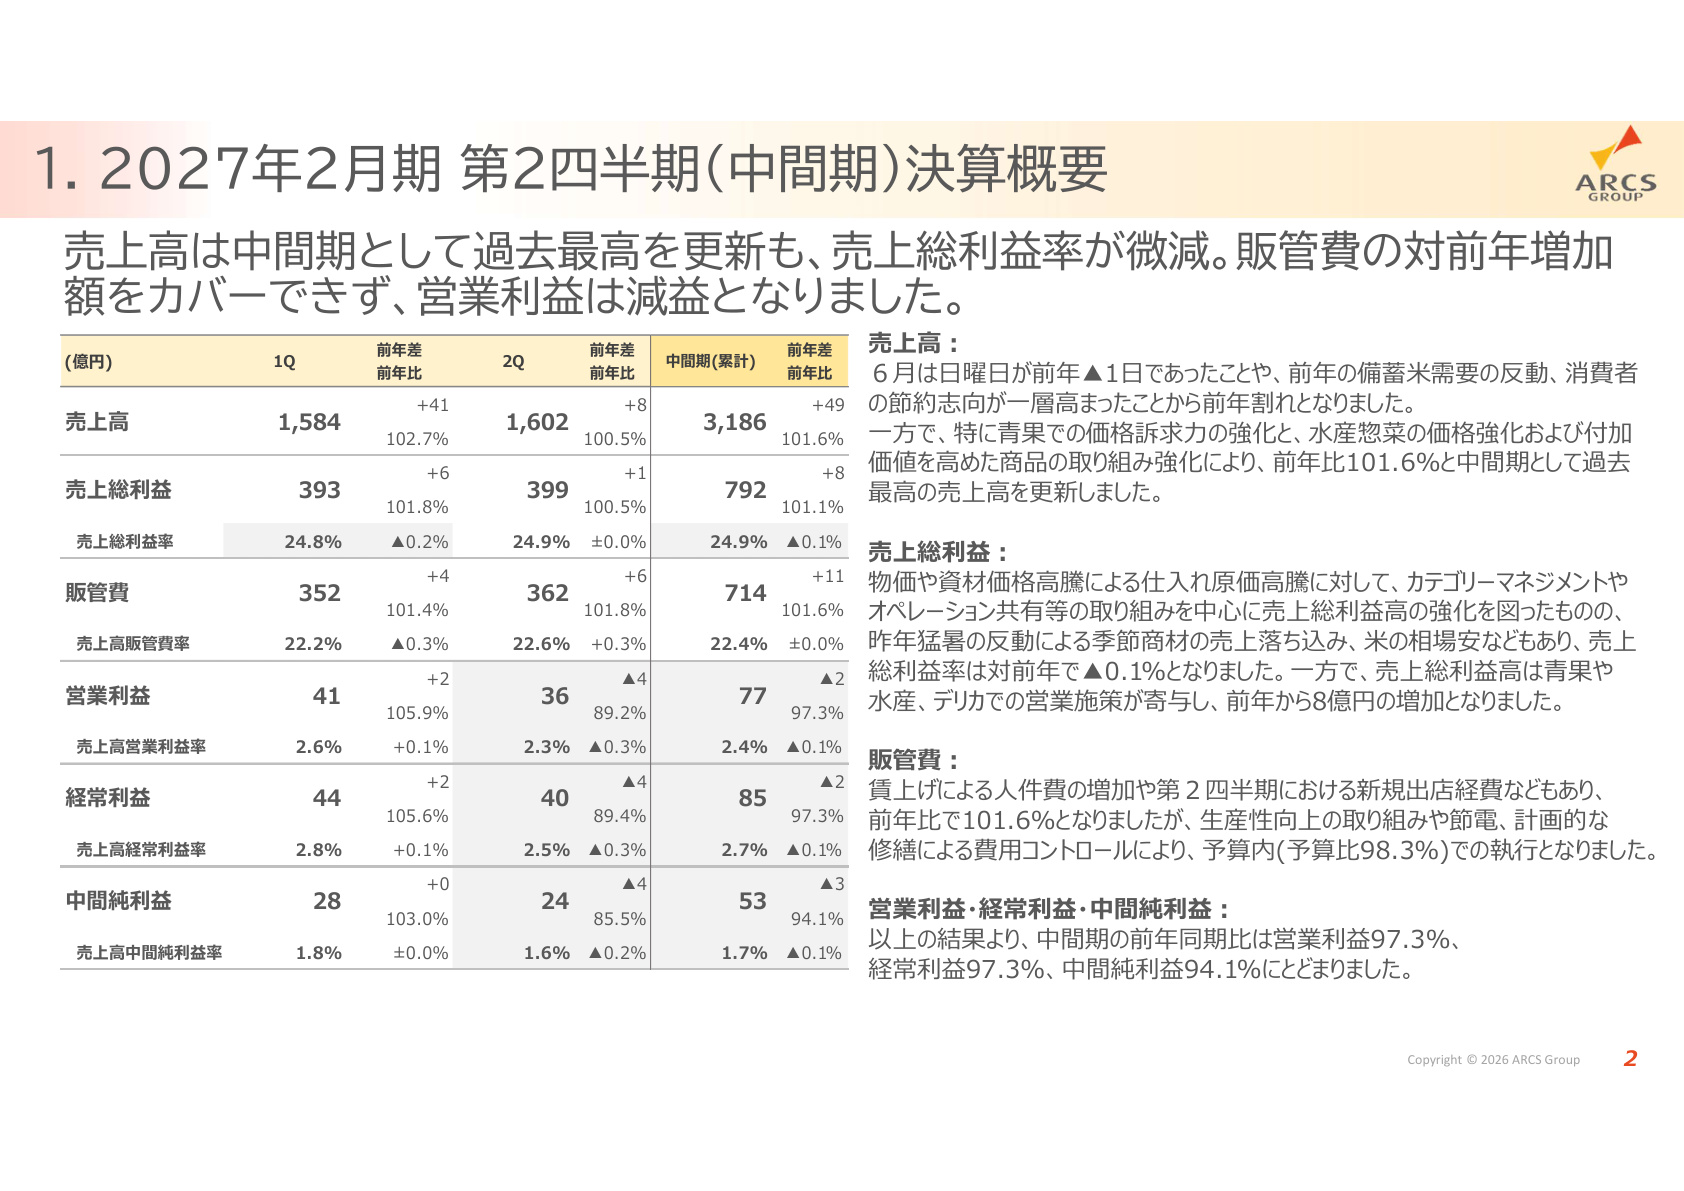
上記のスライドは、中間期の全体像と利益構造の変化を端的に示しており、本決算を理解する上で極めて重要な資料です。売上高が着実に拡大した一方で、利益面では営業利益が 77億円(前年同期比97.3%、前年差▲2億円) 、経常利益が 85億円(前年同期比97.3%、前年差▲2億円) 、中間純利益が 53億円(前年同期比94.1%、前年差▲3億円) と、いずれも前年同期を下回る結果となりました。売上総利益率は24.9%(前年同期比▲0.1%)と微減にとどまりましたが、賃上げ等に伴う販売費及び一般管理費(販管費)の増加を吸収しきれず、減益となった背景が整理されています。
2. 利益構造の要因分析:粗利率微減と販管費増加の内訳
中間期の営業利益増減要因をブレイクダウンすると、前年同期の営業利益7,981百万円に対し、今期は7,766百万円(前年差▲215百万円)となりました。
- 売上総利益の動向 :青果や水産、デリカにおける営業施策が奏功し、売上総利益高は +1,246百万円 の押し上げ要因となりました。しかし、物価や資材価格の高騰、前年の猛暑反動による季節商材の落ち込み、米の相場安などが響き、売上総利益率の低下が▲359百万円の押し下げ要因となっています。
- 販管費の動向 :最大の増加要因は人件費であり、賃上げや最低賃金改定により ▲1,333百万円(前年比103.3%) の負担増となりました。また、株式会社伊藤チェーンの新規出店経費等によりその他の費用も▲69百万円増加しています。
- コスト削減の成果 :一方で、LED照明への交換や調光システム導入、冷凍ケースのリーチイン化といった省エネ投資により、電気使用量は前年同期比97.8%、電気料は前年同期比94.5%へと減少し、 営業利益に対して+280百万円(電気料前年差+311百万円)の改善効果 をもたらしました。
3. 商品部門別の売上動向:猛暑反動・米相場下落と生鮮・デリカの伸長
消費者の生活防衛意識が高まるなか、部門ごとに明暗が分かれました。
- 苦戦した部門 :前年の備蓄米特需の反動と相場安を受けた「米」部門は売上が前年を下回り、2026年8月には42か月ぶりに一品単価が前年割れとなりました。また、前年の猛暑に対する反動で「酒・飲料」(酒は前年比97.0%、飲料は同98.2%)や「和洋日配」(冷やし中華、アイス、梅干し等)が大きく落ち込みました。
- 好調だった部門 :旬の野菜を中心とした値ごろ感ある価格訴求や健康志向商品が支持された「青果」、相場が安定したうなぎや豊漁のかつおの販促強化に加え水産惣菜が伸長した「水産」、即食・ボリュームニーズや地域密着型商品を投入した「デリカ」が売上・粗利益の拡大を牽引しました。
4. 徹底した経費コントロールとオペレーション共有化
人件費の増加圧力が強まるなか、同社グループではグループシナジーを活かした経費抑制を進めています。 人件費は計画段階から生産性向上の好事例をグループ横展開したことで、 対予算比で99.3%に抑制 されました。また、販管費全体でも計画的な修繕や節電の徹底により、 予算比98.3%の執行 にとどめています。 下期に向けても、動画マニュアル導入による作業標準化、作業習得表やRPA(ロボティック・プロセス・オートメーション)を活用した労務管理による残業削減、さらに従来は処分費用が発生していた産業廃棄物の有価物化による処理コスト削減など、多面的なコストコントロールが推進されています。
5. 2027年2月期 通期業績予想と進捗状況
2027年2月期の通期連結業績予想について、同社は期初公表の予想数値を据え置いています。
- 通期予想の売上高 :6,480億円(前年差+210億円)
- 通期予想の営業利益 :180億円(前年差+3億円)
- 通期予想の経常利益 :196億円(前年差+4億円)
- 通期予想の親会社株主に帰属する当期純利益 :124億円(前年差▲0億円)
中間期実績と下期計画の合計値(売上高6,431億円、営業利益173億円、経常利益189億円、親会社株主に帰属する当期純利益117億円)との比較では、通期予想の達成に向けて下期における挽回が必要な水準となっています。同社では、下期計画として売上高3,245億円(前年差+112億円)、営業利益95億円(前年差▲0億円)を見込んでおり、年末商戦の生鮮強化やオンラインショップ事業の拡大によって達成を図る方針です。
6. 店舗展開戦略:スーパーアークス化の推進と改装の加速
成長ドライバーである店舗展開においては、通期で 新店3店舗(中間期で1店舗オープン済) 、改装17店舗(中間期で10店舗改装済) を計画しています。 特に注力されているのが、大型食品スーパー業態である 「スーパーアークス」への業態変更を含む店舗改装 です。中間期に改装を実施した10店舗を含め、既存の強固な店舗網をより競争力の高いフォーマットへと進化させることで、シェア拡大と収益力の向上を図っています。
7. 株主還元方針の高度化:DOEを意識した累進配当と持株会奨励金の引き上げ
アークスは資本効率の向上と株主還元の充実に積極的に取り組んでいます。
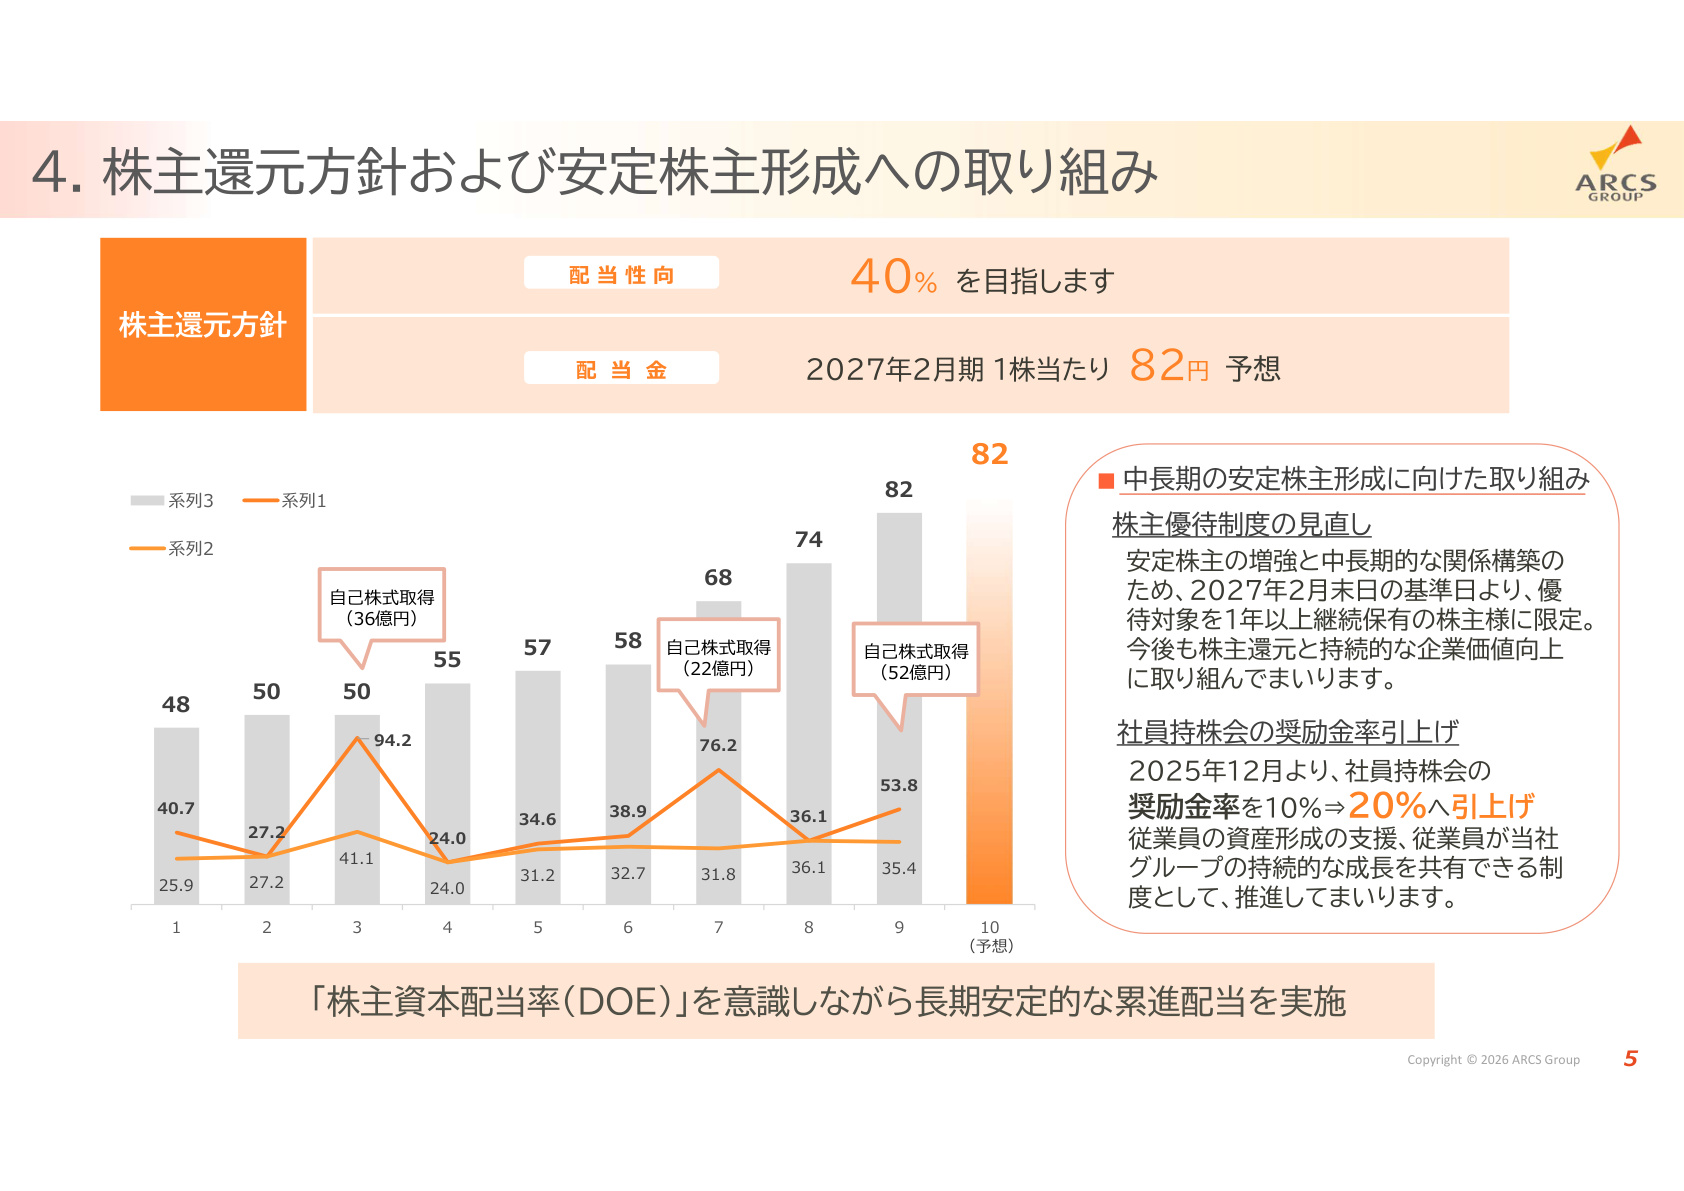
上記のスライドは、同社の中長期的な株主還元方針と安定株主形成に向けた重要施策を網羅したものです。配当政策においては 「配当性向40%」 を目指すとともに、 「株主資本配当率(DOE)」を意識しながら長期安定的な累進配当を実施 することを明確に掲げています。2027年2月期の年間配当予想は 1株当たり82円(前期実績82円と同額) を予定しています。過去には36億円、22億円、52億円規模の自己株式取得を機動的に実施してきた実績も示されています。 さらに、2025年12月より 社員持株会の奨励金率を10%から20%へと大幅に引き上げ 、従業員の資産形成支援と持続的成長の共有を促すなど、強固な経営基盤づくりを進めています。
8. 株主優待制度の見直しによる中長期安定株主の形成
株式の長期保有を促す施策として、 株主優待制度の見直し が発表されています。2027年2月末日の基準日以降、株主優待の対象を 「1年以上継続保有の株主」に限定 する変更が行われます。これにより、短期的な権利取りを抑制し、中長期的に同社の成長を支える個人投資家・安定株主との強固な関係構築を図る狙いがあります。
9. 物価高騰下での差別化戦略:「新納得価格」と「八ヶ岳連峰経営」
インフレと原材料・資材価格の高騰が続くなか、アークスは単なる安売り競争とは一線を画す 「新納得価格」 を提唱しています。これは、「味」「鮮度」「価格」のバランスを極限まで追求し、消費者のみならず生産者や取引先も含めた三方が納得できる価格設定を目指す取り組みです。 これを支えるのが、同社独自の 「八ヶ岳連峰経営」 です。ラルズ、ユニバース、ベルジョイス、福原、道東アークス、東光ストア、道南ラルズ、道北アークス、伊藤チェーン、オータニ、エルディといった各事業会社が、地域の個性を保ちながら独立峰のように連なり、グループ全体の調達力とノウハウを結集することで、スケールメリットと地域密着を両立しています。
10. 長期成長ビジョン「Try One Trillion!」:売上高1兆円体制への布石
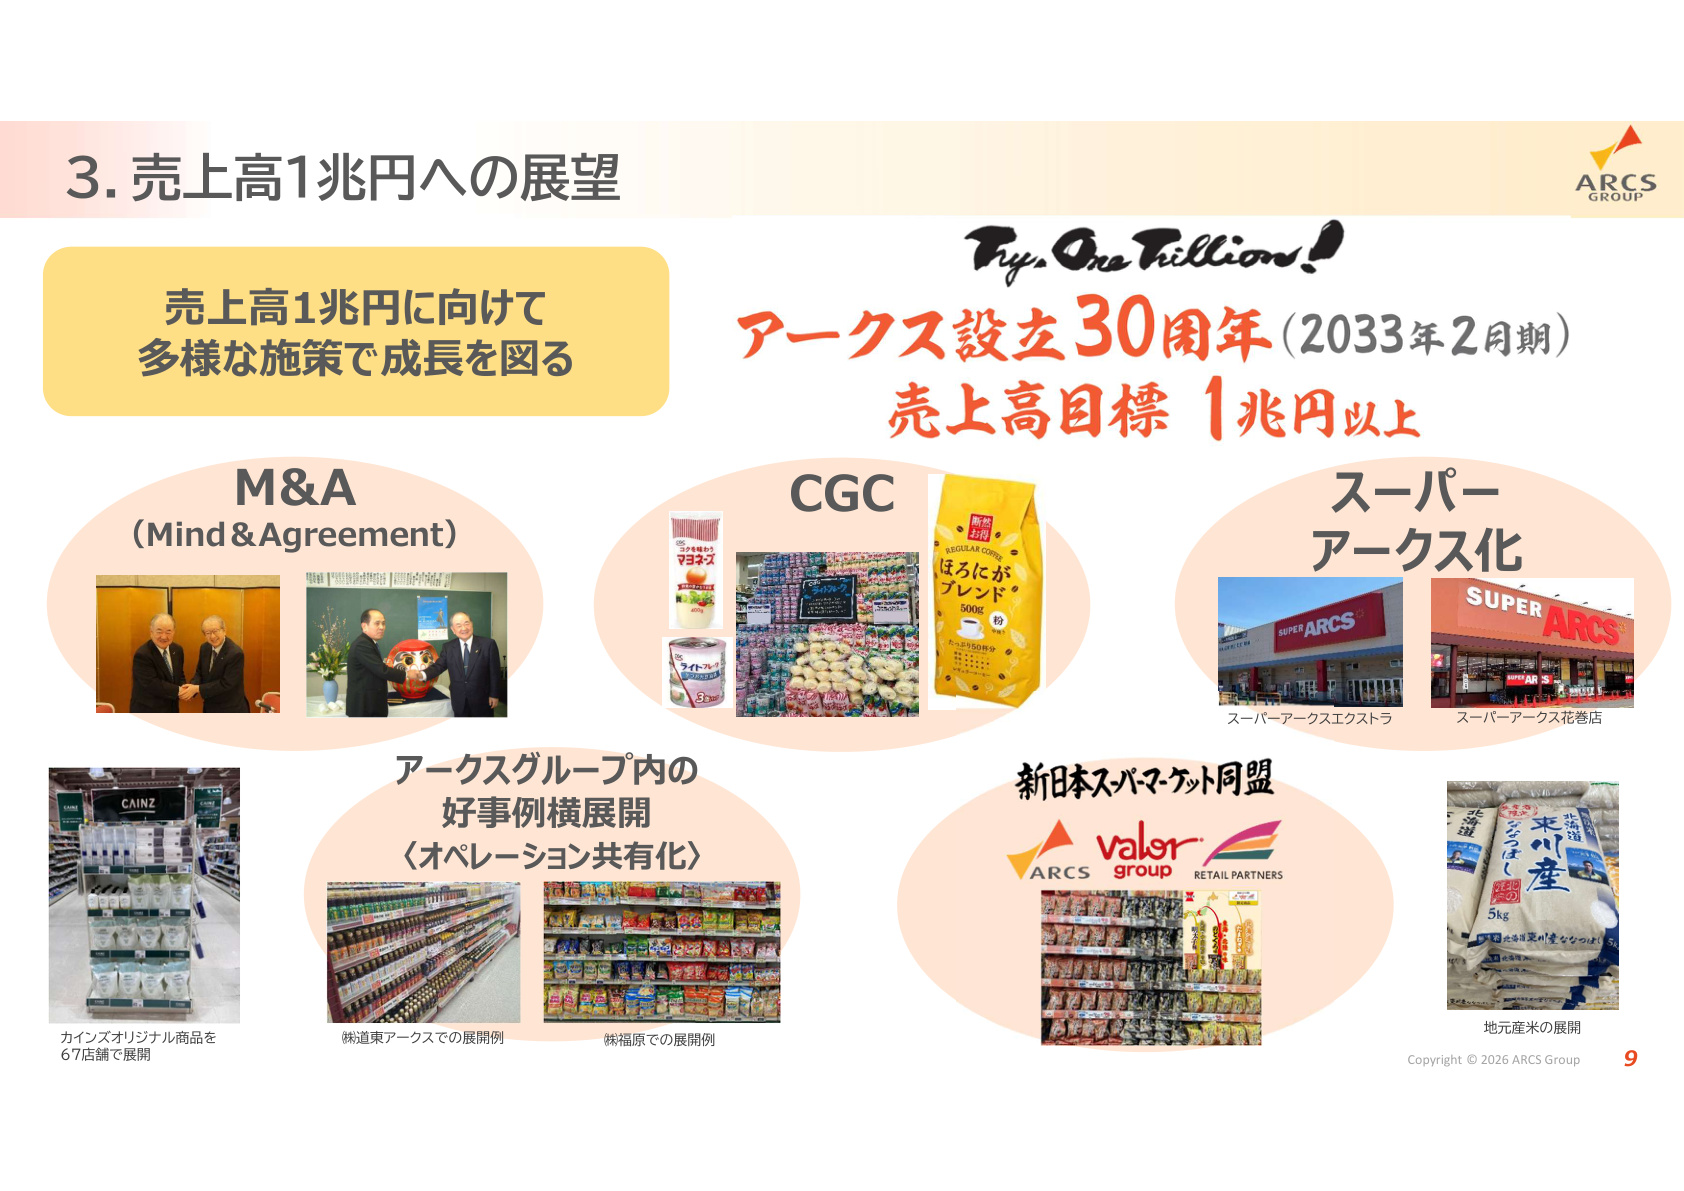
上記スライドで示されている通り、アークスは設立30周年を迎える 2033年2月期に向け、「売上高目標 1兆円以上」 を掲げる長期ビジョン「Try One Trillion!」を推進しています。この壮大な目標に向け、以下の多角的な施策が実行されています。
- M&A(Mind & Agreement) :理念の共有を前提とした友好的な経営統合を継続的に模索。
- アライアンスの強化 :バローホールディングス、リテールパートナーズと結成した 「新日本スーパーマーケット同盟」 による共同仕入れや情報共有の推進。
- CGC商品の活用・PB強化 :コーペラティブ・チェーン(CGC)のPB商品を最大限に活用し、粗利益率と価格競争力を両立。
- 異業種連携の拡大 :カインズのオリジナル商品をグループ67店舗で展開するなど、非食品分野を含めた集客力向上。
- 「スーパーアークス」への転換とオペレーション共有化 :グループ各社の成功事例や効率的なオペレーション手法を水平展開し、チェーン全体の生産性を底上げ。
まとめ
2027年2月期中間期のアークスは、天候不順や米の反動減、人件費高騰という逆風を受けながらも、生鮮・惣菜の強化と電気料削減等の徹底したコストコントロールにより、中間期最高売上と底堅い収益力を維持しました。下期に向けては「新納得価格」の浸透と店舗改装を進め、通期計画の達成を目指すとともに、DOEを意識した累進配当や持株会強化を通じて株主・従業員への還元を深めています。長期的には「新日本スーパーマーケット同盟」や「八ヶ岳連峰経営」のシナジーをフル活用し、2033年2月期の売上高1兆円達成に向けた成長ストーリーを推進しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。