

U-NEXT HOLDINGS 2026年8月期 決算深層分析:売上高は8期連続過去最高・リカーリング比率83%へ、エネルギー逆風を他3事業の最高益更新でカバーした中計初年度
Sentiment Analysis
1. 決算全体像:売上高4,699億円で過去最高更新、ストック収益が強固な基盤を形成
株式会社U-NEXT HOLDINGSの2026年8月期連結業績は、 売上高が前期比20%増の4,699億5,700万円 となり、 8期連続で過去最高を更新 しました。期首公表の通期予想(4,240億円)に対しても進捗率は111%と大幅な上振れを達成しています。一方、営業利益は前期比4%減の302億5,500万円(通期予想335億円に対し進捗率90%)、経常利益は同9%減の281億6,900万円、親会社株主に帰属する当期純利益は同19%減の149億5,900万円(のれん調整後では同14%減の187億1,100万円)となりました。
利益面で期首予想を下回った主因は、地政学的リスク(中東問題)を契機とした電力調達コストの高騰による「通信・エネルギー事業」の大幅な利益下押しです。しかし、その逆風下にあっても、グループ全体の強みである ストック型収益(リカーリング売上高)は前期比23%増の3,902億円 へ急伸し、売上構成比は 83% に達しました。
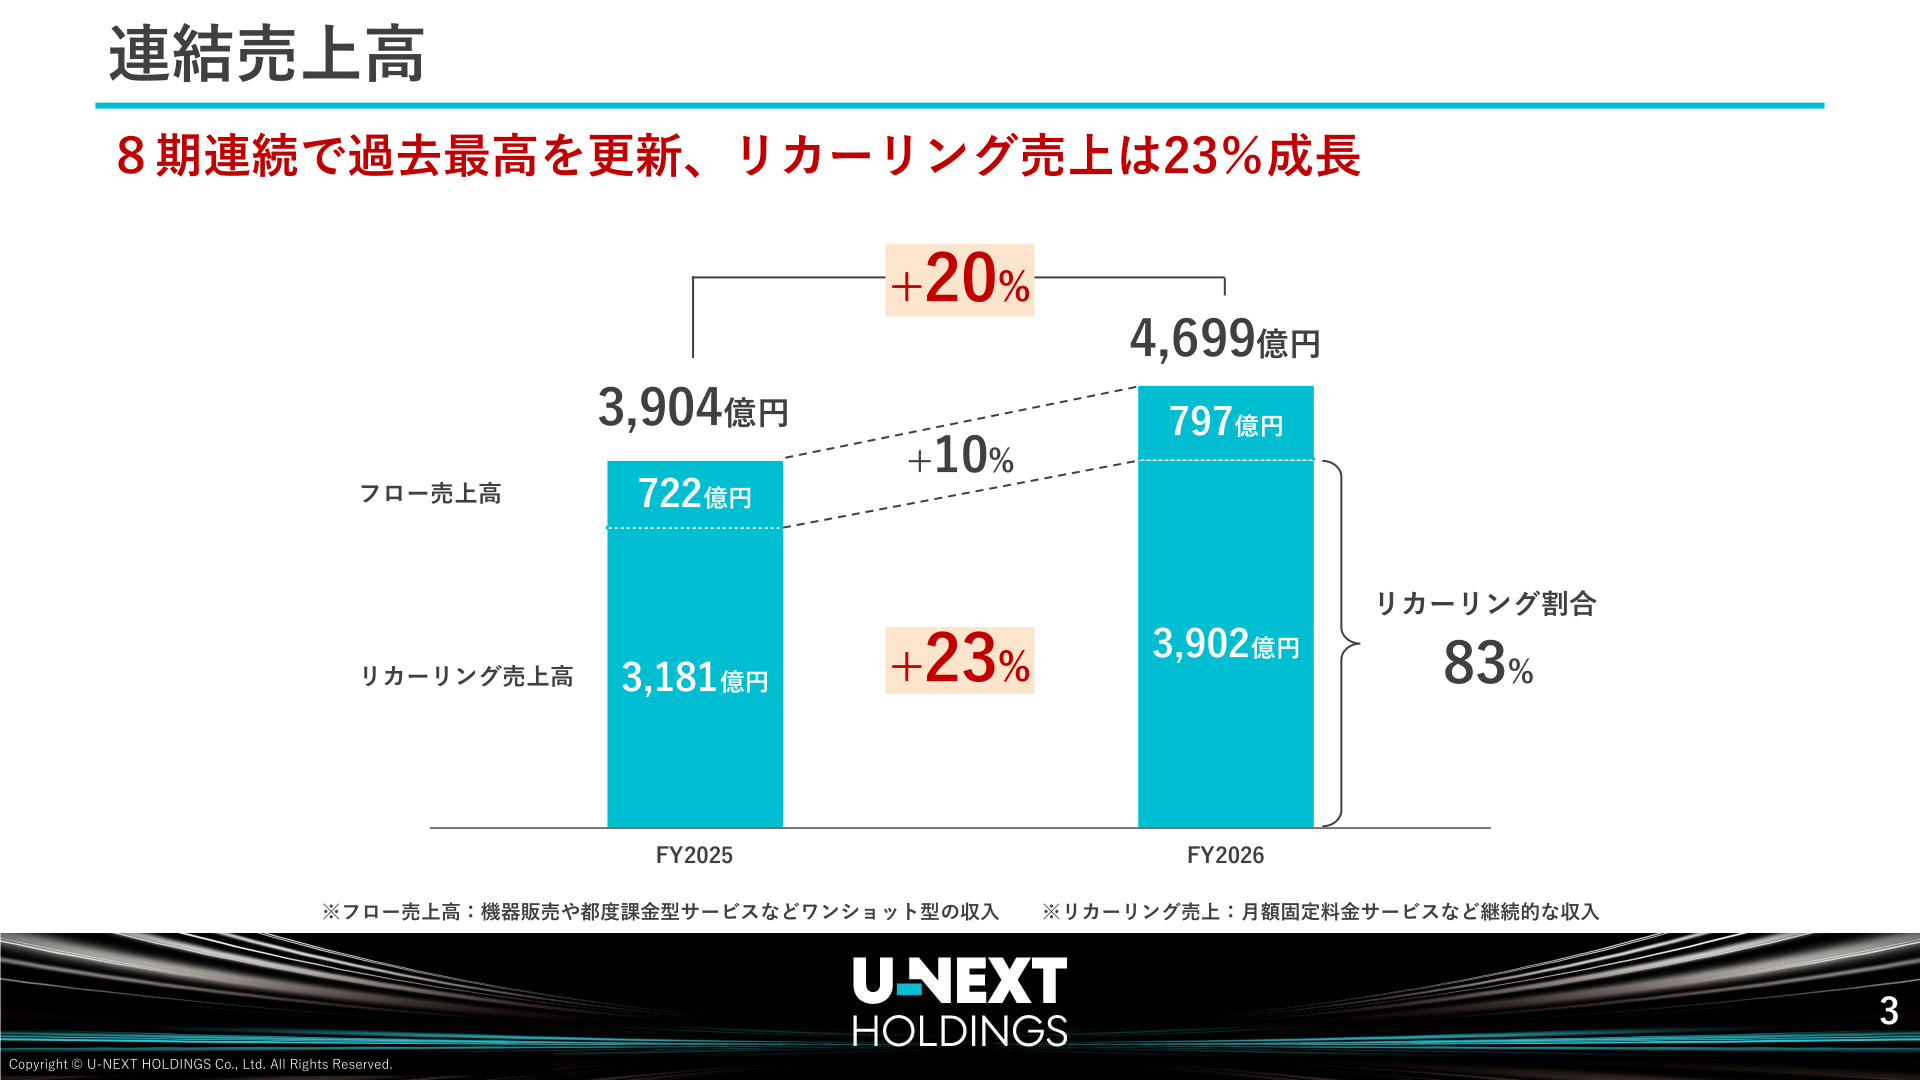
【スライド解説:売上高推移とリカーリング比率(P3)】
上記スライドが示す通り、同社の収益基盤は「機器販売などのワンショット型(フロー売上高)」から「月額固定料金サービス等の継続的収入(リカーリング売上高)」へと質的な転換を深化させています。フロー売上高も前期比10%増の797億円と堅調ですが、リカーリング売上高が前年の3,181億円から3,902億円へと721億円純増したことで、景気変動や一時的な需要変動に左右されにくい安定したキャッシュ創出構造が定着しています。この83%という高いストック比率こそが、急激な原価高騰局面にあっても全社売上高を2桁成長軌道に乗せ続ける強固な土台となっています。
2. 利益構造の要因分解:エネルギーの一時的悪化と他事業の過去最高益
営業利益の前期比および予想対比での未達要因を精査すると、グループ内での明確なコントラストが浮き彫りになります。セグメント別に見ると、 「通信・エネルギー事業」を除く主要3事業(コンテンツ配信、店舗・施設ソリューション、金融・不動産・グローバル)のすべてが過去最高益を更新 しました。
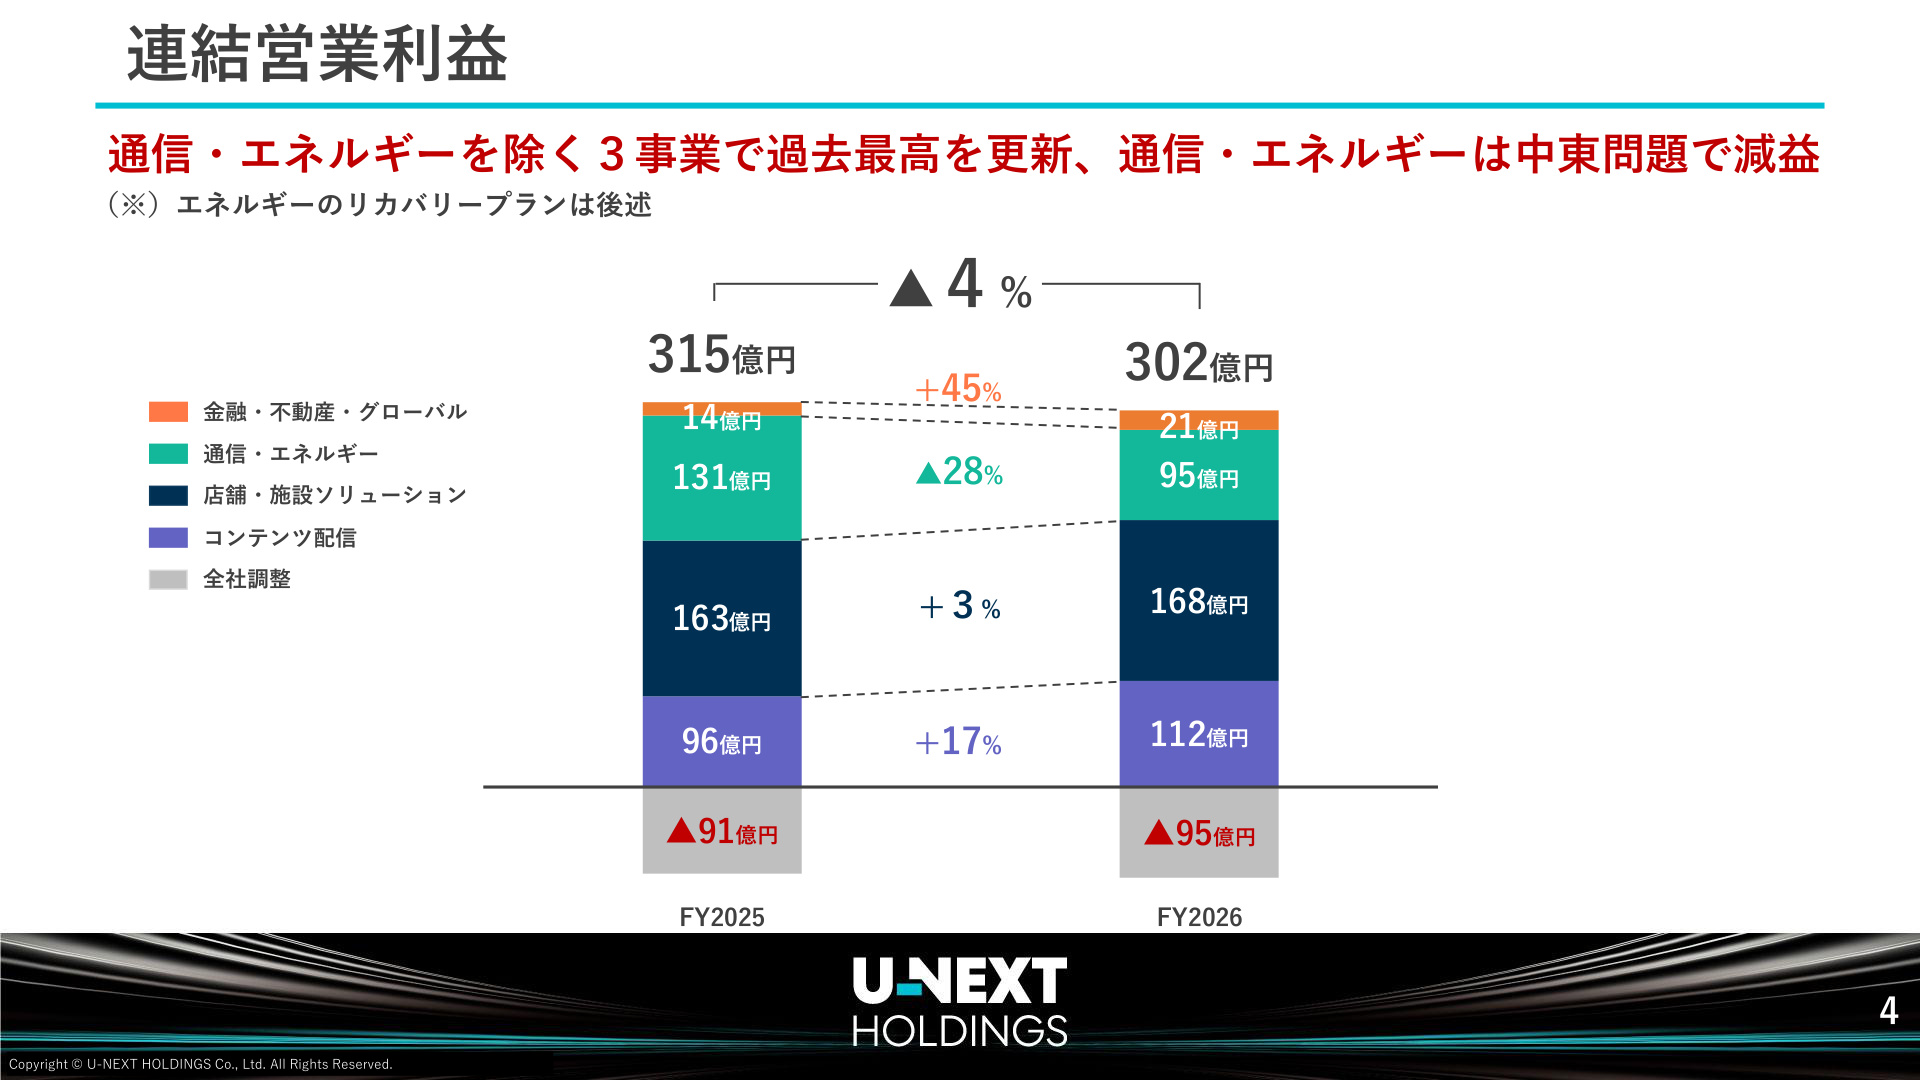
【スライド解説:連結営業利益のセグメント別増減(P4)】
このスライドは、2026年8月期の利益の真の姿を如実に物語っています。「通信・エネルギー事業」の営業利益は、中東情勢の緊迫化に伴う電力市場価格の急騰・調達コスト増が直撃し、前期の131億円から95億円へと 前期比28%減(▲36億円) の大幅減益を余儀なくされました。
しかし、この強烈な逆風を吸収したのが他の3つの柱です。「店舗・施設ソリューション事業」は、前期に発生した新紙幣発行に伴う 改刷特需(利益影響▲16億円)の剥落があったにもかかわらず、前期比3%増の168億円 を達成。「コンテンツ配信事業」は会員規模拡大と単価上昇により 前期比17%増の112億円 、「金融・不動産・グローバル事業」は 前期比45%増の21億円 へと急伸しました。全社調整額(▲95億円)を含めても、エネルギー事業の悪化分を除けばグループ本来の稼ぐ力は極めて力強い成長トレンドを維持しています。
一過性要因を補正したプロフォーマ営業利益の実力
決算資料(P5)で開示されている 「営業利益プロフォーマ」 では、前期の改刷特需16億円や、当期のエネルギー事業における一時的な外部環境悪化(約68億円の利益毀損影響)を補正した実質的な営業利益として、 前期比20%増(232億円から278億円) という数字が示されています。一過性の市況混乱を除外した本業ベースでは、グループ全体の利益創出力は2桁成長を遂げていたことが分かります。
3. 主要セグメント別動向と事業KPIの深掘り
(1) コンテンツ配信事業:ユーザー数540万人・ARR1,300億円を突破
動画配信サービス「U-NEXT」を展開するコンテンツ配信事業は、売上高が 前期比13%増の1,444億6,000万円 、営業利益が 前期比17%増の112億7,600万円 となりました。課金ユーザー数は前年同期末から 45万人純増(+9.2%)の5.40百万人 に達しています。さらに、サービス全体の継続課金売上高を示す ARR(年間定額収益)は前期比10%増の1,303億6,100万円 、月額顧客単価(MRRベース)も2,012円と2,000円台を維持・微増させています。
特筆すべきは、売上高に対する 広告販促費率が前年同期の9.8%から8.8%へと1.0ポイント低下 している点です(P24)。規模の拡大に伴う増収レバレッジが着実に機能し、獲得効率が向上しています。また、世界的大手メディアである NBCUniversalとの包括的戦略パートナーシップ を締結し、2026年10月より「Universal+」の独占日本展開を開始するほか、ユニバーサル・スタジオ・ジャパンとの連携企画や、グローバル配信網「Peacock」を通じた日本コンテンツの世界発信など、プラットフォームとしての競争力を一段と引き上げる布石を打っています。
(2) 店舗・施設ソリューション事業:M&A統合と自動化・DX需要の取り込み
売上高は 前期比14%増の1,106億1,400万円 、営業利益は 前期比3%増の168億4,900万円 となりました。業務用カラオケ機器「JOYSOUND」を手掛けるエクシングの買収・子会社化(取得対価175億円)に伴う連結寄与と、外販工事等のフロー収益、そして主力である店舗向けDX商材の積み上げが寄与しました。
店舗ソリューション契約件数は、前期末の120万4,000件から 130万4,000件へと10万件純増(+8.3%) しました。人手不足を背景とした飲食・宿泊施設向け自動精算機(国内シェアNo.1)や、有償モバイルPOS(国内シェアNo.1)、AIカメラ、配膳ロボットなどの多角的なソリューション導入が加速しています。
(3) 通信・エネルギー事業:契約数25.3%増も利益面で調整局面
売上高は 前期比24%増の1,994億5,900万円 となったものの、営業利益は 前期比28%減の95億3,300万円 と期首予想(153億円)を大きく下回りました。自社光回線や電力契約の合算契約件数は 前期比25.3%増の65万4,000件(+13万件) と顧客基盤自体は急拡大しているため、燃料費調整制度の運用見直しや調達ポートフォリオの最適化による収益性の正常化(リカバリープラン)の実行が焦点となります。
(4) 金融・不動産・グローバル事業:営業利益+45%の大幅成長
売上高は 前期比118%増の242億7,700万円 、営業利益は 前期比45%増の21億5,600万円 と急成長を遂げました。キャッシュレス決済事業の承継M&Aや子会社の新規連結に加え、家賃保証や少額短期保険などの既存事業が堅調に推移し、主力商材契約件数は 前期比11%増の45万7,000件 へ拡大しました。
4. 中期経営計画(FY2030目標)初年度の進捗と財務戦略
同社は2030年8月期を最終年度とする長期中期経営計画を推進しており、2026年8月期はその初年度にあたります。エネルギー事業の減益という想定外の市況変動があったものの、全体としての事業進捗と財務規律は計画の想定内に収まっています。
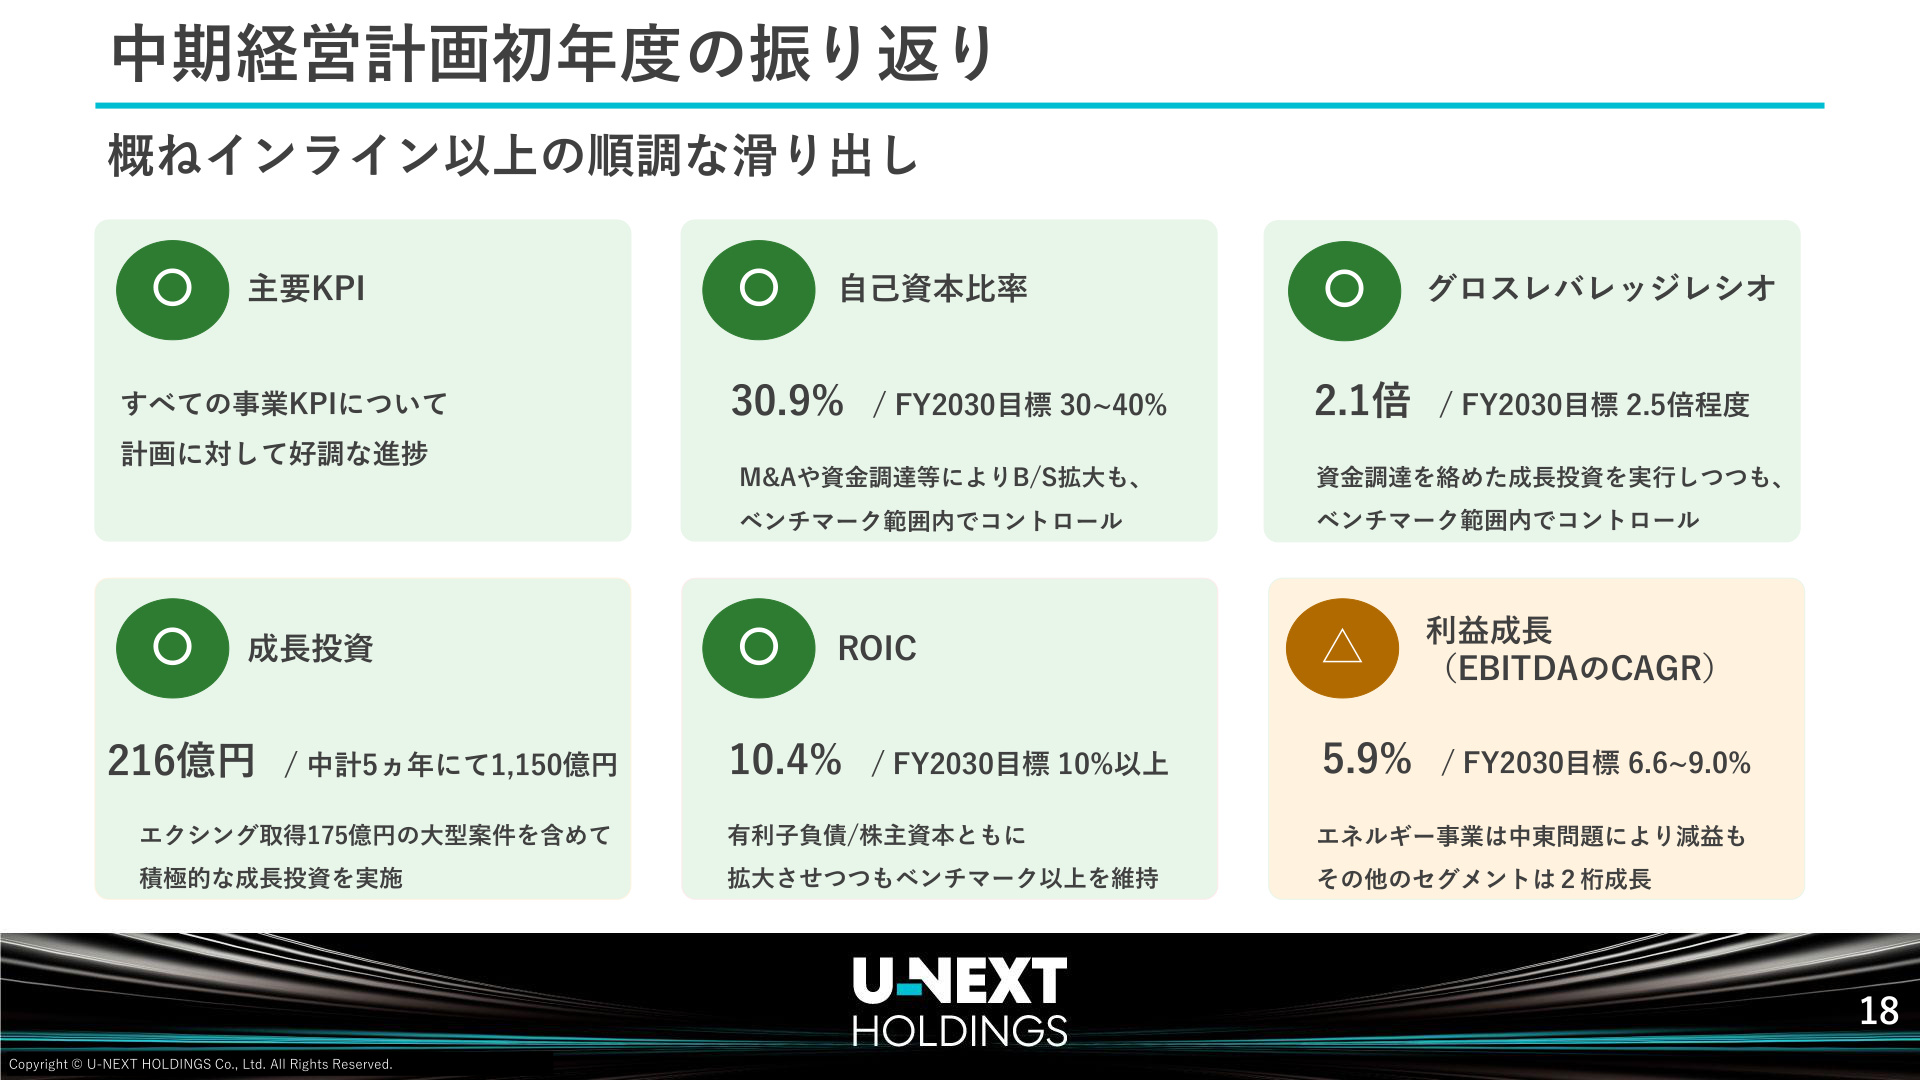
【スライド解説:中期経営計画初年度の進捗総括(P18)】
このスライドは、中計のKPI達成度と財務健全性のコントロール状況を包括的に示しています。
- 事業KPIの進捗(判定:〇) :配信会員540万人、店舗ソリューション130万件など、すべての事業セグメントで主要KPIが計画に対して好調に推移しています。
- 積極的な成長投資の実行(判定:〇) :中計5年間で1,150億円を計画する成長投資枠のうち、初年度に 216億円 (エクシング取得175億円等)を機動的に投入しました。
- 強固な資本効率と財務健全性(判定:〇) :大規模投資とM&Aに伴い有利子負債は978億円(前期末比+290億円)へ増加したものの、 自己資本比率は30.9% (中計目標30〜40%)、 グロスレバレッジレシオは2.1倍 (中計目標2.5倍程度)と、安全性のベンチマーク範囲内で厳格に制御されています。また、 ROIC(投下資本利益率)は10.4% を記録し、目標値である10%以上を維持しました。
- 利益成長率の課題(判定:△) :EBITDA成長率はCAGR換算で+5.9%となり、中計目標(6.6〜9.0%)に対してやや下回る着地となりましたが、これは前述の通りエネルギー事業の一時的要因によるものであり、他3事業は2桁の利益成長を達成しています。
キャッシュフローと株主還元
キャッシュフロー面では、営業活動によるキャッシュフローが 237億4,400万円のプラス (前期比+30億7,200万円)となった一方、M&Aや設備投資を含む投資活動によるキャッシュフローは 442億4,100万円の支出 となりました。この投資支出は借入を中心とする財務活動(財務CF +221億3,200万円)と営業CFで賄われています。配当方針についても、配当性向20.5%(年間配当金総額30億円)を実施し、中計目標(配当性向20〜30%)に沿った安定的な還元姿勢を継続しています。
5. まとめ:今後の注目ポイント
2026年8月期の決算は、売上高4,699億円への拡大とリカーリング比率83%への到達により、事業基盤の厚みが一段と増したことを証明しました。外部要因によるエネルギー事業の下振れという明確な課題を抱えつつも、コンテンツ配信におけるNBCUniversal連携の効果や、店舗向けDX・カラオケ統合によるシナジー、そしてキャッシュレス決済等の周辺領域拡大により、収益源の多角化が下支えとして機能しています。今後は、エネルギー事業の調達改善による利益回復ペースと、先行投資したM&A案件の本格的な収益化がグループ全体の成長スピードを左右することになります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。