

旭化学工業(7928)2026年8月期 決算深掘りレポート:営業損益の黒字化達成とグローバル生産体制の最適化
Sentiment Analysis
1. 決算エグゼクティブサマリー
旭化学工業株式会社(証券コード:7928、東証スタンダード・名証メイン)が公表した 2026年8月期決算 は、売上高が 前期比6.1%増の88億69百万円 、営業利益が 44百万円(前期は45百万円の営業損失) となり、前年同期からの 営業損益の黒字転換 を達成しました。経常利益は 前期比1.1%増の1億14百万円 、親会社株主に帰属する四半期純利益は 前期比57.2%減の20百万円 となりました。
主力の 電動工具部品 が日本・中国・タイの 全3カ国で堅調に推移 したことや、 為替の円安進行 による円換算額の増加(中国7億13百万円、タイ85百万円の押し上げ要因)が売上高の拡大に寄与しました。また利益面では、国内における成形機等の減価償却費負担があったものの、生産工程への自動化設備の導入による生産効率向上や、中国工場における高収益な金型売上の増加が全体の収益性を大きく牽引しました。
2. 2026年8月期 連結業績ハイライトと損益構造分析
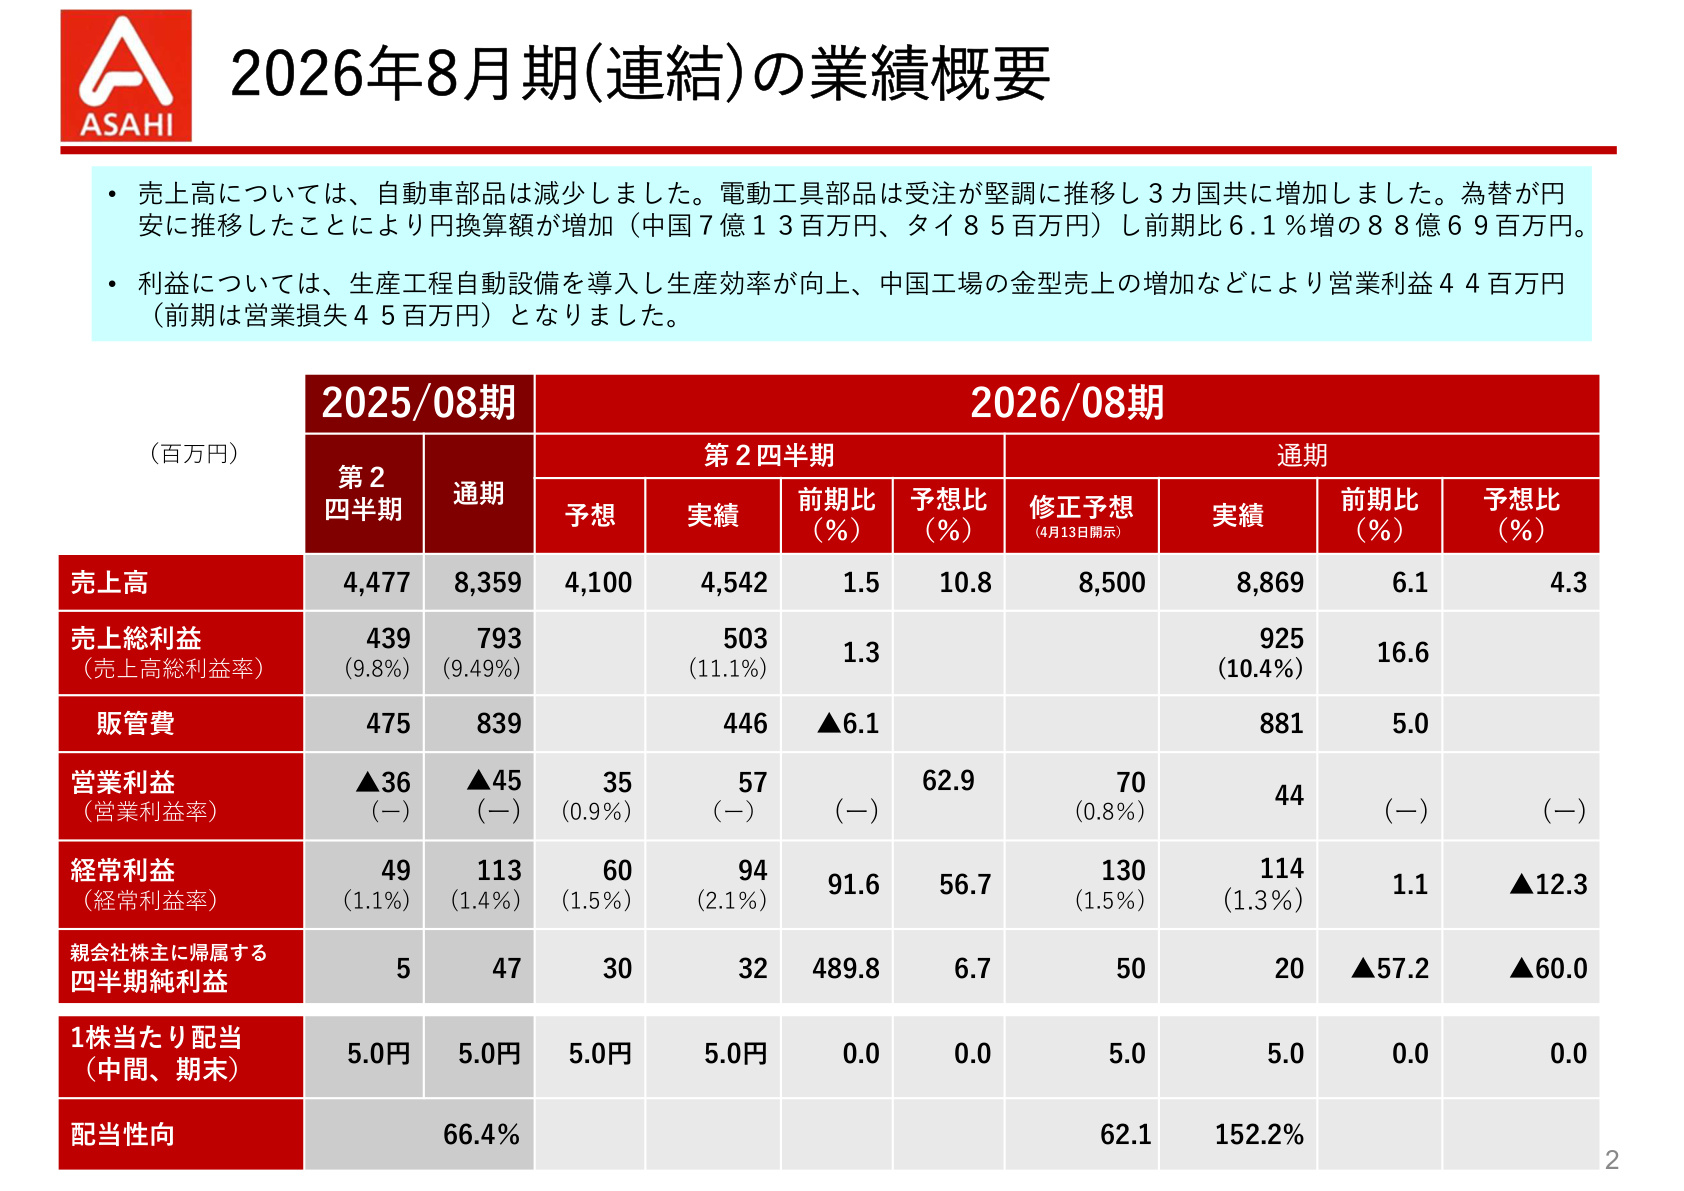
以下のスライドは、2026年8月期の連結業績実績および修正予想・前期実績との比較を示したものです。
業績概要の解説と意味合い
このスライドは、旭化学工業の収益性が前年同期から明確に改善したことを示しています。通期の売上高は 88億69百万円 となり、期首予想の85億円を 4.3%上回る水準 で着地しました。売上総利益は 前期比16.6%増の9億25百万円 に達し、売上総利益率は 前期の9.49%から10.4%へ約0.9ポイント改善 しています。
販管費が 前期比5.0%増の8億81百万円 と小幅な増加に留まった結果、営業利益は 44百万円 を計上し、前期の営業損失45百万円から 黒字転換 を達成しました。4月13日に公表された修正予想(営業利益70百万円、経常利益130百万円、親会社株主に帰属する四半期純利益50百万円)に対してはやや未達となったものの、原材料価格や設備負担が続く中での本業黒字化は一定の進展を示しています。
経常利益は 1億14百万円 と前期並みを維持した一方、親会社株主に帰属する四半期純利益は 20百万円 に留まりました。年間配当金については、期首予想通り 1株当たり年間10.0円(中間5.0円、期末5.0円) が維持され、配当性向は 152.2% となりました。
3. 財務基盤と設備投資の動向
堅固な財務体質と資産構成
2026年8月期末における 総資産は73億53百万円 となり、前期末(66億78百万円)から 6億75百万円増加 しました。流動資産が38億50百万円(前期末比6億93百万円増)と拡大した一方、固定資産は35億3百万円(同17百万円減)とほぼ横ばいで推移しています。
負債合計は 16億42百万円 (同2億55百万円増)となり、純資産合計は 57億11百万円 (同4億21百万円増)となりました。株主資本は40億88百万円、自己資本比率は 77.7% (前期末は79.2%)と極めて高水準を維持しており、健全な財務体質が保たれています。
積極的な設備投資と自動化・省人化
当期の設備投資額(60期)は 合計3億511万円 を実施しました。内訳は以下の通りです。
- 国内(旭化学工業株式会社) :成形機、生産附属設備を中心に 2億4038万円 を投資(2026年1月には本社工場へ850t成形機を導入)。
- 中国(旭日塑料製品(昆山)有限公司) :成形機、生産附属設備、省人化設備、金型製作設備へ 5502万円 を投資。
- タイ(ASAHI PLUS CO., LTD.) :生産附属設備へ 970万円 を投資。
生産性の向上に向けた成形機の更新と自動化ラインの構築が集中的に進められています。
4. 地域別の詳細動向
旭化学工業の事業展開は、日本国内、中国、タイの3拠点で構成されており、各地域で異なる収益特性と課題が表れています。
国内事業:減価償却費負担と外注内製化への着手
- 売上高 :33億60百万円(前期比6.6%減)
- 営業利益 :1億72百万円の営業赤字(前期は2億39百万円の営業赤字)
電動工具部品は堅調に推移したものの、売上単価の高い塗装自動車部品の量産出荷減少や、地震等の自然災害に伴う取引先の臨時稼働停止による生産・出荷減少が売上高を押し下げました。損益面では、新設成形機等の減価償却費負担が重く赤字が継続しているものの、 省人化設備の導入による人件費削減 や、2025年12月に借用していた倉庫の返却を行うなどの経費削減を進めた結果、赤字幅は前期の2億39百万円から 67百万円縮小 しました。今後は外注委託製品の一部内製化を進め、外注費削減を図る方針です。
中国事業:高収益な金型製作と自動化が業績を牽引
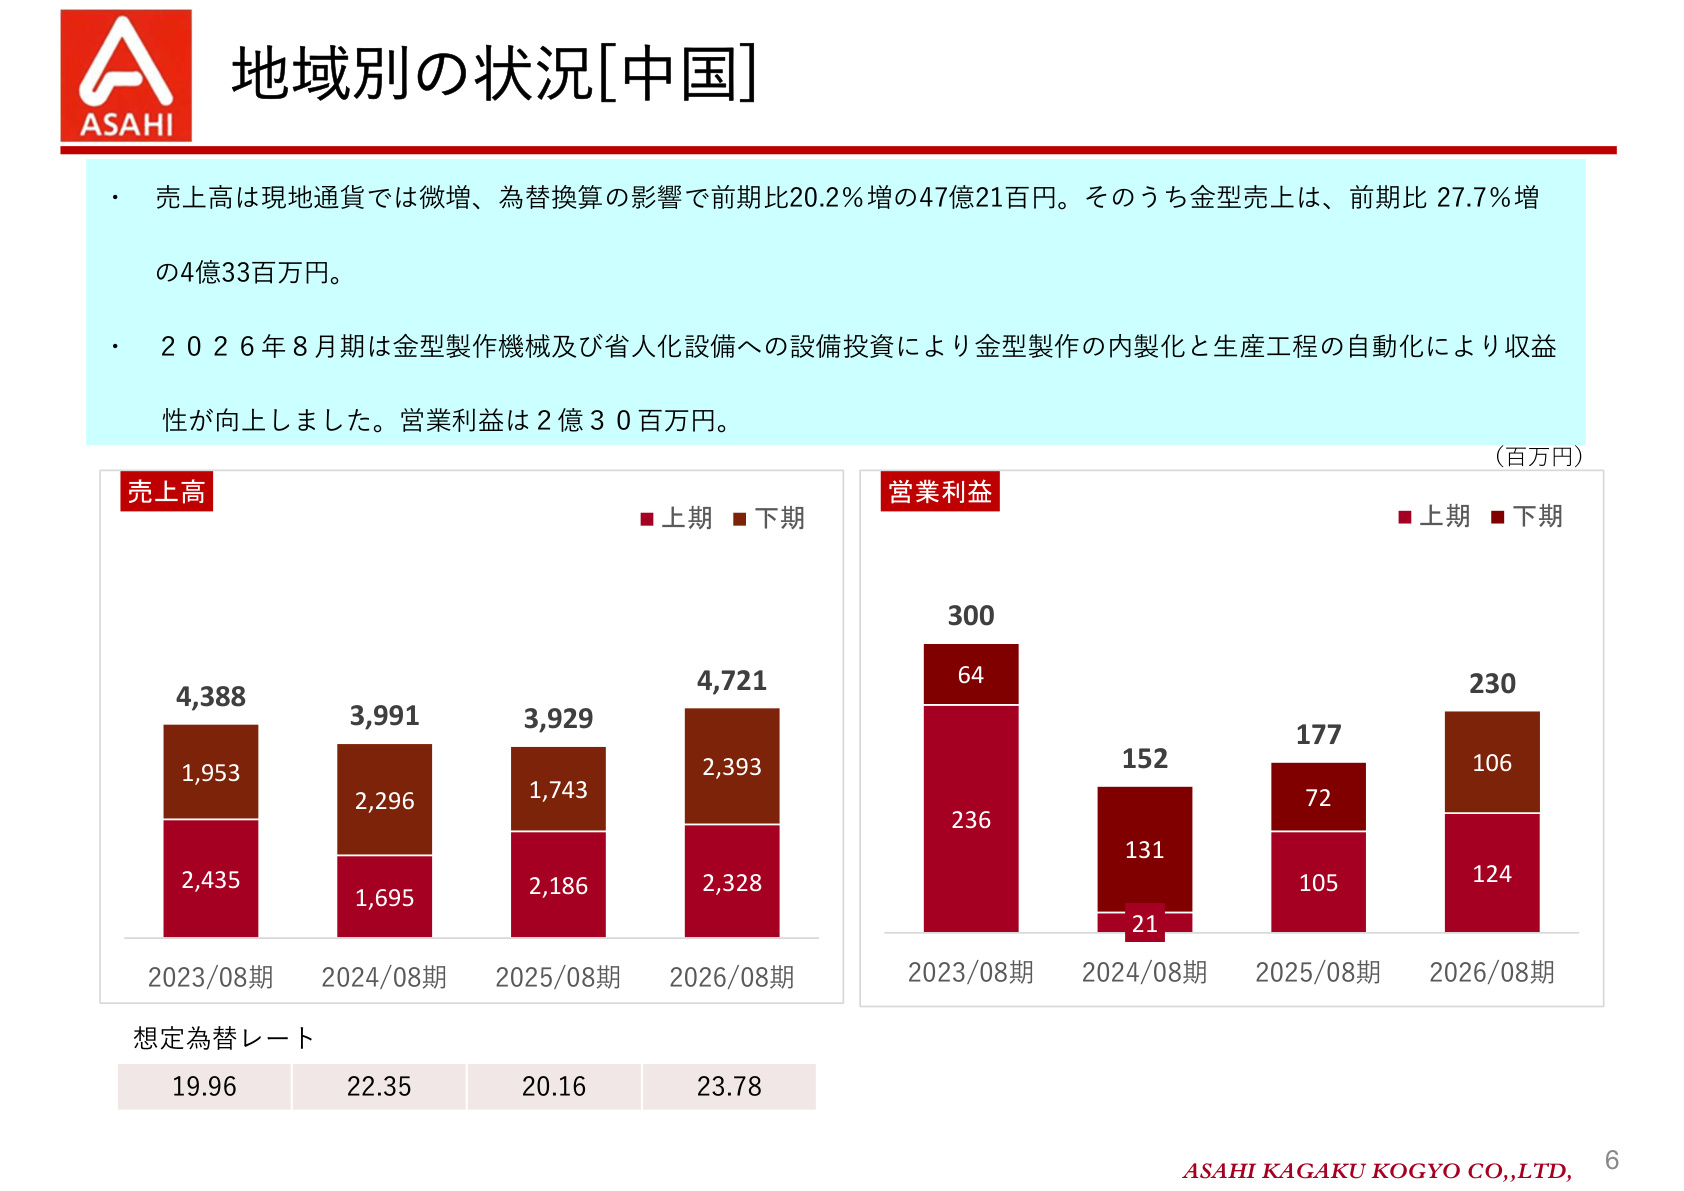
以下のスライドは、連結全体の収益を力強く支える中国拠点の業績推移を示したものです。
中国スライドの重要性と背景
中国拠点(旭日塑料製品(昆山)有限公司)は、連結全体の利益創出における中核エンジンとなっています。売上高は 前期比20.2%増の47億21百万円 、営業利益は 前期比29.9%増の2億30百万円 と大幅な増収増益を達成しました。想定為替レートが前期の1元=20.16円から 23.78円 へ円安方向にシフトしたことも円換算売上を押し上げましたが、現地通貨ベースでも微増を確保しています。
特に注目すべきは 金型売上 の伸びです。金型売上高は 前期比27.7%増の4億33百万円 に達しました。金型製作機械や省人化設備への積極的な設備投資を実施したことで、金型製作の 内製化 と生産工程の 自動化 が進み、収益性が飛躍的に向上しました。国内事業の赤字を中国事業の大幅な利益が補填する構造が鮮明となっています。
タイ事業:高稼働率の維持と収益改善への途上
- 売上高 :9億44百万円(前期比3.5%増)
- 営業利益 :12百万円の営業赤字(前期は6百万円の営業黒字)
現地通貨ベースでは売上高が減少したものの、為替換算(想定レート1バーツ=4.44円から4.88円)の影響で円ベースでは増収となりました。足元の 工場稼働率は90%と高水準 を維持しています。通期損益は赤字に転じたものの、下期単体では営業赤字が4百万円(上期は8百万円の赤字)に縮小しており、高い稼働率を維持しつつ積極的な営業活動による新規受注の獲得を推進しています。
5. 中期経営計画(2026年8月期〜2028年8月期)の進捗状況
同社は「 グローバル競争力の強化と人材育成 」をテーマに掲げた中期経営計画を進めており、初年度となる2026年8月期の実績は以下の4重点施策において進捗が見られました。
- 技術者の育成 :
- 日本における射出成形技能士資格取得(2級1名取得、取引先工場見学の実施)。
- 中国での社内独自資格制度試験の試行、タイでの社外セミナー参加を推進。
- 生産性の向上 :
- 生産工程への自動化設備導入を推進。
- 成果として 売上高総利益率10.4% 、経常利益率1.1% を達成。
- グループ全体最適化に向けたM&Aの検討を継続。
- 利益率の改善 :
- 2026年4月より 建築用資材の新製品「極美小町」 の販売を開始。
- 自社商品の開発・販売および老朽化設備の更新による高付加価値化、在庫削減施策を展開。
- サステナビリティの推進 :
- 国内育休取得率100% を達成。
- グループ全体の女性管理職数は 6名 (目標7名に向け進展)。
- 国内太陽光発電設備の設置検討や二酸化炭素排出量ゼロを目指す取り組みを開始。
6. 株主還元方針:安定配当と下限配当設定
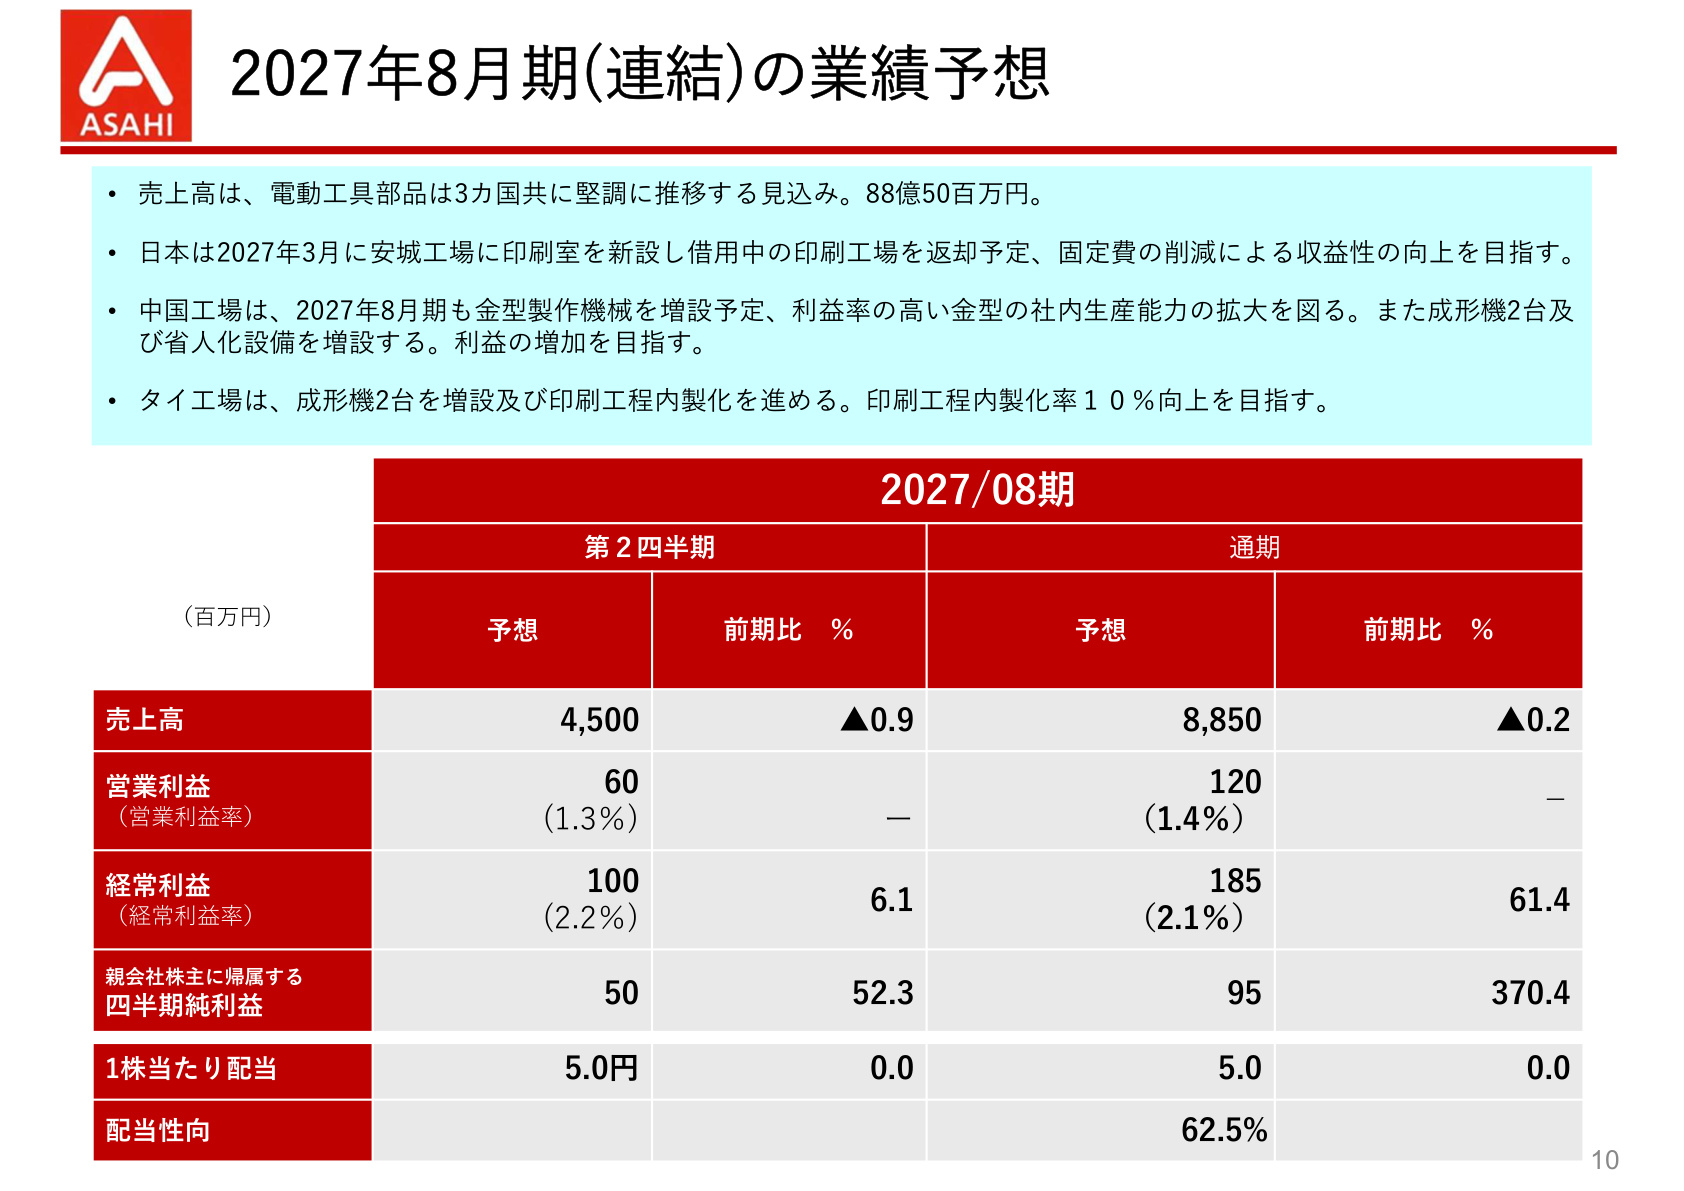
同社は財務基盤を堅持しつつ、将来の成長投資と株主還元のバランスを考慮し、 配当性向30%を基本方針 としています。 さらに、2024年8月期より 下限配当を年間10.0円と設定 しており、業績の変動に関わらず安定した還元を行う姿勢を明確にしています。2026年8月期の実績配当金は 1株当たり10.0円(中間5.0円、期末5.0円) を実施し、下限配当を維持しました。次期(2027年8月期)についても、年間10.0円(配当性向62.5%)の配当予想を開示しています。
7. 2027年8月期の業績見通しと重点戦略
以下のスライドは、旭化学工業の2027年8月期における連結業績予想を示しています。
次期見通しの詳細と戦略的施策
このスライドが示すように、2027年8月期は売上高が 88億50百万円(前期比0.2%減) と横ばい圏を見込む一方、各利益項目で大幅な改善を計画しています。
- 営業利益 :1億20百万円(前期比172.7%増/約2.7倍)
- 経常利益 :1億85百万円(前期比61.4%増)
- 通期予想の親会社株主に帰属する当期純利益 :95百万円(前期比370.4%増/約4.7倍)
売上高の微減前提にもかかわらず利益が大幅に伸長する背景には、 拠点の固定費削減と内製化の徹底 があります。
各拠点の重点施策
- 日本拠点 :2027年3月に安城工場へ 印刷室を新設 し、現在借用している印刷工場を返却する予定です。これにより 固定費の抜本的な削減 を図り、国内事業の収益性反転を目指します。
- 中国拠点 :利益率の高い 金型の社内生産能力拡大 を狙い、金型製作機械を増設予定です。加えて、成形機2台および省人化設備を増設し、さらなる利益積み上げを図ります。
- タイ拠点 :成形機2台を増設するとともに、印刷工程の内製化を進め、 印刷工程内製化率10%向上 を目指します。
8. 総括と今後のモニタリングポイント
旭化学工業の2026年8月期は、中国拠点での自動化・金型内製化が結実して連結営業黒字を回復し、体質改善の足がかりを築いた期となりました。77.7%の自己資本比率に裏付けられた強固な財務基盤と下限配当10円の還元方針は、経営の安定性を支えています。
今後の注目点としては、 国内事業における印刷室新設(2027年3月予定)と倉庫返却に伴う固定費削減効果が赤字幅縮小にどこまで寄与するか 、ならびに 中国・タイにおける成形機増設と内製化施策が計画通り営業利益1億20百万円の達成につながるか という点が挙げられます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。