

ビタブリッドジャパン 2027年2月期第2四半期決算ディープダイブ:D2Cモデルの先行投資回収と顧客基盤拡大が進展
Sentiment Analysis
株式会社ビタブリッドジャパン(証券コード:542A)より発表された 2027年2月期第2四半期(中間期)決算 は、主力商品の堅調な推移と効率的な投資コントロールを背景に、 増収・大幅な営業増益 を達成しました。本レポートでは、公開された決算説明資料に基づき、当期の業績動向、同社独自のD2C収益モデル、各種KPIの推移、および中長期の成長戦略について包括的に解説します。
1. 第2四半期累計 業績ハイライト
2027年2月期第2四半期累計(2026年3月〜8月)の業績は、前年同期比で増収を確保しつつ、前年同期の営業赤字から一転して大幅な黒字化を達成しました。
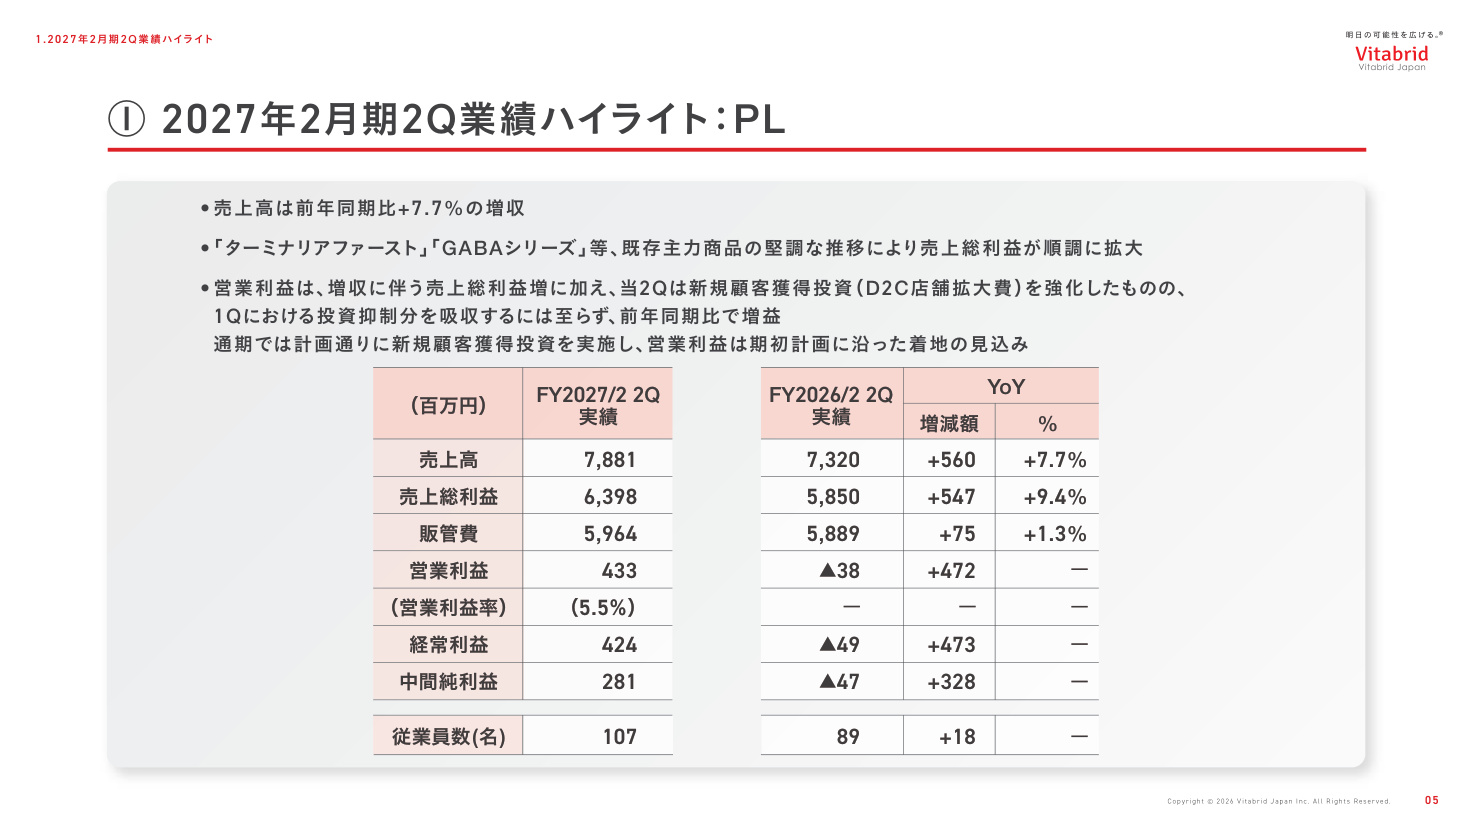
上記のスライドに示されている通り、主な損益計算書(PL)の数値は以下の通りです。
- 売上高 :7,881百万円 (前年同期比 +7.7% 、+560百万円)
- 売上総利益 :6,398百万円 (前年同期比 +9.4% 、+547百万円)
- 販管費 :5,964百万円 (前年同期比 +1.3% 、+75百万円)
- 営業利益 :433百万円 (前年同期は営業損失▲38百万円、増減額 +472百万円 )
- 営業利益率 :5.5%
- 経常利益 :424百万円 (前年同期は経常損失▲49百万円、増減額 +473百万円 )
- 中間純利益 :281百万円 (前年同期は中間純損失▲47百万円、増減額 +328百万円 )
売上高の伸長に加え、売上総利益率が 81.2% (前年同期は約79.9%)と高水準を維持・改善したことが利益拡大の基盤となっています。また、前年第4四半期に見られたヘアケア商品のオンライン診療プラットフォームへの移行に伴う一過性の商品廃棄等の影響が解消し、平常水準に回帰しています。
営業外費用には本年4月の 株式上場に伴う新規上場関連費用 (9百万円)などが計上されていますが、営業利益段階からの大きな乖離はなく、事業本来の収益力が中間純利益に反映されています。
2. 四半期別推移とD2C収益モデルのメカニズム
四半期(会計期間)ごとの推移を見ると、第1四半期(1Q)と第2四半期(2Q)で営業利益の出方に大きな差が生じています。2Q単体の売上高は 4,086百万円 (前年同期比+5.2%、前四半期比+7.7%)と順調に拡大した一方、営業利益は ▲9百万円 の小幅な赤字となりました(1Qは442百万円の営業黒字)。
この利益変動の背景には、同社の D2Cビジネスモデル固有の投資回収サイクル があります。
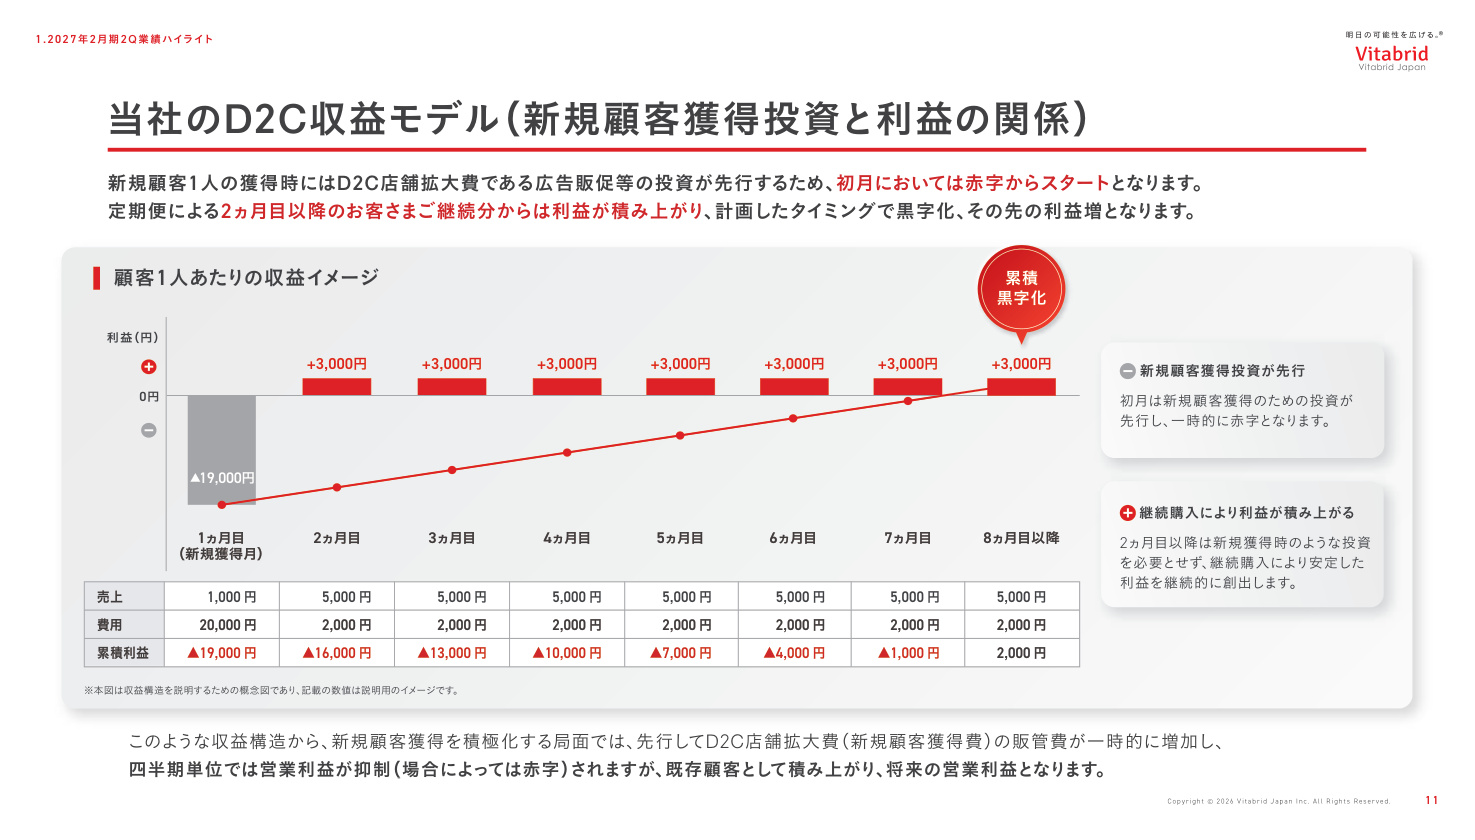
同社の収益構造では、新規顧客を獲得する初月に D2C店舗拡大費 (自社通販への集客・接客を目的としたWeb広告・テレビ媒体費等の広告販促費)を集中的に投じるため、 初月単体では顧客あたり一時的な赤字 が発生します。しかし、定期購入による2ヶ月目以降の継続購入においては追加の獲得コストが発生しないため、月を追うごとに 利益がストックとして積み上がる 仕組みとなっています(モデル図では8ヶ月目以降に累積黒字化)。
当期においては、1Qで新訴求の方向性など複数の検証(トライ)を行い広告投資を抑制したため、1Qに高い営業利益が発現しました。その後、1Qの検証結果に基づき、2Qにおいて効率性を確認しながらD2C店舗拡大費を積極的に投下(前四半期比で販管費が+701百万円増加)した結果、新規顧客獲得数が増加する一方で、会計期間としての2Q営業利益は一時的に圧迫されました。これは計画に沿った戦略的な投資実行によるものです。
3. 主要KPIの推移:優良顧客とクロスセルによるLTV向上
同社の持続的成長を支える重要指標群は、いずれも極めて堅調に推移しています。
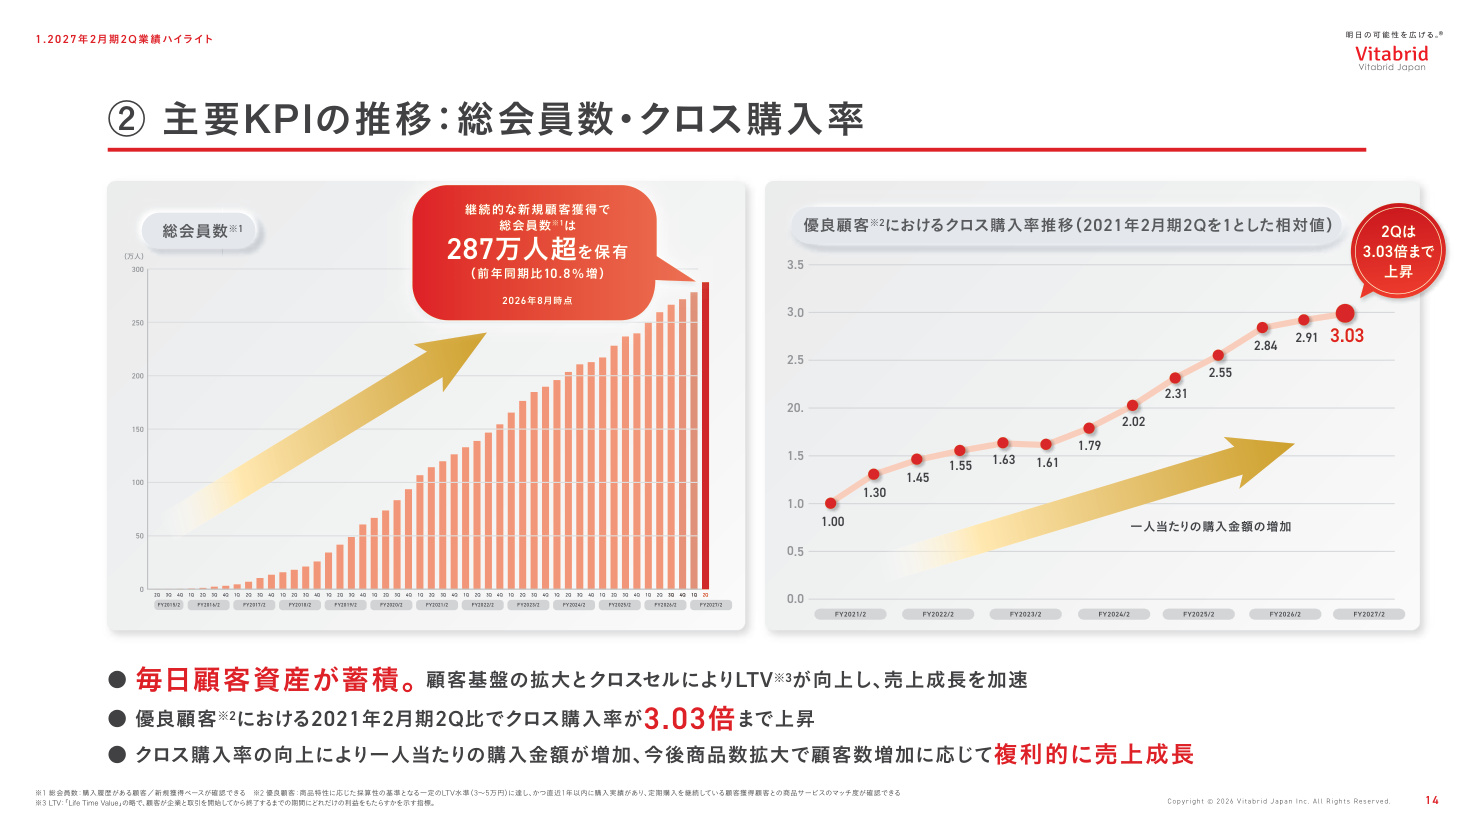
① 総会員数とクロス購入率
- 総会員数 :287万人超 (前年同期比 +10.8% )を記録し、顧客基盤の着実な拡大が続いています。
- クロス購入率 :優良顧客におけるクロス購入率は、2021年2月期2Qを基準値(1.00)とした相対値で 3.03倍 まで伸長しました。単一商品にとどまらず複数商品を併買する顧客が増加したことで、顧客1人あたりの購入単価および 生涯顧客価値(LTV) が向上しています。
② 優良顧客数と継続率
- 優良顧客継続率 :当2Q時点においても 96.69% という極めて高い水準を維持しています。過去の推移を見ても概ね96%前後で安定しており、解約率が低く予測可能性の高いストック収益を形成しています。
- 優良顧客数成長指数 :2025年2月期1Qを1.00とした場合、当2Qには 1.28 まで拡大しており、投資コントロール下においても着実に顧客基盤の質的強化が進んでいます。
4. カテゴリ別および販売チャネル別の動向
カテゴリ別状況
同社はカテゴリごとの局所的な伸長に偏重せず、効率の高いカテゴリへ柔軟に投資アロケーション(配分)を行う方針をとっています。
- インナーケア領域 :主力の「 ターミナリアファースト 」をはじめ、「 Vitabrid Daily GABA 」や「 ジャパンプレミアム DHA&EPA+GABA 」などのGABAシリーズが全体を強力に牽引しています。また、2025年7月に販売を開始した「 アクティブリーチ5 」が本格的な成長フェーズに入り、売上拡大に寄与しました。
- アウターケア領域 :スキンケアやヘアケアを中心とする領域であり、継続的なラインナップ展開が行われています。
チャネル別状況
- 自社EC :売上高 6,860百万円 (前年同期比 +7.1% )と、全体の主軸として堅調に成長しています。
- ECモール :売上高 458百万円 (前年同期比 +5.7% )と、自社ECを補完するタッチポイントとして拡大しています。
- 卸・その他 :売上高 562百万円 (前年同期比 +16.3% )となり、販路の多軸展開が進展しています。
5. 通期計画に対する進捗と新商品上市・中長期戦略
通期業績予想に対する進捗率
期初に公表された2027年2月期の通期連結業績予想は据え置かれています。
- 売上高 :計画17,600百万円に対し、実績7,881百万円( 進捗率 44.8% )
- 営業利益 :計画1,100百万円に対し、実績433百万円( 進捗率 39.4% )
- 経常利益 :計画1,082百万円に対し、実績424百万円( 進捗率 39.2% )
- 通期予想の当期純利益 :計画717百万円に対し、実績281百万円( 進捗率 39.3% )
同社の事業特性として、上期に新規獲得のための広告投資を積極的に行い、獲得した顧客からのストック収益が下期に本格化する季節性があります。前年同期の営業利益が進捗ゼロ(赤字▲38百万円)であったことと比較すると、今期は上期時点で計画比約4割の営業利益を前倒しで確保しており、想定内のペースで進捗しています。3Q以降は販売状況と収益性を見極めながらD2C店舗拡大費を最適配分し、通期目標の達成を目指す方針です。
新商品パイプラインと開発体制
「年間3商品以上の継続的な上市」を掲げ、積極的な商品開発が進められています。
- 今期の実績 :4月に「噂の重曹クエン酸青汁 PREMIUM」、7月にサステナオンラインクリニック「イソトレチノイン治療」、8月にECモール専売品「炭酸オーラルタブレット」、9月にレベルアップシリーズ「レベルアップ ととのうだし」「レベルアップ BOOST PRO」を相次いで投入済みです。
- 今後のパイプライン :開発・検証中が 20商品以上 、上市準備中が 18商品 (うち成長候補11商品、小規模7商品)控えており、3Q以降にもメイン商品の発売が計画されています。
株主優待制度の新設
中長期的な株式保有の促進とファン株主の形成を目的として、 株主優待制度の新設 が発表されました。保有株式数(100株〜1,000株以上)および継続保有期間(3ヵ月以上〜3年以上)に応じて、自社公式オンラインショップで利用可能なポイントが 2,500ポイントから最大75,000ポイント 進呈されます。287万人を超える既存顧客資産に対し、商品同梱物などを通じて株主化を促すアプローチも開始されています。
中長期成長戦略
同社は、売上高100億円規模到達後も 年平均成長率(CAGR)+15%超 の持続的成長を掲げています。ヘルスケア(TAM 9,227億円)、スキンケア(同1兆2,270億円)、ヘアケア(同5,168億円)といった巨大かつ安定した既存ターゲット市場に加え、フェムケア(同888億円)やオンライン診療領域(2026年1,248億円から2040年2,591億円へ拡大予測)といった成長市場への展開を加速させています。世界特許技術を有する創薬会社HYUNDAIBIOとの独占契約や、130社を超えるパートナーネットワークを活用し、独自D2Cエンジンを軸とした水平展開を図る方針です。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。