

コーナン商事 2027年2月期 第2四半期決算:増収増益を達成、PRO業態牽引と戦略投資が描く成長基盤
Sentiment Analysis
はじめに
ホームセンター大手の コーナン商事株式会社(証券コード:7516) は、2027年2月期 第2四半期決算を発表しました。第4次中期経営計画(2026年2月期〜2028年2月期)における「未来の基盤構築」期間として積極的な先行投資を進めるなか、当第2四半期累計期間は石油由来の工業製品やエアコン関連部材、夏季季節商品の旺盛な需要を背景に、売上高・各段階利益ともに 前年同期比および計画比を上回る大幅な増収増益 を達成しました。
本レポートでは、開示資料に基づき、業績ハイライトから利益変動要因、業態・商品別の進捗、財務状況、さらにはPRO業態を中心とした中長期的な成長戦略まで、10の重要トピックを網羅して詳細に解説します。
1. 連結業績ハイライト:売上・各段階利益ともに計画超過の好決算
当第2四半期累計期間の連結業績は、売上高が 2,778億20百万円(前年同期比8.4%増) 、営業利益が 176億62百万円(同20.1%増) 、経常利益が 164億35百万円(同19.7%増) 、親会社株主に帰属する中間純利益が 103億64百万円(同18.8%増) となりました。
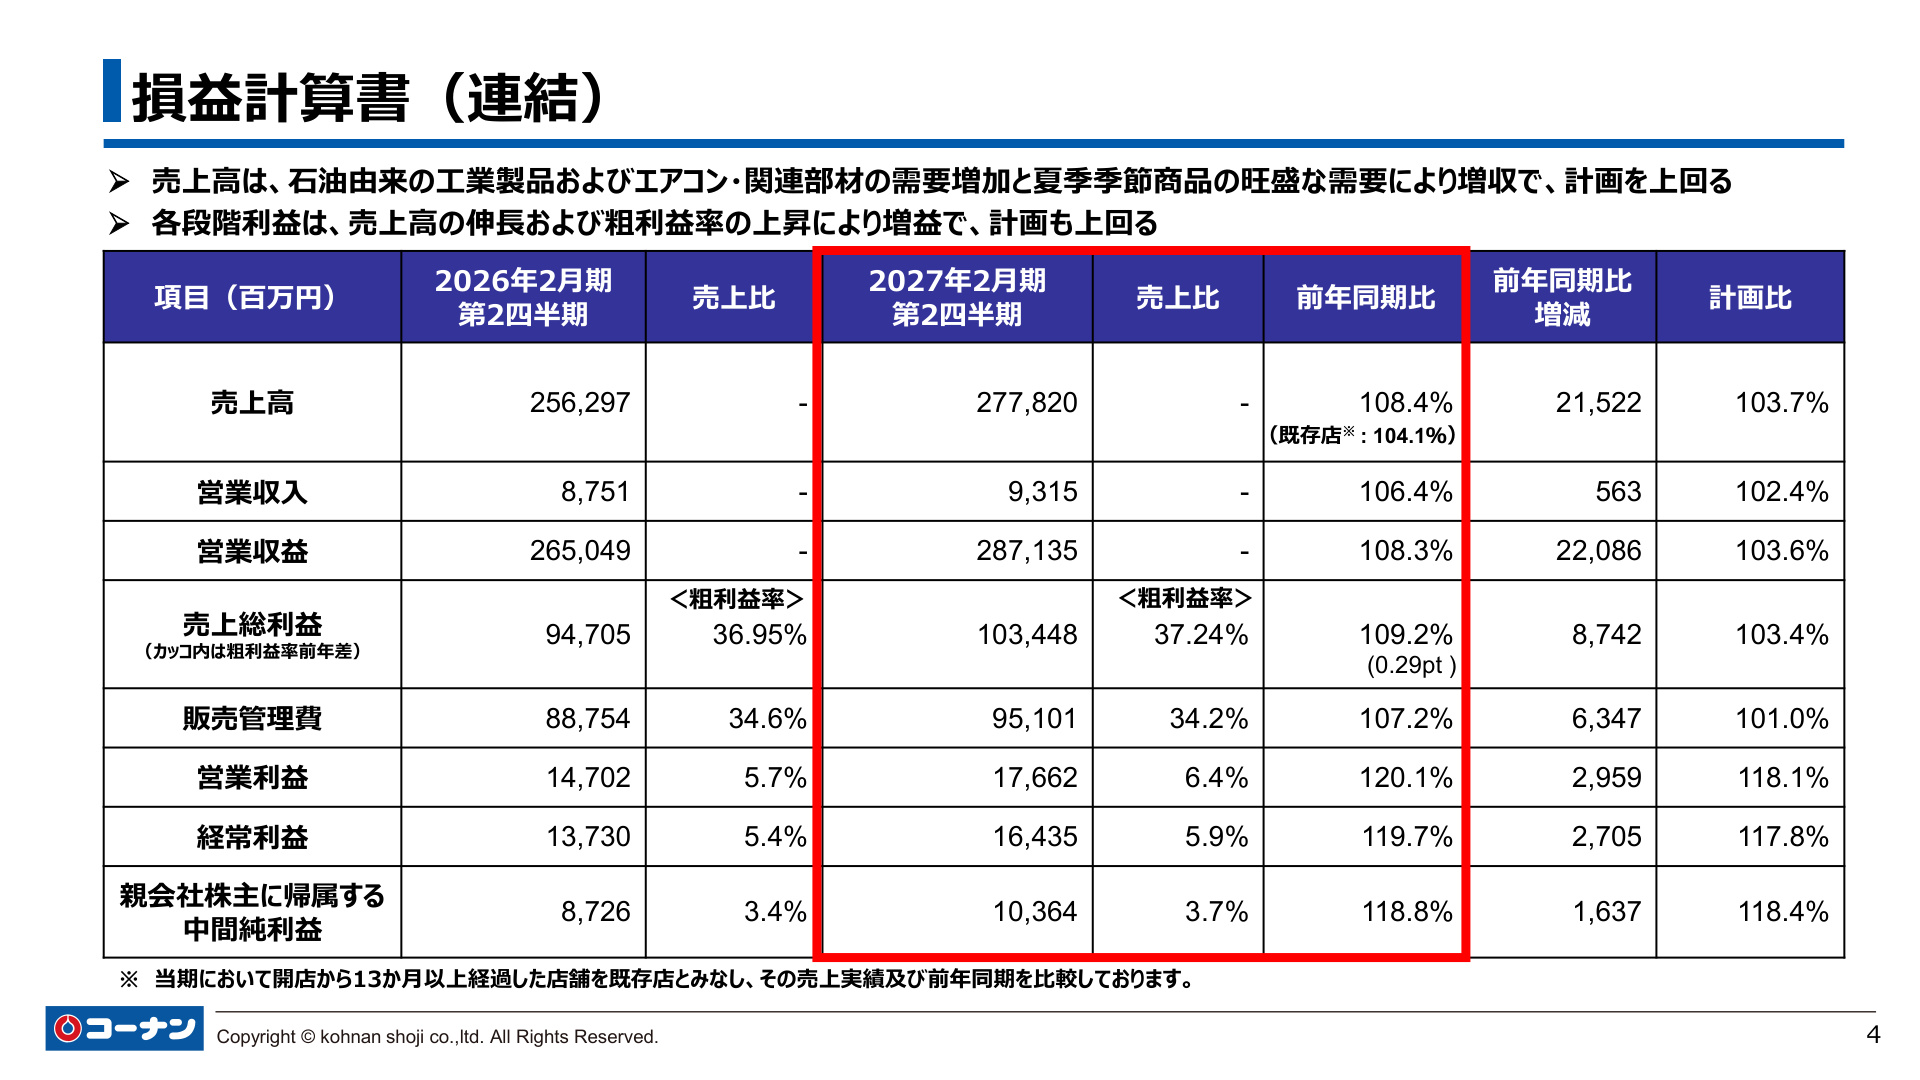
この損益計算書スライドが示すように、売上高は計画比103.7%、営業利益は計画比118.1%と、期初計画を大きく上回るペースで推移しています。増収の主因は、猛暑に伴うエアコン関連や季節商品の需要増や、資材・工具等のPRO向け需要の継続にあります。さらに、売上総利益率は 37.24%(前年同期差+0.29pt) へ改善し、売上規模拡大に伴う販管費の増加を吸収して 営業利益率6.4%(前年同期差+0.7pt) を記録しました。
四半期別(3〜5月、6〜8月)の推移をみると、第1四半期の営業利益が前年同期比42.8%増とロケットスタートを切り、第2四半期単独でも売上高前年比104.9%と増収基調を維持しています。
2. 営業利益の増減要因分析:売価コントロールと売上増が販管費増を吸収
営業利益の前年同期差+29億59百万円の増減内訳を分析すると、増益要因がコスト増を上回る健全な収益構造が確認できます。
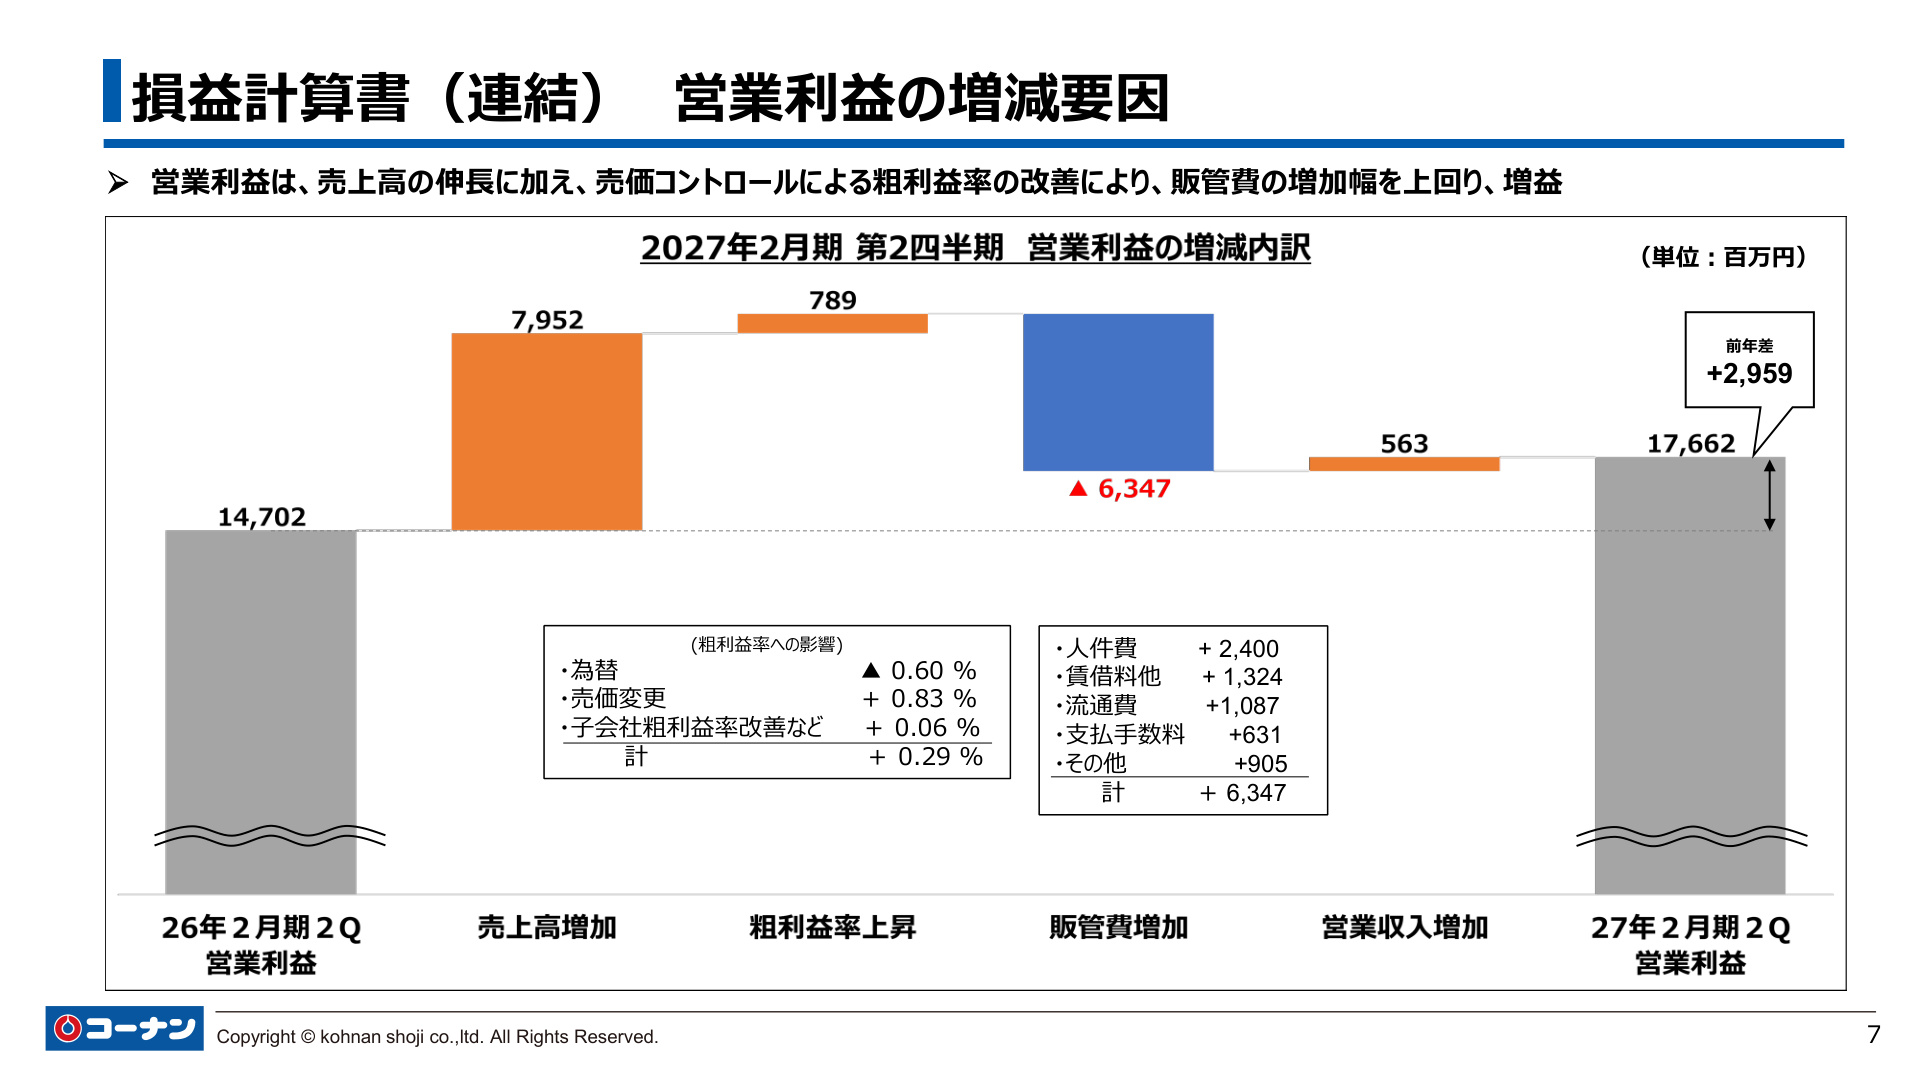
上記のスライドにある通り、利益押し上げ要因の最大項目は 売上高増加(+79億52百万円) です。加えて、為替のマイナス影響(粗利益率への影響▲0.60%)を機動的な売価変更(同+0.83%)や子会社の粗利率改善(同+0.06%)によって補い、 粗利益率上昇要因として+7億89百万円 を創出しました。営業収入の増加(+5億63百万円)も寄与しています。
一方、費用面では人件費(+24億円)、賃借料他(+13億24百万円)、流通費(+10億87百万円)などを中心に 販管費が63億47百万円増加 しました。しかし、増収効果によって連結販管費率は前年同期の34.6%から 34.2%(▲0.4pt) へ低下しており、固定費負担を売上成長で適正にコントロールできていることが読み取れます。
3. 既存店動向:客単価の上昇が牽引し業界平均を上回る推移
既存店の動向をみると、連結の既存店売上高は 前年同期比+4.1% となり、上場ホームセンター9社平均の+1.5%を大きくアウトパフォームしました。 内訳としては、客数が ▲0.1% とほぼ前年並みを維持したのに対し、 客単価が+4.2% と伸長したことが成長を牽引しました。商品価格の適正な改定に加え、まとめ買い需要の獲得や増量品の販売推進が客単価上昇に貢献しています。業態別の既存店売上高前年比では、一般ホームセンター(HC)が+2.9%であったのに対し、PRO業態は +6.9% と極めて高い伸びを示しました。
4. 業態別実績:一般HCとPRO業態の二本柱体制
業態別(店舗段階)の連結売上高では、以下の通り両セグメントともに堅調です。
- HC業態 :売上高 1,824億17百万円(前年同期比4.7%増)、粗利益率 38.65%(+0.04pt)、営業利益率 7.2%(+0.3pt)
- PRO業態 :売上高 836億57百万円(前年同期比12.0%増)、粗利益率 34.03%(+0.29pt)、営業利益率 7.4%(+0.6pt)
PRO業態は二桁増収を達成しただけでなく、原材料価格上昇に応じた適正な商品価格設定とプライベートブランド(PB)商品の拡販により、営業利益率が 7.4% とHC業態(7.2%)を上回る収益性を発揮しています。
5. グループ子会社の動向:建デポを中心とするPRO事業の拡大
子会社別の売上高・粗利率実績では、プロ向け会員制建築資材卸売を展開する 建デポ が売上高295億75百万円(前年同期比8.3%増)、粗利益率31.40%(+0.67pt)と好調を維持しました。PB売上構成比も22.5%まで上昇しています。 九州地盤の HIヒロセ は、売上高128億65百万円(同3.6%増、うちHC・PROは同6.4%増)となりました。また、海外事業である コーナンベトナム は新店効果により売上高23億20百万円(同14.0%増)、粗利益率35.96%(+0.74pt)と伸長しており、国内外での拠点展開が進展しています。
6. 商品部門別売上とPB開発力の強化
商品部門別の連結売上高は以下の構成となっています。
- ホームインプルーブメント(DIY用品・PRO商材・園芸・リフォーム) :1,332億2百万円(前年同期比7.9%増、構成比47.9%)
- ハウスキーピング(家庭用品) :898億67百万円(同12.8%増、構成比32.3%)
- ペット・レジャー :372億61百万円(同1.8%増、構成比13.4%)
全社を挙げた PB商品開発 では、当第2四半期までに 約2,300SKU を新規開発しました。連結のPB売上高は856億55百万円に達し、売上構成比は 35.1%(前年同期差+0.2pt) に拡大しました。テレビCMを放映した「ハンディターボファン」や「あぐらのかけるチェア」など、機能性と値頃感を両立した差別化商品が支持を集めています。
7. 財務基盤と戦略的資本提携・設備投資の実績
2027年2月期第2四半期末の資産合計は 5,401億32百万円 (前期末比353億38百万円増)、純資産合計は 1,858億83百万円 (同120億34百万円増)となりました。 自己資本比率は34.3% 、DEレシオ(有利子負債÷純資産)は 1.26倍 と、前期末水準を維持しています。
設備投資実績は約 339億円 となり、年間計画450億円に対する進捗率は 約75.3% に達しました。このうち約249億円は、業界再編やシナジー創出を見据えた アレンザホールディングスおよびバローホールディングスへの投資 (関係会社株式および投資有価証券)に充当されており、残り約90億円の大半は新店・改装費用として投じられています。
8. 2027年2月期 通期業績予想と進捗状況
通期の連結業績予想は期初計画が据え置かれています。
- 営業収益 :5,435億円(前期比4.6%増)
- 売上高 :5,250億円(前期比4.6%増)
- 営業利益 :230億円(前期比2.7%増)
- 経常利益 :210億円(前期比1.2%増)
- 通期予想の親会社株主に帰属する当期純利益 :125億円(前期比1.9%増)
中間期終了時点における通期計画に対する進捗率は、売上高が 52.9% 、営業利益が 76.8% 、経常利益が 78.3% 、親会社株主に帰属する当期純利益が 82.9% と、各利益項目において非常に高水準で進捗しています。下期計画は前年同期比で減益を見込む慎重な前提(下期営業利益計画:53億37百万円)となっています。
9. 出店戦略とエリア戦略:PRO業態への集中展開
出店面では、収益性の高いPRO業態のネットワーク強化が鮮明です。
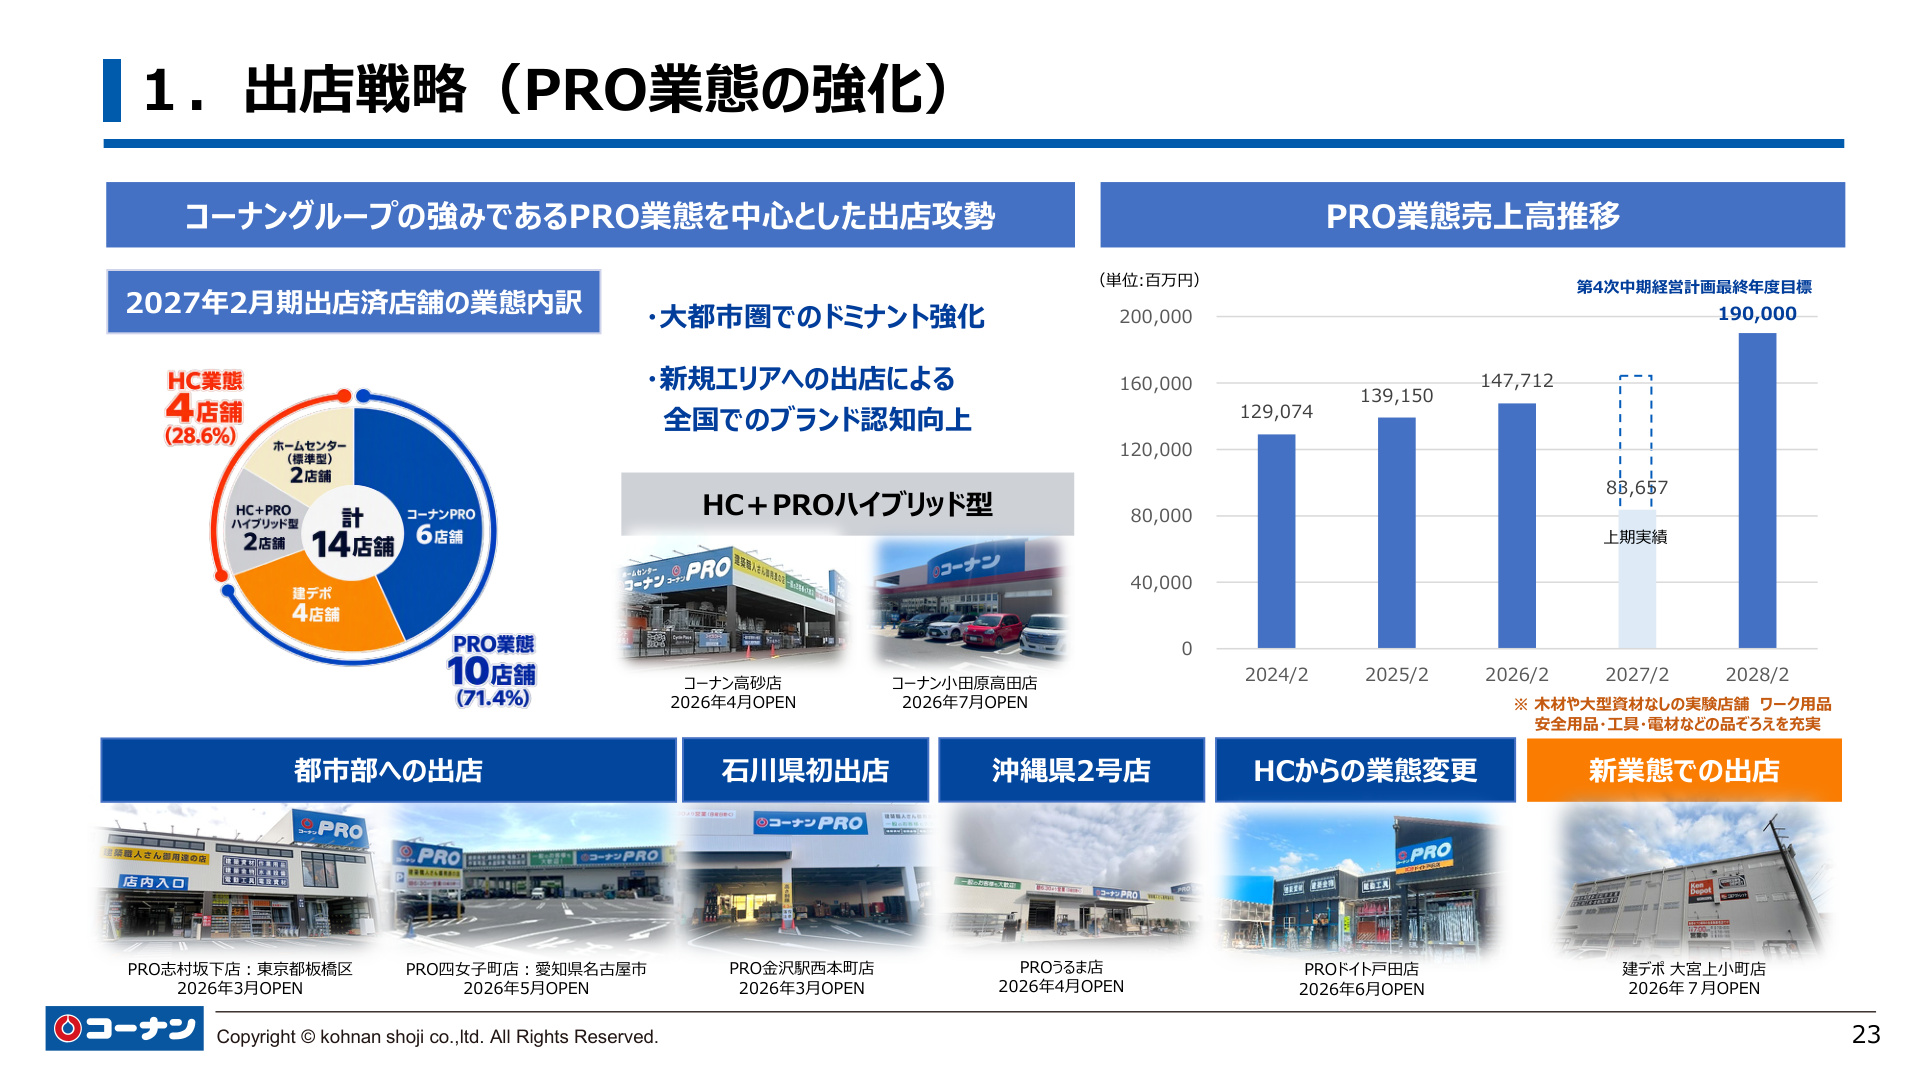
上記のスライドで示されている通り、第2四半期までに新規出店した14店舗のうち、 10店舗(71.4%)がPRO業態 (コーナンPRO 6店舗、建デポ 4店舗)で占められています。大都市圏でのドミナント強化(東京都板橋区のPRO志村坂下店など)を進めると同時に、石川県初出店や沖縄県2号店など新規エリアの開拓も加速しています。2027年2月期末には、グループ全体のPRO店舗数は270店舗(コーナンPRO 167店舗、建デポ 100店舗※FC含む、HIヒロセPRO 3店舗などの合計)に達する見通しです。
地域別売上高構成比では近畿が42.2%、関東が29.7%と2大商圏で7割強を占めており、これらの高密度エリアへのPRO出店が効率的な物流・営業展開を支えています。
10. 中期経営計画を支える多面的戦略(食品・リフォーム・DX・物流)
中期経営計画の重点施策として、以下の構造改革・深耕策が進められています。
- 食品戦略(Foodspot) :食品および冷凍・冷蔵売場を強化した「Foodspot」導入店舗では、食品部門客数が改装前比で大幅増(178%〜309%)となり、対象店舗全体の来店客数も 約10%増加 しました。
- リフォーム戦略 :上期のリフォーム売上高は前年同期比 105.4% と伸長。外壁塗装(同126.1%)や太陽光・蓄電池(同120.0%)といった高単価商材が成長を牽引しています。
- ファン化・デジタル戦略 :公式アプリ「コーナンプラス」の会員数は 160万人を突破 (計画比105%)。会員客単価は3,970円と全顧客対比で+1,051円高く、顧客エンゲージメント向上に寄与しています。
- 物流戦略 :九州地区でのHIヒロセ筑紫野拠点への集約や、大阪ベイ・貝塚センターの運営見直し、自動運転トラックの定期運航化など、2024年問題を見据えた効率化を推進しています。
まとめ
コーナン商事の2027年2月期 第2四半期決算は、資材・工具需要の底堅さと季節要因を的確に取り込み、 大幅な増収増益 を達成しました。PRO業態を軸とした店舗拡大、PB比率の引き上げ、そしてアレンザHDやバローHDとの資本提携など、中長期の成長基盤を固めるための布石が着実に打たれています。下期に向けては慎重な計画を維持しつつも、進捗率の高さと強固な事業ポートフォリオが確認できる決算内容となりました。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。