

ジュンテンドー 2027年2月期第2四半期決算:値入率改善とコスト削減で増益を達成、JA協業深化と通期黒字化への展望
Sentiment Analysis
中国地方を中心にホームセンター事業を展開する 株式会社ジュンテンドー (証券コード: 9835)は、2027年2月期第2四半期(中間期)の決算補足説明資料を公表しました。
本中間期は、物価高に伴う消費者の購買抑制や競合他社との競争激化によってトップラインの営業収益が減少する厳しい環境下であったものの、 値入率の改善施策 と徹底した全社的コスト削減 が奏功し、各段階利益において前年同期比で 増益 を達成しました。本レポートでは、業績の全体像から要因分析、財務状況、独自戦略であるJAとの協業進捗、そして通期黒字化に向けた見通しまで詳細に解説します。
1. 2027年2月期 第2四半期 業績ハイライト
本中間期の連結業績は、減収ながらも営業利益・経常利益・中間純利益ともに伸長する結果となりました。
- 営業収益 : 22,523百万円(前年同期比 4.1%減 / 95.9%)
- うち総売上高: 22,065百万円(前年同期比 4.1%減)
- ホームセンター(HC)事業: 22,065百万円(前年同期比 4.0%減)
- ブックセンター(BC)事業: -(※2025年4月をもって終了)
- うち営業収入: 457百万円(前年同期比 3.0%減)
- うち総売上高: 22,065百万円(前年同期比 4.1%減)
- 売上総利益 : 6,994百万円(前年同期比 0.6%減)
- 営業利益 : 958百万円(前年同期比 9.9%増 / 109.9%)
- 経常利益 : 918百万円(前年同期比 8.1%増 / 108.1%)
- 中間純利益 : 632百万円(前年同期比 10.4%増 / 110.4%)
営業収益は前年同期比で9.65億円減少したものの、粗利益率の向上と販管費の圧縮により、営業利益は前年同期比で 0.86億円の増加 となりました。
2. 部門別売上高の動向と消費環境
HC事業における部門別売上高(計22,065百万円、前年同期比925百万円減)の推移をみると、生活防衛意識の高まりによる購買抑制の影響が浮き彫りとなっています。
- 農業・園芸 : 前年同期比 320百万円減(最大の下押し要因)
- 趣味・嗜好 : 前年同期比 228百万円減(ペット用品などの抑制)
- 建築・DIY : 前年同期比 205百万円減(建築資材の需要鈍化)
- 家庭雑貨・家庭電器 : 前年同期比 136百万円減
- その他(灯油等) : 前年同期比 34百万円減
一方で、個別の商材群では需要を捉えた商品も見られました。省エネルギー基準の改定に伴い需要が増加した エアコン(家庭電器) や、中東情勢の緊迫化に伴い一時的な仮需が発生した ごみ袋・ラップ等の石油由来商品(家庭雑貨) 、さらに補修用途として 塗料・接着剤や一部建材 が好調に推移しました。しかし、主力の農業・園芸関連用品や日用品、ペット用品などの幅広いカテゴリーでの買い控えを補うには至りませんでした。
3. 利益率改善と販管費抑制のメカニズム
減収局面において営業利益が増益となった構造的な要因について、同社は売上総利益率の改善と販管費コントロールの両面から説明しています。
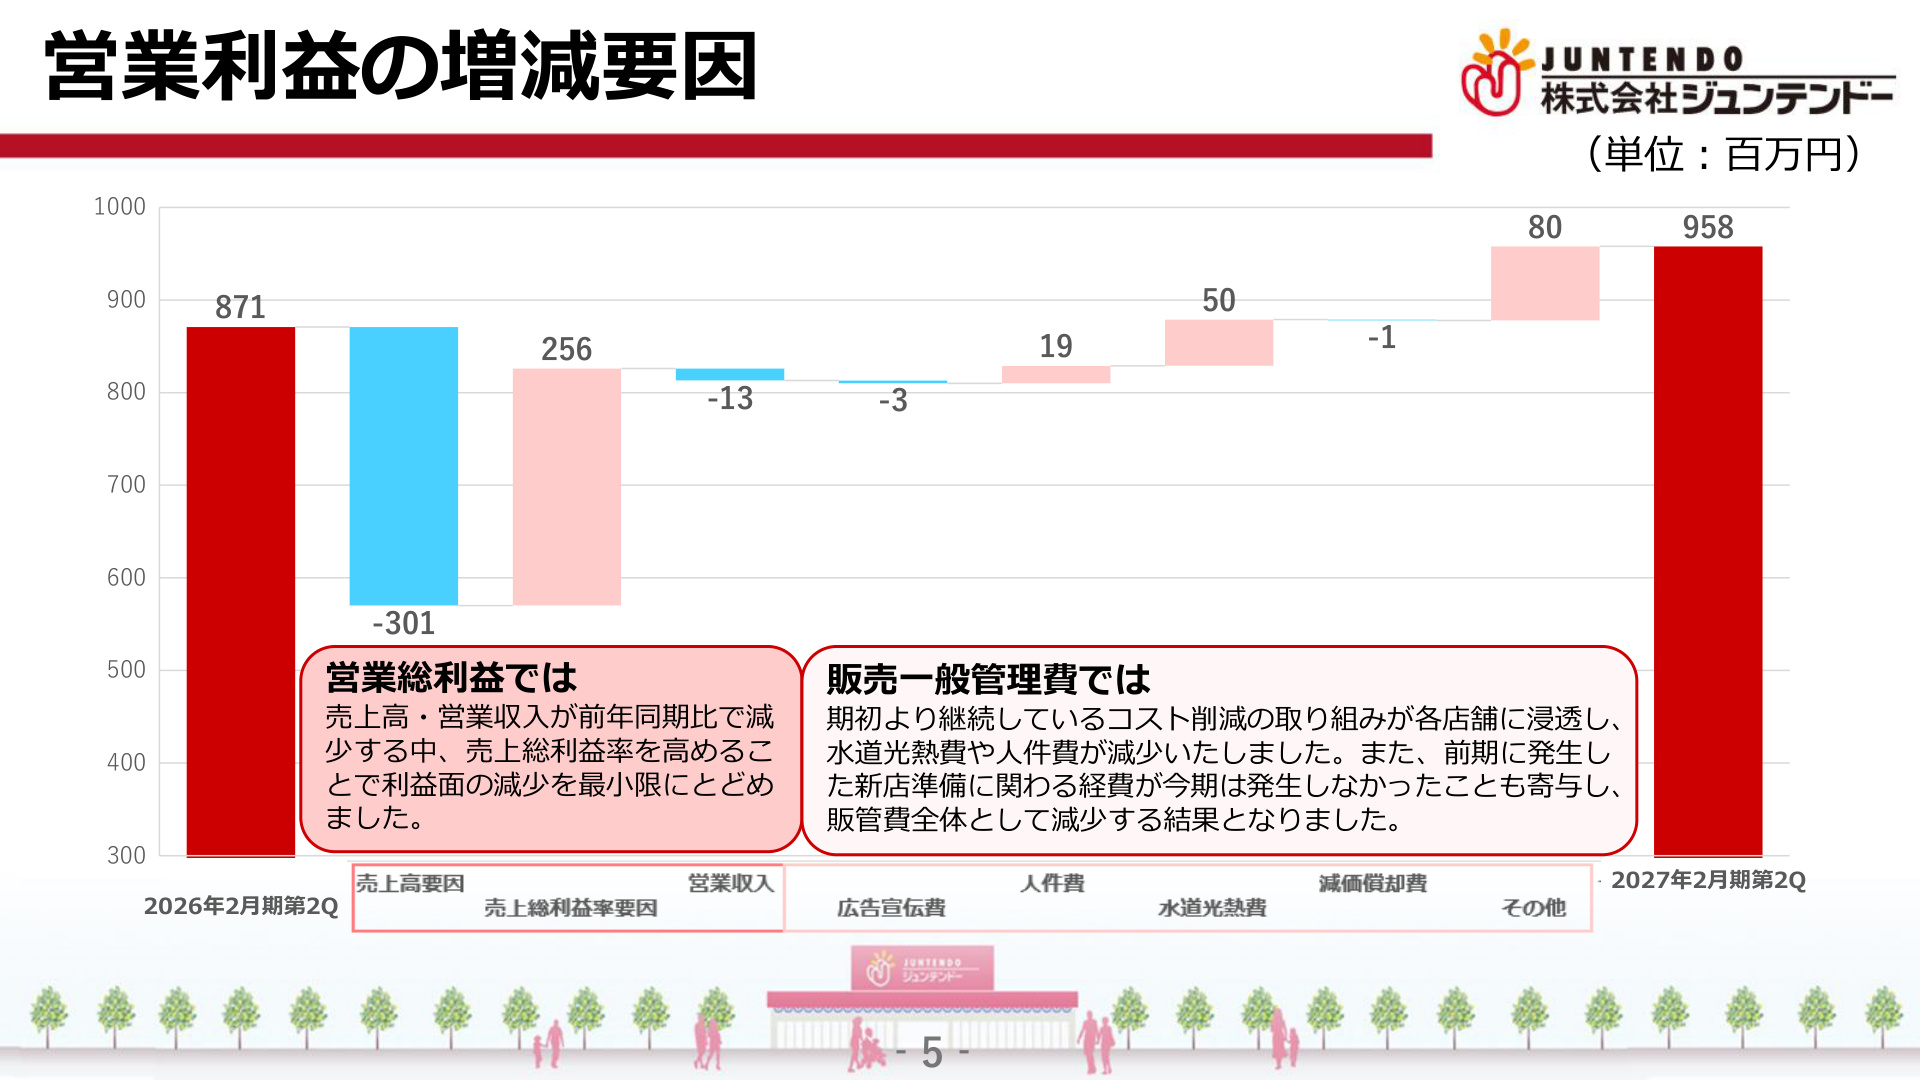
上のウォーターフォールチャート(営業利益の増減要因)は、営業収益減少の影響をどのように跳ね返したのかを端的に示しています。
- 売上総利益率の改善(+256百万円) : 2025年2月期より推進している 値入率改善の取り組み が着実に定着し、売上総利益率は前年同期より 1.12ポイント程度改善 しました。これにより、売上高減少に伴う減益要因(-301百万円)を大幅に相殺しました。
- 販売費及び一般管理費の削減(+145百万円の効果) : 各店舗における省エネや業務効率化の推進により、 水道光熱費が50百万円減少 、人件費が19百万円減少 しました。さらに、前年同期に発生していた新店準備費用が当期は発生しなかったことなどにより、その他経費も80百万円減少しました。
この結果、販管費全体が前年同期の6,639百万円から6,493百万円へと1.45億円圧縮され、営業利益958百万円(前年同期比+86百万円)の達成に結びつきました。
4. 財務状態とキャッシュ・フローの推移
財務体質の健全化と有利子負債の削減が進んでいます。
貸借対照表(B/S)のポイント
- 総資産 : 40,879百万円(前期末比 441百万円減)
- 現金及び預金が594百万円減少(1,258百万円)、有形固定資産が減価償却等により443百万円減少した一方、商品は305百万円増加(13,486百万円)しました。
- 負債合計 : 27,585百万円(前期末比 1,145百万円の大幅減)
- 短期借入金が700百万円減(500百万円)、長期借入金が675百万円減(10,901百万円)となり、 借入金全体で1,460百万円削減 されました。
- 純資産合計 : 13,294百万円(前期末比 703百万円増)
- 中間純利益632百万円の計上などにより資本が拡充しました。
- 自己資本比率 : 前期末の 30.5%から32.5%へと2.0ポイント上昇 しました。
キャッシュ・フロー(C/F)の状況
- 営業活動によるCF : 1,082百万円(税引前中間純利益911百万円や減価償却費589百万円が寄与)
- 投資活動によるCF : -45百万円(固定資産取得による支出を99百万円に抑制)
- 財務活動によるCF : -1,632百万円(借入金の返済を積極的に実行)
獲得した営業キャッシュ・フローを原資として借入金返済を優先し、財務バランスの改善を図る姿勢が明確に表れています。
5. 店舗網と地域密着戦略:JAとの協業拡大
2026年8月末時点の店舗網は、中国地方および近畿地方に展開する 合計115店舗 (総売場面積 248,707㎡、前期末比1店舗減)となっています。内訳は、広島県31店舗、山口県21店舗、島根県18店舗、岡山県12店舗、兵庫県11店舗、鳥取県10店舗、京都府6店舗、和歌山県5店舗、奈良県1店舗です。
同社が農業支援・地域密着の差別化戦略として注力しているのが JA(農業協同組合)との協業 です。
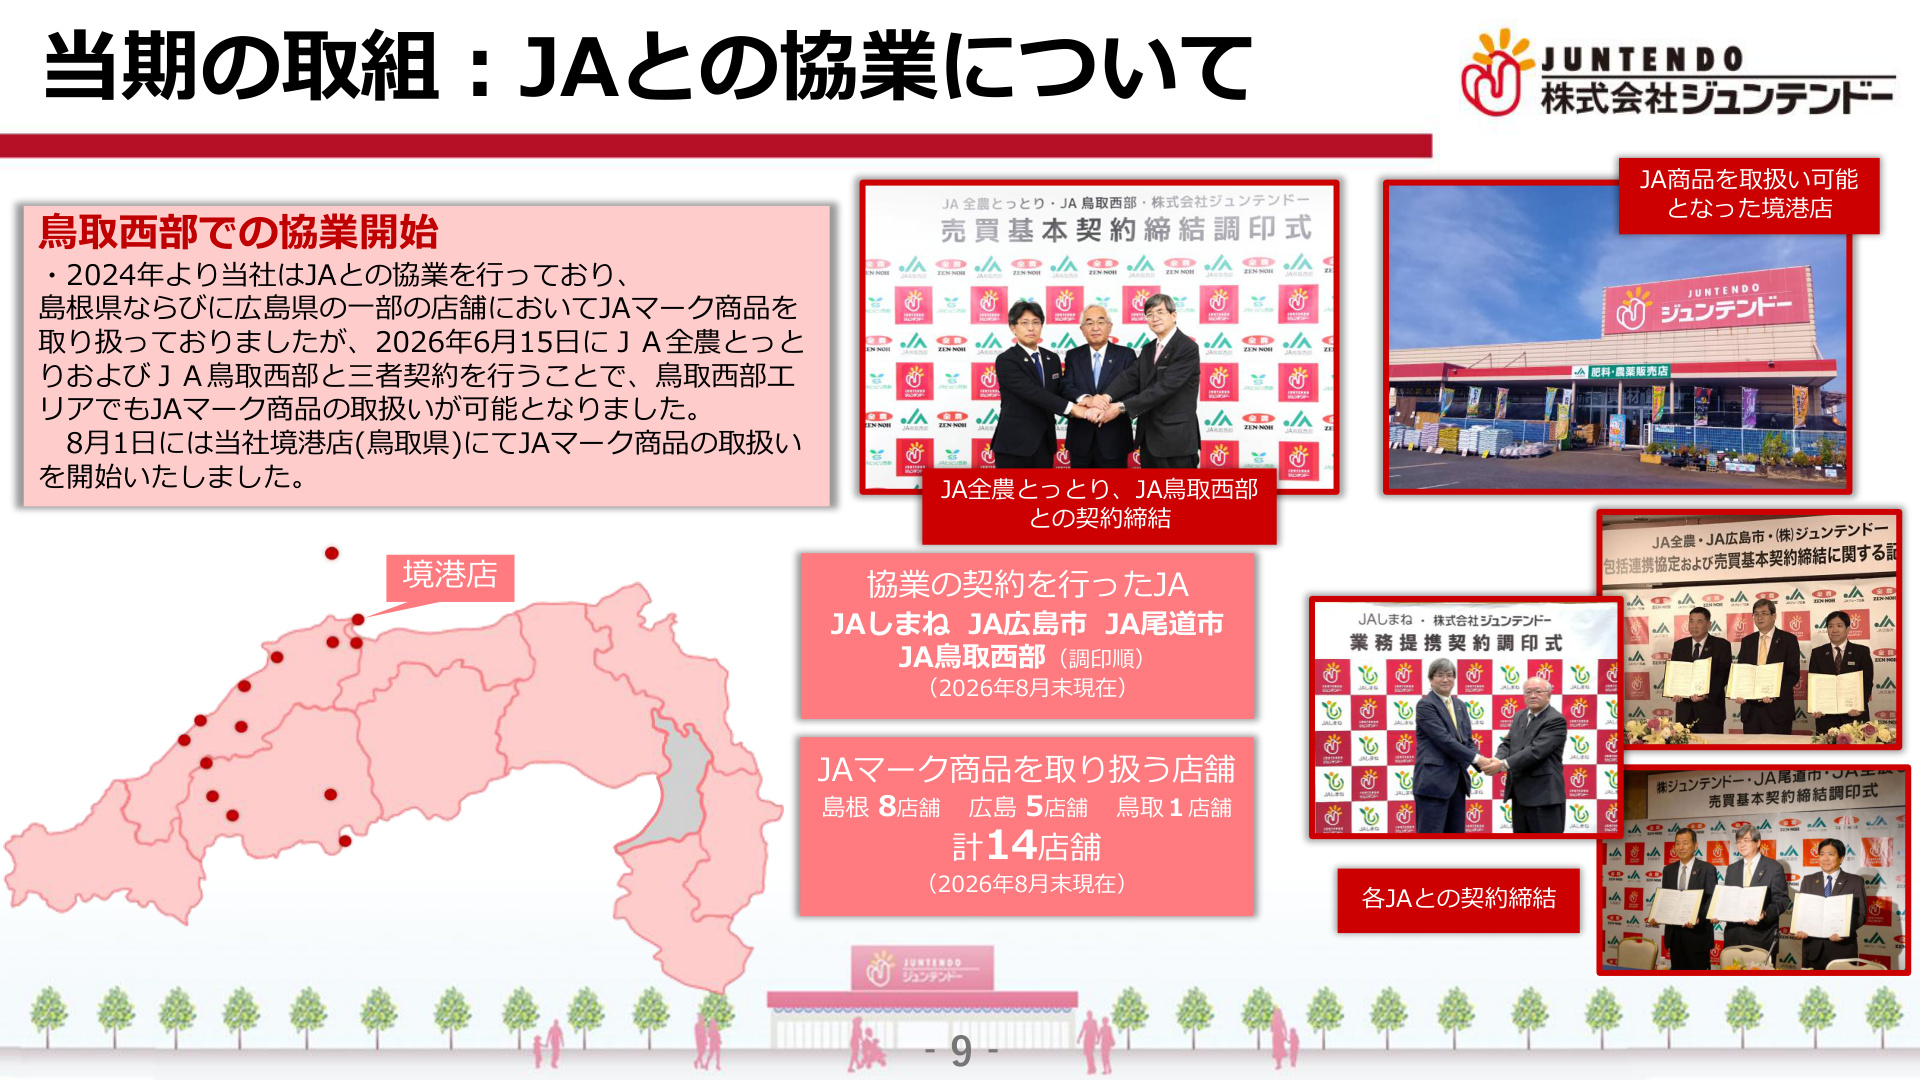
この取り組みは、地域の農業従事者や組合員に対する利便性向上と、ジュンテンドー店舗への集客力強化を目的とした戦略的アライアンスです。
- 協業の経緯と展開 : 2024年より島根県および広島県の一部店舗でJAマーク商品の取扱いを開始。調印順に JAしまね、JA広島市、JA尾道市 と提携を広げてきました。
- 鳥取西部での新規展開 : 2026年6月15日に JA全農とっとり および JA鳥取西部 と三者契約を締結し、8月1日より鳥取県の境港店にてJAマーク商品の取扱いを開始しました。
- 取扱店舗数 : 2026年8月末現在、島根県8店舗、広島県5店舗、鳥取県1店舗の 計14店舗 まで拡大しています。
地域インフラとしての機能を強化し、農業専門分野における顧客基盤を盤石にする取り組みとして位置づけられています。
6. 情報発信・サステナビリティの取り組み
リアル店舗の強みを補強する施策として、SNSや動画メディアを活用した情報発信を強化しています。
- Instagram(ショート動画) : 「園芸チャンネル」「ライフスタイルチャンネル」「DIYチャンネル」の3軸で、商品の実用的な使い方や暮らしに役立つ情報を配信。
- YouTube : 社員による農機具等の修理動画やインタビュー、商品紹介など数分程度の動画コンテンツを継続発信。
またサステナビリティ面では、花王グループとの協同による環境保全活動(売上の一部を島根県緑化推進委員会へ寄付)や、地元小中学生・小学生を対象としたホームセンターの職業体験受け入れなど、地域社会との共生に向けた活動を展開しています。
7. 2027年2月期 通期業績予想
通期の連結業績予想については、期初計画を据え置いています。
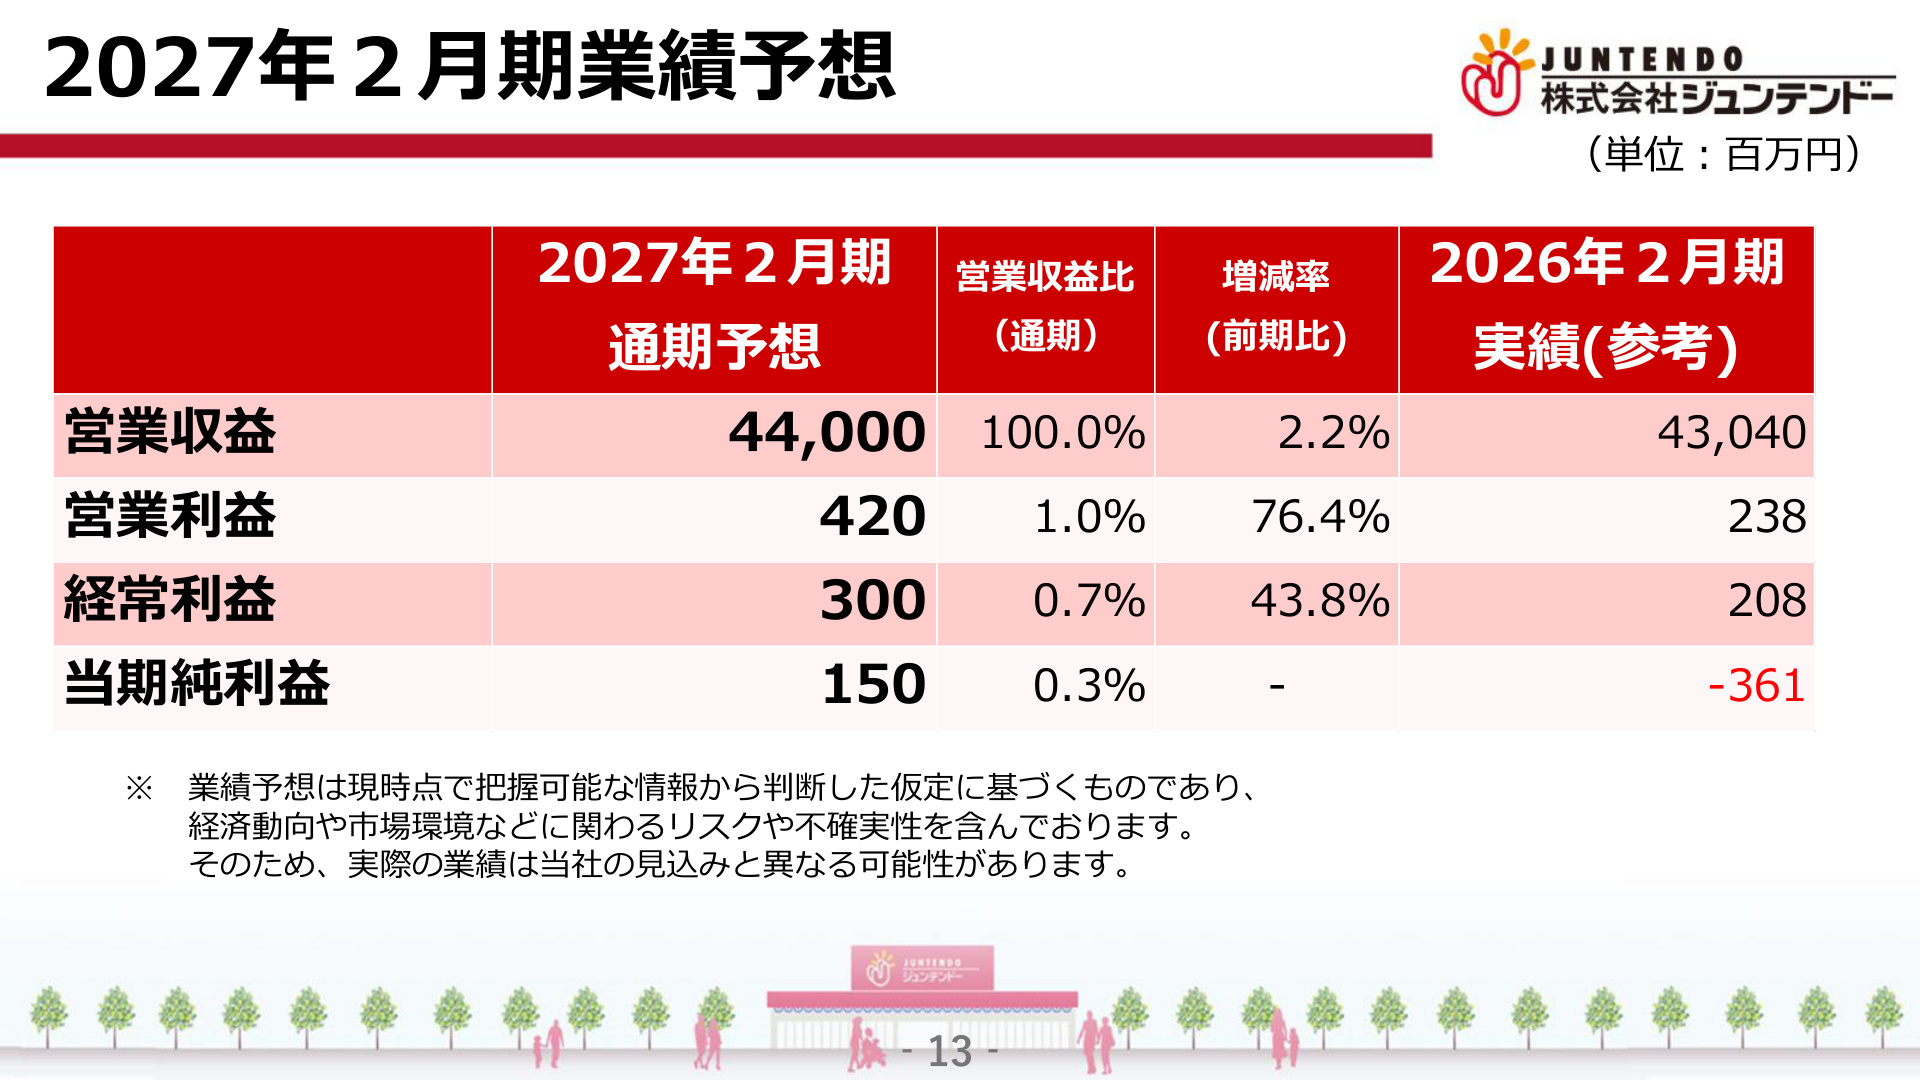
通期の予想数値は以下の通りです。
- 営業収益 : 44,000百万円(前期比 2.2%増)
- 営業利益 : 420百万円(前期比 76.4%増)
- 経常利益 : 300百万円(前期比 43.8%増)
- 当期純利益 : 150百万円(前期実績: -361百万円からの 黒字転換 を見込む)
第2四半期累計期間における各利益の実績(営業利益958百万円、経常利益918百万円、中間純利益632百万円)は、すでに通期計画の数値を上回る進捗となっています。下期における季節要因(暖房資材・除雪用品の需要や冬季の農閑期動向)や物価動向、コストの推移を注視しつつ、通期での増益および最終損益の黒字化達成に向けた取り組みが継続されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。