

リンガーハット 2027年2月期 第2四半期決算:価格改定の定着と経費適正化で営業利益41.6%増、中期計画達成へ向けた進捗と事業戦略
Sentiment Analysis
はじめに
株式会社リンガーハットが公表した 2027年2月期 第2四半期(中間期)決算説明補足資料 に基づき、同社の財務実績、店舗動向、コスト構造改革の進捗、ならびに今後の成長戦略について整理します。
当第2四半期累計期間において、同社は原材料費やエネルギーコストの高止まりといった事業環境に直面しつつも、前期に実施した価格改定の浸透や主力商品の販売好調、適正なコストマネジメントにより、 大幅な営業増益 を達成しました。本レポートでは、資料に示された主要指標および中長期的な経営方針を多角的に解説します。
1. 2027年2月期 第2四半期 業績ハイライト
当第2四半期累計の連結業績は、売上・利益ともに前年同期を上回り、当初の社内計画に対しても上振れて着地しました。
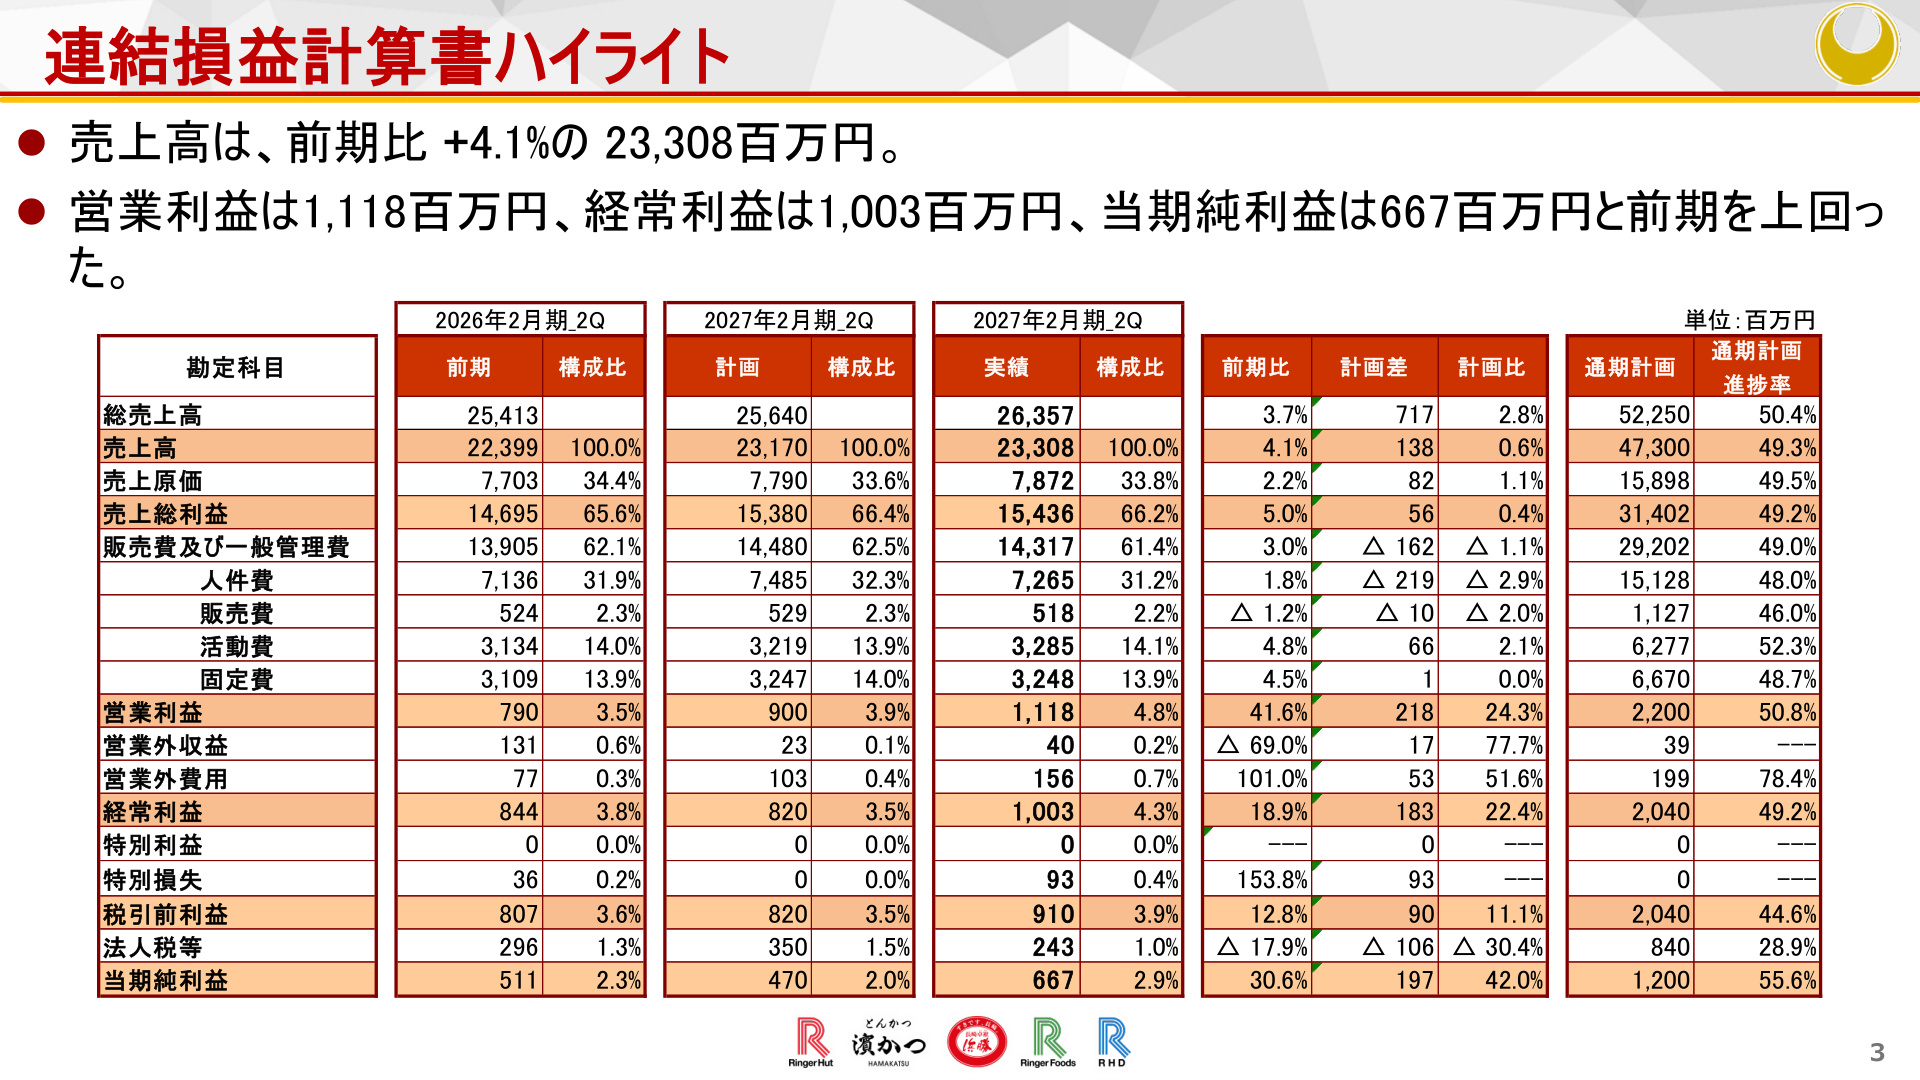
上記スライドの通り、売上高および各段階利益の双方が前年実績・期初計画を超過して推移しています。この実績の主なポイントは以下の通りです。
- 売上高 : 23,308百万円 (前年同期比 +4.1% 、計画比 +138百万円 / +0.6% )
- 営業利益 : 1,118百万円 (前年同期比 +41.6% 、計画比 +218百万円 / +24.3% )
- 経常利益 : 1,003百万円 (前年同期比 +18.9% 、計画比 +183百万円 / +22.4% )
- 中間純利益 : 667百万円 (前年同期比 +30.6% 、計画比 +197百万円 / +42.0% )
通期計画(営業利益2,200百万円)に対する進捗率は、売上高が 49.3% 、営業利益が 50.8% 、当期純利益が 55.6% に達しており、中間期時点で過半を達成する順調な進捗を見せています。
2. 売上動向と既存店KPIの分析
グループ全体の店舗売上高は、フランチャイズ(FC)店を含めて前年同期比 +3.6% (24,753百万円)となりました。この増収を牽引したのは主力の 既存店売上高の拡大(+920百万円、前期比+3.9%) です。
主力業態別の既存店動向(第2四半期累計)
- リンガーハット(ちゃんぽん事業) : 売上高 前年同期比 +4.5%
- 客数: +0.4%
- 客単価: +4.1%
- 濵かつ(とんかつ事業) : 売上高 前年同期比 +0.9%
- 客数: △0.2%
- 客単価: +1.2%
2026年2月に実施された商品価格改定により、客単価の上昇が継続しています。一般的な価格改定局面では客離れ(客数減)が懸念されますが、リンガーハット業態では季節商品・戦略商品の投入や販促企画の実行により、 客数を前年並み以上(+0.4%)に維持 しながら単価を引き上げることに成功しています。一方の「濵かつ」では、前年同期に実施した夏得袋販売の反動影響などから8月の客数が落ち込んだものの、累計では単価増によりプラス成長を確保しています。
3. コスト構造と利益改善のメカニズム
営業利益が前年同期の790百万円から1,118百万円へと大きく伸長(+328百万円)した背景には、増収効果に加え、原価率および販管費率の双方が抑制されたことがあります。
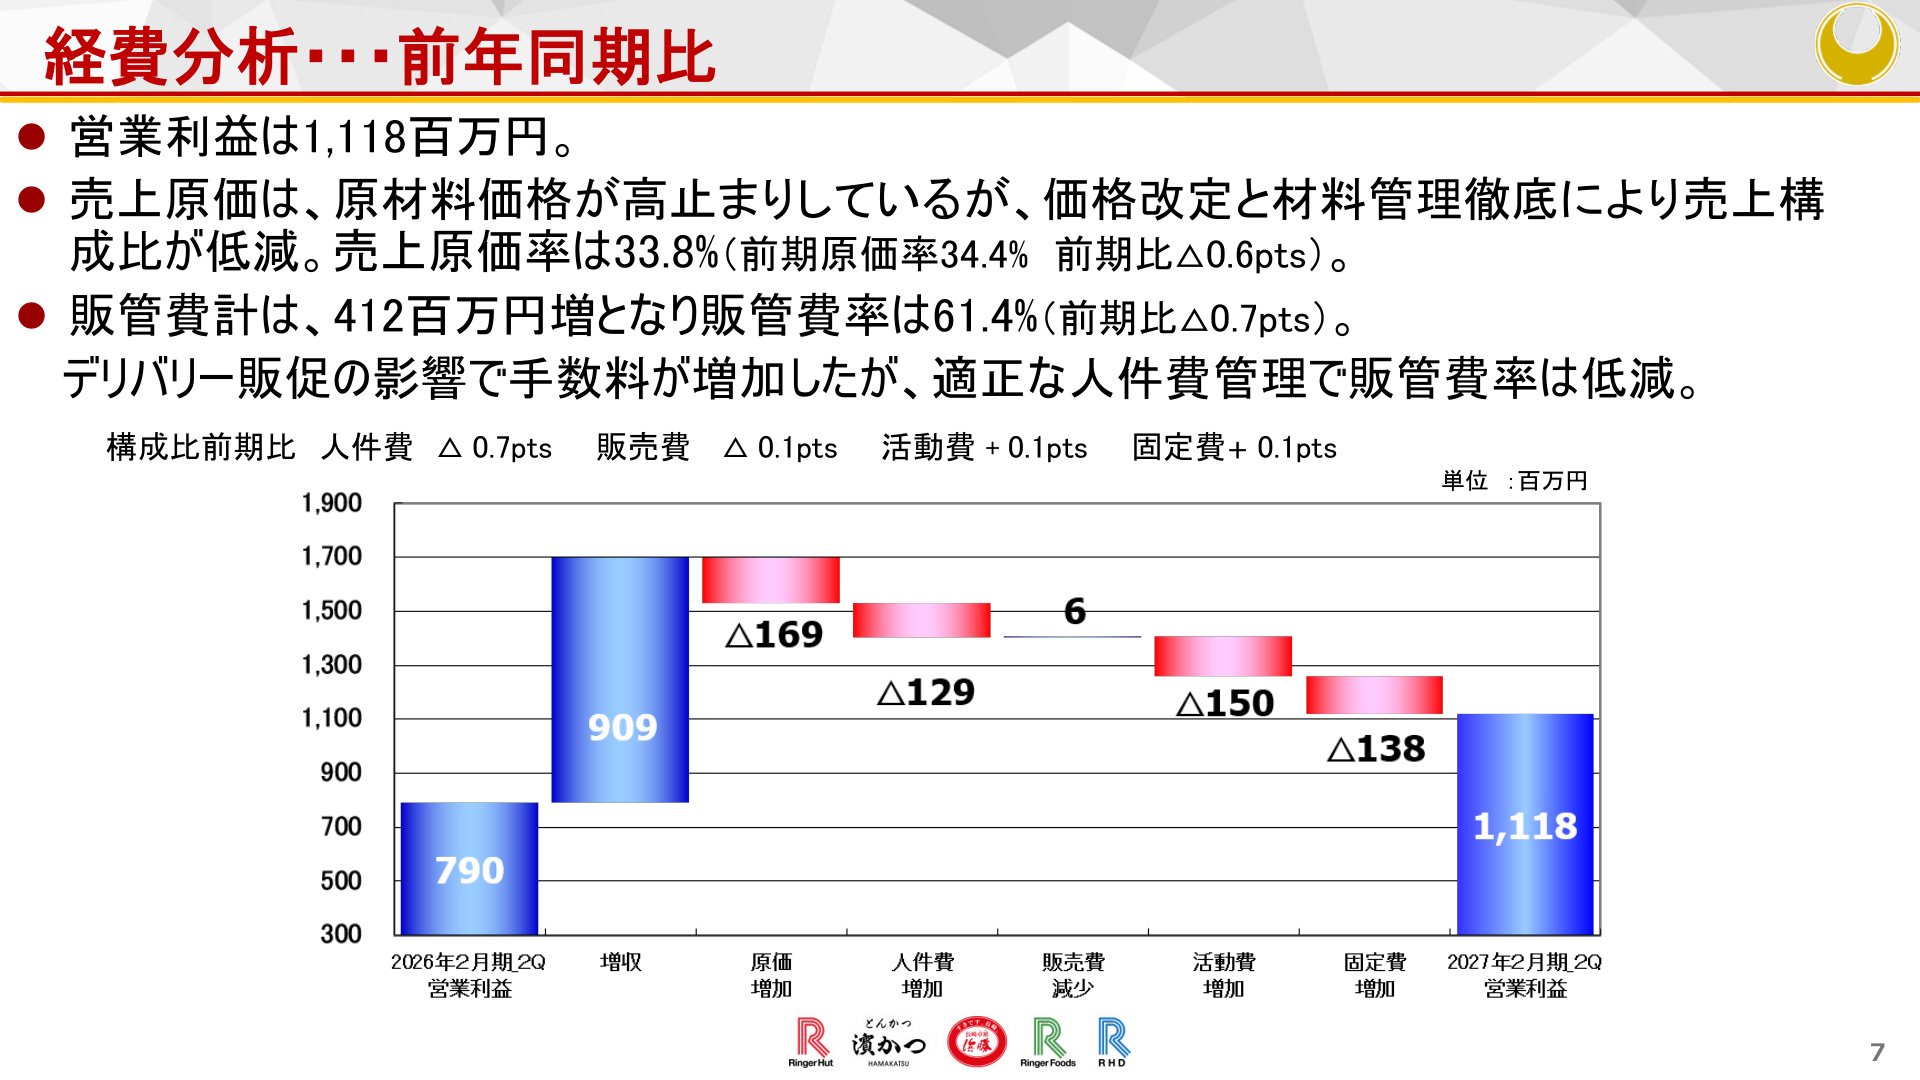
上記のスライドは、営業利益の変動要因を視覚的に分解したものです。この分析が示す重要な構造的変化は次の3点に集約されます。
- 売上総利益率の改善 : 原材料価格が高止まりする環境下にあったものの、価格改定の効果と店舗での材料管理徹底が進んだ結果、 売上原価率は33.8%と前年同期(34.4%)から0.6ポイント低減 しました。
- 人件費管理の徹底 : デリバリー販促に伴う手数料増や活動費の増加(+150百万円)が生じた一方、適正な人員配置と店舗オペレーション管理により、 人件費率は前年同期比で0.7ポイント低減(31.2%) しました。この結果、販管費全体の比率も 61.4%(前年同期比△0.7ポイント) へと改善しています。
- 増収によるレバレッジ効果 : 既存店を中心とする増収効果(+909百万円)が各種コスト増(原価増169百万円、人件費増129百万円、活動費増150百万円、固定費増138百万円)を十分に吸収し、最終的な営業利益拡大へと結びついています。
4. セグメント別実績と財務状況
事業セグメント別の状況を見ると、ちゃんぽん事業・とんかつ事業の双方が増収増益を記録しました。
- ちゃんぽん事業(リンガーハット) :
- 売上高: 19,093百万円 (前年同期比 +827百万円)
- 営業利益: 940百万円 (前年同期比 +346百万円 )
- 営業利益率: 4.9% (前年同期3.3%から+1.7ポイント上昇)
- とんかつ事業(濵かつ・卓袱浜勝) :
- 売上高: 4,088百万円 (前年同期比 +48百万円)
- 営業利益: 169百万円 (前年同期比 +9百万円 )
- 営業利益率: 4.1% (前年同期4.0%から+0.2ポイント上昇)
主力であるちゃんぽん事業が利益率を大きく回復させたことが、グループ全体の業績向上を支える柱となっています。
キャッシュ・フローと貸借対照表
キャッシュ・フロー面では、価格改定の効果や利益増を反映し、 営業キャッシュ・フローが1,574百万円(前年同期比+447百万円) と力強く拡大しました。新規出店等の設備投資(1,025百万円)に伴い投資キャッシュ・フローは△1,137百万円となりましたが、 フリー・キャッシュ・フローは437百万円(前年同期比+269百万円) のプラスを確保しています。 貸借対照表上は、現金及び預金が3,255百万円へと増加し、 自己資本比率は48.6% (前期末比△0.3ポイント)と健全な水準を維持しています。
5. 通期計画と株主還元
同社は、原材料費や光熱費の高騰など外部環境の不確実性を鑑み、2027年2月期の 通期連結業績予想を据え置き としています。
- 売上高 : 47,300百万円 (前期比 +4.9% )
- 営業利益 : 2,200百万円 (前期比 +55.1% )
- 経常利益 : 2,040百万円 (前期比 +27.6% )
- 当期純利益 : 1,200百万円 (前期比 △30.5% )
当期純利益の前期比減少は、前期に発生した一過性要因等の反動によるものです。本業の収益力を示す営業利益は前期比55.1%増と高水準な成長を見込んでいます。
また、株主還元については、中間業績の好調を反映して 中間配当を当初予想の6円から1円増額し、1株当たり7円 と決定しました。期末配当予想の7円と合わせ、 年間配当予想は14円 (前期実績は13円)となり、実質増配の計画となっています。
6. 中期経営計画と成長戦略の展望
持続的な成長に向けて、同社は中長期的な経営目標と具体的な施策を定めています。
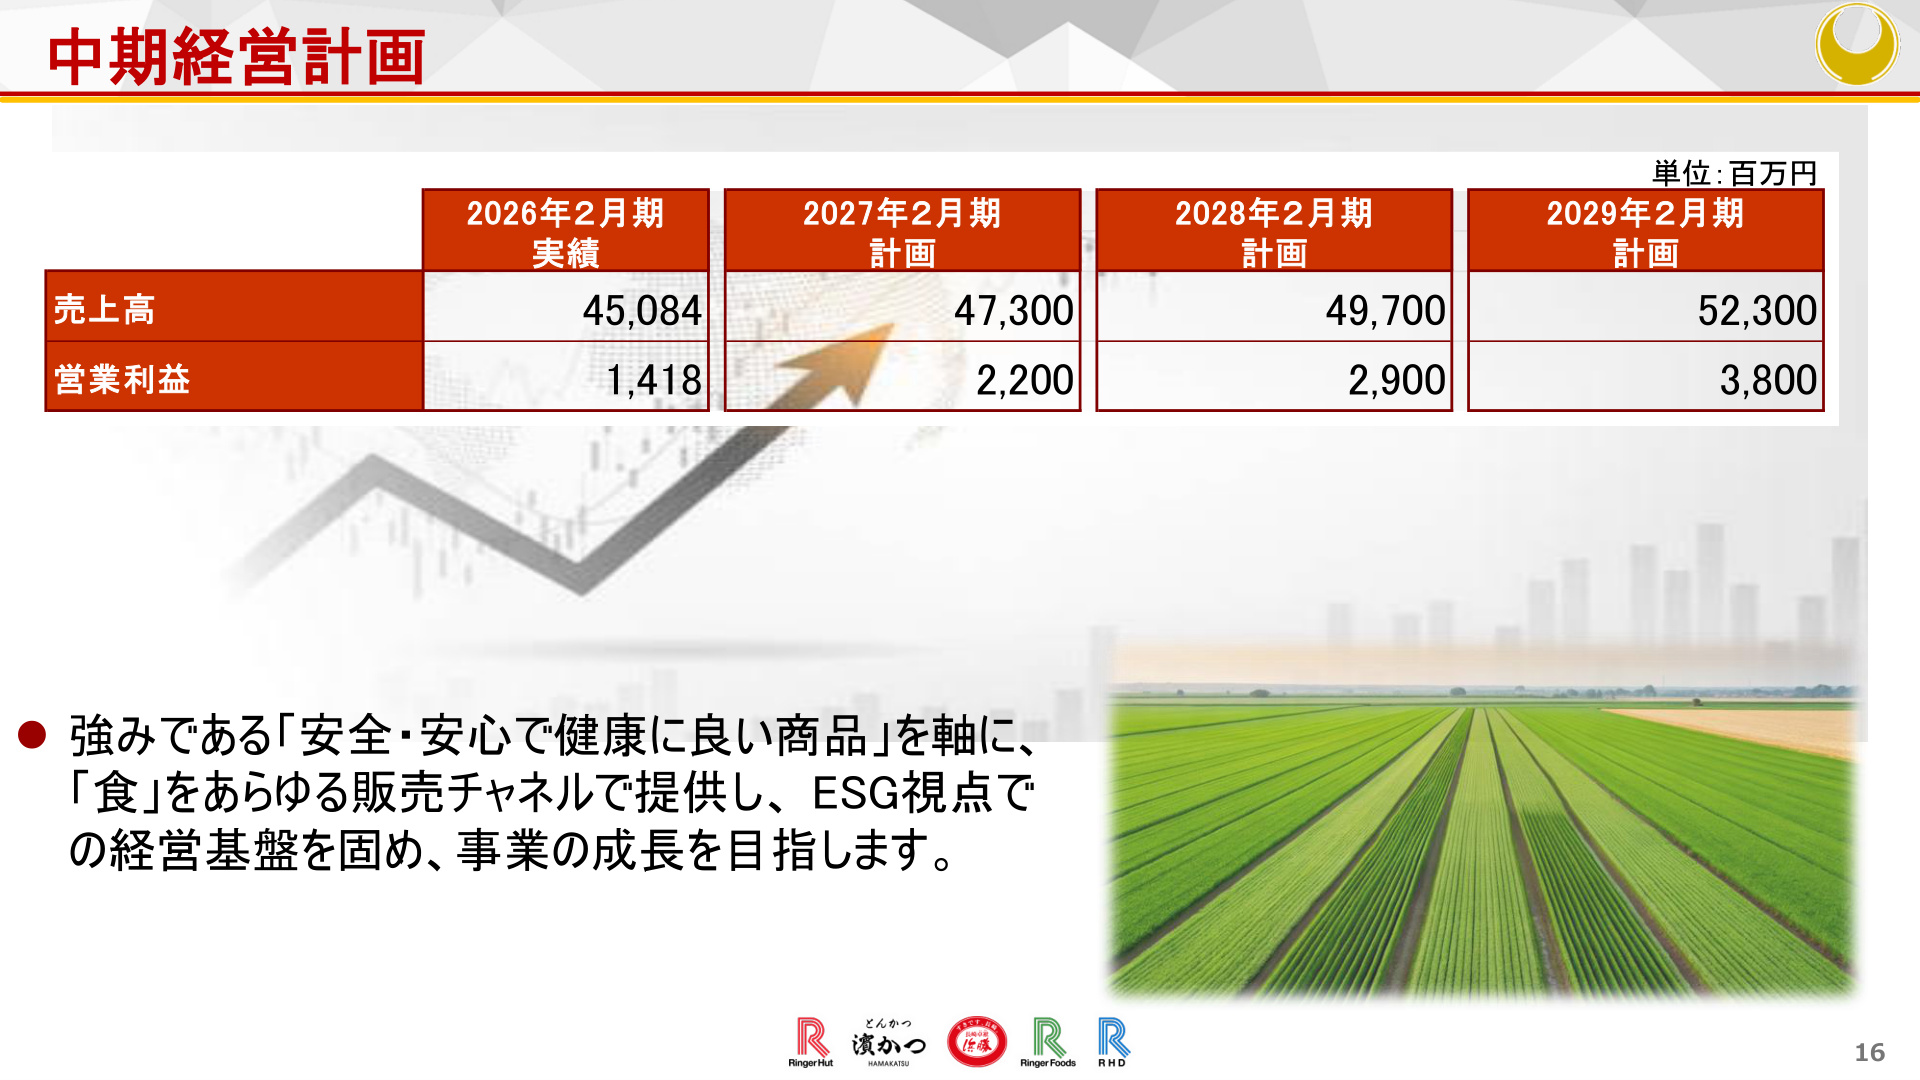
上記スライドの通り、中期経営計画では2029年2月期に向けて売上高・利益の拡大路線を描いています。
- 2026年2月期(実績) : 売上高 45,084百万円 / 営業利益 1,418百万円
- 2027年2月期(計画) : 売上高 47,300百万円 / 営業利益 2,200百万円
- 2028年2月期(計画) : 売上高 49,700百万円 / 営業利益 2,900百万円
- 2029年2月期(計画) : 売上高 52,300百万円 / 営業利益 3,800百万円
この数値目標を達成するため、同社は資料内で以下の 6つの具体的施策 を掲げています。
- 店舗フォーマットの確立 : 商品開発強化、とんかつ業態の関東再進出および惣菜業態の強化、既存店改装の推進
- 外販事業の強化 : 店舗の味を再現する商品の品質向上、ラインナップ拡大、生産体制強化
- グローバルマーケットへの展開 : 海外店舗の出店拡大(当期は通期で5店舗出店計画)、人財・資本の重点投資
- 業務効率化・人財強化 : 店舗オペレーションや管理事務の効率化、採用・人財育成の推進
- 調達・生産・配送体制の強化 : 国産野菜の安定調達、内製化率向上による原価低減、効率的配送網の構築
- サステナビリティ推進 : 食育活動や地球環境負荷低減、ダイバーシティの推進
当期の出店計画としては、上半期に国内7店舗・海外3店舗の計10店舗を出店済みであり、下半期にも10店舗(国内8、海外2)を出店し、 通期計20店舗の出店 を計画しています。特にショッピングセンター内フードコートを中心としたスクラップ&ビルドを進めつつ、店舗網の純増フェーズへの移行を図っています。
まとめ
2027年2月期 第2四半期のリンガーハットは、価格改定の効果が客単価の上昇として発現しつつ、客数維持および原価・人件費の適正管理によって 営業利益率の明確な回復(3.5%→4.8%) を示しました。今後は、通期営業利益2,200百万円の達成に向けた下期の動向とともに、中期経営計画に掲げる関東再進出や外販・海外展開などの構造改革が業績拡大を後押しできるかが注視されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。