

イリソ電子工業 2025年度決算と2026年度見通し:ガバナンス抜本改革と売上過去最高更新の狭間で進む構造転換
Sentiment Analysis
イリソ電子工業株式会社(証券コード:6908)は、2026年10月9日に 2025年度通期決算説明資料 を開示しました。今回の開示は、海外子会社における不適切事案および品質管理・会計処理問題を受けた第三者委員会の調査報告、これに伴う再発防止策と経営刷新の発表、さらに2025年度実績および2026年度通期業績予想が包括された極めて重要な内容となっています。
本レポートでは、公表された資料に基づき、ガバナンス体制の刷新、2025年度の業績要因、市場別の販売動向、ならびに2026年度の成長戦略と利益見通しについて詳細にまとめます。
1. 第三者委員会による調査結果と根本原因
同社は海外子会社における不適切な金銭交付の疑い(弁護士費用の一部が裁判官へ供与された可能性、税関職員等への現金支払い)を受け、2026年4月に第三者委員会を設置しました。調査の過程で 「財務報告・会計処理(決算遅延、売上の前倒し計上)」 および 「品質管理・品質保証(4M変更未承認、試験データ流用・改ざん、抜取検査不実施)」 に関する事案も判明し、約5か月にわたる調査が行われました。
根本原因として、以下の組織的課題が挙げられています。
- 売上・納期がコンプライアンスや安全・品質より優先される企業風土
- 上位者への依存や忖度による、物を言いにくい風土
- コンプライアンス意識および教育の不足
- 事業拡大に伴う人員・設備・スキル等のリソース不足
- 牽制機能が十分に働かないガバナンス・監査機能の脆弱性
2. 再発防止策と経営責任の明確化
同社は信頼回復に向け、一過性の是正にとどまらない抜本改革に着手しています。「コンプライアンス、安全、品質」を行動基準の最上位に明文化し、不都合な事実を迅速に共有する 「Bad News First」 の文化浸透を図るとしています。また、リソース不足の部門への人員増強、検査設備の補強、ガバナンス推進部の新設を実施します。
経営責任の明確化として、 代表取締役社長の交代 および 名誉会長職の廃止 が決定されたほか、役員報酬の自主返上(代表取締役社長が役員報酬の30%を6か月間、その他取締役が10%を3か月間返上)が発表されました。
3. 2025年度 連結業績概要:売上高は過去最高を更新
2025年度の業績は、売上高が 619億6,100万円(前年比9.9%増) となり、期初予想の580億円を上回って 通期での過去最高売上高を更新 しました。一方で、営業利益は 54億3,600万円(前年比0.2%減) 、当期純利益は第三者委員会関連費用約13億円を特別損失に計上したことなどにより 25億5,300万円(前年比1.6%増) となりました。
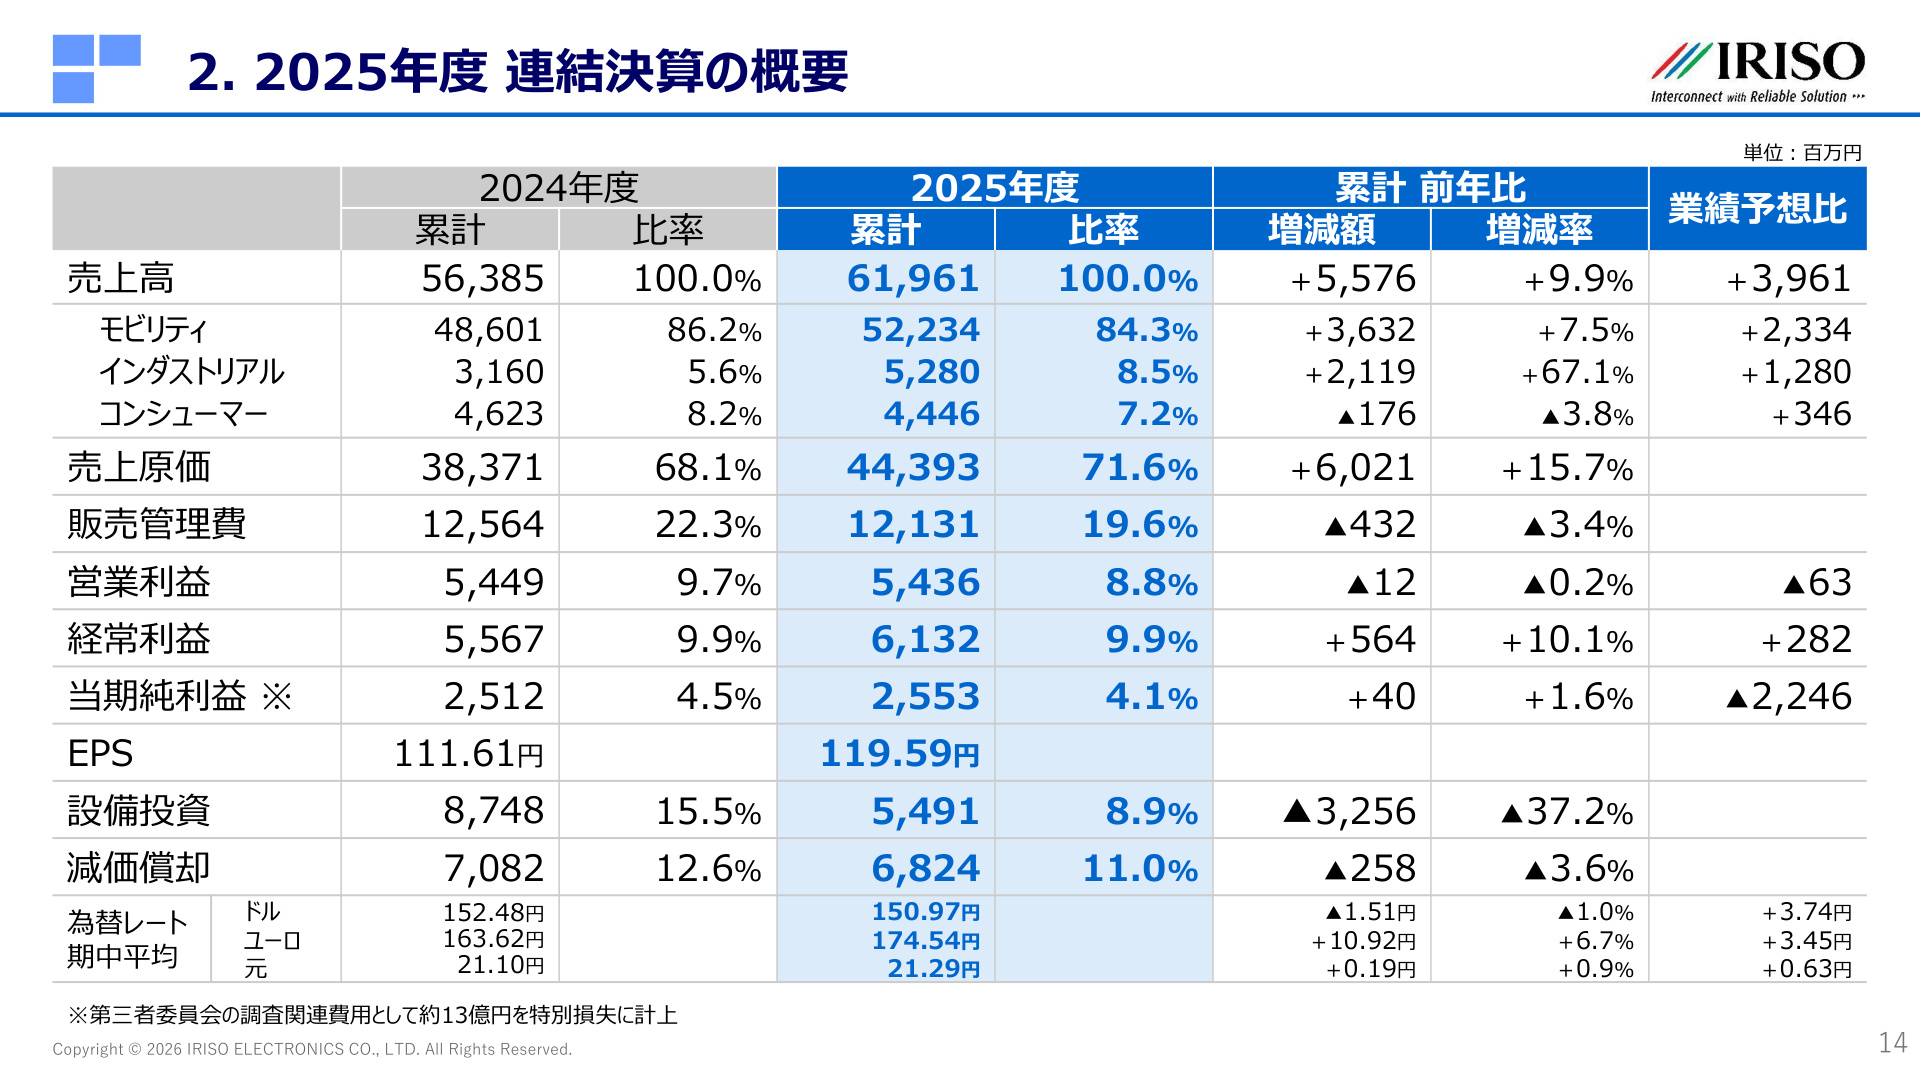
上記のスライドは、2025年度の連結業績および事業別内訳を総括したものです。売上高はモビリティ市場およびインダストリアル市場の拡大によって好調に推移した一方、売上原価率は 71.6%(前年比3.5ポイント上昇) となり、利益率に影響を及ぼしている構造が読み取れます。
4. 2025年度の営業利益増減要因分析
営業利益が前年比でほぼ横ばい(1,200万円減)となった要因は以下の通りです。
- マイナス要因 :
- 原材料費の増加(▲22億円) :特に金単価が前年比+53%上昇したことが影響。
- 経費の増加(▲18億円) :秋田新工場の稼働開始に伴う立ち上げコスト等。
- 人件費(▲5億円) および 減価償却費(▲5億円) の増加。
- プラス要因 :
- 売上増減による利益押し上げ(+24億円) 。
- 原価低減および構造改革効果(+25億8,700万円) 。
原材料高や新工場関連の先行投資負担があったものの、積極的な原価低減活動とトップラインの伸長により、前年並みの営業利益水準を確保しました。
5. 市場別売上動向(2025年度)
市場別の実績推移は以下の通りです。
- モビリティ市場(売上高:522億3,400万円、前年比7.5%増) : 売上構成比の84.3%を占める主力分野です。インフォテインメント分野(225億500万円、+6.0%)では液晶パネルやIVI用、ECU向け高速伝送対応可動BtoBコネクタが堅調でした。パワートレイン分野(145億4,600万円、+12.9%)では中国市場での需要が堅調に推移し、BMS用コネクタやインバーター用耐振動コネクタ「Z-Move™」の販売が増加しました。
- インダストリアル市場(売上高:52億8,000万円、前年比67.1%増) : エネルギーマネジメント機器向けの需要急増に加え、日本顧客のFA関連機器向けが一部回復し、大幅な増収を達成しました。
- コンシューマー市場(売上高:44億4,600万円、前年比3.8%減) : ゲーム機向けを中心とした需要減少により、前年比で減収となりました。
6. 2026年度 業績予想:増収もコンプライアンス・品質正常化投資により減益見通し
2026年度の通期連結業績予想において、売上高は 670億円(前年比8.1%増) と2期連続での過去最高更新を見込む一方、営業利益は 35億円(前年比35.6%減) 、当期純利益は 16億円(前年比37.3%減) と大幅な減益が計画されています。
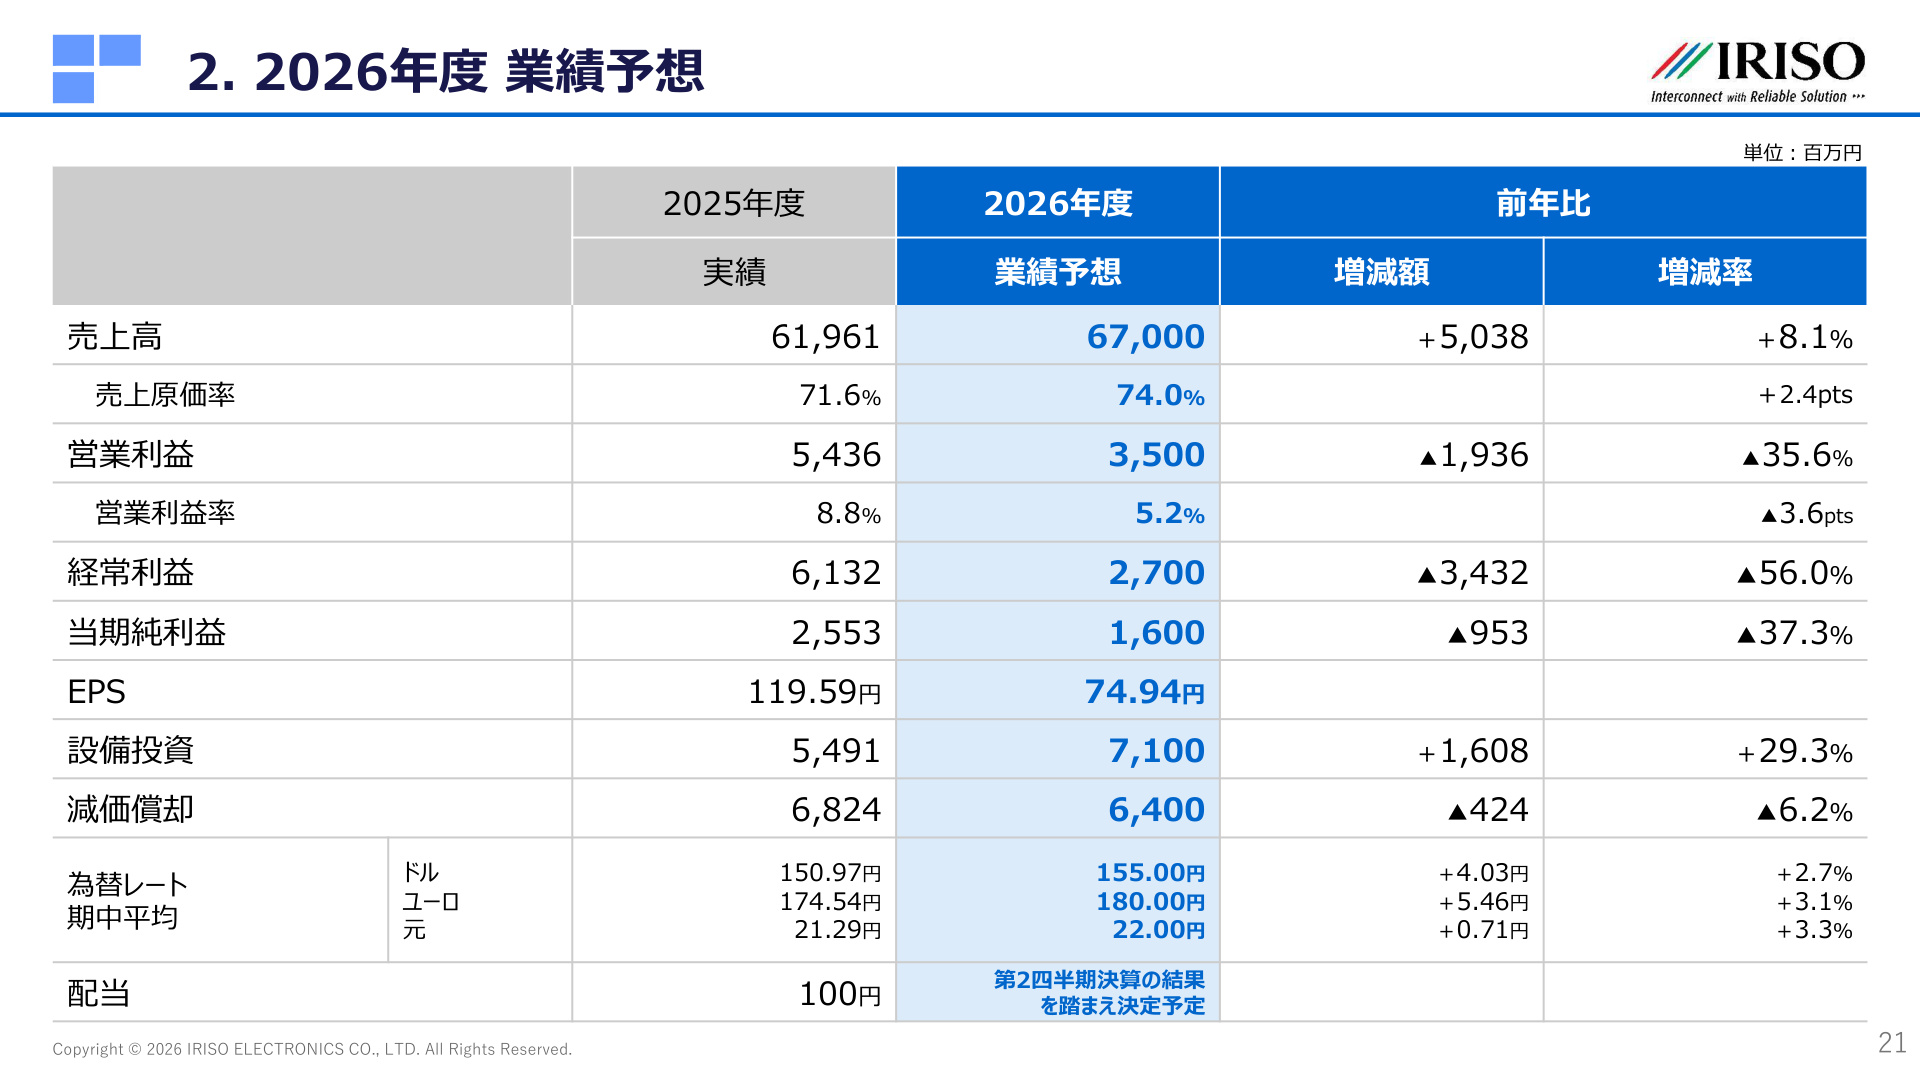
この計画値は、2026年度を 「コンプライアンス、安全、品質面を正常化するための投資優先期間」 と位置付けていることを示しています。トップラインは成長を維持するものの、利益面では一時的な構造改革コストとリスク要因を織り込んだ計画となっています。
7. 2026年度 営業利益の減少要因
2026年度における営業利益の主な増減要因(前年差▲19億3,600万円)の内訳は以下の通りです。
- 原材料費の更なる上昇(▲25億円) :金単価+23%、銅単価+33%を想定。
- 経費の増加(▲10億5,000万円) および 人件費の増加(▲5億5,000万円) :再発防止策の実施、ガバナンス体制構築、品質試験設備の補強等に伴う費用増。
- 売上増加効果(+12億円) および 原価低減等(+9億6,400万円) によるカバー。
トップラインの成長と原価低減活動を進めるものの、高水準な金属市況とガバナンス正常化に向けた費用先行を織り込み、営業利益率は 5.2%(前年比3.6ポイント低下) を想定しています。なお、配当予想については第2四半期決算の結果を踏まえて決定する予定とされています。
8. 2026年度の重点施策と新領域開拓
中長期的な企業価値回復と事業成長に向け、2026年度下期以降の重点施策が明確化されています。
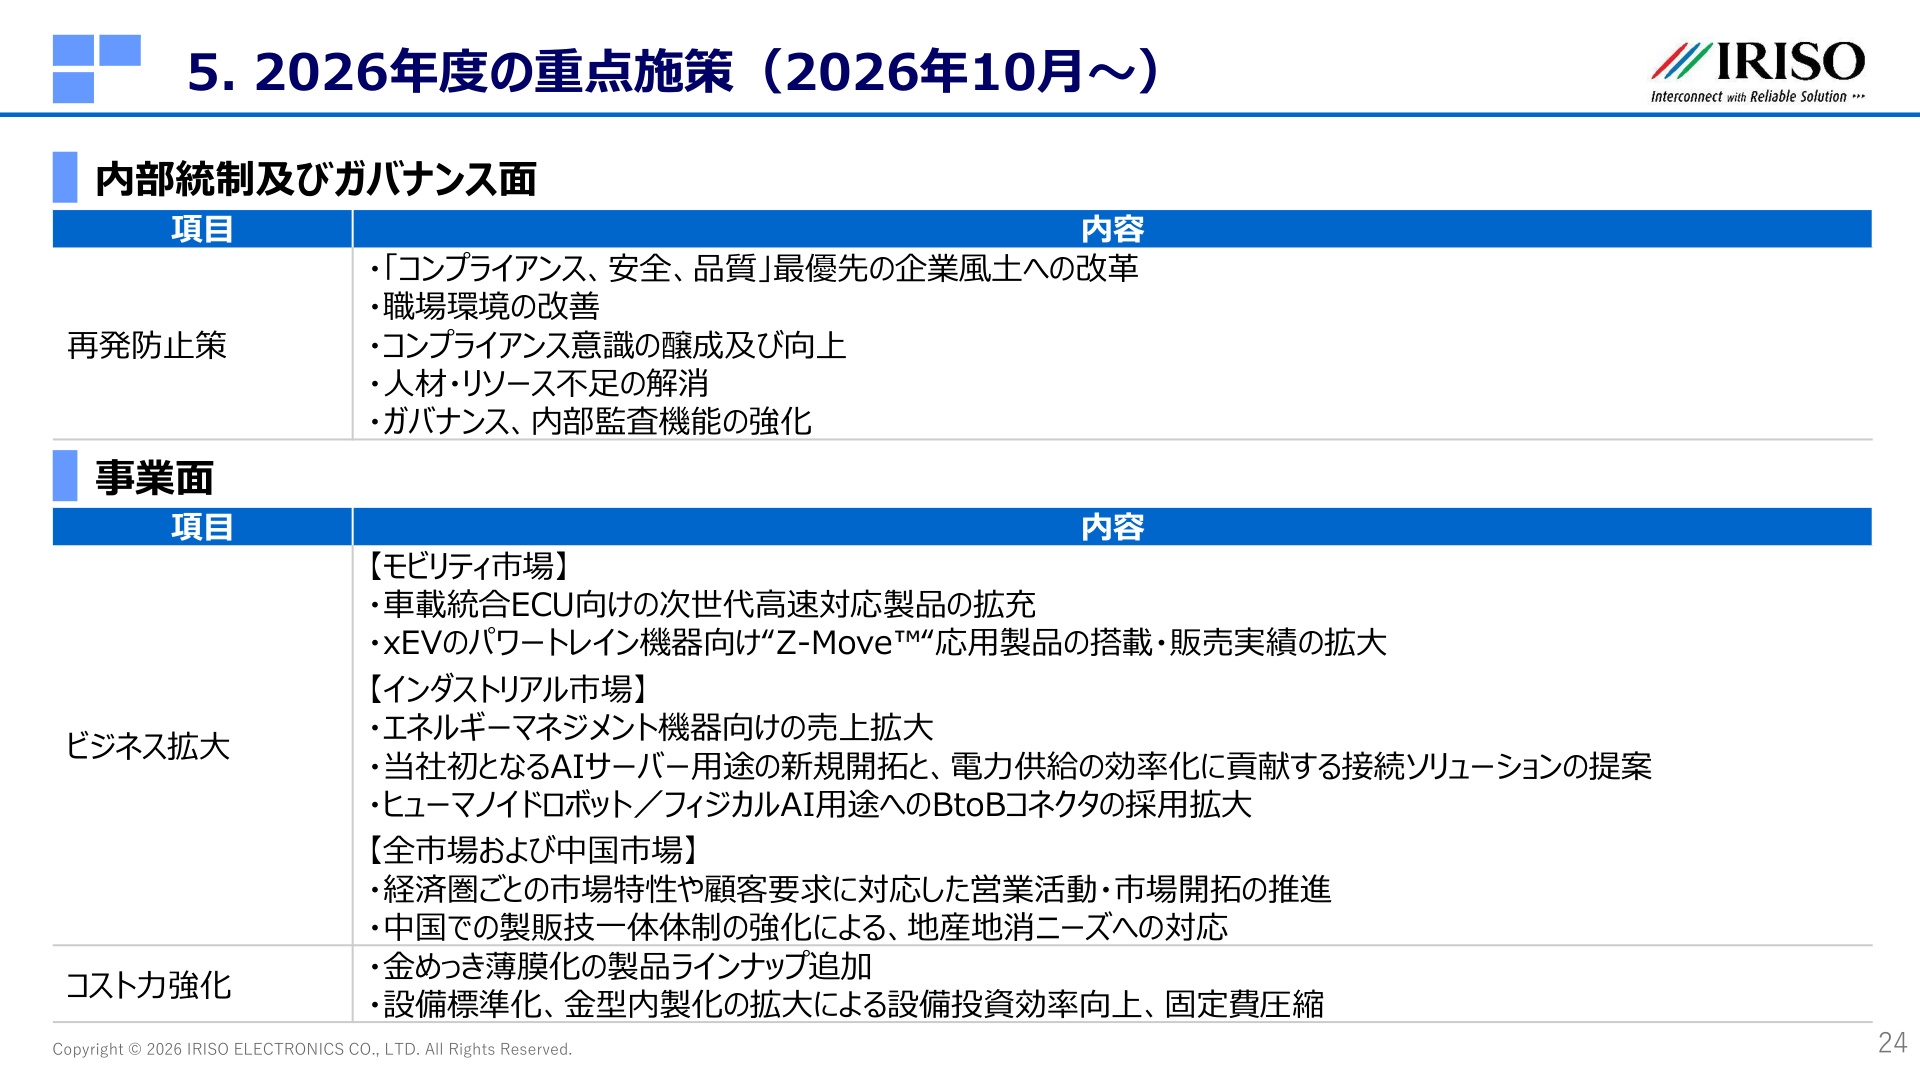
本スライドは、内部統制改革の完遂と次世代市場での成長戦略が両輪として示されている点で重要です。事業面における具体的な注力施策は以下の通りです。
- モビリティ市場の深化 :車載統合ECU向けの次世代高速対応製品の拡充、およびxEVパワートレイン機器向け耐振動コネクタ「Z-Move™」の採用拡大。
- インダストリアル市場の拡大 :好調なエネルギーマネジメント機器向けに加え、 同社初となるAIサーバー用途への新規開拓 を実施し、電力供給効率化ソリューションを提案。さらに ヒューマノイドロボット/フィジカルAI用途へのBtoBコネクタ採用拡大 を推進。
- グローバル体制とコスト力強化 :中国市場における「製販技一体体制」の強化による地産地消ニーズへの対応、金めっき薄膜化製品のラインナップ追加、設備の標準化・金型内製化拡大による投資効率の向上。
まとめ
イリソ電子工業の2025年度決算は、車載およびエネルギーマネジメント機器向けの需要を取り込んで過去最高売上高を達成した一方、ガバナンスおよび品質保証に関わる事案への対応という大きな転換点を迎えました。2026年度は再発防止策と組織改革に経営リソースを集中させ、利益面では一時的な減益を見込みながらも、AIサーバーやロボットといった先端領域への展開を推進していく方針です。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。