

エヌ・ピー・シー 2026年8月期決算&新中期経営計画の全貌:期ずれ反動増からペロブスカイト・リサイクル事業による飛躍シナリオを徹底解剖
Sentiment Analysis
エグゼクティブ・サマリー
エヌ・ピー・シー(証券コード:6255)の2026年8月期決算は、売上高が期初予想および前期を下回ったものの、徹底した原価低減努力によって営業利益は期初予想を上回る着地となりました。売上高の未達は需要消失ではなく、国内大型案件や主要顧客である米ファースト・ソーラー(First Solar)社向け案件における 「検収時期の期ずれ」 が主因です。その結果、翌期へ繰り越される 受注残高は74億2,100万円(前期比10.4%増) へと積み上がっています。
同社は今回の決算発表に合わせて、2027年8月期から2031年8月期までの 新中期経営計画 を公表しました。最大のテーマは、従来課題であった「特定顧客依存に伴う業績の大きな変動」を克服し、持続的な成長基盤を確立することです。 ペロブスカイト太陽電池製造装置 の量産化対応、法制度化が迫る 太陽光パネルリサイクル装置 の水平展開、そして半導体・電子部品市場を取り込む FA(ファクトリーオートメーション)装置の急拡大 という3本柱により、2031年8月期には売上高155億5,000万円、営業利益32億9,500万円(過去最高益更新)を目指すロードマップが提示されました。
1. 2026年8月期 決算実績の分析
業績ハイライトと損益計算書の構造
2026年8月期の連結業績は以下の通りとなりました。
- 売上高 : 5,811百万円(前期比37.3%減、期初予想比27.5%減)
- 売上総利益 : 2,025百万円(前期比34.7%減、期初予想比3.7%増)
- 営業利益 : 846百万円(前期比55.9%減、期初予想比11.3%増)
- 経常利益 : 880百万円(前期比54.2%減、期初予想比14.9%増)
- 特別損失 : 177百万円(持分投資先Gosan社の非上場株式評価損)
- 親会社株主に帰属する当期純利益 : 481百万円(前期比63.7%減、期初予想比9.4%減)
売上高未達の背景:需要消失ではなく「期ずれ」
売上高が期初予想の80億1,400万円から58億1,100万円へと下振れた背景には、明確な3つの要因があります。
- 国内向け大型案件の遅延 : スケジュール遅れにより 約12億円 の検収が2027年8月期へ期ずれ。
- First Solar社案件の実施後ろ倒し : 大規模な設備移設作業と並行して進めていた改造案件の実施時期が後ろ倒しに。
- リサイクル装置の受注・納入遅延 : 補助金申請スケジュールの関係等から国内案件の受注が後ろ倒しとなり、来期売上へ移行。
いずれも案件そのものの失注ではなく、物理的な作業進行や検収タイミングのズレであるため、事業の基盤を揺るがすものではないと説明されています。
利益率の大幅な改善(粗利率34.8%)
売上高が下振れた一方で、営業利益が期初予想を11.3%上回った理由は 売上総利益率の劇的な改善 にあります。期初予想の売上総利益率24.4%に対し、実績は 34.8%(10.4ポイント改善) を記録しました。その要因は以下の2点です。
- 製品ミックスの良化 : 移設・改造など採算性の高い案件の比率が高まったこと。
- 徹底した原価低減 : 製造原価の約7割を占める「材料費」に対し、加工品のグローバル調達拡大、共通部品(制御機器・検査システム等)の一括発注によるスケールメリット活用、設計見直しを実行。
特別損失として計上された177百万円は、ペロブスカイト前工程技術で資本提携したベンチャー企業Gosan社の株式評価損ですが、NPC側では同社との協業を通じて既に投資額を上回る受注を獲得しており、事業展開上の実害は限定的とみられます。
2. 受注環境とバランスシートの健全性
受注残高は74億円超へ積み上がり
2026年8月期の 受注高は6,509百万円(前期比17.8%減) にとどまったものの、期ずれ案件が蓄積されたことで、期末の 受注残高は7,421百万円(前期比10.4%増) へと増加しました。
- 太陽電池製造装置 : First Solar向け移設・改造、ペロブスカイト開発装置、前工程向けインクジェット塗布装置、国内向け衛星用太陽電池製造装置
- 太陽光パネルリサイクル装置 : 約5億円の受注残(フレーム・J-Box分離装置、ガラス分離装置、EVAスクレーパー、割れガラス分離装置など計15台)
- FA装置 : 国内大手電子部品メーカー向け大型案件のリピート受注など
財務基盤と自己株式取得
総資産は前年末比9億7,000万円増の138億8,100万円となりました。国内大型案件の仕入れ先行に伴い現預金は35億9,700万円に減少した一方、売掛債権や仕掛品が増加しています。負債面では前受金が15億6,000万円へと増加し、将来の売上計上に向けた手元キャッシュフローは確保されています。また、資本効率向上策として 約5億円(発行済株式総数の約3.2%)の自己株式取得 を実施しました。
3. 新中期経営計画の骨子:変動性の克服と高成長への転換
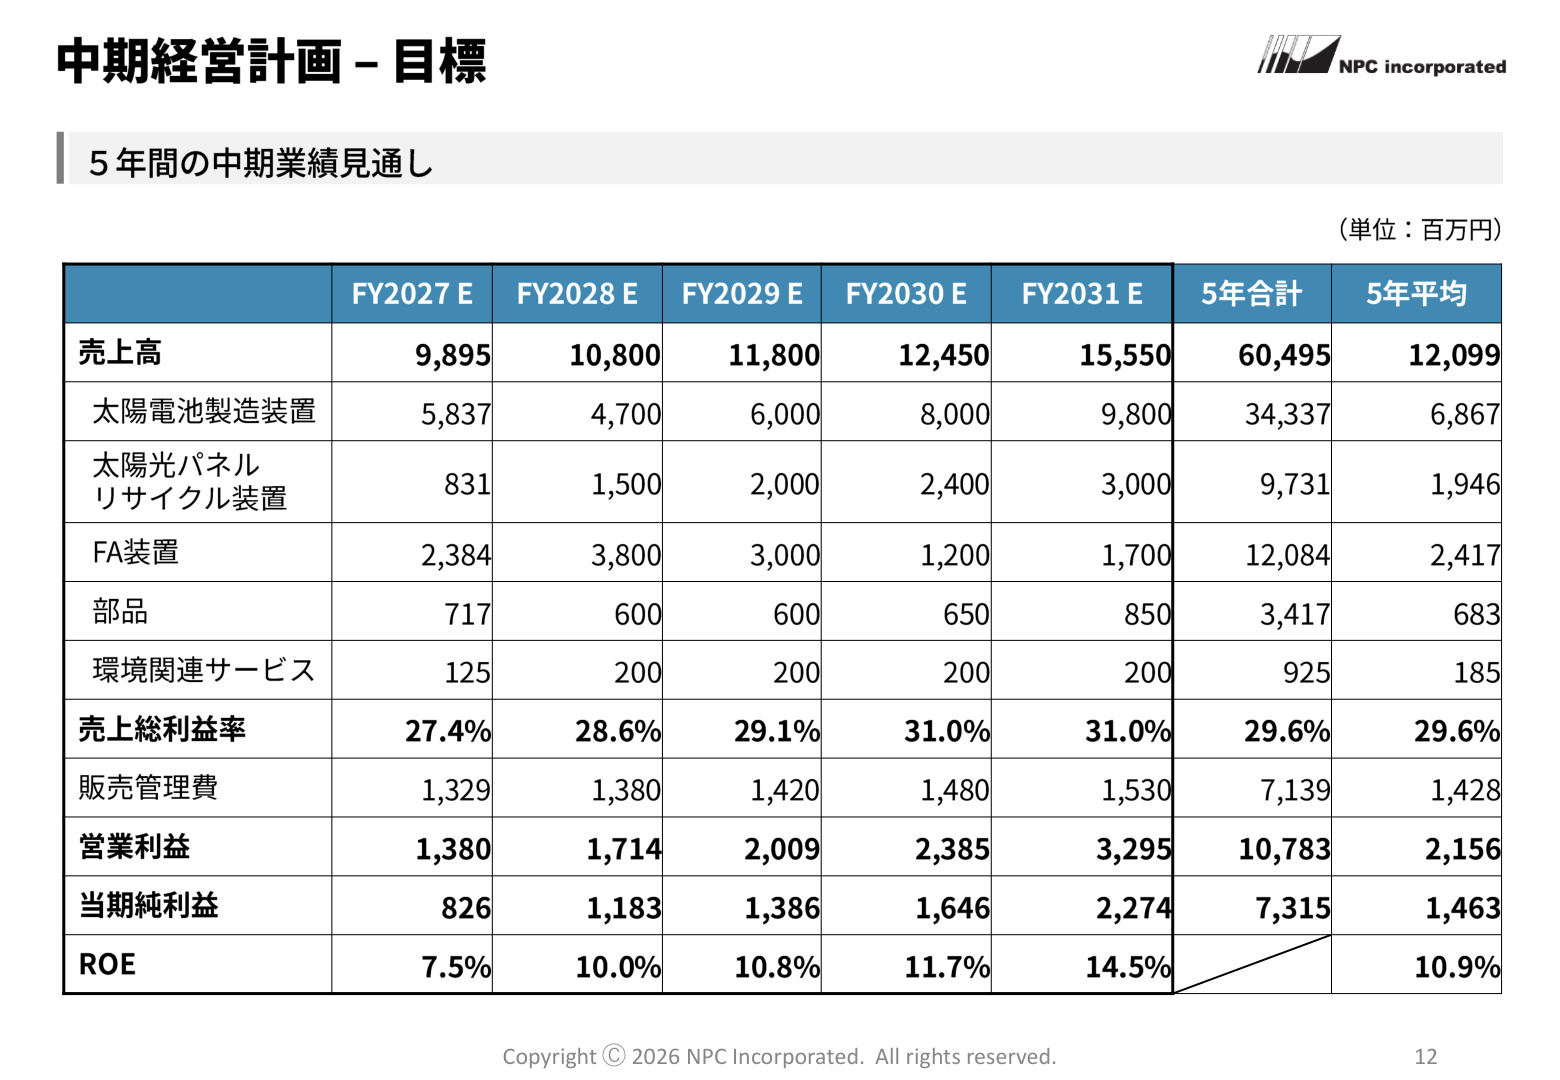
同社が公表した新中期経営計画の全体像を示すのが、以下の業績見通しデータです。
なぜこのスライドが重要なのか
上記のスライドは、今後5年間にわたる事業ポートフォリオの変革と利益拡大のロードマップを定量的かつ具体的に示しています。従来のNPCは、特定の大手顧客(First Solar社)の設備投資サイクルに業績が強く左右される構造でした。この計画では、太陽電池製造装置の持続成長に加え、 太陽光パネルリサイクル装置(FY2027の8.3億円からFY2031に30億円へ) 、FA装置(同23.8億円からピーク時38億円へ) が拡大することで、全体の売上高が155億円超へと成長し、 営業利益32.9億円、ROE14.5% という過去最高水準を目指す道筋が明示されています。
設定された5大経営KPI
新中計達成に向けて設定された重要指標は以下の通りです。
- 年平均売上高成長率 : 10%以上(見込み値は 12.0% )
- First Solar社以外の売上高比率 : 60%以上 (見込み値は 70〜75% )
- 売上総利益率 : 30%程度を維持 (5年間平均見込み29.6%)
- 投資額 : 5年間で 約40億円
- 株主還元方針 : 配当性向25%(下限:DOE 2%)
これまで業績変動の主因であった特定顧客への依存度を引き下げ、多様な成長エンジンを構築する意思が明確に打ち出されています。
4. 成長を牽引する3大事業領域の深掘り
① ペロブスカイト太陽電池製造装置の爆発的成長
脱炭素化の切り札とされる次世代型「ペロブスカイト太陽電池」において、NPCは独自のポジションを築きつつあります。
なぜこのスライドが重要なのか
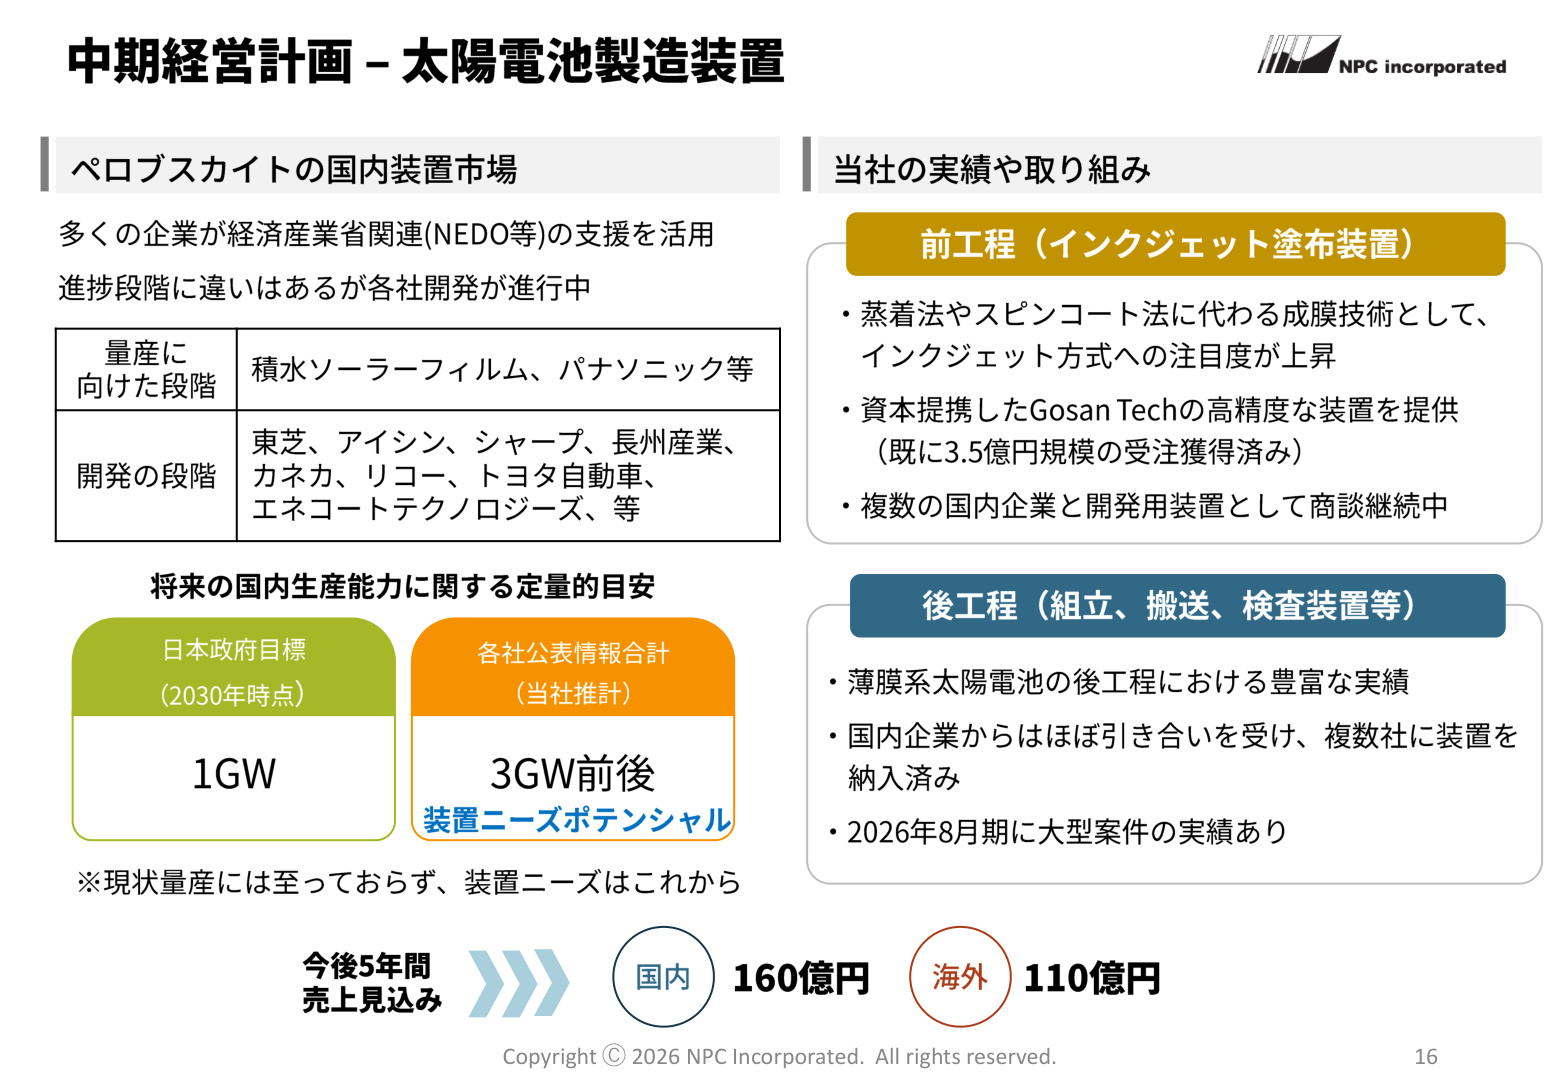
このスライドは、日本政府が2030年導入目標(1GW)を掲げ、国内企業が合計3GW前後の生産能力を目指す中で、同社が獲得を見込む市場規模を具体的に示しています。同社は今後5年間で 国内160億円、海外110億円、合計270億円規模の売上を見込んでいます 。
特に注目されるのは、従来の強みであった後工程(組立・搬送・検査等)にとどまらず、資本提携先の韓国Gosan Techとの協業により、 前工程の「インクジェット塗布装置」へ参入した点 です。これにより、積水ソーラーフィルムやパナソニックなど量産化を目指す国内有力プレイヤーへのアプローチを強化し、装置のフルラインナップ化を進めています。また、欧米衛星メーカー向けに宇宙用太陽電池を供給する国内顧客からのリピート受注も獲得しており、ハイエンド領域での強みを発揮しています。
② 太陽光パネルリサイクル装置:法制化による「不可避の需要」
大量廃棄時代を迎える太陽光パネルのリサイクル市場において、同社は確固たる先行優位を確立しています。
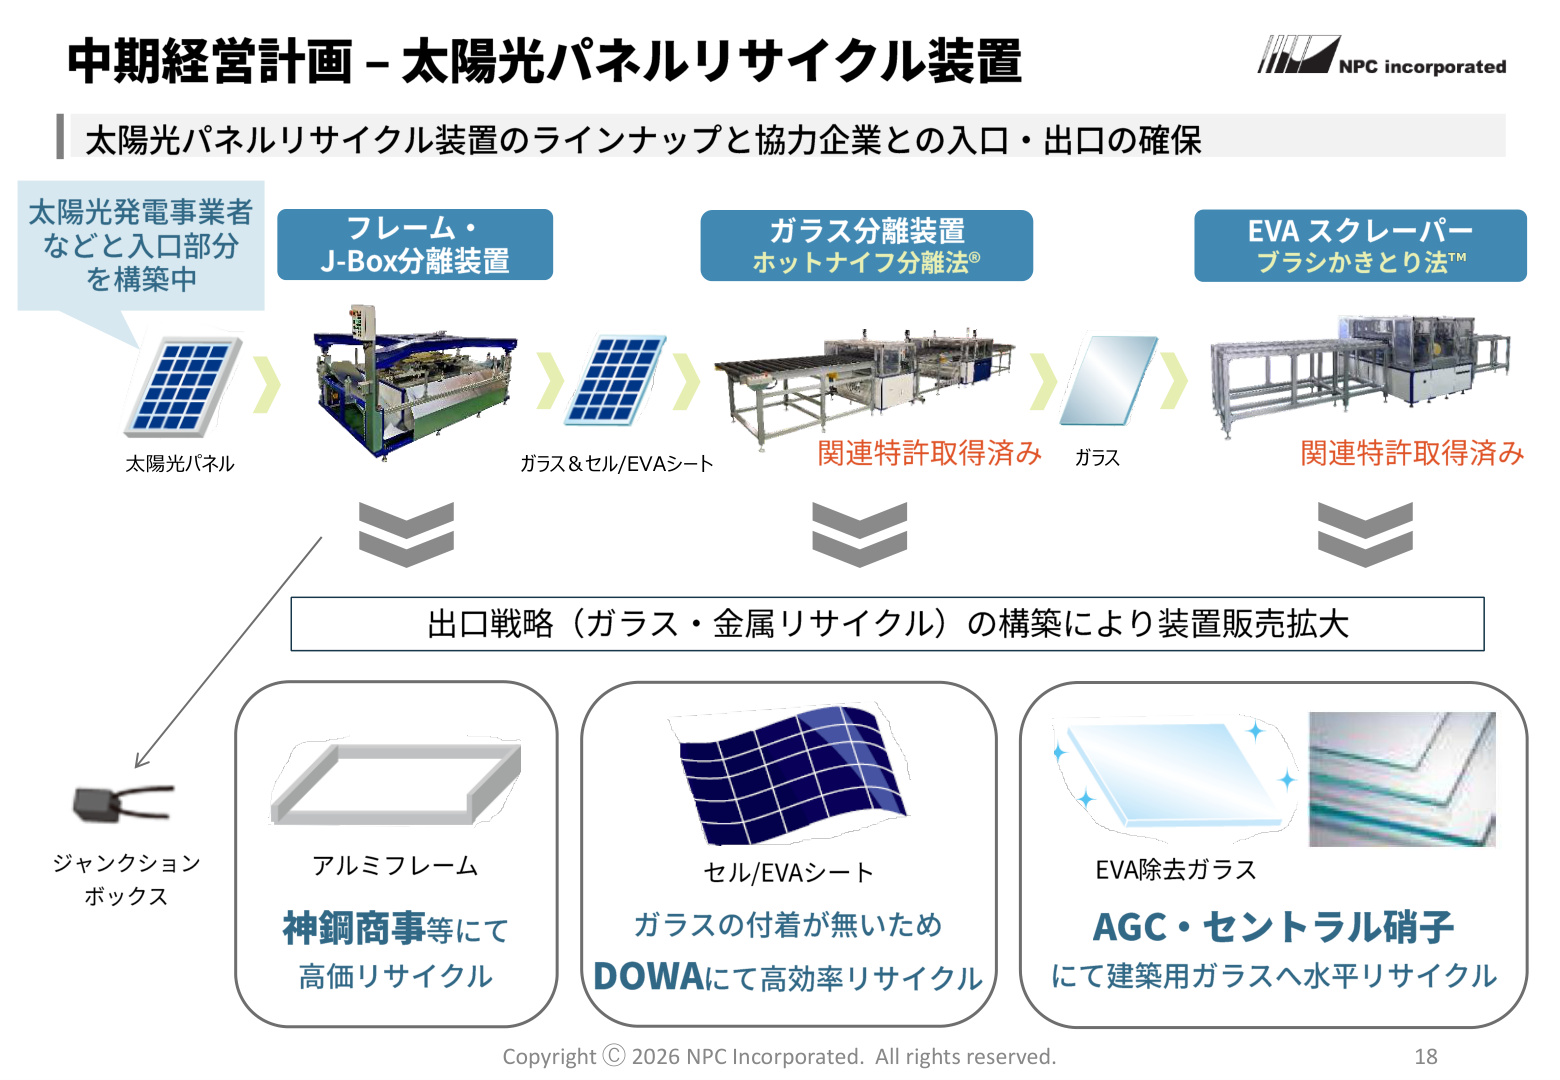
なぜこのスライドが重要なのか
このスライドは、NPCが単に装置を売るだけでなく、 「解体後の素材をリサイクル企業へ循環させる出口戦略」まで確立している点 を視覚化しています。2027年末までに太陽光パネルリサイクルに関する法制度化が予定されており、パネルの排出量は今後急増します。
同社独自の特許技術である 「ホットナイフ分離法®」 と**「ブラシかきとり法™(EVAスクレーパー)」** は、カバーガラスを粉砕することなく高品位に剥離・分離できます。これにより、アルミフレームは神鋼商事等へ、セル/EVAシートはDOWA等へ、そしてEVA除去ガラスは AGCやセントラル硝子などを通じて「建築用板ガラスへの水平リサイクル」 が可能となります。水平リサイクルが実現できる装置として再資源化高度化法の認定を受けやすいため、業界標準のポジションを固めています。同社はリサイクル装置で 今後5年間に国内85億円、海外15億円の売上 を見込んでいます。
③ FA装置のポートフォリオ拡大
FA(ファクトリーオートメーション)装置事業は、今後5年間の売上高を 過去5年間の約3倍 に拡大する計画です。AI・半導体市場の活況を背景に、国内大手電子部品メーカーが投資を再開しており、複数年にわたる継続受注が見込まれています。また、真空ラミネーターの他産業向け展開や、AIを用いたガラス瓶などの廃棄物選別自動化装置といった新領域への展開も加速しています。
5. キャッシュアロケーションと配当方針
成長投資と還元の両立
同社は今後5年間で 約73億円の営業キャッシュフロー の創出を見込んでいます。期末現金約36億円と合わせた資金の配分方針は以下の通り明確化されています。
- 成長投資(約40億円) :
- R&D・マーケティング・コア装置内製化(10〜15億円)
- 生産能力向上、自動機・金属加工メーカー等のM&A、協力工場強化(20〜25億円)
- 人的リソース・ITインフラ強化(5〜10億円)
- 株主還元(約20億円) :
- 配当性向25%を基本方針としつつ、業績変動期でも安定配当を維持するため 「DOE(株主資本配当率)2%程度を下限」 とする累進的なルールを新設。
- 手元確保資金(約49億円) : 運転資本の変動や売上拡大に備えた流動性確保。
6. 2027年8月期の業績予想
新中期経営計画の初年度となる2027年8月期は、2026年8月期からの期ずれ案件の検収と受注残高の消化が進むため、大幅な増収増益が予想されています。
| 項目 | 2026年8月期(実績) | 2027年8月期(予想) | 前期比増減率 |
|---|---|---|---|
| 売上高 | 5,811百万円 | 9,895百万円 | +70.3% |
| 営業利益 | 846百万円 | 1,380百万円 | +63.1% |
| 経常利益 | 880百万円 | 1,417百万円 | +61.0% |
| 当期純利益 | 481百万円 | 826百万円 | +71.7% |
年間配当予想については、配当性向25%基準の金額がDOE基準を下回るため、 新設された下限基準(DOE 2%)に基づき、前期実績の10.0円から増配となる「1株当たり11.0円」 が見込まれています。
結論とまとめ
エヌ・ピー・シーの2026年8月期は、大型案件の期ずれによって一時的な減収減益となったものの、高い売上総利益率の維持と受注残高の積み増しによって基礎的な収益力は強化されています。新たに策定された中期経営計画は、ペロブスカイト太陽電池製造装置のフルラインナップ化、2027年の法制化を捉えたリサイクル装置のエコシステム構築、そしてFA装置の多角化を通じて、 「顧客集中リスクの解消」と「過去最高益の更新」 を論理的に目指す構造となっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。