

乃村工藝社 2027年2月期第2四半期決算ディープダイブ:大型案件反動減の一方で過去最高水準の受注残高を積み上げ、中計達成へ舵を切る
Sentiment Analysis
はじめに:決算の全体像と本レポートの目的
空間ディスプレイ業界の国内大手である 株式会社乃村工藝社 (東証プライム:9716)より、2027年2月期 第2四半期(2026年度2Q)の決算説明資料が公表されました。
当第2四半期累計の実績は、前年同期に存在した大型特需(大阪・関西万博関連案件や大型都市再開発など)の反動減を受け、売上高・各段階利益ともに 前年同期比で減収減益 となりました。しかしその一方で、インバウンド回復に伴うホテル・宿泊施設の改装・新装需要や、企業のブランド価値向上に向けたPR施設需要などが極めて旺盛に推移しています。
その結果、 第2四半期累計受注高は過去最高となる919億71百万円 、受注残高も過去最高を更新する888億44百万円 を記録しました。本レポートでは、足元の損益動向、分野別の好不調、過去最高を記録した受注ポートフォリオの構造、そして2026-2028年中期経営計画の進捗とキャピタルアロケーション方針に至るまで、開示資料の全貌を詳細に紐解きます。
1. 2026年度 第2四半期 業績ハイライトと損益構造分析
前年同期の大型特需反動により減収減益
2026年度第2四半期累計の連結業績は、以下の通りとなりました。
- 売上高 :73,322百万円(前年同期比 △9.0%、△7,212百万円)
- 売上総利益 :14,766百万円(前年同期比 △9.7%、△1,586百万円)
- 営業利益 :5,261百万円(前年同期比 △23.7%、△1,633百万円)
- 経常利益 :5,426百万円(前年同期比 △22.8%、△1,601百万円)
- 親会社株主に帰属する中間純利益 :3,412百万円(前年同期比 △23.2%、△1,030百万円)
前年同期(2025年度2Q)は、大阪・関西万博のパビリオン関連工事や首都圏の大型複合再開発案件の完工が集中し、売上高が80,534百万円に急伸していました。当期はその反動が表れ減収となっています。
労務費上昇下でも20%台の売上総利益率を維持
建設・内装業界全体で労務費の高騰や資材・エネルギー価格の高止まりが継続していますが、乃村工藝社の 売上総利益率は20.1% (前年同期は20.3%で△0.2ポイント)と、依然として20%超の高水準を維持しています。案件ごとの適切な価格転嫁や収益性改善施策を着実に実行したことが奏功しています。
販管費の増加要因と営業利益のウォーターフォール
販売管理費は総額9,504百万円(前年同期比 +0.5%、+46百万円)となりました。内訳を見ると、 人件費が5,846百万円(前年同期比 +1.0%、+59百万円) と、従業員数の増加および処遇改善に伴って増加しました。一方、経費は減価償却費の減少等により3,657百万円(同 △0.3%、△12百万円)と抑制されています。売上高が減少したことで、 売上高販管費比率は12.9%(前年同期比 +1.2ポイント) へ上昇しました。
営業利益の前年比増減要因(△1,633百万円)の内訳は以下の通りです:
- 売上高の減少による売上総利益の減少: △1,464百万円
- 売上総利益率の低下(△0.2P)による影響: △123百万円
- 人件費増加による影響: △59百万円
- 経費減少による利益押し上げ: +12百万円
営業利益の減少は、粗利率の大幅悪化ではなく、主にトップラインの剥落に伴う売上総利益の減少に起因していることが明確です。
2. 市場分野別の売上高・総利益率の推移
当期の市場分野別売上高では、需要の構造変化が鮮明に表れています。
- 専門店市場 :売上高 20,156百万円(前年同期比 △4.3%)/総利益率 19.7%(+1.2P)
- 百貨店・量販店市場 :売上高 1,959百万円(同 +7.8%)/総利益率 26.5%(+3.0P)
- 複合商業施設市場 :売上高 6,769百万円(同 △26.9%)/総利益率 20.3%(△4.8P)
- 広報・販売促進市場 :売上高 8,262百万円(同 +9.9%)/総利益率 21.7%(+2.1P)
- 博物館・美術館市場 :売上高 4,367百万円(同 +1.4%)/総利益率 18.7%(+2.1P)
- 余暇施設市場 :売上高 14,104百万円(同 +22.7%)/総利益率 16.8%(△4.5P)
- 博覧会・イベント市場 :売上高 1,645百万円(同 △84.8%)/総利益率 25.2%(+2.9P)
- その他市場 :売上高 16,058百万円(同 +12.8%)/総利益率 21.8%(+3.1P)
企業のショールームや見学施設が堅調な「広報・販売促進市場」、インバウンド需要に伴うホテルの新装・改装やテーマパークの装飾が寄与した「余暇施設市場」、およびオフィス案件が増加した「その他市場」が増収を牽引しました。一方で、前年同期に大型案件が集中していた「複合商業施設市場」(△26.9%)や「博覧会・イベント市場」(△84.8%)が大幅な減収要因となりました。
3. 受注高・受注残高の急拡大:将来の業績牽引役
当四半期決算において、業績の将来性を判断する上で最も着目すべきデータが 受注高および受注残高 の動向です。
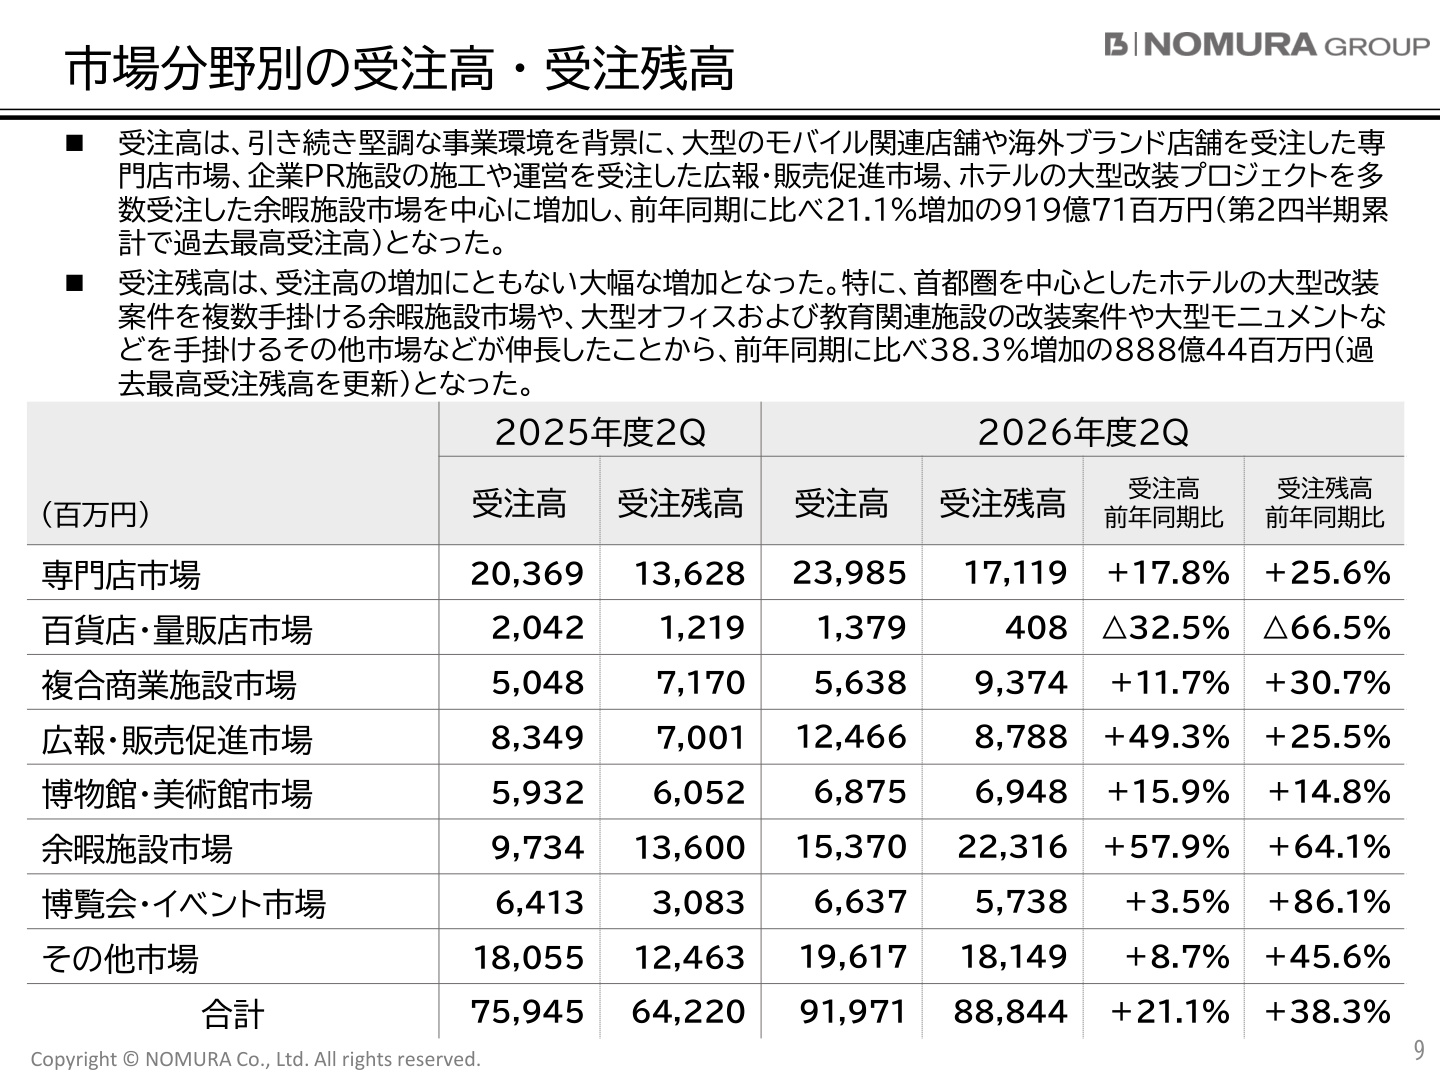
スライド解説:なぜこのスライドが最重要指標なのか
上記のスライド(p9)に示されている通り、2026年度第2四半期累計の 受注高は91,971百万円(前年同期比 +21.1%) に達し、第2四半期累計として 過去最高受注高 を更新しました。さらに、期末時点の 受注残高は88,844百万円(前年同期比 +38.3%) と、こちらも 過去最高受注残高を大幅に更新 しています。
足元の損益計算書上では減収減益となっていますが、この受注動向は企業の事業活動が極めて好調であり、潜在的な売上パイプラインが急拡大していることを示しています。分野別の詳細を見ると、以下の特徴が際立ちます。
- 余暇施設市場 :受注高 15,370百万円( +57.9% )、受注残高 22,316百万円( +64.1% )
- 首都圏を中心としたホテルの大型改装プロジェクトを複数獲得したことが牽引。
- 広報・販売促進市場 :受注高 12,466百万円( +49.3% )、受注残高 8,788百万円( +25.5% )
- 企業PR施設の施工や運営業務の受託が大幅に伸長。
- 専門店市場 :受注高 23,985百万円( +17.8% )、受注残高 17,119百万円( +25.6% )
- 大型のモバイル関連店舗や海外ラグジュアリーブランド店舗の受注が堅調。
- その他市場 :受注高 19,617百万円( +8.7% )、受注残高 18,149百万円( +45.6% )
- 大型オフィスや教育関連施設の改装案件、大型モニュメントなどを獲得。
ほぼ全方位で受注残高が積み上がっており、下期以降の売上計上への寄与が期待される構造となっています。
4. 2026年度 通期業績見通しと財務健全性
通期業績計画は期初公表値を据え置き
乃村工藝社は、2026年度の通期業績見通しおよび年間配当予想を期初計画通り据え置いています。
- 売上高 :168,000百万円(前期比 +3.3%)
- 営業利益 :13,400百万円(前期比 +4.5%)
- 経常利益 :13,600百万円(前期比 +4.5%)
- 当期純利益 :9,250百万円(前期比 +1.3%)
- 1株当たり当期純利益(EPS) :82.89円
- 年間配当金 :44.00円(中間 22.00円、期末 22.00円)
上期実績に対する進捗率は、売上高が43.6%、営業利益が39.3%となっています。前述の通り過去最高の888億円超の受注残高を抱えていることから、下期にかけて施工・完工が順調に進捗することで、通期計画の達成を見込んでいます。なお、前提環境としてインバウンド需要の継続や民間投資の堅調さを挙げる一方、中東情勢による調達環境の変化等を引き続き注視するとしています。
財務基盤とキャッシュ・フロー状況
- 貸借対照表(B/S) :総資産は前期末比3.8%減の91,743百万円。手掛けている案件減少に伴い契約資産や売掛金が減少しました。負債合計は30,912百万円(前期末比 △7.2%)、純資産合計は60,831百万円(前期末比 △1.9%)となっています。
- キャッシュ・フロー(C/F) :営業活動によるキャッシュ・フローは9,791百万円のプラス (前年同期は3,450百万円)と大幅に創出額が拡大しました。これにより、現金及び現金同等物の四半期末残高は42,023百万円に達しています。
5. 中期経営計画2026-2028の戦略骨子と目標
社会環境の変化として、「リノベーション(既存施設価値向上)」「体験消費」「インバウンド」「高付加価値化」「企業の人財確保」の5つの需要が高まっており、同社はこれらを成長機会と位置づけています。
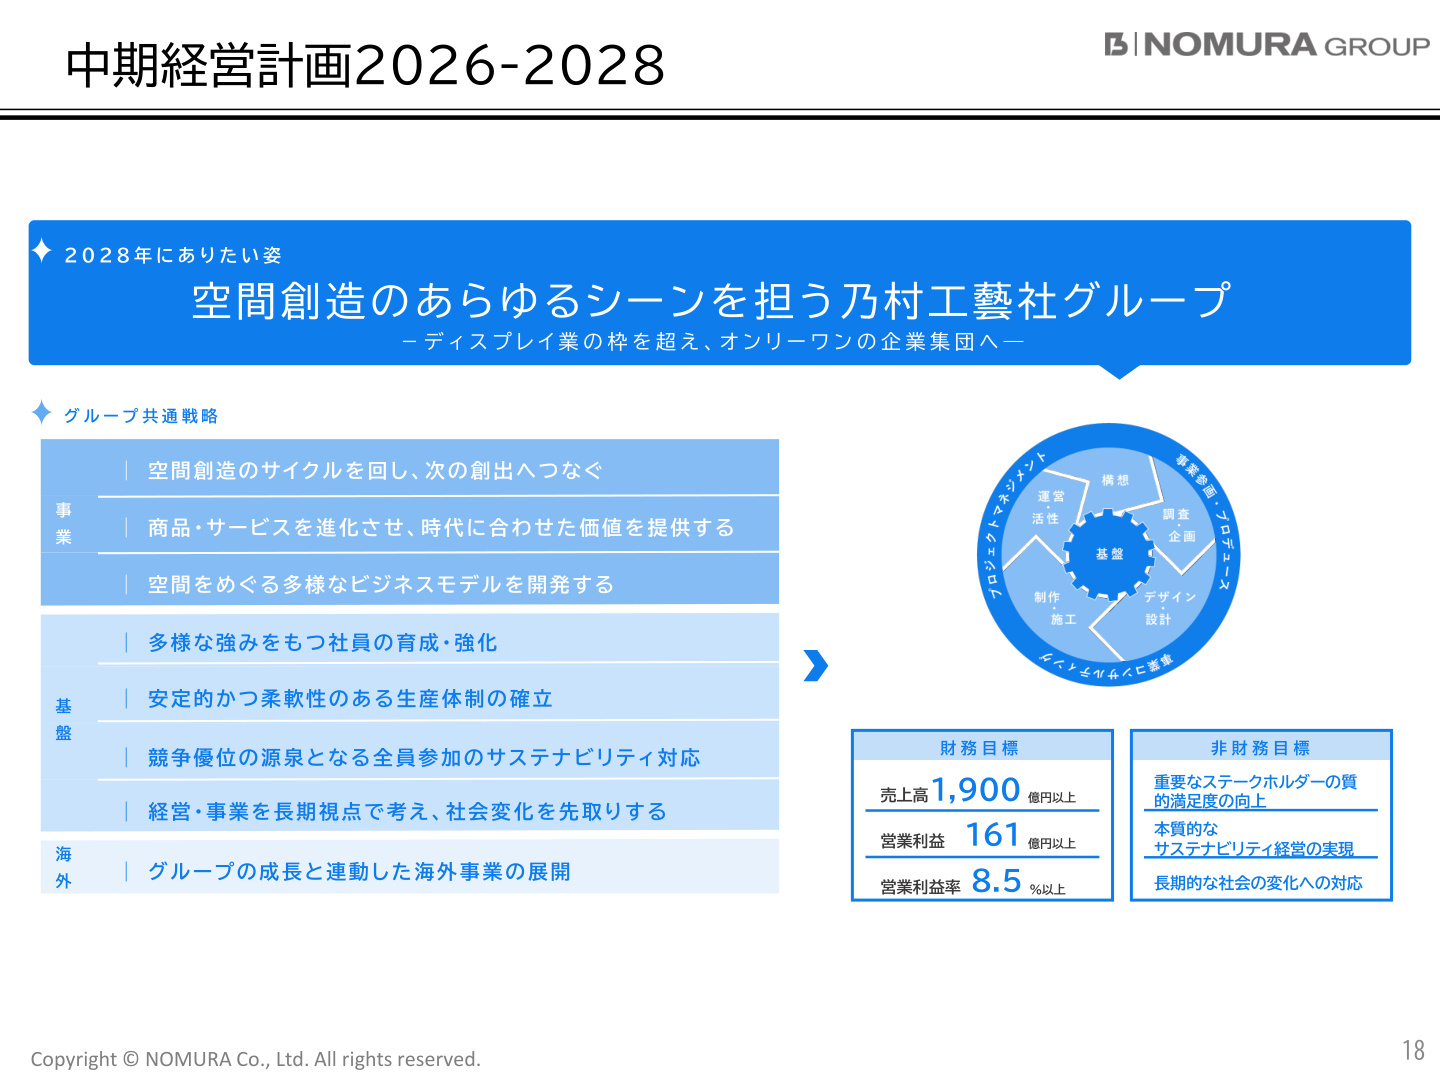
スライド解説:中期経営計画2026-2028が描く成長ロードマップ
上記のスライド(p18)は、2028年度に向けた 中期経営計画2026-2028の全体像と数値目標 を示しています。
同社は「2028年にありたい姿」として 「空間創造のあらゆるシーンを担う乃村工藝社グループ — ディスプレイ業の枠を超え、オンリーワンの企業集団へ —」 を掲げています。従来の「空間をデザインして作って引き渡す」という請負型モデルから脱却し、調査・企画から運営・活性化、さらには事業参画やプロデュースまで関わり続けるサイクル型ビジネスモデルへの転換を図っています。
この戦略を支える財務目標は以下の通りです:
- 売上高:1,900億円以上
- 営業利益:161億円以上
- 営業利益率:8.5%以上
非財務面でも「ステークホルダーの質的満足度の向上」「本質的なサステナビリティ経営の実現」を掲げており、空間価値の高度化と生産体制の安定・柔軟化を両立させる方針です。
具体事例として、都内初の専用施設型産後ケアホテル「Villa Mom」(デザイン・設計・施工、サービスコンセプト担当)や、マチづくり拠点としてのコンビニ「ハッピーローソンタウン池田伏尾台店」(調査・企画、基本構想から建築・ランドスケープ・施工までワンストップ担当)などが紹介されており、請負の領域を越えた価値創造が具現化しつつあります。
6. キャピタルアロケーションと積極的な株主還元方針
企業価値向上に向けた資金配分方針(キャピタルアロケーション)においても、成長投資と株主還元の双方が大幅に拡充されています。
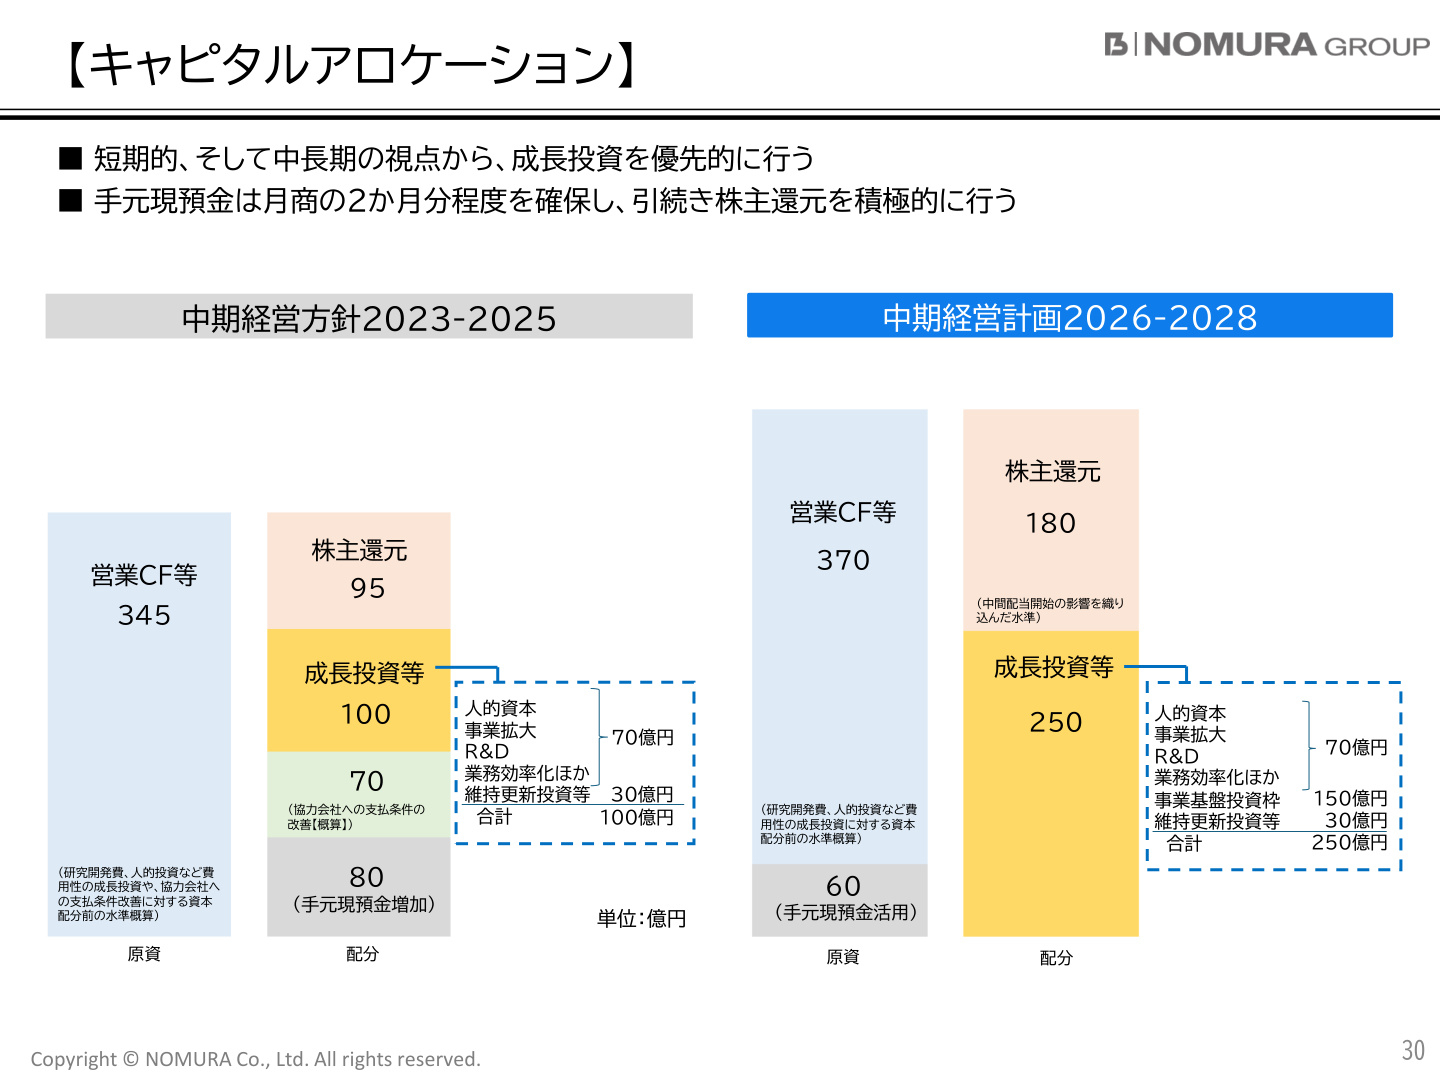
スライド解説:キャピタルアロケーションの劇的な変化
上記のスライド(p30)は、前中期経営方針(2023-2025)と現中期経営計画(2026-2028)におけるキャッシュの使途配分を対比させたものです。
中計2026-2028期間におけるキャッシュインは、 営業キャッシュフロー等370億円+手元現預金活用60億円の計430億円 を見込んでいます。この配分計画は前中計と比較して以下のようにダイナミックにシフトしています。
- 成長投資等の拡大(100億円 → 250億円へ急増)
- 事業基盤投資枠:150億円 を新設
- 人的資本・事業拡大・R&D・業務効率化:70億円
- 維持更新投資等:30億円
- 株主還元の拡充(95億円 → 180億円へ倍増水準)
- 中間配当開始の影響を織り込み、営業CFの創出力を背景に大幅な還元拡大を計画。
株主還元方針の基準
同社は配当基本方針として、 「DOE(株主資本配当率)7%以上、もしくは配当性向50%以上のいずれか高い配当額とする」 という極めて手厚い還元基準を採用しています。2025年度実績ではDOE 8.1%・配当性向51.3%(年間42.0円)を達成しており、2026年度は年間44.0円(配当性向53.1%相当)への増配を計画しています。
7. 総括
乃村工藝社の2027年2月期第2四半期決算は、前年の大型特需の裏返しにより一時的な減収減益となったものの、以下の重要ポイントから事業基盤の堅調さと成長性が示されています。
- 収益性の防衛 :インフレ環境下でも売上総利益率20.1%を維持
- 過去最高の受注パイプライン :第2四半期受注高919億円、受注残高888億円を達成し、下期以降の業績を強固に下支え
- 明確な成長ストーリー :中計2026-2028における売上高1,900億円・営業利益161億円の達成に向け、空間ビジネスの領域拡張と基盤投資を加速
- 株主還元の強化 :DOE 7%以上または配当性向50%以上の高い方を基準とし、営業CF拡大に伴い還元額を大幅増額
足元の反動減を乗り越え、積み上がった豊富な受注残高がどのように完工・売上計上されていくかが今後の注目点となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。