

三陽商会 2027年2月期 中間期決算と資本戦略:上期の苦戦から下期反転へ、ブランド再編と積極的なキャッシュ・アロケーションを推進
Sentiment Analysis
株式会社三陽商会の2027年2月期中間期決算は、第1四半期の堅調な滑り出しから一転し、天候不順や市場環境の悪化を受けた第2四半期の伸び悩みにより、上期実績としては営業損失を計上する厳しい着地となりました。しかし、足元の9月速報では店頭販売額が前年比111%と急回復を見せており、通期業績予想は据え置かれています。同社は「Japan Luxury」領域の確立や百貨店以外の販路拡大、EC抜本強化、さらには「DOE 5%」を掲げた資本戦略と成長投資・株主還元の両立を進めています。本レポートでは、中間期の業績動向、下期の巻き返し計画、中長期の成長施策、資本政策の全体像を詳細に解説します。
1. 2027年2月期 中間期連結業績の概況
2027年2月期中間期(2026年3月1日~8月31日)の連結業績は、 売上高259.5億円(前年差-10.9億円) 、売上総利益156.7億円(前年差-7.0億円) 、営業損失5.0億円(前年差-2.9億円) 、経常損失4.2億円(前年差-2.7億円) 、親会社株主に帰属する中間純損失5.6億円(前年差-2.6億円) となりました。
修正計画(2026年8月28日公表)との対比では、売上高は+2.5億円の上振れとなったものの、売上総利益が計画比-0.3億円、販管費が+0.7億円増加した結果、営業利益は計画差-1.0億円の下振れとなりました。売上総利益率は60.4%(前年差-0.2pt、計画差-0.7pt)、営業利益率は-1.9%(前年差-1.1pt、計画差-0.4pt)となっています。
2. 月別推移と業績悪化・改善の要因分析
上期の売上推移を四半期別に見ると、第1四半期(3~5月)は前年比101%と底堅く推移したものの、第2四半期(6~8月)は前年比91%と大きく減速しました。
- 3月〜5月(Q1) : 春夏物の立ち上がりが概ね順調に推移し、インバウンド売上の回復も寄与して売場数減少の影響を吸収。3月(前年比101%)、4月(100%)、5月(102%)と前年水準を維持しました。
- 6月 : 春夏プロパー商戦の最終盤において全国的な天候不順が続いた影響で市場全体が低迷し、プロパー販売が不振となったことで売上高は前年比90%まで急落しました。
- 7月〜8月 : 同社はKPI改善を最優先課題に設定し、セール販売を適正規模に抑制してプロパー販売を徹底強化しました。その結果、プロパー販売金額は7月に前年比107%、8月に109%へ急回復し、売総率も7月に+2.3pt、8月に+4.1ptと大幅に好転しましたが、全体の売上高ベースでは7月92%、8月89%にとどまり、6月までの負け分を完全に取り戻すには至りませんでした。
3. コストコントロールと財務体質の現状
業績が下振れる中でも、販管費のコントロールは着実に進捗しています。
- 販管費実績 : 中間期の販管費は161.71億円となり、前年同期比で 4.2億円減少 しました。売上に連動する販売手数料が3.1億円減少したほか、ファッションアドバイザー(FA)給与等の適正化により販売費が4.5億円減少しました。新ブランドローンチ等の先行投資費用を除いた固定性経費は継続して抑制されています。
- 財政状態 : 2026年8月末時点の総資産は540.39億円(前年同期末比-9.19億円)、純資産は370.24億円(同-15.38億円)となりました。 自己資本比率は68.5%(前年同期差-1.7pt) 、負債資本倍率(DER)は0.20倍 を維持しています。現預金は投資有価証券の売却等により198.00億円(同+7.20億円)を確保しています。
4. 9月店頭速報値と通期業績予想据え置きの背景
中間期は赤字着地となったものの、直近9月の店頭販売額速報値では全社売上が 前年比111% と力強く反転しています。 ブランド別では、主力の「MACKINTOSH LONDON」が前年比117%、「MACKINTOSH PHILOSOPHY」が116%、「LOVELESS」が127%、「コーポレートブランド群(SANYOCOAT、S.ESSENTIALS、三陽山長、ECOALF)」が134%と軒並み好調です。販路別でも百貨店が111%、直営店が123%、アウトレットが119%と全面高の様相を呈しており、秋冬商戦の好調な立ち上がりを背景に通期業績予想の達成を見込んでいます。
5. 2027年2月期 通期計画:下期での大幅な反転増益シナリオ
同社は中間期の遅れを下期(9月~翌2月)で一気に挽回する定量計画を掲げています。
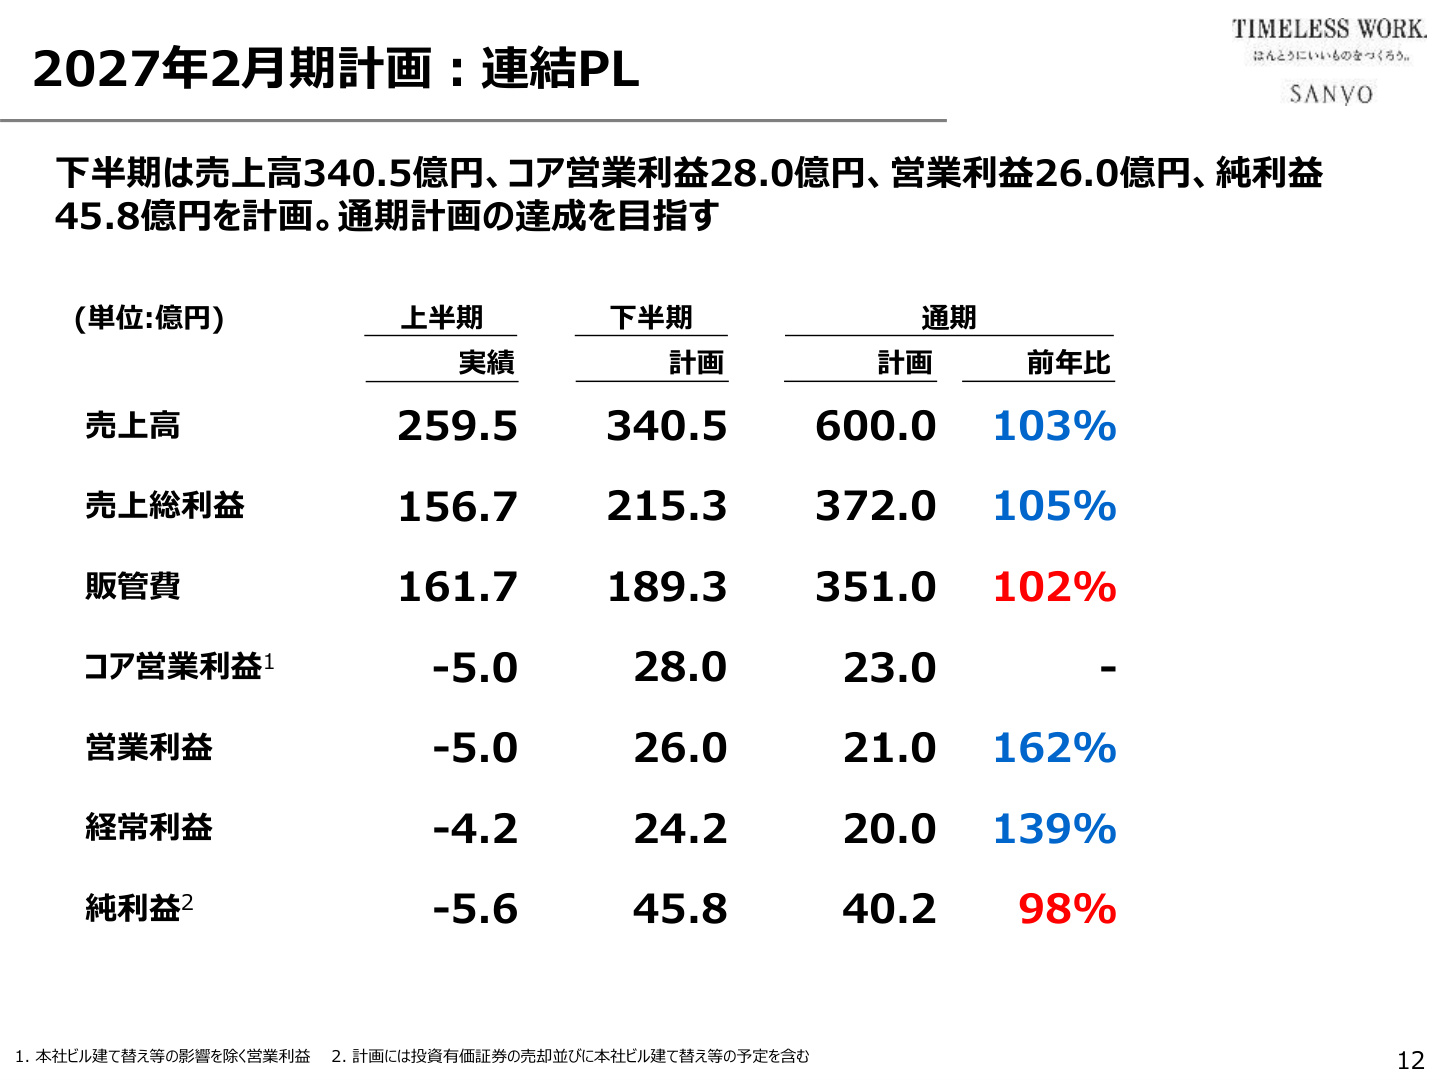
上記のスライドは、同社の通期計画における「上期実績」と「下期計画」の極めて大きなギャップを示した重要なデータです。同社は下期において 売上高340.5億円 、営業利益26.0億円 、当期純利益45.8億円 を見込んでおり、通期では 売上高600.0億円(前期比103%) 、営業利益21.0億円(前期比162%) という大幅増益の達成を目指しています。下期の売上総利益率は63.2%(通期62.0%)、営業利益率は7.6%(通期3.5%)を前提としており、冬物の高単価商品商戦と粗利益率の改善が通期計画達成の決定的な鍵を握っています。
6. 粗利率改善に向けた定量的・定性的アプローチ
通期の売総率目標である 62.0%(前期差+1.1pt) を達成するため、以下の3つの施策が推進されています。
- 調達原価率の適正化 : 主要仕入先との連携強化によるサプライチェーン最適化、直貿・直輸入の拡充、素材ソーシングの共通化を推進。
- プロパー販売比率の改善 : 品番削減とマーチャンダイジング(MD)集約、MDサイクルの短縮化によって実需対応力を強化。通期のプロパー販売比率は61.7%(前年差+2.2pt)を目指す。
- インベントリーコントロール強化 : 仕入の20%をプール運用することで過剰仕入れを抑制し、売れ筋商材のクイックレスポンス(QR)体制を構築。繰越在庫の圧縮を徹底しつつ、2027年2月末の製品在庫は84億円(前年差+3億円)へ適正管理する方針です。
7. 中長期の事業構造改革:ブランドポジショニングの再構築
従来の百貨店依存型ビジネスモデルから脱却し、成長市場へアプローチするための新ポジショニングが策定されています。
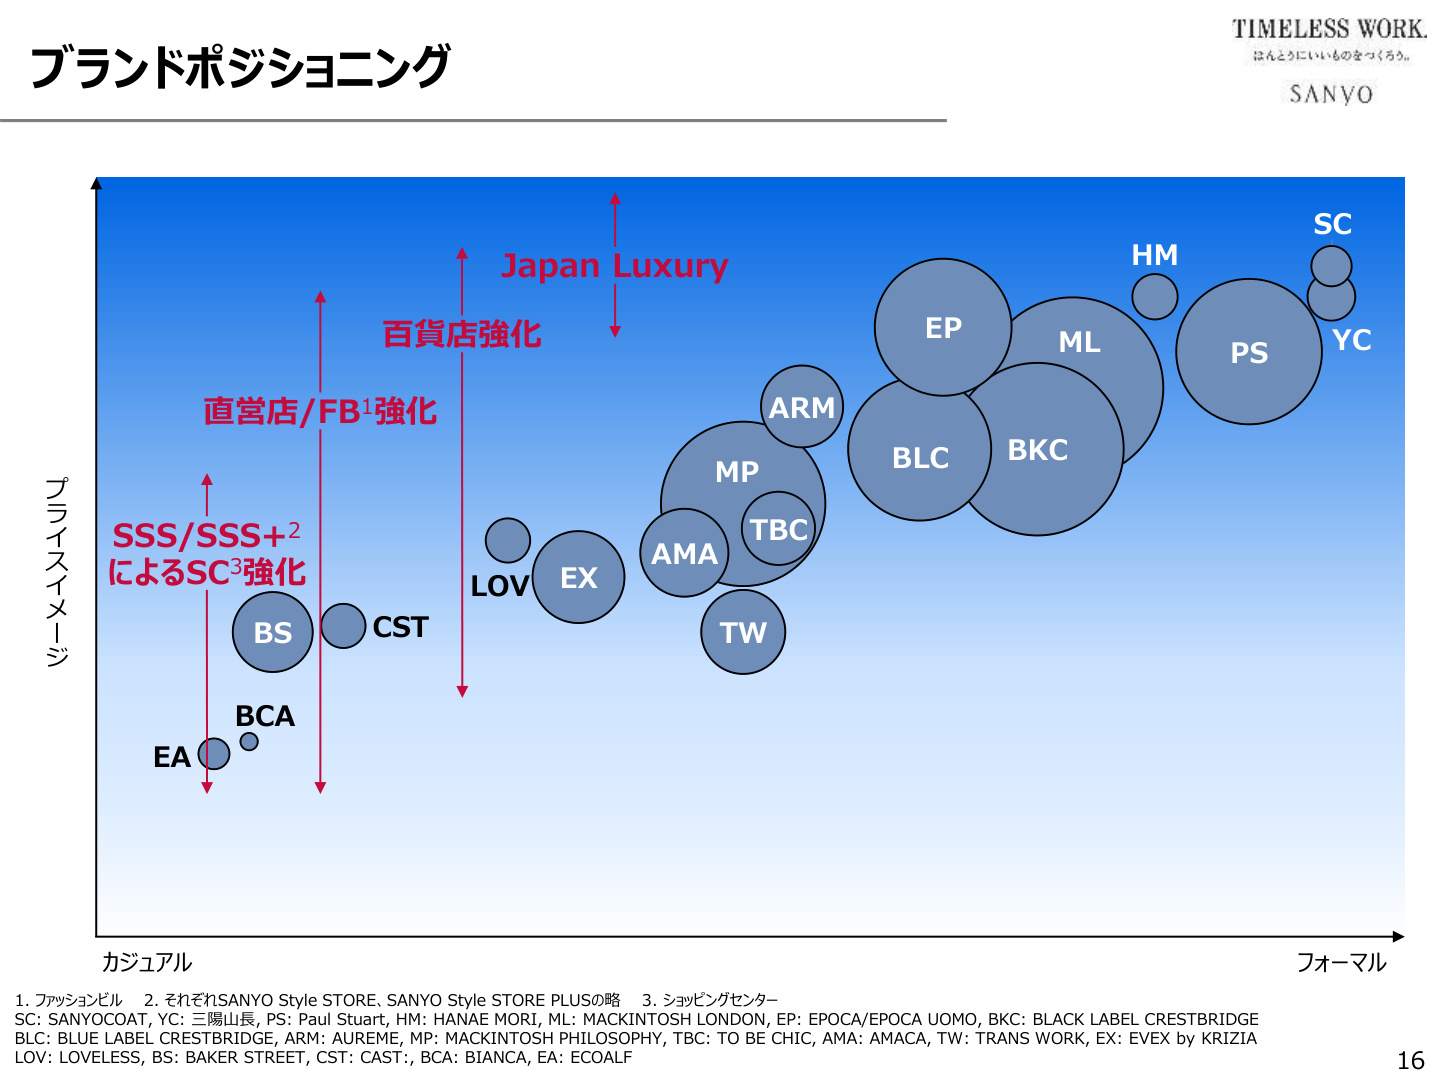
このマトリクスは、同社が今後目指すポートフォリオの全容を可視化した極めて重要な戦略図です。従来の中心であった中間価格帯・百貨店チャネルから、上下および横方向へと事業領域を拡張する構造が明確に示されています。
- Japan Luxury領域(高付加価値・フォーマル寄り) : 「用の美」を追求したSANYOCOAT、青森ダウン、福島ジャケット、三陽山長、HANAE MORIなど、同社が培ってきた最高峰のクラフツマンシップを活かした独自ラグジュアリーの確立。
- 直営店/ファッションビル(FB)強化 : 百貨店以外を主販路とする新ブランド「AUREME(オーレム)」を展開。2026年9月にNEWoMan新宿へ1号店をオープンし、5年後に10店舗・売上高20億円規模を目指す。
- ショッピングセンター(SC)/複合型ショップ展開 : 複数ブランドを集約した「SANYO Style STORE(SSS)」および新業態「SANYO Style STORE PLUS(SSS+)」による出店加速。新ライン「Le Jour」の展開も含め、SC市場の開拓と売場効率の最大化を図る。
8. ECの抜本強化ロードマップ
EC事業においては、単なる商品販売チャネルから「情報・体験提供型EC」への転換を進めています。 2029年2月期に向けて EC売上高130億円 、EC比率20% 、ECにおけるプロパー販売比率40% を定量目標に掲げています。CRM強化による顧客基盤の拡大、OMO(オンラインとオフラインの融合)による店舗相互送客、AIリコメンドの活用、サイズ等のEC独自限定商材の開発を順次進めていく計画です。
9. キャッシュ・アロケーションと資本効率の最適化
同社は強固な手元流動性を背景に、成長投資と株主還元の両立に向けた野心的な資本配分計画を打ち出しています。
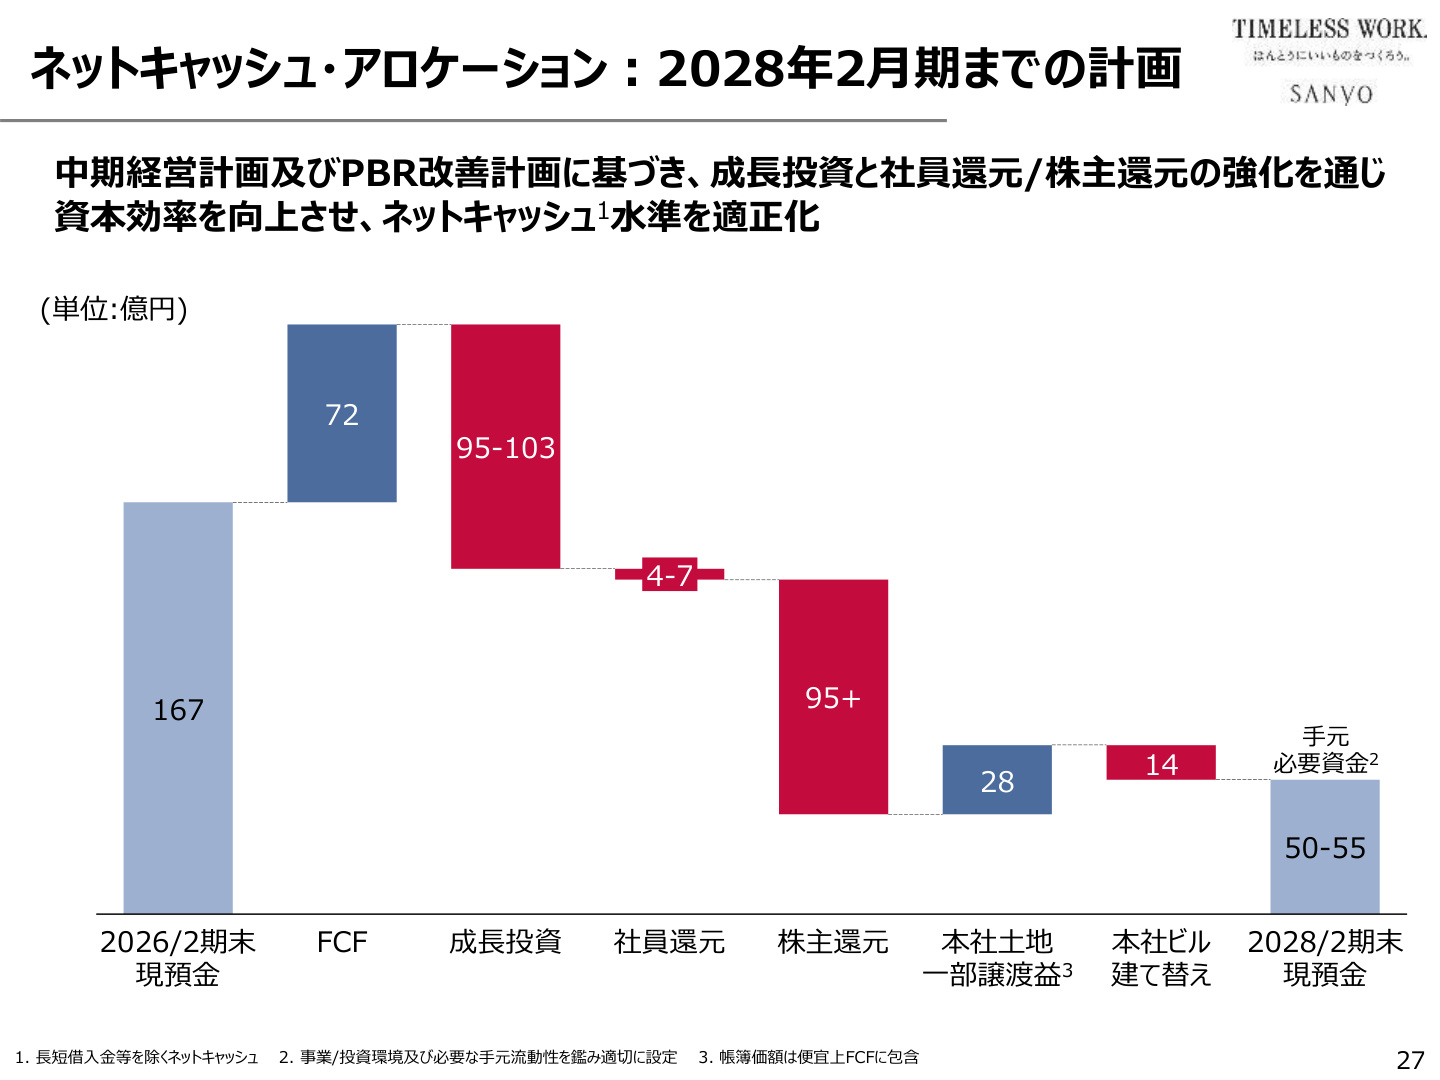
このウォーターフォールチャートは、2028年2月期までのキャッシュフロー創出と配分方針を体系的に示したものです。2026年2月期末の手元現預金167億円および今後創出されるFCF(フリーキャッシュフロー)72億円、本社土地の一部譲渡益28億円を原資として、以下のように戦略的配分が実行されます。
- 成長投資(95〜103億円) : ブランド成長投資に16億円、自社工場(サンヨーソーイング青森工場)のリノベーションに20億円、M&A・商標権取得等に56億円以上を投入。
- 社員還元(4〜7億円) : ベースアップやインセンティブ増額、人的資本投資。
- 株主還元(95億円以上) : 配当の拡充および機動的な自己株式取得。
- 手元必要資金の適正化 : 2028年2月末時点の現預金を50〜55億円程度までスリム化し、遊休資金を資本効率改善へと振り向ける方針です。
10. 株主還元方針の抜本強化:DOE 5%の導入と増配
資本戦略の柱として、PBR改善および ROE 10%水準の維持 に向けた株主還元方針の強化が明記されています。 2027年2月期より配当方針として 「DOE(株主資本配当率)5%」 を新たに採用しました。これにより、2027年2月期の年間配当金は 1株当たり56.33円(中間25.33円、期末予想31.00円) を計画しており、前年実績(46.33円)から 10.00円の増配 となる見通しです(2026年9月1日付の株式3分割を反映した数値)。加えて、業績進捗に応じた自己株式取得の機動的な実施も掲げられており、総還元性向の向上が図られています。
まとめ
三陽商会の2027年2月期中間期は天候不順等の影響を受け一時的な足踏みとなったものの、コスト構造の引き締めや在庫運用の見直しが進展しています。足元の9月速報に見られる力強い回復を足がかりに、下期の大幅な利益反転、中長期の「Japan Luxury」創出、EC・新チャネル拡大、そしてDOE 5%に基づく積極的な株主還元と成長投資の実行が注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。