

象印マホービン 2026年11月期 第3四半期決算:高付加価値戦略と価格転嫁が奏功し増収営業増益を達成、積極的な設備投資と還元方針を維持
Sentiment Analysis
エグゼクティブ・サマリー
象印マホービン株式会社の2026年11月期第3四半期累計(2025年11月21日〜2026年8月20日)の連結業績は、 売上高699億8,700万円(前年同期比3.4%増) 、営業利益58億5,600万円(同5.3%増) 、経常利益63億4,800万円(同3.9%増) 、親会社株主に帰属する四半期純利益40億1,500万円(同2.9%減) となりました。
国内市場において最上位モデルの圧力IH炊飯ジャー「炎舞炊き」やスチーム式加湿器が好調に推移したことに加え、輸入コスト上昇に伴う 価格転嫁の進展 と売上総利益率の改善 が利益を押し上げました。海外市場では中国の消費減速が継続したものの、北米での調理家電販売や韓国での加湿器拡販がカバーし、全体として増収営業増益を確保しています。
通期連結業績予想については、売上高925億円、営業利益66億円を見込んでおり、足元の堅調な推移や米国関税還付の一時的利益がある一方で、中東情勢を受けた原材料価格の高騰リスク等を慎重に勘案して期初予想を据え置いています。また、将来の成長を見据えた設備投資を大幅に拡大(通期計画73億3,200万円、前期比+283.9%)させつつ、年間配当金46円(連結配当性向62.1%)という手厚い株主還元方針を継続しています。
1. 2026年11月期 第3四半期 決算ハイライトと損益構造
第3四半期累計における業績の全体像および利益変動要因の詳細は以下の通りです。
決算の要点と利益増減の背景
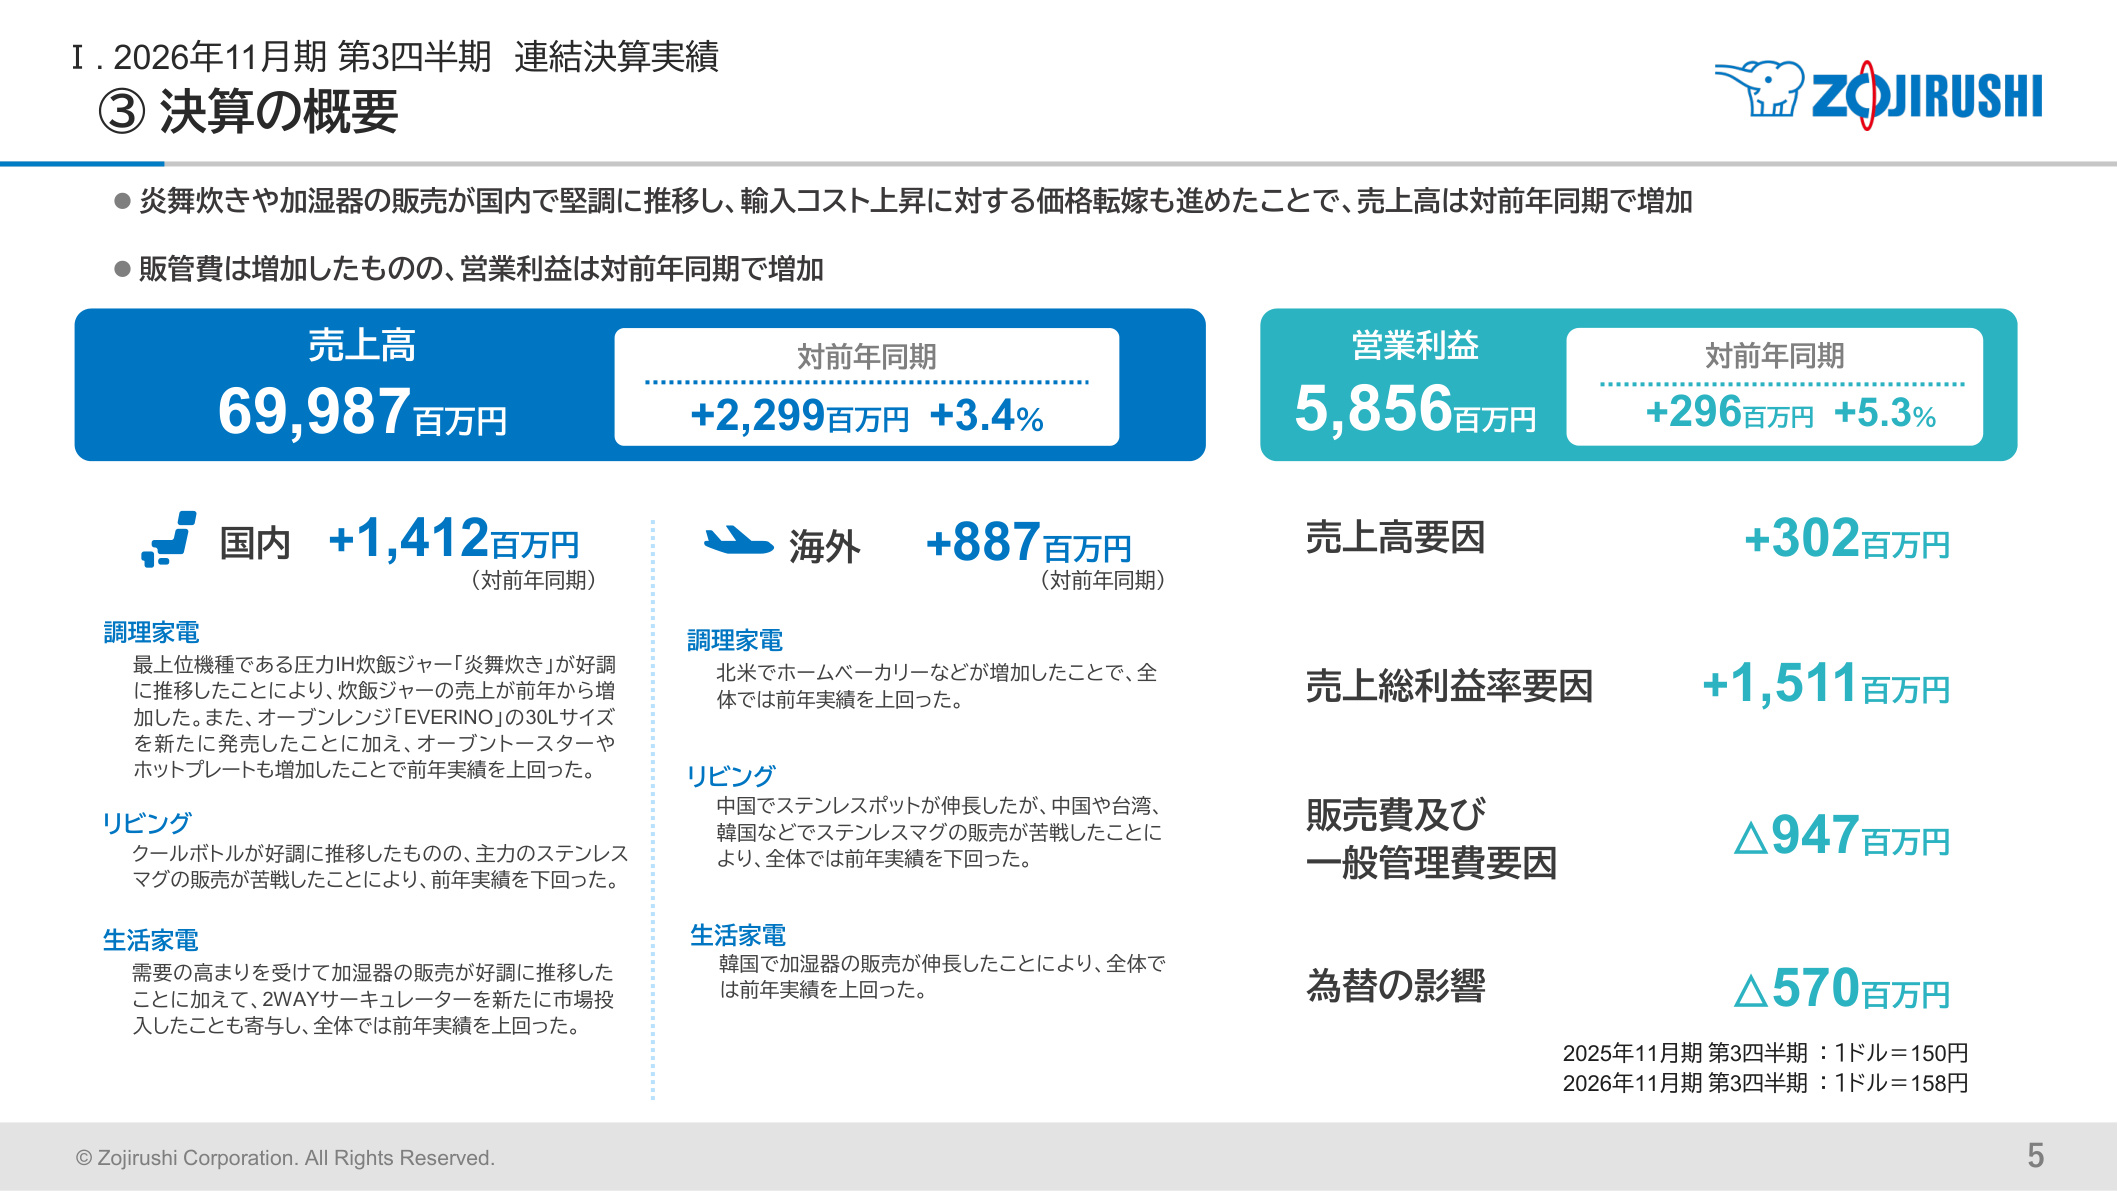
上記スライドが示す通り、第3四半期累計の増収増益を支えた主要因は 売上総利益率の改善(+15億1,100万円) です。原材料価格や物流費の高止まり、為替の円安進行(前年同期1ドル=150円から当期158円へ進行、為替影響△5億7,000万円)という逆風に対し、国内を中心とした価格改定の浸透と高付加価値商品の構成比上昇が粗利益率の押し上げに寄与しました。
- 売上高 : 69,987百万円(前年同期比 +2,299百万円 / +3.4%)
- 国内売上高: 45,602百万円(同 +1,412百万円 / +3.2%)
- 海外売上高: 24,384百万円(同 +887百万円 / +3.8%)
- 営業利益 : 5,856百万円(前年同期比 +296百万円 / +5.3%)
- 経常利益 : 6,348百万円(前年同期比 +240百万円 / +3.9%)
- 親会社株主に帰属する四半期純利益 : 4,015百万円(前年同期比 △121百万円 / △2.9%)
販管費は販売促進活動や人件費の増加等により182億700万円(前年同期比8.0%増、△9億4,700万円の利益押し下げ要因)となりましたが、売上総利益の拡大(240億6,400万円、前年同期比7.3%増)がこれを上回り、営業増益を達成しました。四半期純利益の微減については、税金費用の影響等によるものです。
2. 製品区分別および地域別の詳細動向
地域ごとの市場環境と製品ポートフォリオのパフォーマンスは、国内外で明確な明暗が分かれる展開となりました。
(1) 調理家電(売上高:504億8,800万円、前年同期比2.4%増)
全社売上高の 72.1%を占める中核事業 です。
- 炊飯調理 : 339億7,900万円(前年同期比4.2%増)。国内において最上位機種「炎舞炊き」シリーズの需要が極めて堅調に推移し、単価上昇と売上増を牽引しました。
- 電気調理・レンジ調理 : オーブンレンジ「EVERINO(エブリノ)」において新たに投入した30L大容量サイズが好調に推移したほか、北米市場でのホームベーカリー販売増や国内ホットプレートの伸長が寄与しました。
(2) リビング製品(売上高:119億2,500万円、前年同期比6.3%減)
- 全体構成比17.0%を占めるリビング部門は、国内で酷暑に伴うクールボトルの需要があったものの、主力の ステンレスマグにおいて中国・台湾・韓国などのアジア市場での苦戦 が響き、部門全体で前年割れとなりました。ガラスマホービンも8億6,300万円(同21.8%減)と縮小傾向が続いています。
(3) 生活家電(売上高:43億2,300万円、前年同期比15.9%増)
- 構成比は6.2%ながら高い成長率を記録しました。衛生・快適志向を捉えた スチーム式加湿器が国内外(特に日本および韓国)で大幅伸長 したことに加え、新市場へ投入した「2WAYサーキュレーター」の販売寄与により、空調・冷暖房製品群が35億1,700万円(同22.4%増)と力強く成長しました。
(4) 地域別収益性分析
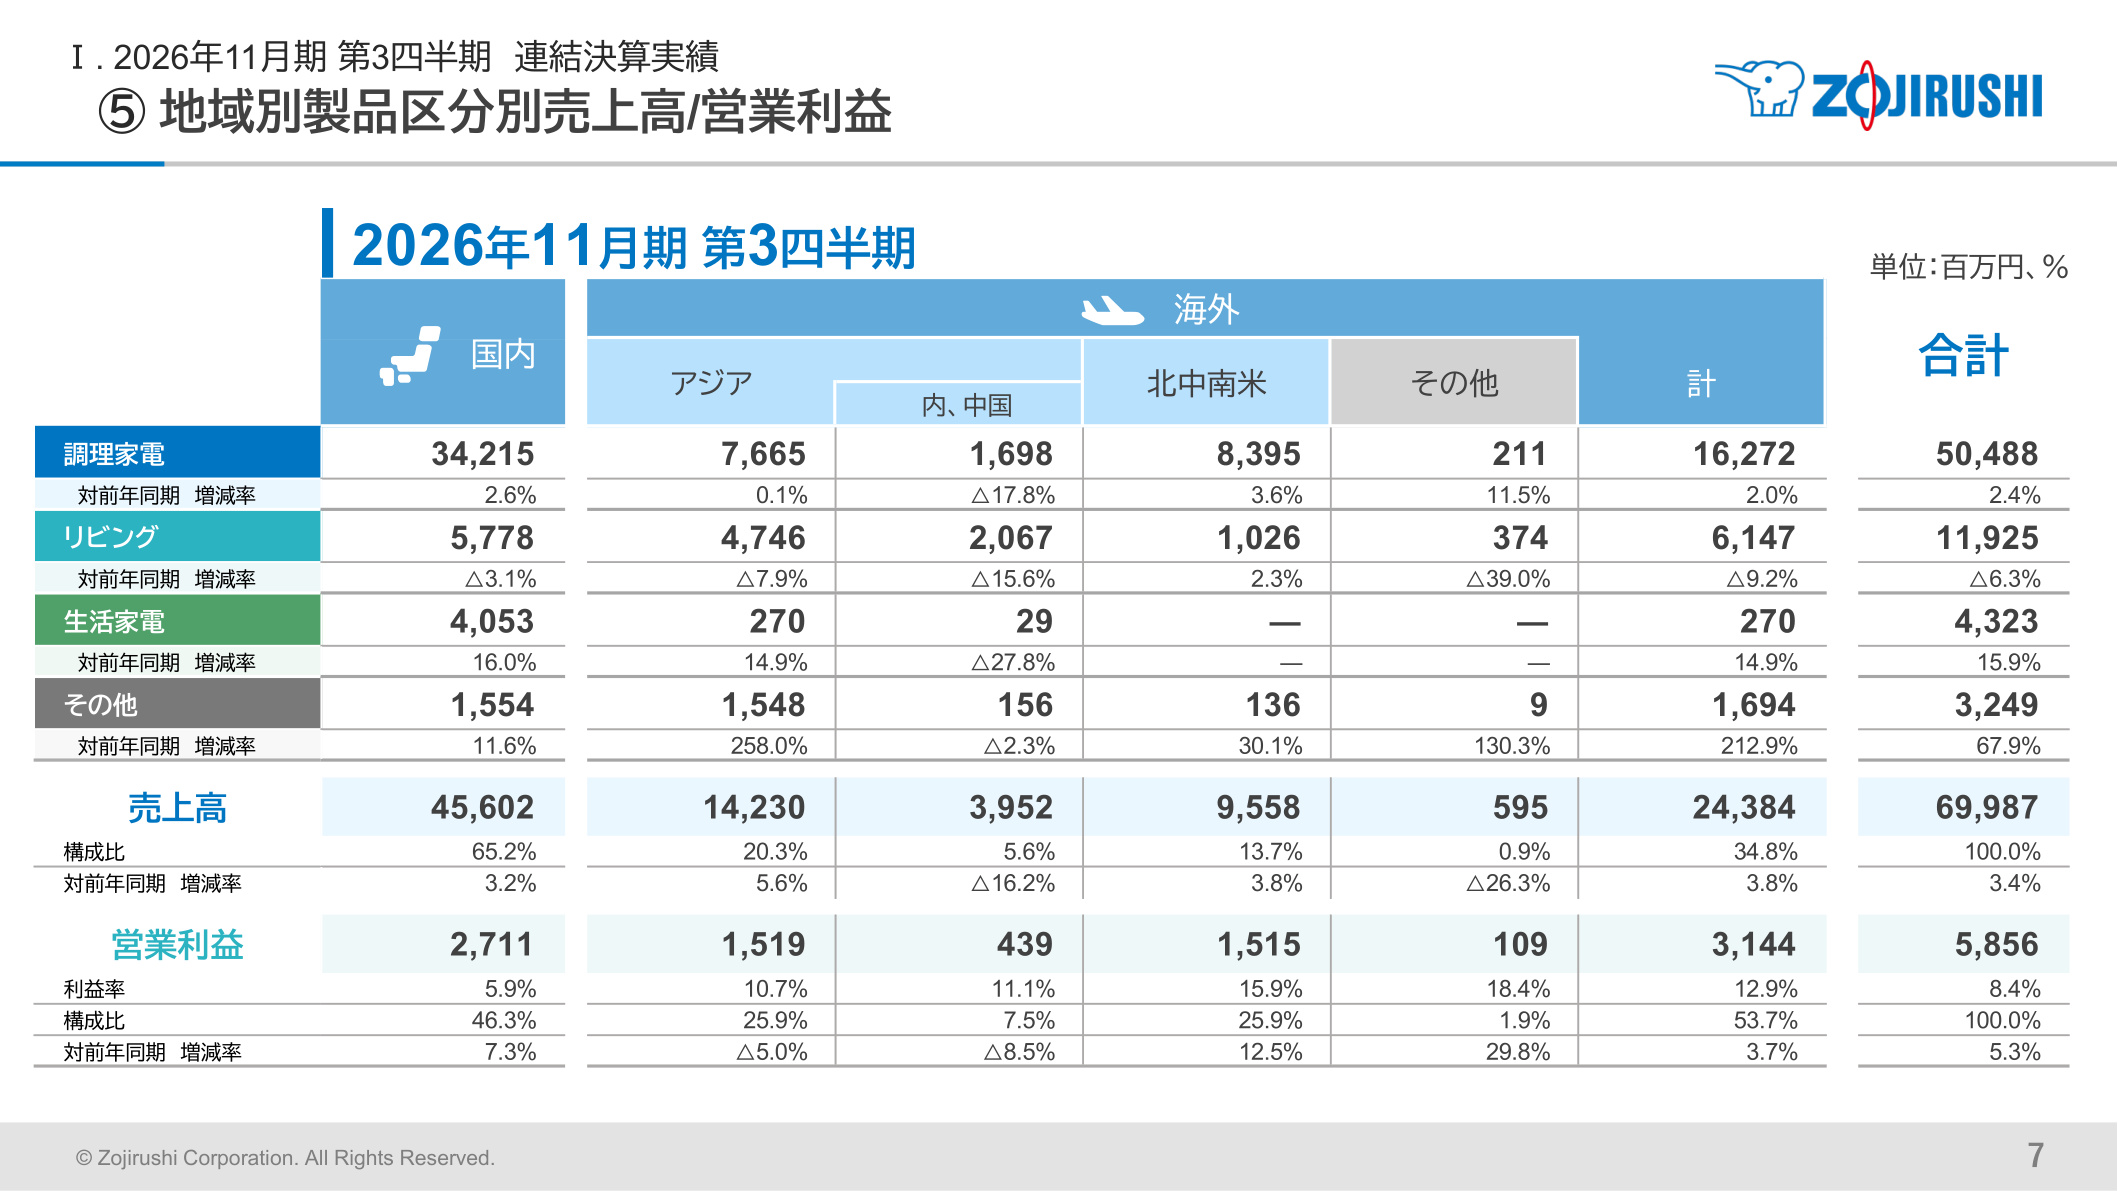
- 国内(売上高456億200万円 / 営業利益27億1,100万円、利益率5.9%) : 営業利益は前年同期比7.3%増と回復基調です。
- 北中南米(売上高95億5,800万円 / 営業利益15億1,500万円、利益率15.9%) : 高い利益水準を維持しており、営業利益は前年同期比12.5%増と好調です。
- アジア(売上高142億3,000万円 / 営業利益15億1,900万円、利益率10.7%) : うち中国売上高が39億5,200万円(前年同期比16.2%減、営業利益8.5%減)と低迷したものの、他地域でのカバーによりアジア全体では営業利益率10%台を維持しています。
3. 財務基盤とバランスシートの状況
2026年8月20日時点の財政状態は、強固な安全性を堅持しています。
- 総資産 : 1,165億7,200万円(前期末比17億5,900万円減)
- 流動資産 : 782億9,500万円(現金及び預金が281億3,100万円、商品及び製品が269億5,000万円)
- 固定資産 : 382億7,600万円(有形固定資産が175億8,800万円と前期末比で37億9,000万円増加)
- 純資産 : 920億1,400万円(前期末比24億2,400万円増)
- 自己資本比率 : 78.1% と極めて健全な水準を維持しています。
有形固定資産の増加は、後述する将来成長に向けた生産設備や拠点刷新等の設備投資の実行を反映しています。
4. 2026年11月期 通期業績予想と投資・還元戦略
通期の連結業績見通しおよび資本政策の要点は以下の通りです。
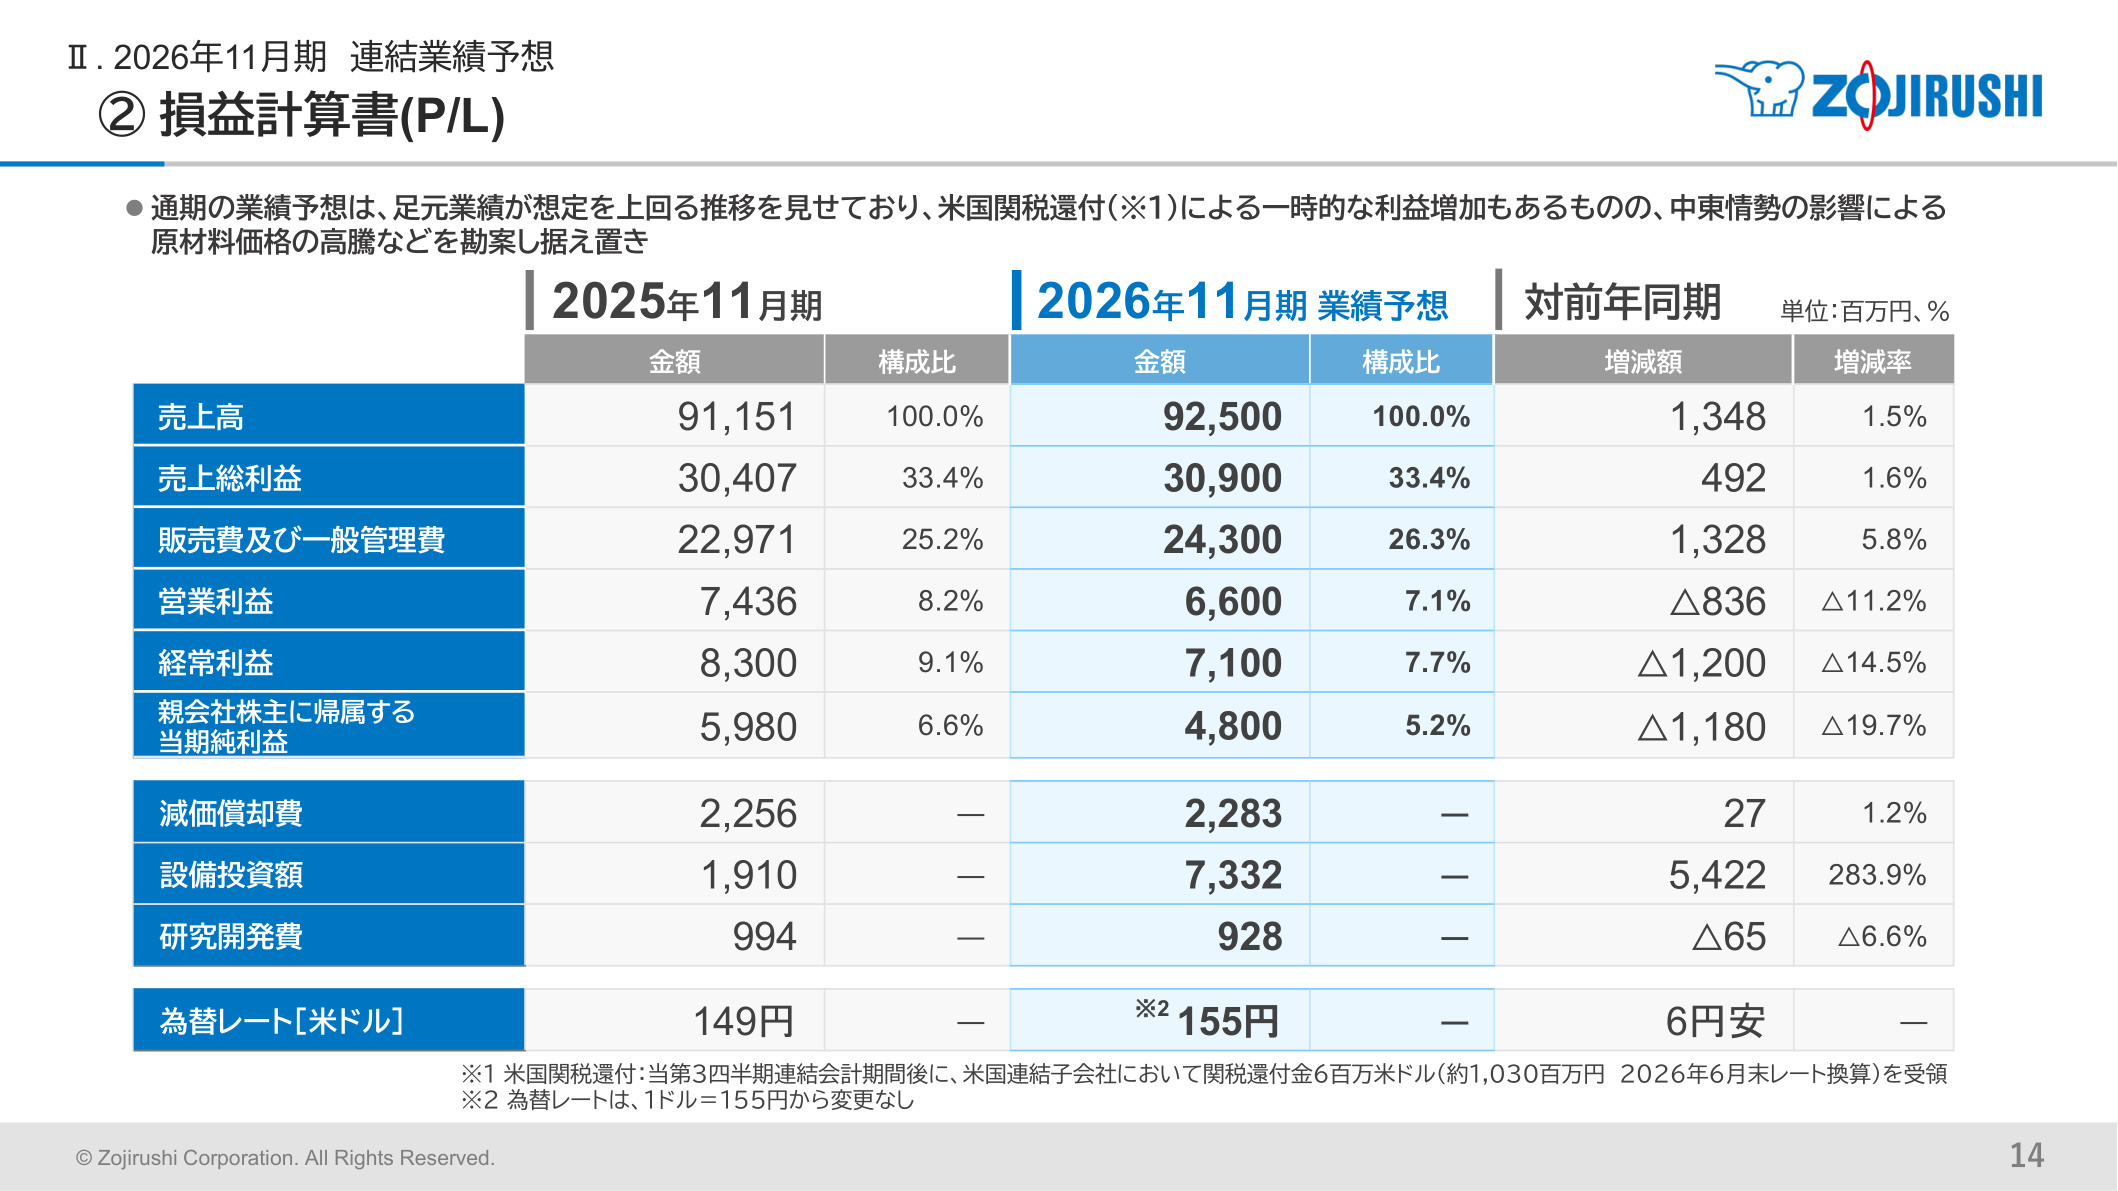
通期予想の据え置きと前提条件
通期の業績予想は期初計画が据え置かれています。
- 売上高 : 925億円(前期比 +1.5%)
- 営業利益 : 66億円(前期比 △11.2%)
- 経常利益 : 71億円(前期比 △14.5%)
- 当期純利益 : 48億円(前期比 △19.7%)
- 想定為替レート : 1ドル = 155円(変更なし)
第3四半期連結会計期間後に、米国連結子会社において関税無効判決に伴う 関税還付金約600万米ドル(約10億3,000万円) を受領し、一部が売上原価の減額として処理されるポジティブ要因があるものの、地政学的リスク(中東情勢等)に起因する原材料価格の更なる高騰懸念を織り込み、通期見通しは慎重な姿勢を崩していません。
成長に向けた設備投資と株主還元
- 設備投資の大幅拡大 : 通期での設備投資額は 73億3,200万円(前期比+283.9%) を計画。老朽化設備の更新や生産効率化、新規カテゴリー展開に向けた投資を加速させています。
- 株主還元方針 : 「 連結配当性向50%以上を目安 として安定的な配当の維持に努める」方針を掲げています。2026年11月期の年間配当金は 46円 を予想しており、予想連結配当性向は 62.1% に達する見込みです(前期は特別配当42円を含む年間82円、配当性向88.8%)。
5. まとめと今後の注目点
象印マホービンの第3四半期決算は、「炎舞炊き」やスチーム式加湿器といった 高付加価値商品の訴求力 と機動的な価格転嫁 によって、円安やコスト高の中でも本業の稼ぐ力を維持できることを実証しました。
今後の事業展開においては、以下の点が注目されます。
- 中国市場の回復時期と新興国展開 : アジア地域におけるマグ製品や調理家電の需要回復、ならびに北米市場のさらなる伸長。
- 新製品・新カテゴリーの育成 : オーブンレンジ「EVERINO」やサーキュレーター等、炊飯器・ポット・ボトルに次ぐ収益の柱の確立。
- 積極投資の回収フェーズへの移行 : 70億円規模の設備投資が中長期的な生産性向上および利益率改善にどう寄与していくか。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。