

ナガイレーベン(7447)2026年8月期 決算分析:粗利率40%台回復と海外生産・高付加価値化が牽引する成長戦略
Sentiment Analysis
1. 2026年8月期 決算総括と主要財務ハイライト
ナガイレーベンの2026年8月期通期決算は、 売上高172億5百万円(前期比+1.3%) 、営業利益36億25百万円(同+1.2%) 、経常利益38億35百万円(同+3.5%) 、当期純利益26億50百万円(同+3.0%) となり、増収増益を達成しました。第3四半期までは前年同期を下回るペースで推移していたものの、第4四半期において大幅な巻き返し(売上高前年同期比+8.8%)を見せ、通期として 2期連続の増収 を確保しています。
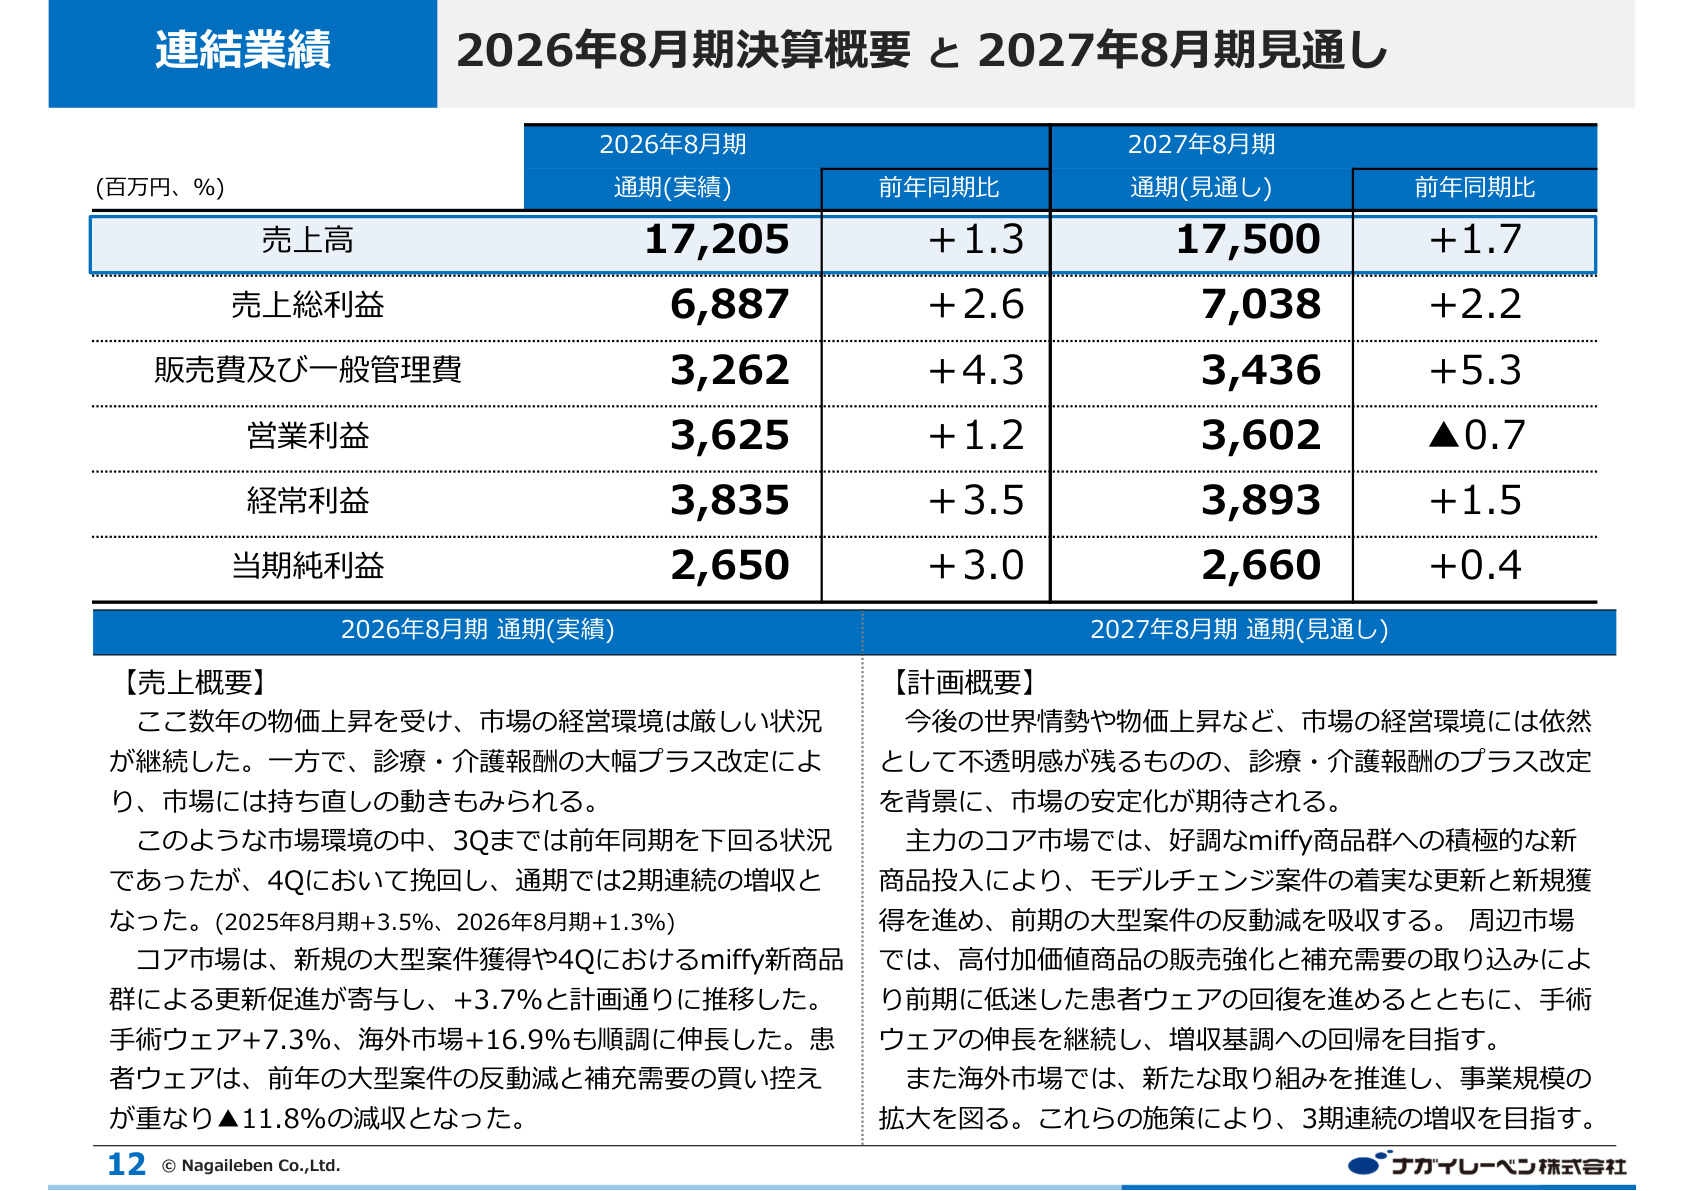
上記のスライドに示されている通り、2026年8月期は市場の物価上昇に伴う厳しい経営環境が継続したものの、 コア市場の伸長(+3.7%) や海外市場の好調(+16.9%) が業績を牽引しました。特にヘルスケアウェアを中心とするコア市場では、第4四半期に投入された 「miffy(ミッフィー)」新商品群 が更新需要を力強く喚起し、全体の売上回復に大きく貢献しました。
また、続く2027年8月期の通期見通しとしては、 売上高175億円(前期比+1.7%) 、営業利益36億2百万円(同▲0.7%) 、経常利益38億93百万円(同+1.5%) 、当期純利益26億60百万円(同+0.4%) を計画しており、堅実な事業成長の継続を見込んでいます。
2. 利益構造の要因分析と収益性の推移
同社の収益構造において注目すべき点は、原価高騰や為替の逆風に直面しながらも 売上総利益率40.0%(前期比+0.5pt) を回復させた点です。
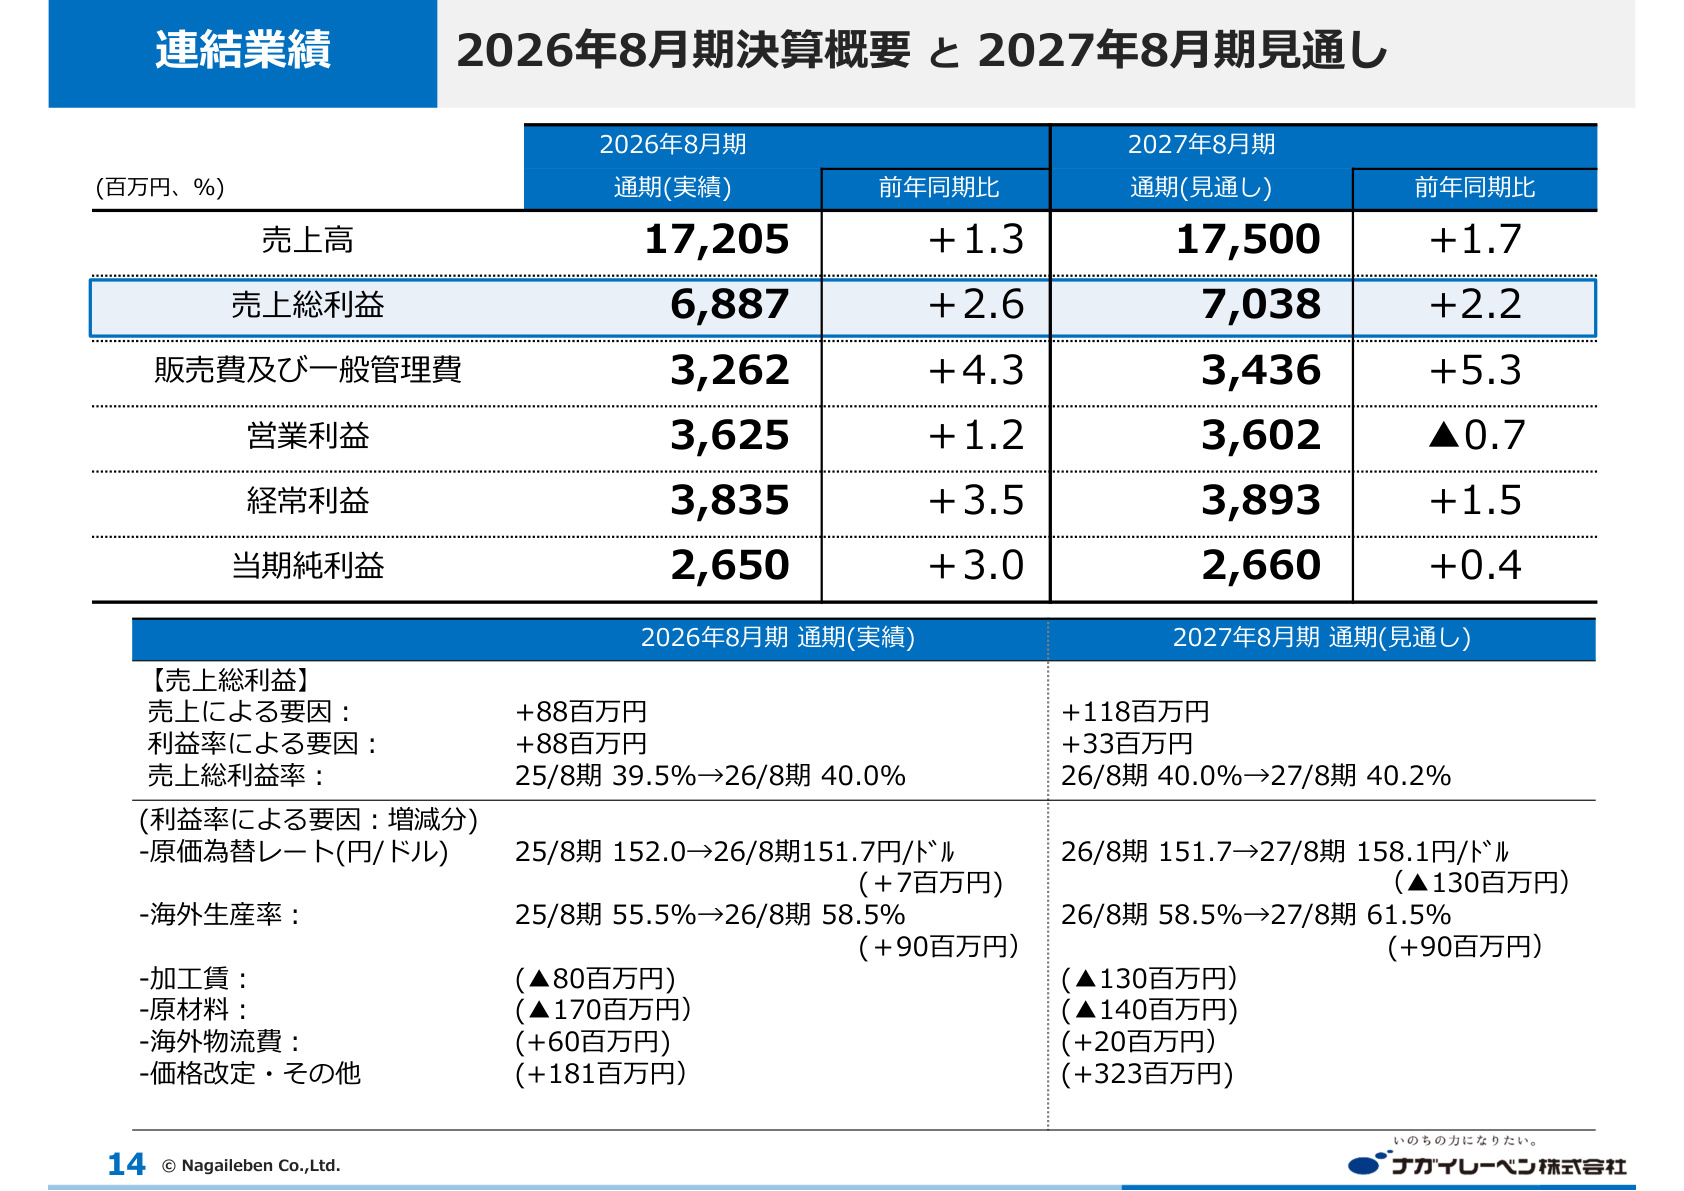
売上総利益の増減要因を詳細に見ると、以下のような構造的アプローチが功を奏していることがわかります。
- 価格改定・その他(+1億81百万円) :コスト上昇に応じた適切な価格転嫁を実施。
- 海外生産率の引き上げ(+90百万円) :海外生産比率を前期の55.5%から 58.5%へ拡大 し、製造原価の低減を推進。
- 海外物流費の適正化(+60百万円) :物流効率化によるコスト抑制。
- コスト増の吸収 :加工賃の上昇(▲80百万円)や原材料費の高騰(▲1億70百万円)といった下押し圧力を、上記の施策で十分に相殺。
2027年8月期においても、原価為替レートの円安想定(151.7円/ドル→158.1円/ドル、影響額▲1億30百万円)や秋田県最低賃金改定に伴う国内加工賃の上昇(影響額▲1億30百万円)が見込まれています。しかし、 海外生産比率を61.5%までさらに引き上げる計画(+90百万円) や、 価格改定の進展(+3億23百万円) により、売上総利益率は 40.2% と高水準を維持する見通しです。
3. 市場別・商品別の動向とセグメント状況
ナガイレーベンの事業は、売上の屋台骨である「コア市場」、拡大余地のある「周辺市場」、そして今後の成長エンジンとなる「海外市場」で構成されています。
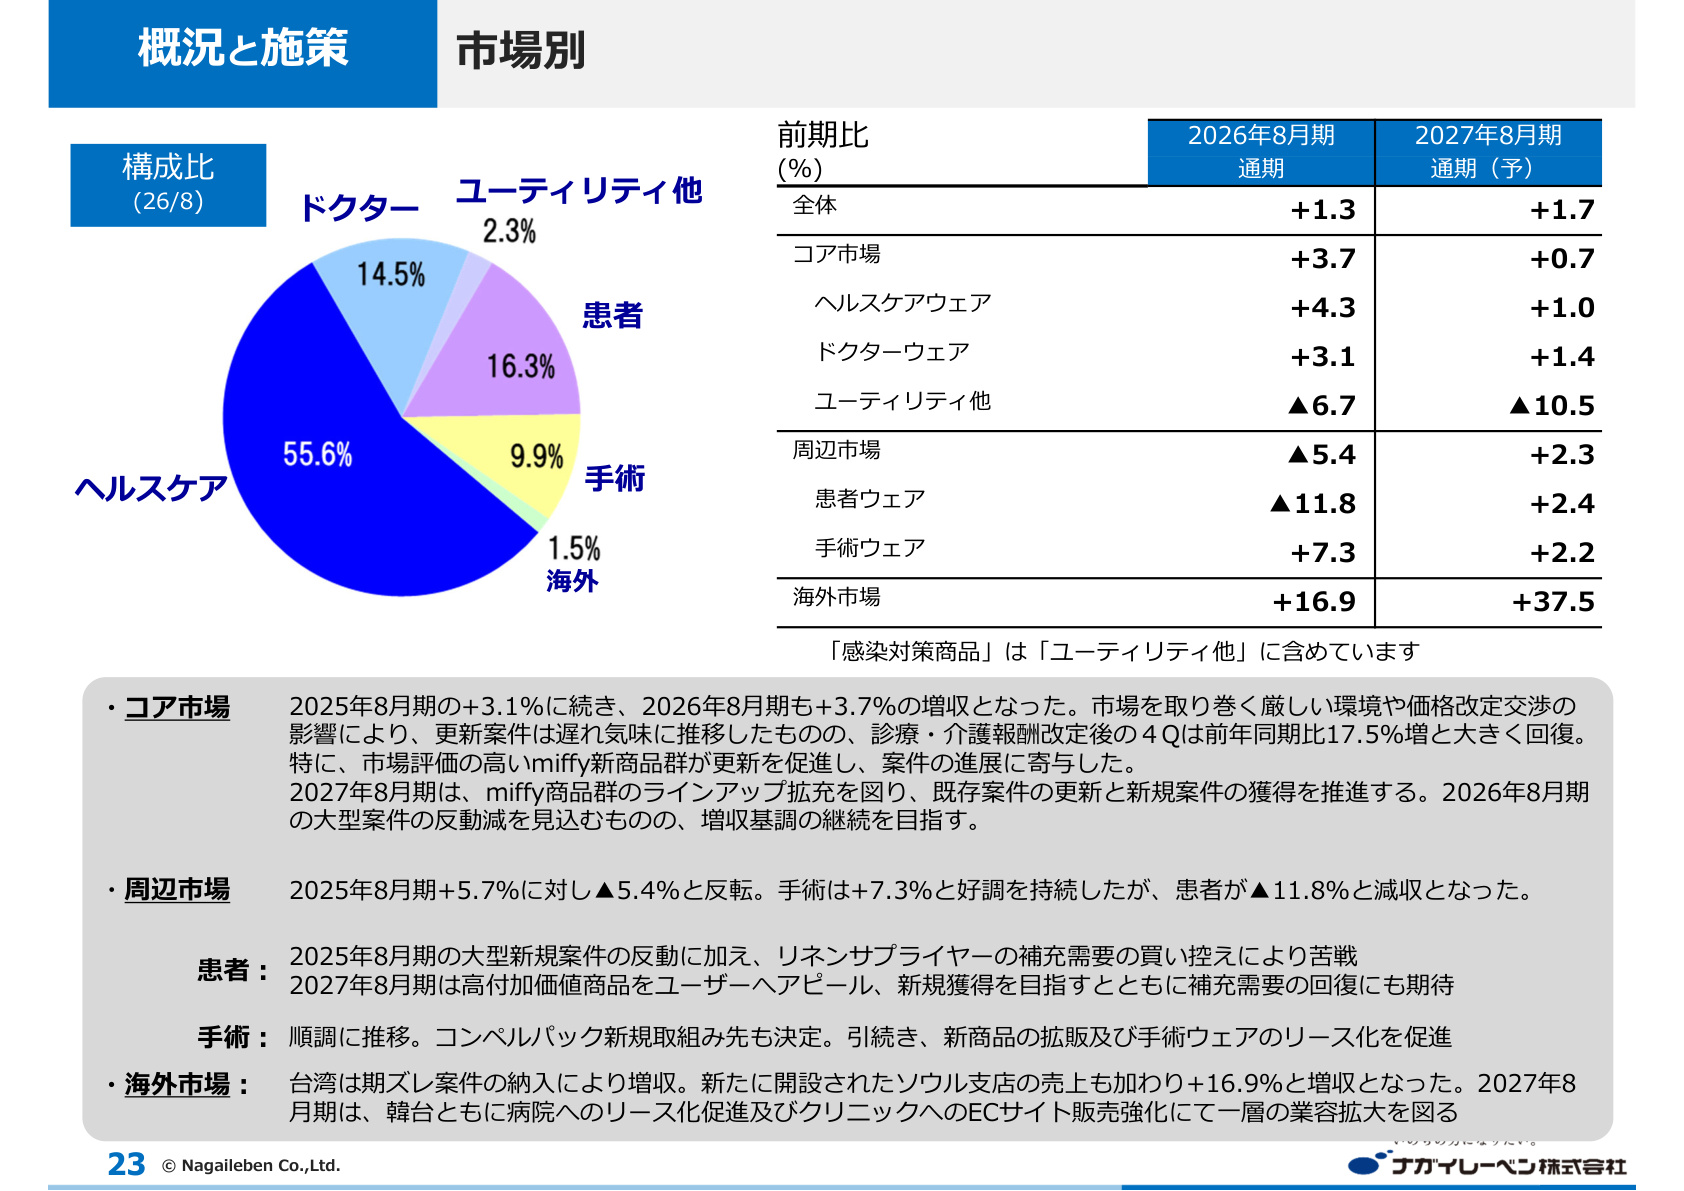
① コア市場(売上構成比:ヘルスケア55.6%、ドクター14.5%)
- ヘルスケアウェア(前期比+4.3%) および ドクターウェア(同+3.1%) が堅調に推移しました。
- 病院や医療機関の更新案件において、デザイン性と機能性を兼ね備えた高付加価値商品が支持を集め、第4四半期にはコア市場が前年同期比+17.5%と急伸しました。
② 周辺市場(売上構成比:患者16.3%、手術9.9%)
- 手術ウェア(前期比+7.3%) は順調に伸長し、コンペルパックの新規取引先の決定やリース化の促進が寄与しています。
- 一方、 患者ウェア(同▲11.8%) は前期の大型案件獲得の反動減や、リネンサプライヤーによる補充需要の買い控えが重なり減収となりました。次期(2027年8月期)は高付加価値商品の提案強化により +2.4%の回復 を見込んでいます。
③ 海外市場(売上構成比:1.5%)
- 海外売上高は前期比+16.9% と大幅増を記録しました。
- 台湾における期ズレ案件の納入に加え、新設された ソウル支店(韓国) の売上が寄与し始めました。今後は病院向けリース化の促進とクリニック向けEC直販を両輪として展開します。
④ 商品価格帯別の動向
- プレミアム・高機能カテゴリーである 「高付加価値商品」が前期比+3.7% と好調を維持しています。
- 2027年8月期はハイエンドブランド「Beadsberry」のリニューアルや、「miffy」商品群のフルラインナップ化を進めることで、付加価値主導の成長モデルを追求します。
4. 事業環境と中長期的な構造的需要
医療・看護・介護業界を取り巻くマクロ環境は、短期的・中長期的にナガイレーベンにとって追い風となる要素が含まれています。
- 診療報酬・介護報酬の改定動向 : 2026年の診療報酬改定(本体+3.09%)および介護報酬改定(+1.95%)が実施され、物価高に苦しんでいた医療・介護機関の経営安定化に寄与しています。これにより、制服・リネン関連の更新投資が持ち直す環境が整いつつあります。
- 看護・介護職員の需要拡大 : 厚生労働省の推計によると、2024年から2040年にかけて 看護職員は約40万人増(169.8万人→210.1万人) 、介護職員は約60万人増(212.6万人→272.0万人) が見込まれています。対象となる就業者数の増加は、同社のユニフォーム需要の底堅い拡大を中長期的に支える基盤となります。
5. 中期経営目標と設備・システム投資計画
同社は2029年8月期に向けた中期経営目標として、 売上高185億円 の達成を掲げています。売上構成比の目標としては、 コア市場70%、周辺市場26%、海外市場4%(7.5億円) を目指しています。
生産・物流戦略
国内拠点(秋田)での多品種小ロット・クイックレスポンス(QR)生産を維持しつつ、 インドネシア、ベトナム、中国を中心とした海外生産比率を2029年8月期までに67%まで引き上げる計画 です。また、インドネシアの保税倉庫(PLB)を活用した配送効率化を進めます。
システム投資(DX投資)
業務効率化とサプライチェーン強靭化を目的に、 総額約11億円規模のシステム投資 を実施中です。基幹システムの刷新(予定額8億8百万円)を中心に、2028年8月期にかけて順次インフラ整備を完了させる予定です。
6. 財務基盤と株主還元姿勢
2026年8月期末時点の貸借対照表において、 自己資本比率は90%超(純資産390億56百万円、総資産421億92百万円) を維持しており、現預金223億99百万円を有する極めて健全な財務基盤を誇ります。
株主還元施策
- 配当金 :2026年8月期の期末配当を従来の60円から 70円へ増配(10円増配) を実施。
- 自己株式取得 :機動的な資本政策として、2025年11月〜12月(9.9億円)、2026年6月〜8月(9.9億円)に続き、2026年10月2日〜12月31日にも 上限10億円(60万株)の自社株買い を実施中。
強固な財務規律をベースに、資本効率の向上と積極的な株主還元姿勢を明確に示しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。