

瑞光(6279)2026年度中間決算:上期の一時的赤字から下期急回復へ、豊富な受注残高185億円と新規事業の多角化戦略
Sentiment Analysis
1. 2026年度上期 決算概要と業績サマリ
株式会社瑞光の2026年度(2027年2月期)上期業績は、 売上高10,899百万円(前年同期比+3.9%) と増収を確保したものの、 営業利益▲222百万円(前年同期は386百万円の黒字) 、経常利益▲158百万円(同422百万円の黒字) 、親会社株主に帰属する中間純利益▲146百万円(同316百万円の黒字) となり、各段階利益で赤字を計上しました。
増収の主因は、前期末にユニチカから譲受した コットンスパンレース事業の売上(2,089百万円)が上乗せ されたことによるものです。一方で、主力である衛生用品製造機械事業において、中国子会社である瑞光上海の売上が下期へ偏重したことによる大幅な売上減少と、国内における新製品案件の立ち上げに伴う納期遅延・コスト増加が発生したことが利益面を大きく圧迫しました。
2. セグメント別動向と製品別売上推移
セグメント別および製品別の実績動向は以下の通りです。
- 衛生用品製造機械事業 :売上高は 8,656百万円(前年同期比▲16.0%) 、営業利益は ▲227百万円(前年同期は408百万円の黒字) となりました。製品別に見ると、小児用紙おむつ製造機械が2,256百万円、大人用紙おむつ製造機械が3,041百万円、生理用ナプキン製造機械が1,012百万円と、主力機械の売上が前年同期を下回る端境期となりました。
- コットンスパンレース事業 :2026年1月より本格的に事業を開始し、売上高 2,089百万円 、営業利益 3百万円(利益率0.2%) を計上しました。事業譲受初年度から黒字を確保し、売上の新たな柱として立ち上がっています。
- 地域別売上(衛生用品製造機械) :日本向け(2,860百万円)および中国向け(2,406百万円)は大人用紙おむつ向けを中心に底堅く推移した一方、欧州向けは前期のギリシャ向け大型案件の反動減に加え、イタリア子会社DELTAの出荷が下期へ傾斜した影響で1,518百万円に減少しました。
3. 受注高・受注残高の推移と将来パイプライン
上期の損益は低調であったものの、先行指標となる受注環境は極めて力強い拡大を示しています。
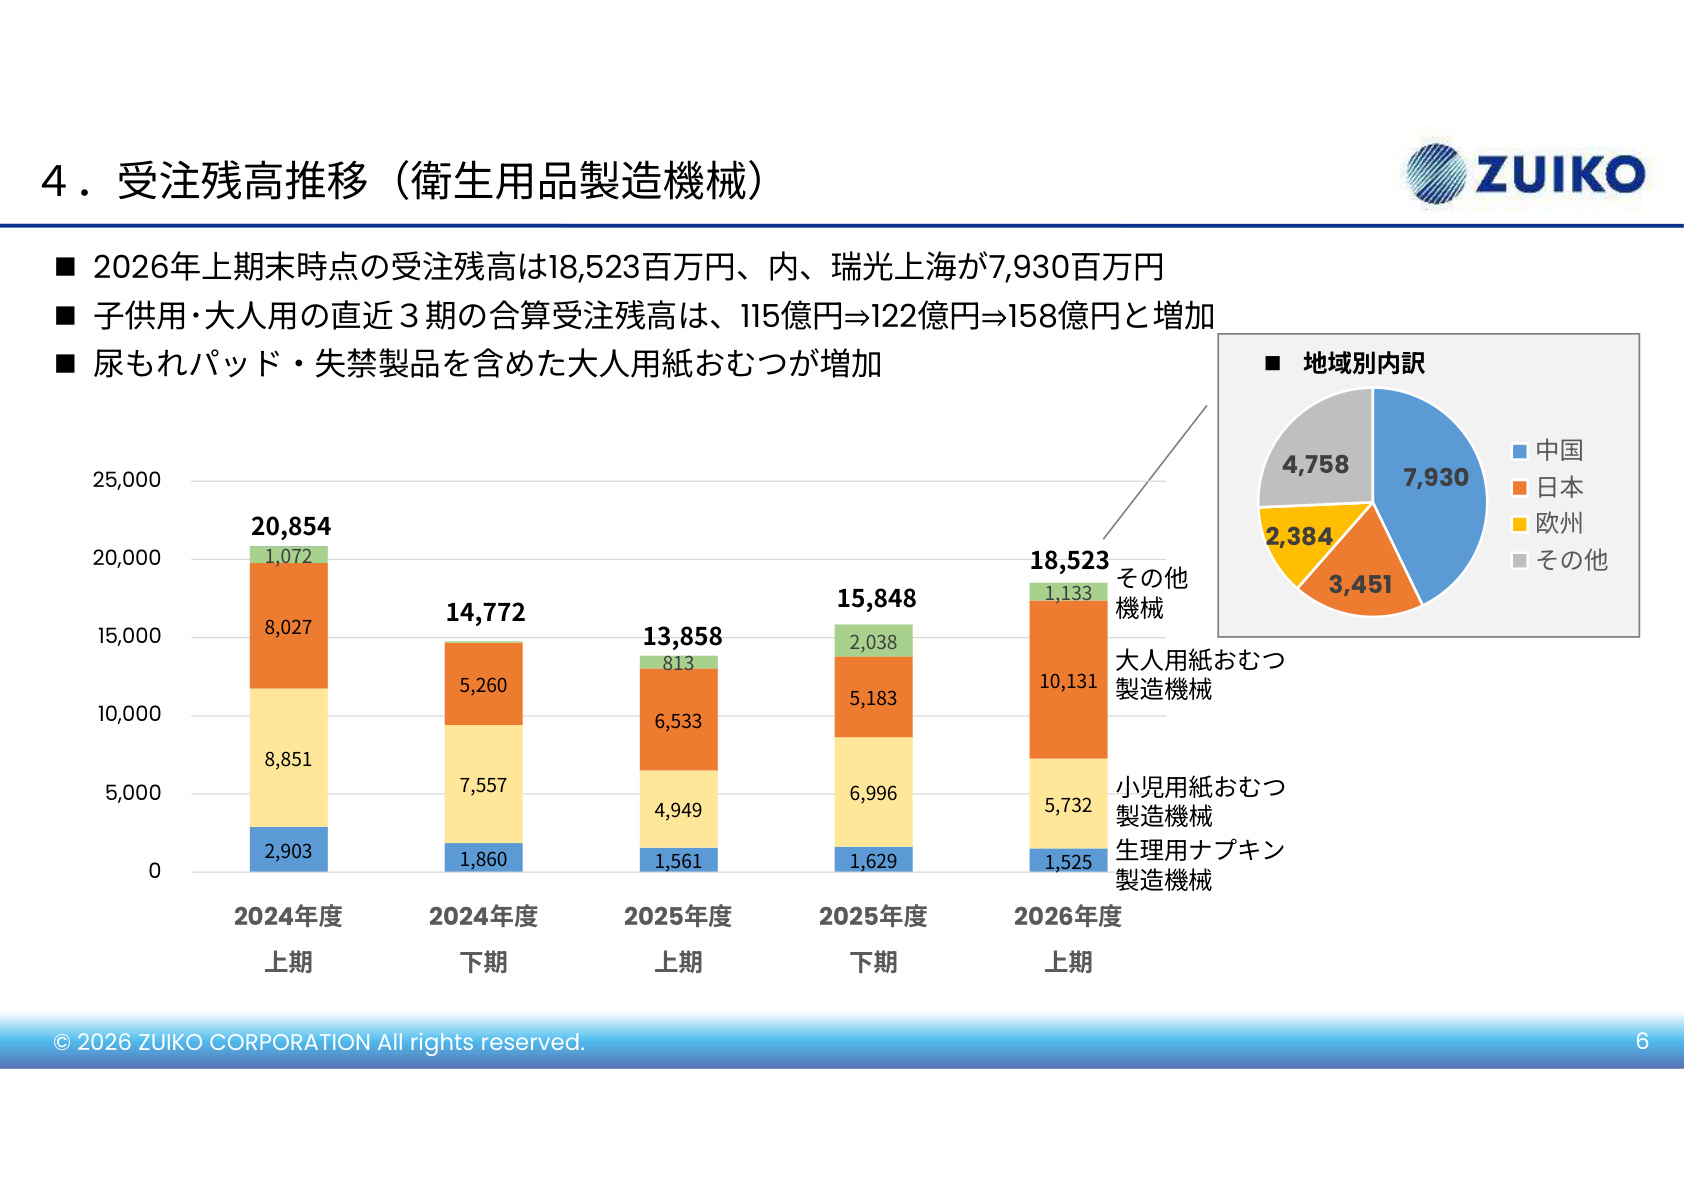
【スライド解説:受注残高の推移】
上記スライドが示す通り、2026年度上期末における衛生用品製造機械の 受注残高は18,523百万円 に達し、前年同期末(13,858百万円)から +33.7%と大幅に増加 しています。特筆すべきは以下の点です。
- 大人用紙おむつ製造機械の急拡大 :小児用・大人用の合算受注残高は158億円(前年同期115億円)へ膨らみ、その中でも大人用紙おむつ向けが 10,131百万円 と残高全体の5割以上を占めています。尿もれパッドや失禁製品を含めた世界的な高齢化需要を取り込んでいます。
- 地域別ポートフォリオの充実 :地域別内訳では、瑞光上海の受注残高が 7,930百万円 と全体の4割強を占めており、日本(3,451百万円)、欧州(2,384百万円)、その他地域(4,758百万円)とグローバルで豊富な残高を抱えています。
- 上期受注高の高水準維持 :上期の新規受注高は 11,331百万円 となり、前年同期水準を維持。そのうち約7割にあたる 7,988百万円が大人用紙おむつ製造機械 で占められています。
この潤沢な受注残高が、下期以降の急激な売上計上と業績回復の強固な裏付けとなっています。
4. 営業利益の増減要因分析と財務・CF状況
上期の営業利益が前年同期比で ▲608百万円悪化 した要因の内訳は以下の通りです。
- 売上変動による影響(▲268百万円) :本社で▲3億円、瑞光上海で▲13億円の売上減少が発生。
- 粗利率変動による影響(▲340百万円) :瑞光上海において稼働率低下および中国国内の価格競争により粗利率が▲10pt悪化、本社でも新製品の納期遅延コストにより▲1.2pt悪化。
- 販管費等の変動(▲26百万円) および 新規事業貢献等(+27百万円) 。
貸借対照表とキャッシュ・フローのポイント
資産面では、下期集中出荷に向けた仕掛品を中心とする 棚卸資産が10,551百万円(前期末比+3,047百万円) へ急増しました。これに伴い運転資金需要が発生し、短期的な借入を実施したことで有利子負債は7,543百万円(同+1,317百万円)となりましたが、 自己資本比率は66.7% 、DEレシオは0.21倍 と依然として強固な財務体質を維持しています。 営業キャッシュ・フローは棚卸資産の増加(▲2,667百万円)により▲2,260百万円となりましたが、下期の売上回収に伴い正常化する見通しです。
5. 通期業績予想とV字回復シナリオ
会社側は、期初に開示した通期業績予想を据え置いています。
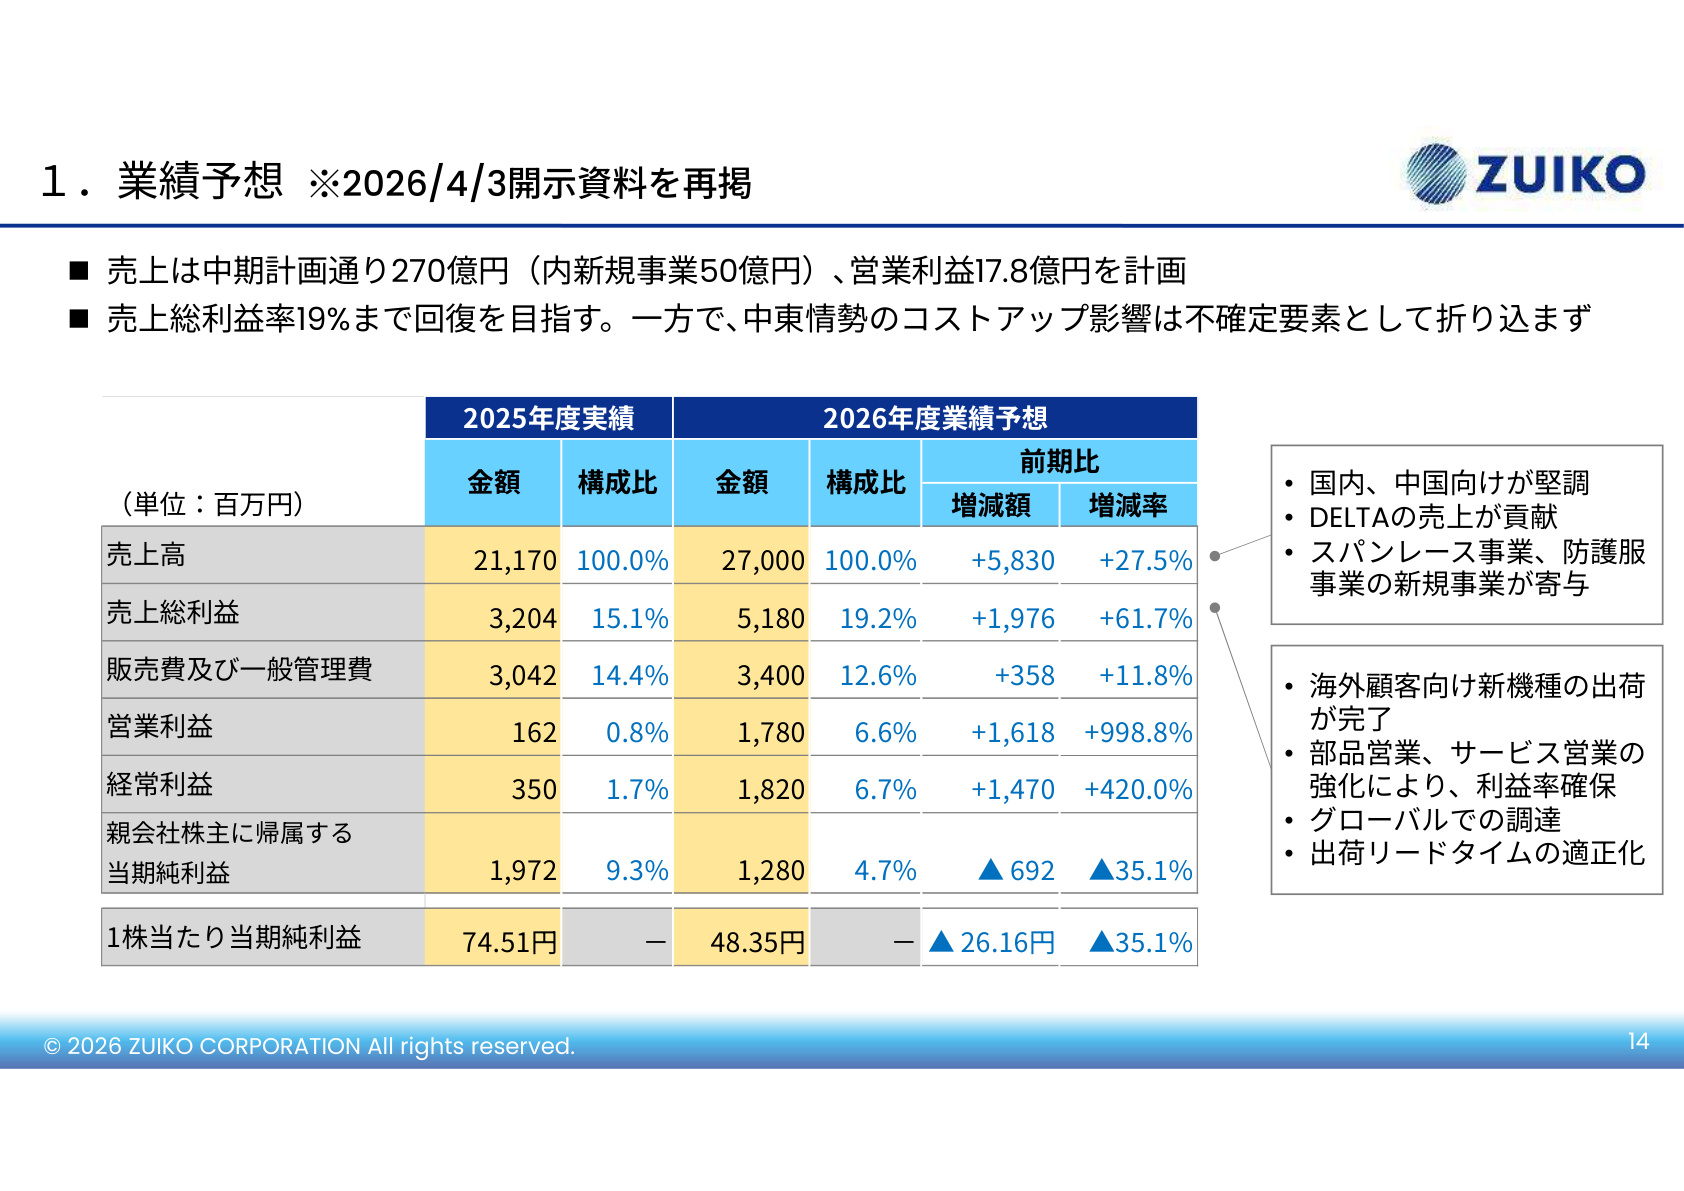
【スライド解説:2026年度 通期業績予想】
通期計画では、 売上高27,000百万円(前期比+27.5%) 、営業利益1,780百万円(前期比+998.8%) 、経常利益1,820百万円(前期比+420.0%) 、当期純利益1,280百万円(前期比▲35.1%) を見込んでいます。上期の赤字から下期に急激なV字回復を果たすシナリオの根拠は以下の通りです。
- 出荷の集中と粗利率改善 :瑞光上海および欧州DELTAの大型案件出荷が下期に集中することに加え、海外顧客向け新機種の出荷完了により追加コストが収束します。これにより通期の 売上総利益率は19.2%(前期比+4.1pt) への回復を見込んでいます。
- 新規事業のフル寄与 :コットンスパンレース事業および防護服事業などの新規事業群が 通期で50億円規模 の売上寄与を見込みます。
- 収益性強化施策 :部品営業やアフターサービスの強化、グローバル調達の推進、出荷リードタイムの適正化を通じて利益率の引き上げを図ります。
6. 株主還元方針
瑞光は連結配当性向をベースとした安定的な還元を基本方針としており、 連結配当性向35%前後 を目標に掲げています。 2026年度は、普通配当16.00円に加えて 創業80周年記念配当4.00円 を実施し、 年間配当金20.00円 を予定しています(前期実績は12.00円)。さらに、2026年2月期末に50万株の自己株式取得を完了しており、資本効率と株主還元の向上に取り組んでいます。
7. 中長期成長に向けた新規事業・戦略トピック
同社は既存の衛生用品製造機械メーカーから、周辺領域および環境・ヘルスケア分野への多角化を加速させています。
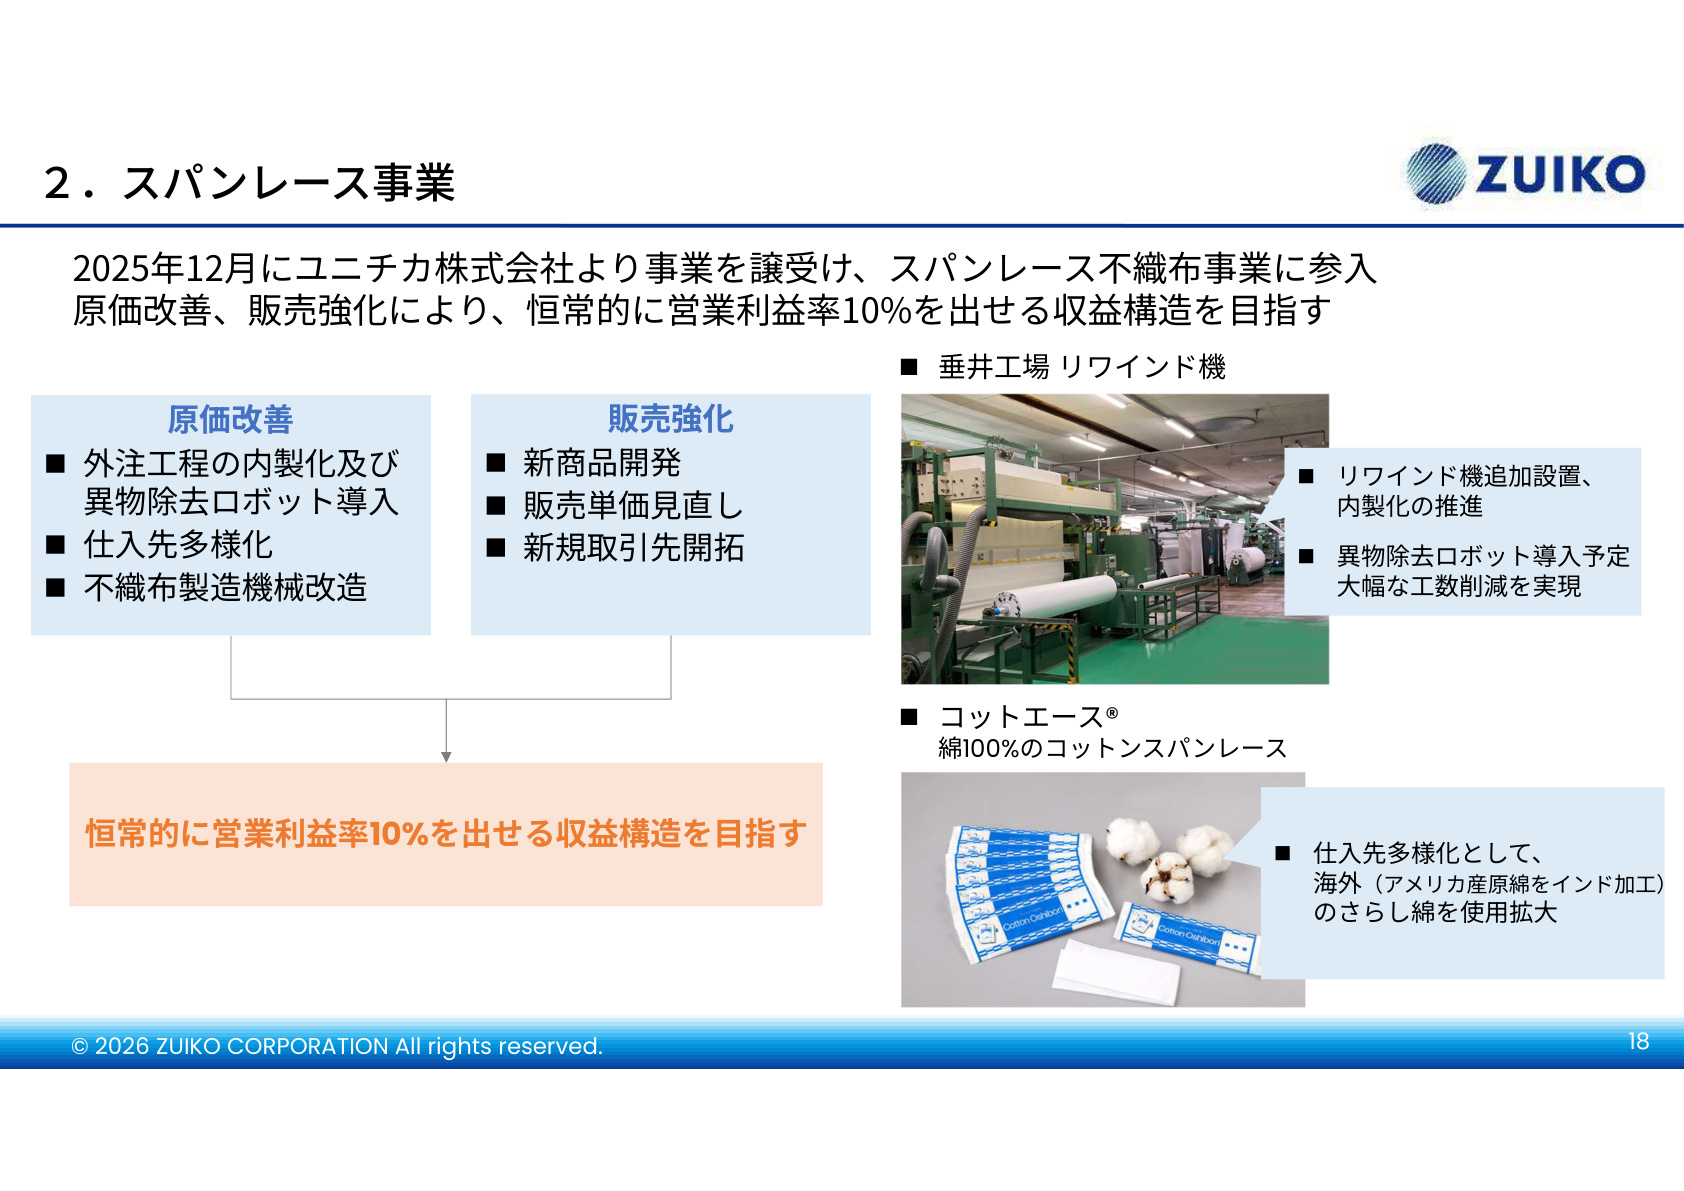
① スパンレース事業の収益構造改革
譲受したコットンスパンレース不織布事業(ブランド名:コットエース®)において、 恒常的な営業利益率10% の達成を目指すロードマップを推進しています。
- 原価改善 :外注工程の内製化(リワインド機の追加設置)、異物除去ロボットの導入による工数削減、不織布製造機械の自社改造、さらにはアメリカ産原綿をインドで加工した「さらし綿」の活用など仕入先の多様化を進めています。
- 販売強化 :綿100%の特性を活かした新商品開発や販売単価の見直し、新規取引先の開拓を進めています。
② その他の注力事業展開
- 防護服事業(全自動カバーオール加工機) :世界初となる全自動カバーオール加工機を開発し、2027年春に1号機を出荷予定。従来の型取り・縫製工程を全自動化することで大幅なコストダウンを実現し、韓国関連会社PROGA ZUIKOを通じたグローバル展開を目指します(対象市場は2033年に45億米ドル規模へ拡大見込み)。
- 排泄器事業(自動排泄処理装置「清空(Seia)」) :介護関連機器市場向けに、省スペース・脱臭・温水洗浄機能を備えた自動排泄処理装置を開発。2026年10月の韓国展示会出展を経て、韓国および日本市場への展開を計画しています。
- 使用済紙おむつリサイクル事業 :自治体向けリサイクル需要の拡大(2030年に150自治体が目標)を見据え、乾式低コスト・モジュール型(1トン/2トン処理)の新型機「ZRM-1000/2000」のプロトタイプ製造に着手。
- 自動包装機械分野への成長投資 :包装機領域における事業拡大や技術補完を目的とした資本業務提携・技術提携の検討を推進中。
- 社内オペレーション改革 :2026年7月に本社工場へ自動倉庫を導入し、社内倉庫キャパシティを700パレットから 2,200パレット へ拡張。外部倉庫賃借コストを 年間20〜30百万円削減 するとともに、出庫リードタイムの短縮と在庫管理効率化を達成しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。