

あさひ 2027年2月期第2四半期決算:高付加価値シフトと循環型ビジネスモデルへの進化でシェア26%拡大を目指す
StockClub
公開日時: 2026/09/25 18:51 JST
Sentiment Analysis
エグゼクティブ・サマリー
自転車専門店「サイクルベースあさひ」を展開する 株式会社あさひ は、2027年2月期第2四半期(中間期)において、売上高 46,230百万円(前年同期比0.7%増) 、営業利益 3,231百万円(同14.0%減) 、経常利益 3,327百万円(同15.2%減) 、中間純利益 2,193百万円(同16.6%減) を計上しました。
国内市場における物価高を背景とした節約志向の定着や買い替えサイクルの長期化が見られる中、 電動アシスト自転車の伸長 やパーツ・修理メンテナンス等のサービス領域の拡大 、適切な価格是正(値上げ)により増収および売上総利益率の改善を達成しました。一方で、従業員の賃上げや将来成長に向けた人材育成・店舗基盤投資が先行したことで販管費が増加し、中間期としては減益となりました。
通期計画においては、下期にかけてOMO(オンラインとオフラインの融合)施策やCRM(顧客関係管理)の深化、リユースをはじめとするストック型・循環型ビジネスの収益化を進め、売上高 86,278百万円(前期比6.0%増) 、営業利益 4,300百万円(同9.2%増) 、年間配当 50円(配当性向35%以上・DOE3%目安) の達成を見込んでいます。
1. 2027年2月期 中間期決算実績の総括
中間期の実績は、新車販売の構成変化とサービス売上の成長が寄与し、売上総利益率は 47.2%(前年同期比+0.4pt) へ改善しました。
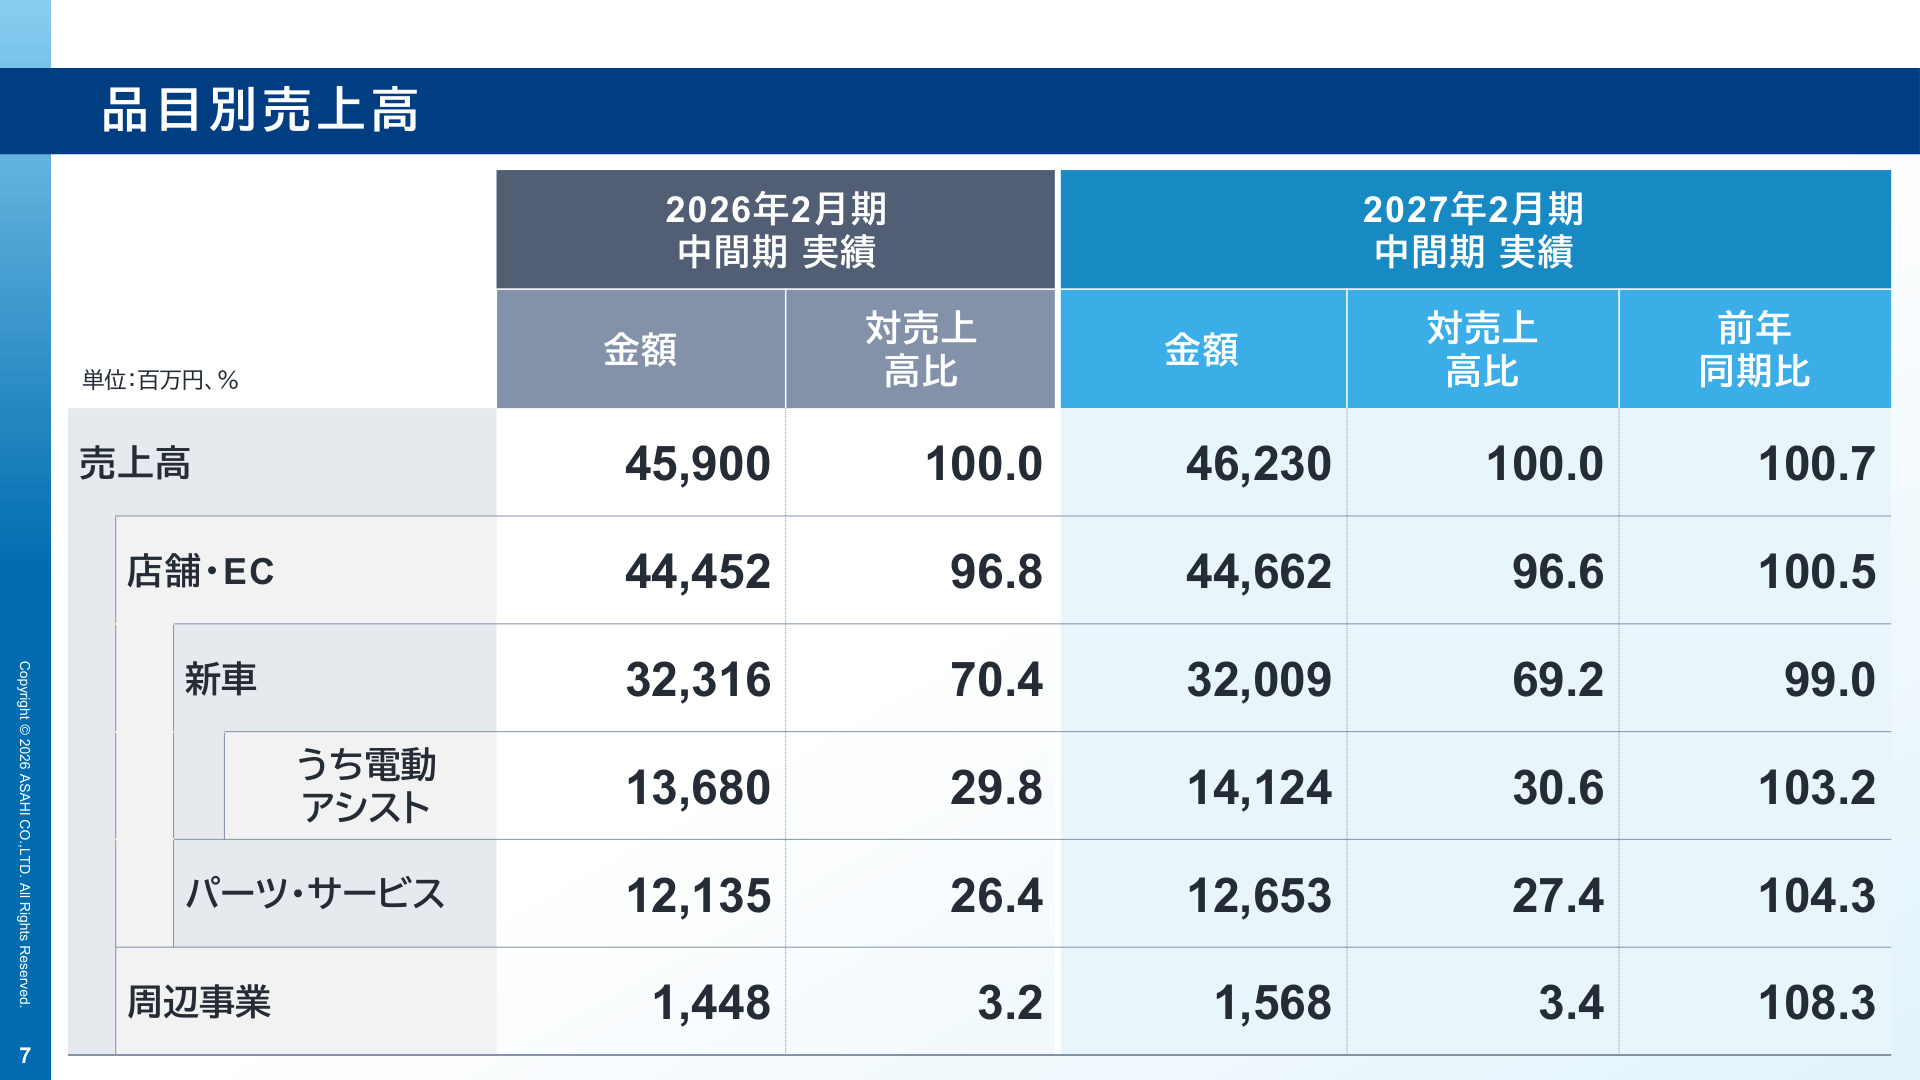
この実績スライドが示す通り、売上面では 電動アシスト自転車や子供車が堅調に推移 したほか、アフターサービス需要を捉えた パーツ・修理・メンテナンス売上の増加 が増収に貢献しました。また、仕入価格や為替変動に応じた機動的な価格是正を実施したことで、売上総利益は 21,837百万円(前年同期比1.6%増) となりました。
一方、利益面では人件費を中心とする固定費の増加が影響しました。主な業績数値の詳細は以下の通りです。
- 売上高 : 46,230百万円(前年同期比 +0.7%)
- 売上総利益 : 21,837百万円(前年同期比 +1.6%、売上高比率 47.2%)
- 営業利益 : 3,231百万円(前年同期比 △14.0%、売上高比率 7.0%)
- 経常利益 : 3,327百万円(前年同期比 △14.8%、売上高比率 7.2%)
- 中間純利益 : 2,193百万円(前年同期比 △16.6%、売上高比率 4.7%)
既存店動向については、売上高が 前年同期比99.4% 、客数が 98.0% とわずかに下回ったものの、電動アシスト比率の高まりや工賃単価の適正化によって 客単価は101.4% と上昇基調を維持しています。
2. 利益増減要因とコスト構造の分析
中間期の営業利益が前年同期比で 525百万円減少 した要因は、販売増効果(+154百万円)や原価低減・商品ミックス改善(+196百万円)があったものの、販管費の増加(▲875百万円)が上回ったためです。
販管費の内訳と戦略的投資
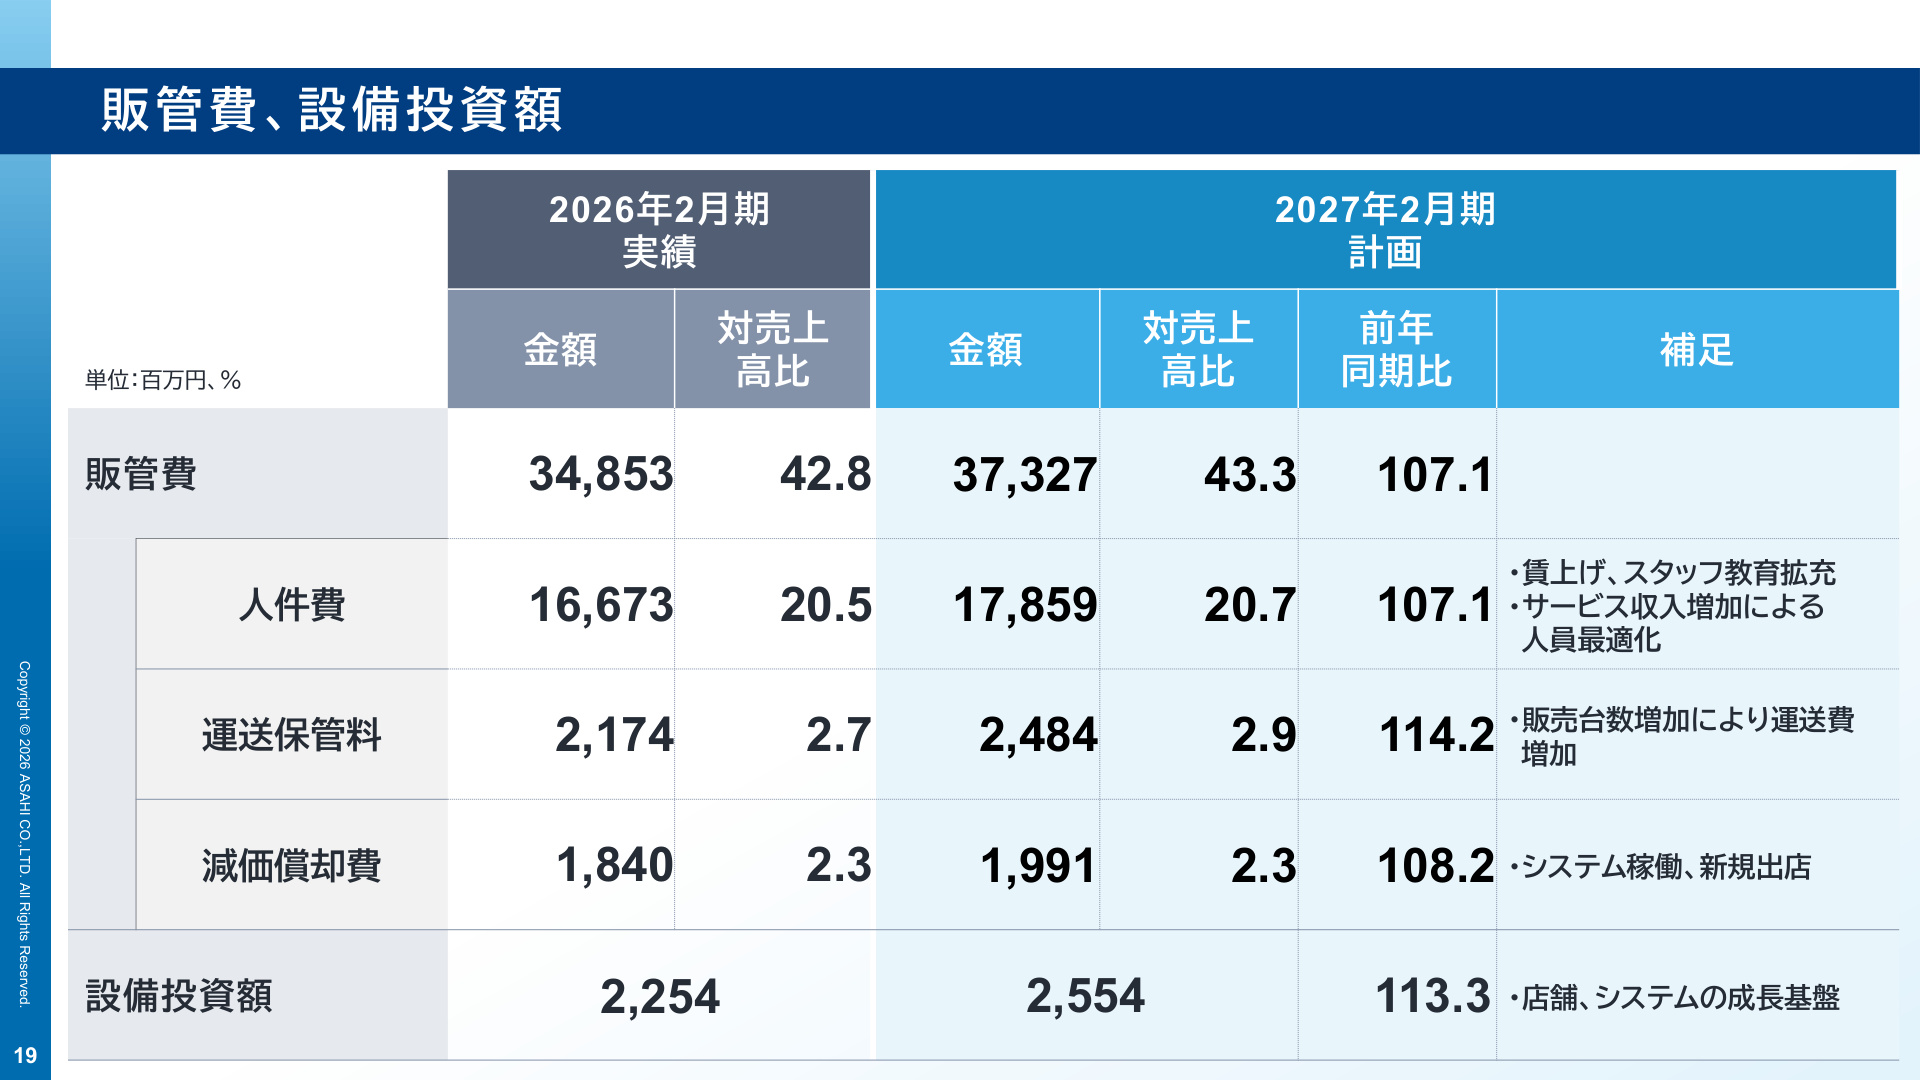
- 人件費 : 8,940百万円(前年同期比7.2%増) 。持続的な成長に向けた従業員のベースアップ(賃金引上げ)およびサービス対応力向上のための人材育成投資が主因です。
- 運送保管料 : 1,265百万円(同2.5%増) 。
- 減価償却費 : 904百万円(同2.7%増) 。新規出店に伴う償却負担の増加。
- 設備投資額 : 832百万円(同24.4%減) 。新規出店投資を精査し、既存店の活性化やIT・DX投資への重点配分を進めました。
出退店においては、中間期に5店舗を新規出店(うち都市型店舗1店舗を含む)、契約満了に伴い2店舗を退店し、中間期末の 総店舗数は560店舗(うち都市型15店舗、FC19店舗含む) となりました。
3. 中期経営計画「VISION2028」と循環型・ストック型成長モデル
同社は、新車の「売り切り型」モデルから、顧客の自転車ライフ全体を支える「 循環型・ストック型ビジネスモデル 」への構造転換を加速させています。
このモデルの核心は、国内に存在する約 6,000万台の保有自転車 をターゲットとし、新車販売だけでなく、修理・点検、パーツ販売、洗車、シェアサイクル、そしてリユース(買取・再販)までをワンストップで提供するエコシステム「 あさひビジネスプラットフォーム 」の構築にあります。
主な重点施策の進捗
- OMOの深化とCRM強化 公式アプリ「サイクルベースあさひアプリ」の会員基盤(約523万人)を活用し、定期点検やメンテナンスクーポンの配信を実施。「あさひメンテナンスパック」や 洗車サービス(件数は前年同期比4.5倍に急増) を通じて来店頻度を高め、顧客のLTV(生涯顧客価値)最大化を図っています。
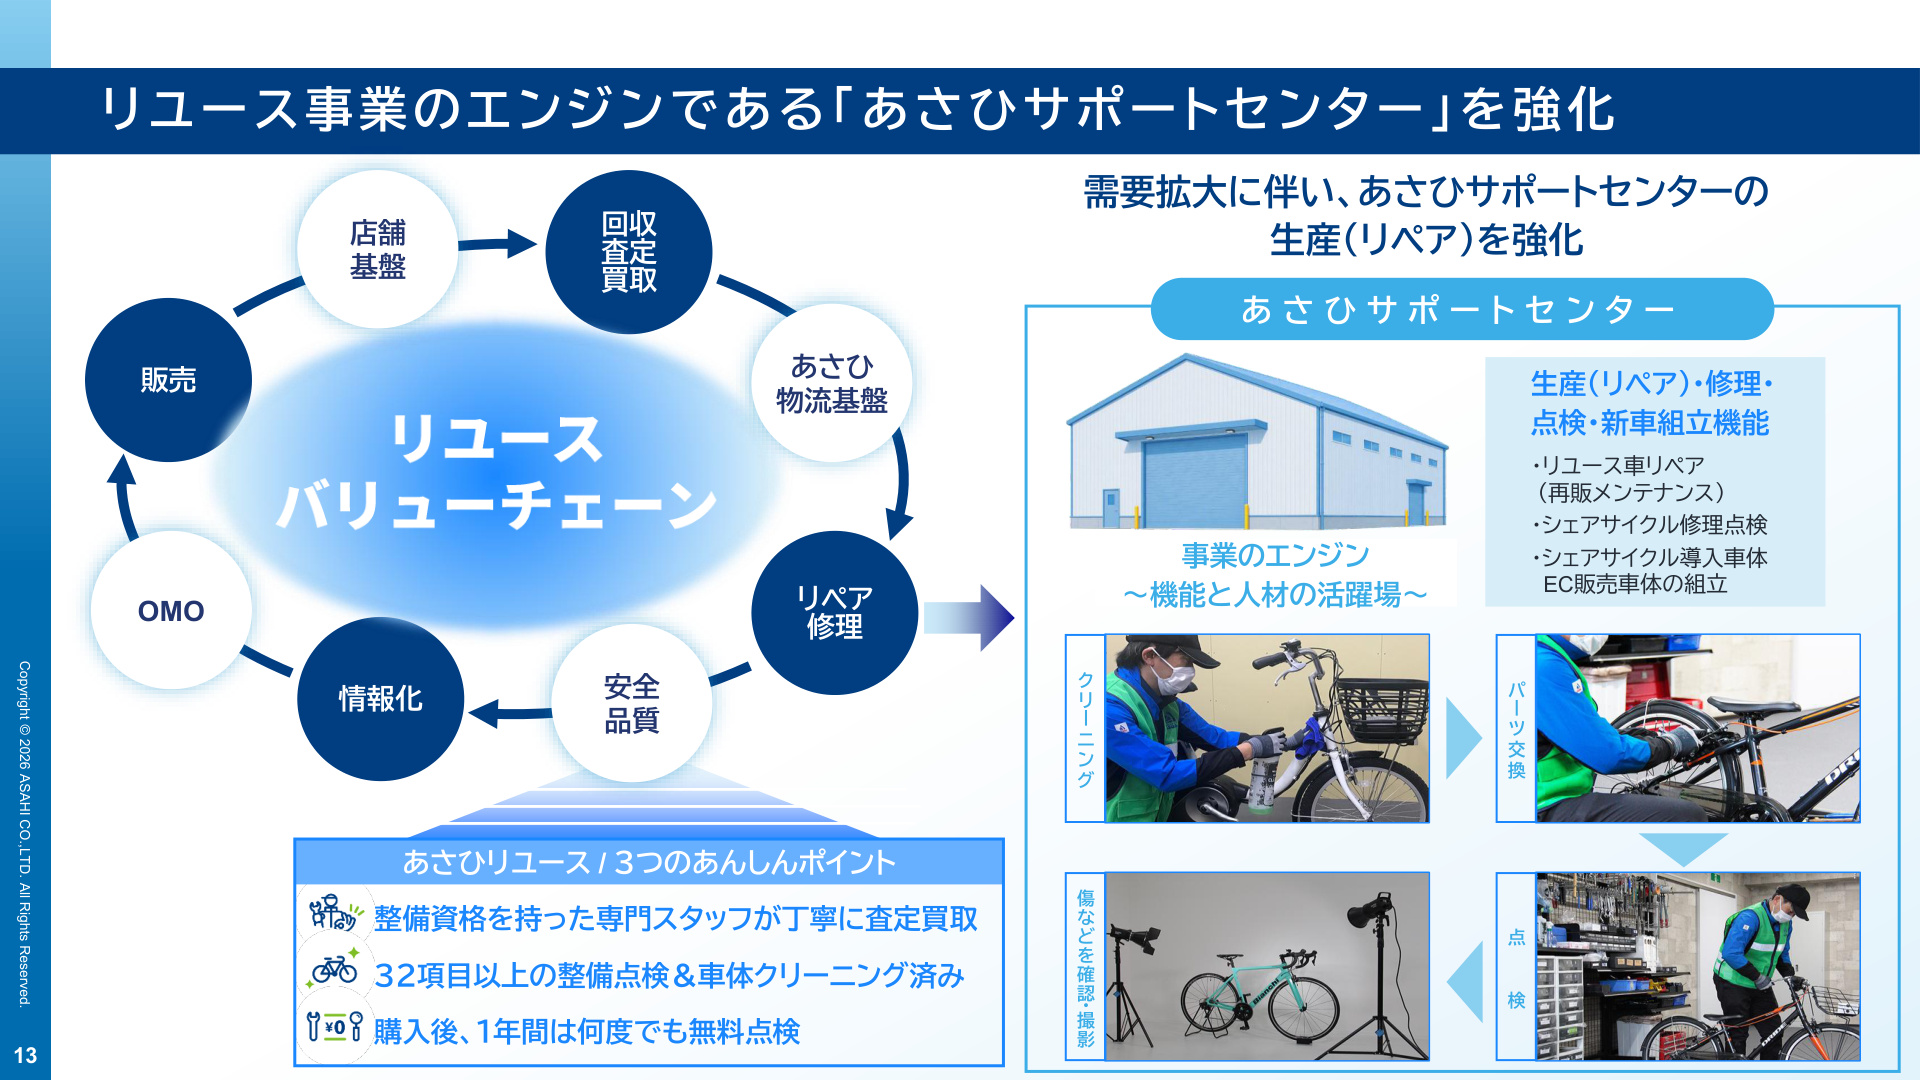
- リユース事業のバリューチェーン確立 「あさひサポートセンター」におけるリペア・再生生産体制を強化。整備資格を持つスタッフによる32項目以上の点検・クリーニングと1年間無料点検特典を付加し、安心して購入できる中古車市場を創出しています。
- オリジナルブランド(PB)の刷新 ライフスタイル向け電動アシスト「ENERSYS(エナシス)」シリーズのモデルチェンジや、「LOUIS GARNEAU(ルイガノ)」ブランドのラインナップ拡充など、SPA(製造小売)の強みを活かした高粗利・高機能商品の開発を推進しています。
4. 2027年2月期 通期計画と市場シェア拡大
通期の業績計画は期初予想を据え置き、増収増益を見込んでいます。
通期の品目別売上計画では、国内の自転車販売シェアを前期の25%から 26%へ拡大 させる方針を掲げています。
通期業績予想(2027年2月期)
- 売上高 : 86,278百万円(前期比 +6.0%)
- 売上総利益 : 41,627百万円(前期比 +7.3%、売上高比率 48.2%)
- 営業利益 : 4,300百万円(前期比 +9.2%、売上高比率 5.0%)
- 経常利益 : 4,440百万円(前期比 +6.5%、売上高比率 5.1%)
- 当期純利益 : 2,730百万円(前期比 +20.3%、売上高比率 3.2%)
通期の営業利益増減計画(+363百万円の増益要因)としては、価格是正・原価低減(+1,500百万円)および修理・パーツ等の高粗利商品ミックス改善(+1,335百万円)が、賃上げや新店固定費・システムコスト増(▲2,473百万円)を吸収する見通しです。
5. 資本配分方針と株主還元
資本コストと株価を意識した経営を掲げており、成長投資と株主還元の両立を図っています。
- 年間配当金 : 1株当たり50円 (前期実績50円と同額を維持予定)
- 株主還元基準 : 配当性向35%以上 および DOE(株主資本配当率)3%目安 を基本方針としています。
- 成長投資 : 年間設備投資額として 2,554百万円 (前期比13.3%増)を計画。新規出店10店舗(うち都市型2店舗)や既存店リニューアル16店舗/年に加え、物流網の高度化やCRM基盤を中心とするDX・システム投資へ積極的に資金を投じる計画です。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。