

太洋物産 2026年9月期 第3四半期決算:食料事業の躍進と販管費圧縮が増益を牽引、いちごHD子会社化で財務・事業基盤の再構築を加速
StockClub
公開日時: 2026/09/18 18:55 JST
Sentiment Analysis
1. 2026年9月期 第3四半期 業績総括
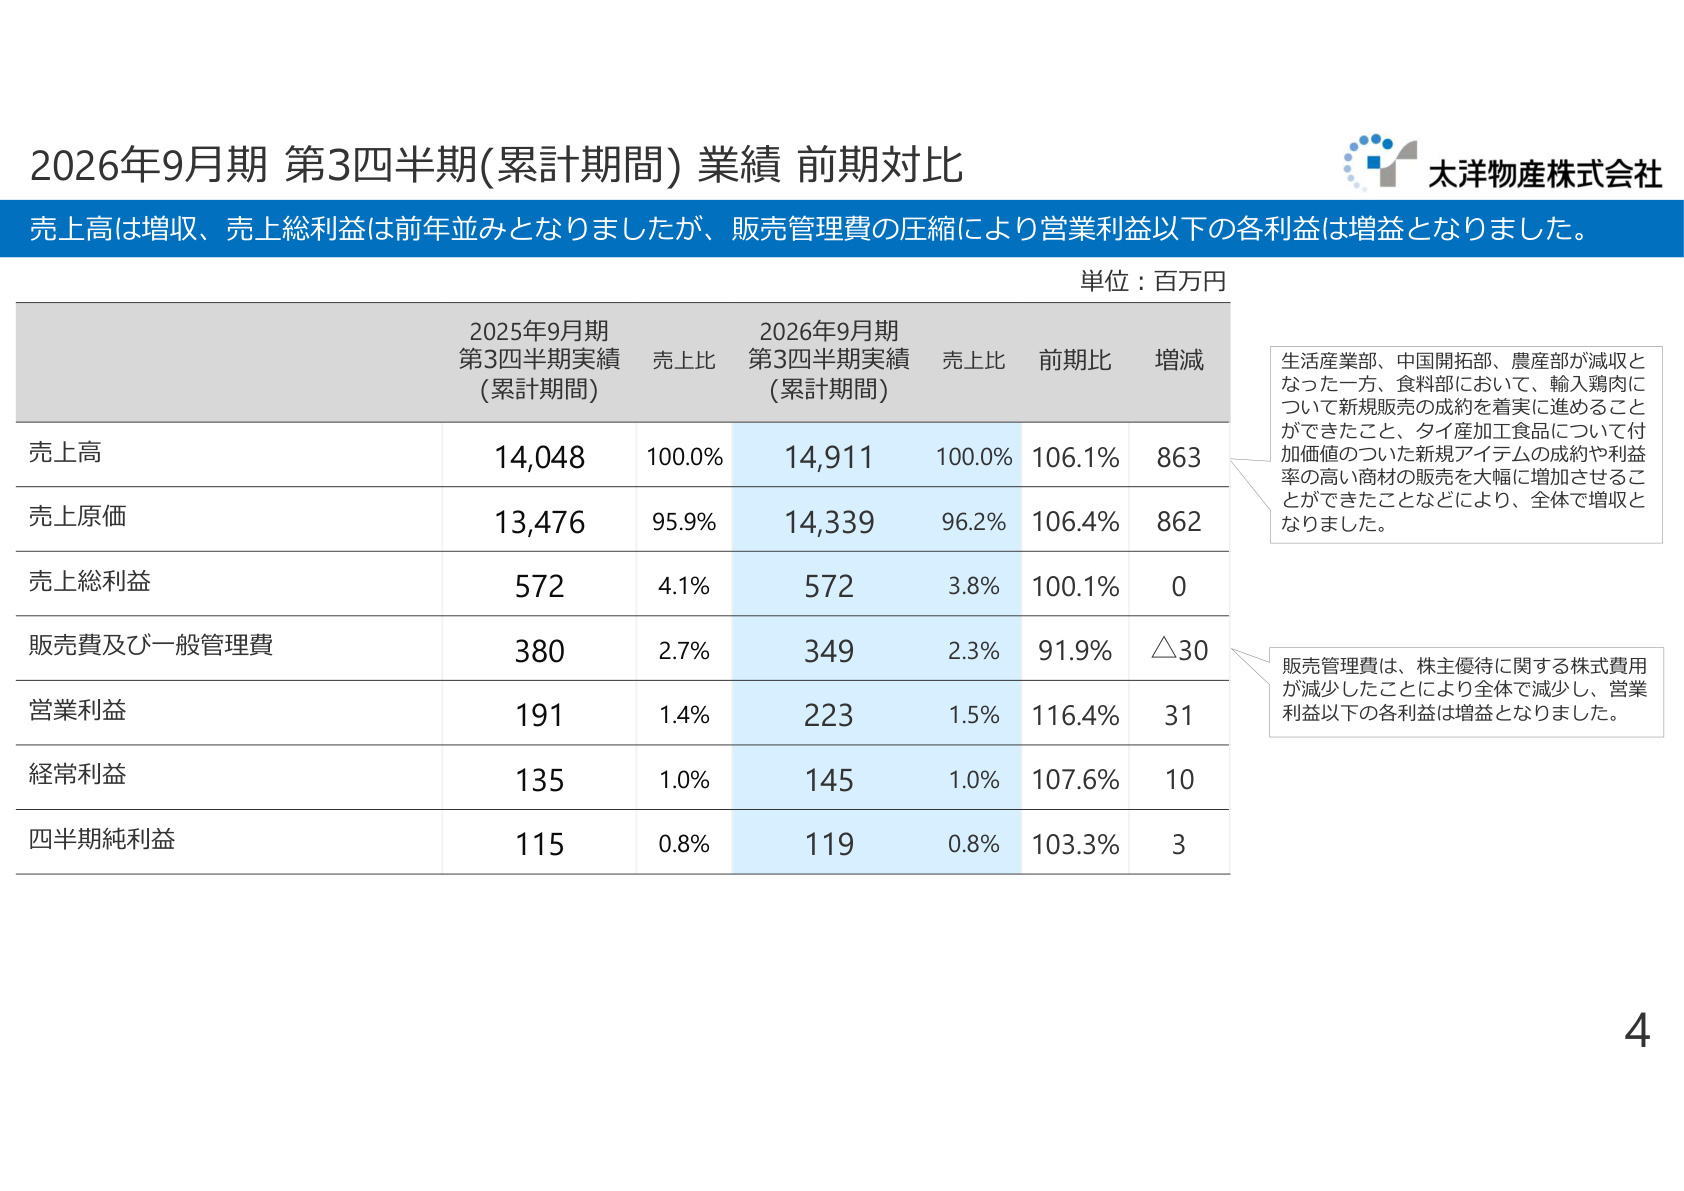
太洋物産株式会社の2026年9月期 第3四半期累計期間(2025年10月1日~2026年6月30日、非連結)の業績は、 売上高14,911百万円(前年同期比6.1%増) 、売上総利益572百万円(前年同期比0.1%増) 、営業利益223百万円(前年同期比16.4%増) 、経常利益145百万円(前年同期比7.6%増) 、四半期純利益119百万円(前年同期比3.3%増) となり、増収ならびに各段階利益での増益を達成しました。
主力である食料部において輸入鶏肉や高付加価値な加工食品の取扱高が大幅に拡大したことが売上を牽引しました。利益面においては、売上総利益が前年並みの水準を維持した一方、販管費の圧縮が進んだことで営業利益率が前年同期の1.4%から1.5%へと向上しています。
業績数値の構造分析と販管費の低減要因
上記のスライドが示す通り、売上総利益は572百万円と前年同期と同額を維持しています。売上総利益率は3.8%と前年同期の4.1%から0.3ポイント低下したものの、 販売費及び一般管理費が349百万円(前年同期比8.1%減、30百万円減) へと大幅に抑制されました。
販管費減少の主因は、 株主優待に関する株式費用の減少 です。2025年9月期第3四半期累計で41百万円(1Q:29百万円、2Q:12百万円)計上されていた株式費用が、当期は5百万円(1Q:2百万円、2Q:0百万円、3Q:3百万円)へと大幅に減少したことが営業利益の押し上げ(前年同期比+31百万円)に直結しました。固定費管理の徹底と費用平準化が収益構造の安定に寄与しています。
2. セグメント別業績動向:食料部の躍進とその他部門の課題
セグメント別では、売上構成比の6割超を占める 食料部 が全体を強力に牽引した一方、農産部、中国開拓部、生活産業部は厳しい市場環境や外部要因により減収となりました。
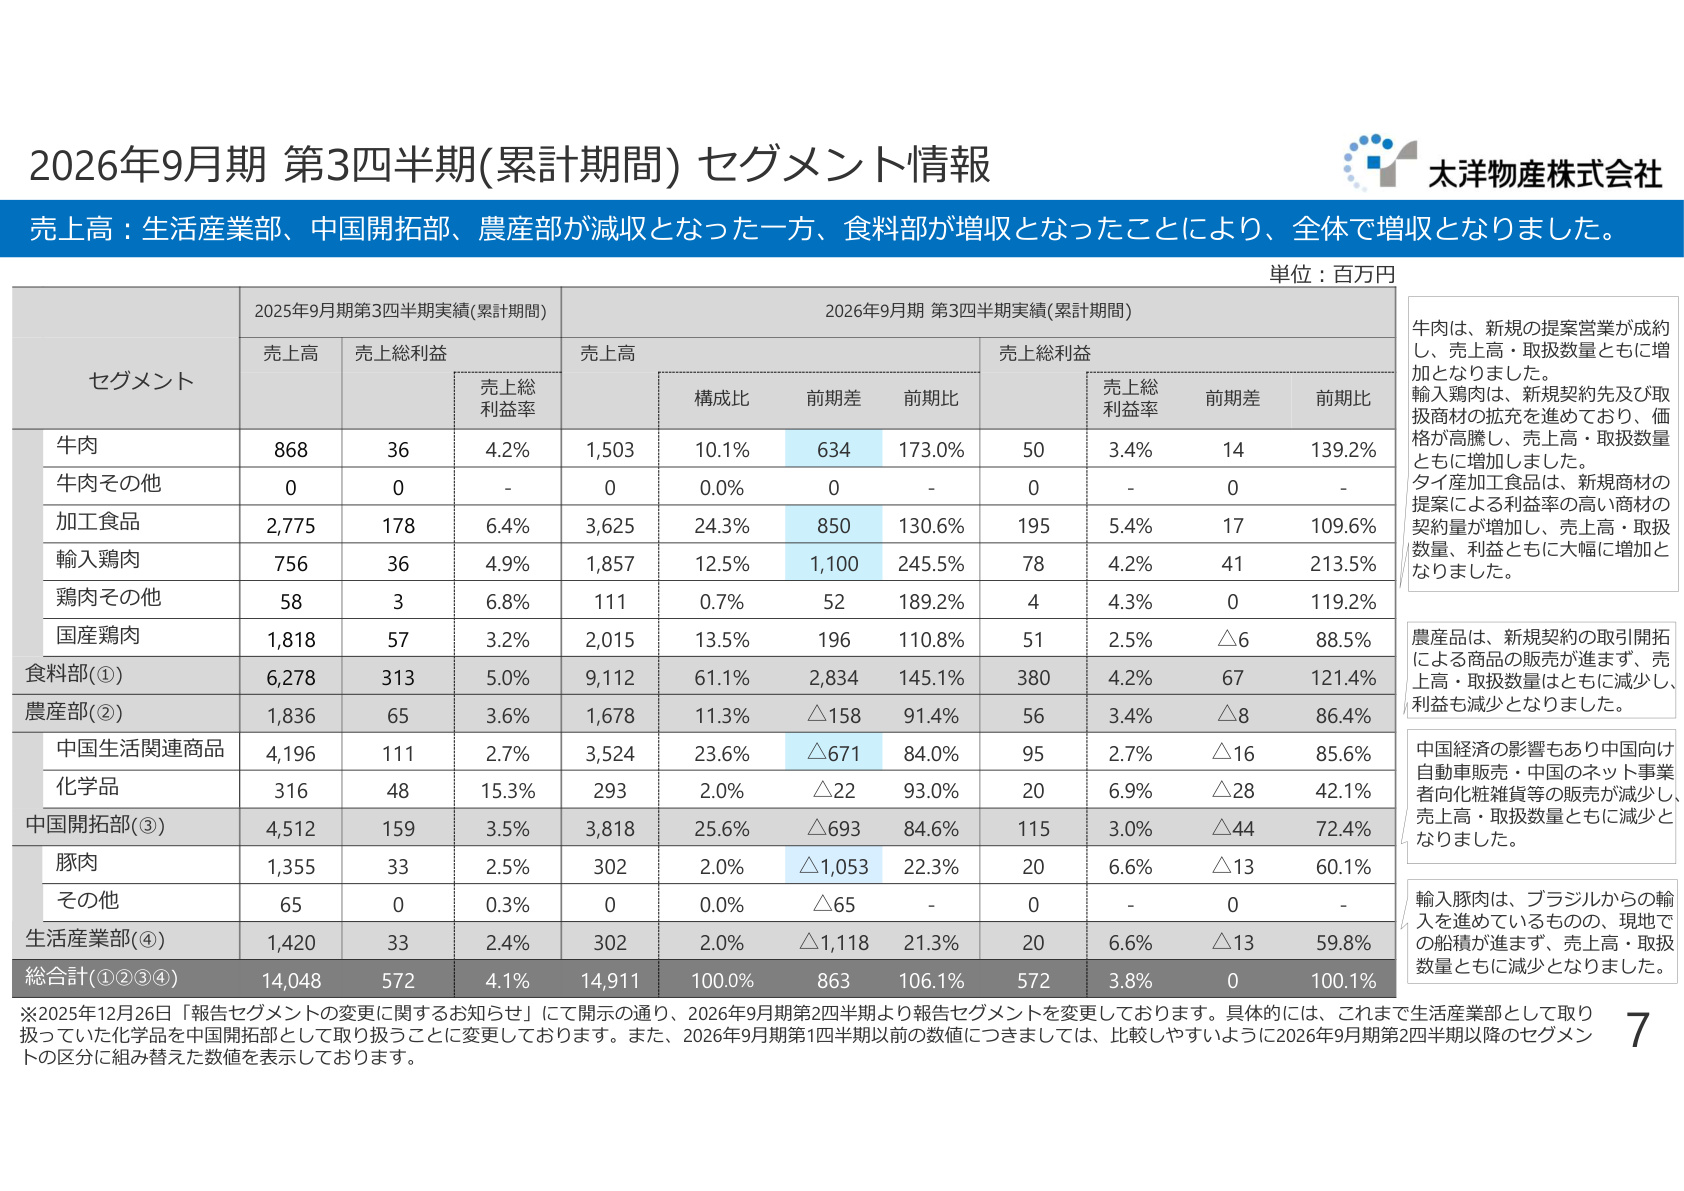
① 食料部:売上高9,112百万円(前年同期比45.1%増)、売上総利益380百万円(前年同期比21.4%増)
食料部は、全社売上高の61.1%、売上総利益の66.4%を稼ぎ出す最大の柱です。
- 牛肉 : 新規提案営業の成約により、 売上高1,503百万円(前年同期比73.0%増) 、売上総利益50百万円(前年同期比39.2%増)と大幅伸長。
- 輸入鶏肉 : 新規契約先の開拓に加え、国際相場・取扱価格の高騰を背景に 売上高1,857百万円(前年同期比145.5%増) 、売上総利益78百万円(前年同期比113.5%増)と倍増以上の実績を記録。
- タイ産加工食品 : 新規商材の提案により利益率の高い商材の契約量が増加し、 売上高3,625百万円(前年同期比30.6%増) 、売上総利益195百万円(前年同期比9.6%増)と安定成長。
- 国産鶏肉 : 売上高2,015百万円(前年同期比10.8%増)と増収を維持したものの、売上総利益は51百万円(前年同期比11.5%減)とマージンがやや縮小しました。
② 農産部:売上高1,678百万円(前年同期比8.6%減)、売上総利益56百万円(前年同期比13.6%減)
大豆や蕎麦などを扱う農産部は、新規契約の取引開拓による商品の販売が進まず、取扱数量・売上高・利益ともに前年同期を下回る推移となりました。
③ 中国開拓部:売上高3,818百万円(前年同期比15.4%減)、売上総利益115百万円(前年同期比27.6%減)
中国生活関連商品(自動車販売・ネット事業者向け化粧雑貨等)において、中国現地の景気動向の影響を受け需要が減退し、取扱数量が減少しました。化学品についても売上総利益率が15.3%から6.9%へ低下し、部門全体で減益となりました。
④ 生活産業部:売上高302百万円(前年同期比78.7%減)、売上総利益20百万円(前年同期比40.2%減)
輸入豚肉においてブラジル等からの輸入推進を図っているものの、現地での船積遅延等の物流要因が影響し、取扱数量が大幅に落ち込みました。
3. 経営効率とKPIの進捗状況
太洋物産は中長期的な重要経営指標として 売上総利益率4.0%以上 を掲げています。第3四半期累計の売上総利益率は 3.8% となり、四半期単体では1Q(4.1%)、2Q(3.8%)、3Q(3.7%)と、通期会社予想の前提である3.1%を上回るペースで推移しています。
また、同社は商社機能の効率化指標として 総資産回転率 および 運転資金回転期間 を重視しています。当第3四半期末時点の運転資金回転期間は3.96ヶ月(前期末比+0.24ヶ月)となりました。余剰在庫を持たない機動的な取引の獲得や仕入産地の見直し、三国間貿易の活用などを通じて資金効率の最適化を推進しています。
4. 財務基盤の強化と資本政策(いちごHD完全子会社化)
同社は財務体質の抜本的改善を経営の最重要課題に位置づけており、 中長期的な自己資本比率の目標値を20.0% に設定しています。
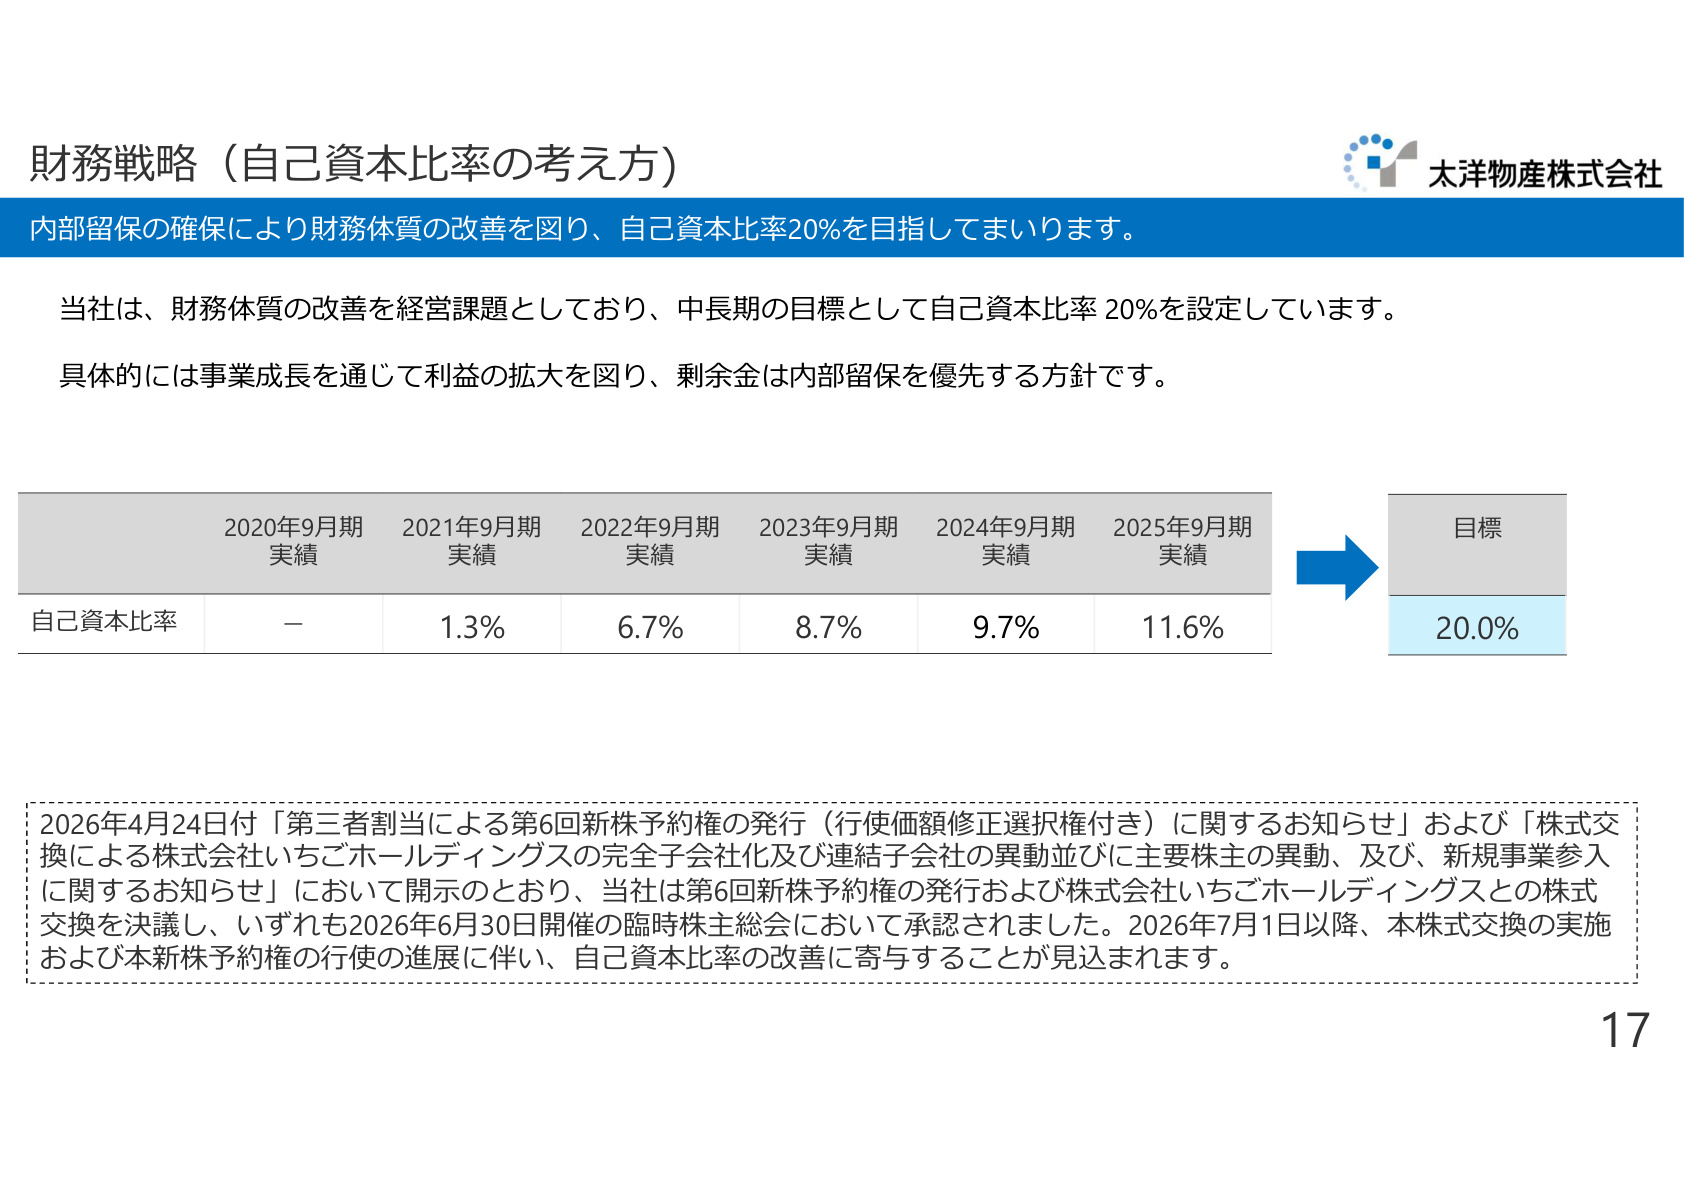
財務戦略の進捗と資本提携のインパクト
当第3四半期末時点の 自己資本比率は12.1% となり、前期末の11.6%から+0.5ポイント改善しました。2021年9月期の1.3%から着実な内部留保の積み上げが進んでいます。
さらに、2026年4月24日付で決議され、6月30日の臨時株主総会で承認された大型資本政策が今後の財務および事業構造に大きな転換点をもたらします。
- 株式会社いちごホールディングスの完全子会社化(株式交換) :2026年7月1日以降の連結化により、事業ポートフォリオの多角化と収益基盤の拡大を図ります。
- 第三者割当による第6回新株予約権の発行(行使価額修正選択権付き) :新株予約権の行使進展に伴う自己資本の増強により、目標である自己資本比率20%の早期達成を目指します。
- 調達資金の使途 :越境ECなどの新規事業推進、中国現地法人の事業推進・中国事業拡充、ラーメンブランドの海外展開など、成長分野への投融資に充当されます。
5. 通期業績予想と進捗度・今後の成長戦略
決算説明資料に記載された2026年9月期の通期業績予想(2025年11月14日公表、今回変更なし)に対する、第3四半期累計実績の進捗率は以下の通りです。
- 売上高 : 14,911百万円 / 予想25,052百万円( 進捗率 59.5% )
- 売上総利益 : 572百万円 / 予想778百万円( 進捗率 73.5% )
- 営業利益 : 223百万円 / 予想290百万円( 進捗率 77.0% )
- 経常利益 : 145百万円 / 予想228百万円( 進捗率 63.8% )
- 当期純利益 : 119百万円 / 予想182百万円( 進捗率 65.6% )
会社資料に示された進捗率は、売上高59.5%、 営業利益77.0% です。これは資料記載の通期予想に対する第3四半期累計実績の比率であり、通期予想の達成を保証するものではありません。
今後の主要成長施策
- 国内飲食チェーンの海外出店向け販売強化 :国内大手の海外店舗比率が拡大する中、鶏肉・豚肉・牛肉・加工食品のグローバルサプライチェーン網を提供。
- 価格競争の回避と仕入先の最適化 :競合他社との価格競争を避け、余剰在庫を持たない取引を優先。仕入産地の多様化と三国間貿易の強化を推進。
- 株主還元方針 :当面は内部留保の確保と自己資本比率改善を最優先として無配を継続する方針ですが、財務健全化の進展に合わせて将来的な復配を検討する方針が示されています。
訂正(2026年9月19日):第3四半期累計実績の連結区分を「非連結」に訂正し、通期業績予想の表記を原資料に合わせました。確認資料:2026年9月期 第3四半期決算短信(2026年8月12日公表)。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。