

コーセル(6905)決算ディープダイブ:生成AI需要の急伸と在庫調整進展で業績急回復、通期上方修正と還元強化を推進
StockClub
公開日時: 2026/09/18 18:54 JST
Sentiment Analysis
エグゼクティブサマリー
産業用スイッチング電源の大手メーカーである コーセル(証券コード:6905) の2027年5月期第1四半期(FY2026 1Q)決算は、売上高・各段階利益ともに前年同期比および前四半期比で劇的な回復を遂げる結果となりました。長らく続いていた顧客や流通における在庫調整局面がFA(ファクトリーオートメーション)業界を中心に進展したことに加え、 生成AI向け半導体製造装置 を中心とした旺盛な需要を背景に、売上高は前年同期比+54.0%の急拡大を記録し、営業損益も大幅な黒字転換を達成しています。
さらに、四半期ベースの BBレシオ(受注出荷比率)は1.66倍 と極めて高い水準に跳ね上がり、足元の受注急増を受けて通期連結業績予想の上方修正を発表しました。加えて、欧州子会社Powerboxの譲渡に伴うポートフォリオ再編を進めつつ、 DOE(株主資本配当率)下限の4.5%への引き上げ や累進配当の継続(年間60円への増配) 、株主優待制度の導入 など、積極的な株主還元策を相次いで打ち出しています。
1. 第1四半期業績ハイライト:売上拡大と工場稼働率改善による黒字転換
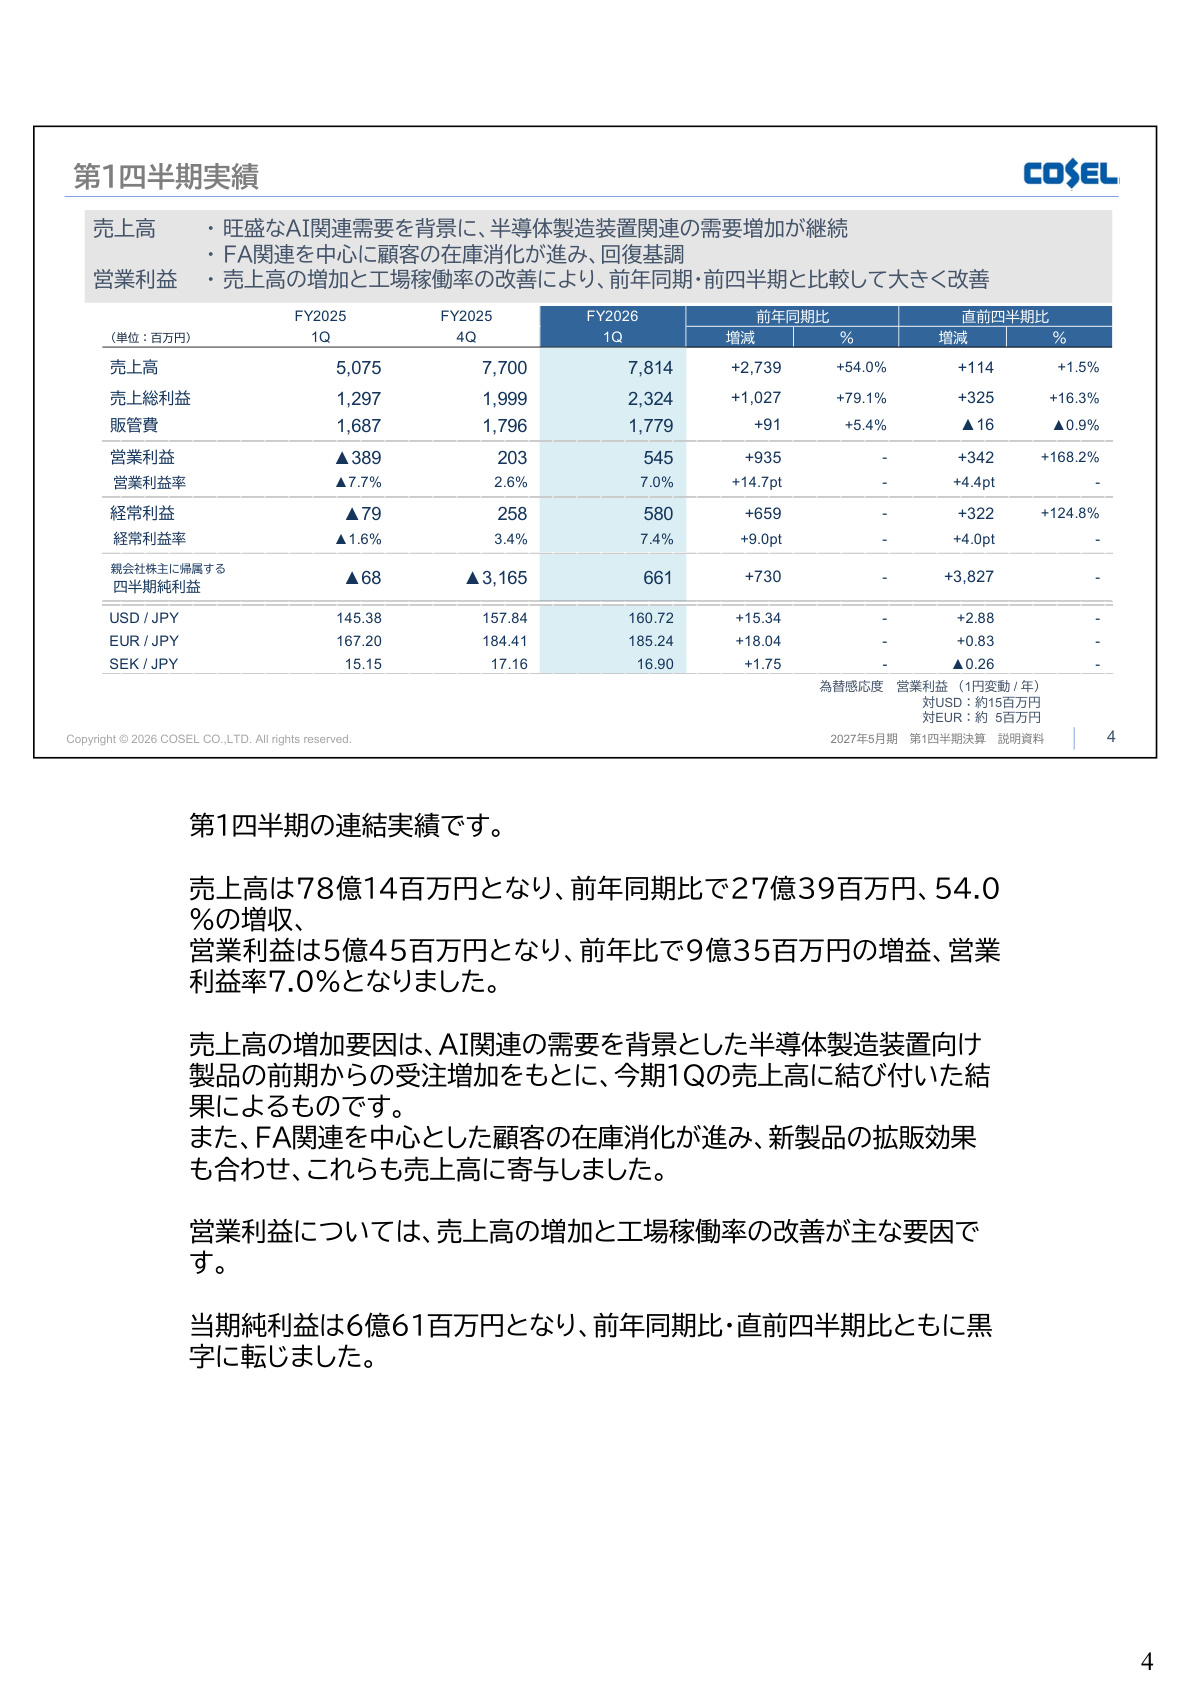
コーセルの第1四半期連結実績は、売上高が 78億14百万円(前年同期比+54.0%増、直前四半期比+1.5%増) 、営業利益が 5億45百万円(前年同期の3億89百万円の赤字から9億35百万円の改善、営業利益率7.0%) となりました。経常利益は 5億80百万円 、親会社株主に帰属する四半期純利益は 6億61百万円 と、全利益項目で力強いV字回復を果たしています。
以下のスライドは、第1四半期の実績詳細および前年同期・直前四半期との比較を示したものです。
スライド解説と業績の背景
上記の第1四半期実績スライドは、同社の業績モメンタムが底を打ち、明確な回復サイクルに入ったことを端的に示しています。前年同期(FY2025 1Q)においては売上高50億75百万円に対して営業損益が▲3億89百万円の赤字に落ち込んでいましたが、今期は売上高の急拡大に伴って売上総利益が 23億24百万円(前年同期比+79.1%増) へ跳ね上がりました。この要因として、顧客の在庫調整が進んだことによる出荷増に加え、生産数量の回復に伴う 工場稼働率の大幅な改善 が固定費負担を押し下げたことが挙げられます。
営業利益の増減内訳(スライド6参照)を見ると、諸物価高騰に伴う変動費増加(▲1億92百万円)や人件費(▲1億04百万円)、経費(▲97百万円)の増加があったものの、主力の コーセル単体製品の売上増効果(+12億57百万円) がこれらのコスト増を大きく上回り、収益性を劇的に改善させました。
2. 地域別動向と主要需要業界の分析
売上高の地域別内訳(スライド5参照)では、 日本国内市場が前年同期比+21億55百万円 と全体の成長を大きく牽引しました。また、アジア(+2億44百万円)や北米(+2億01百万円)でも直近受注の回復に伴い増収基調となった一方、欧州市場は▲1億59百万円と低調な需要が継続しており、地域間で回復の進捗に差が見られます。
業界別の動向(スライド8・19参照)では、以下の特徴が鮮明になっています:
- 半導体製造装置向け :生成AI向けメモリ(HBM等)製造装置メーカーの需要が極めて旺盛であり、受注高は前年同期の8億円から 35億円 へと4倍以上に急伸。
- FA(工場自動化)向け :過年度の過剰発注に伴う顧客・代理店の在庫消化が進み、受注高は前年同期の7億円から 18億円 へ回復。
- 医療機器・通信放送機器・計測機器 :各分野とも在庫消化が進展し、底堅い回復トレンドを形成。
3. 先行指標の劇的改善:受注高130億円とBBレシオ1.66倍の衝撃
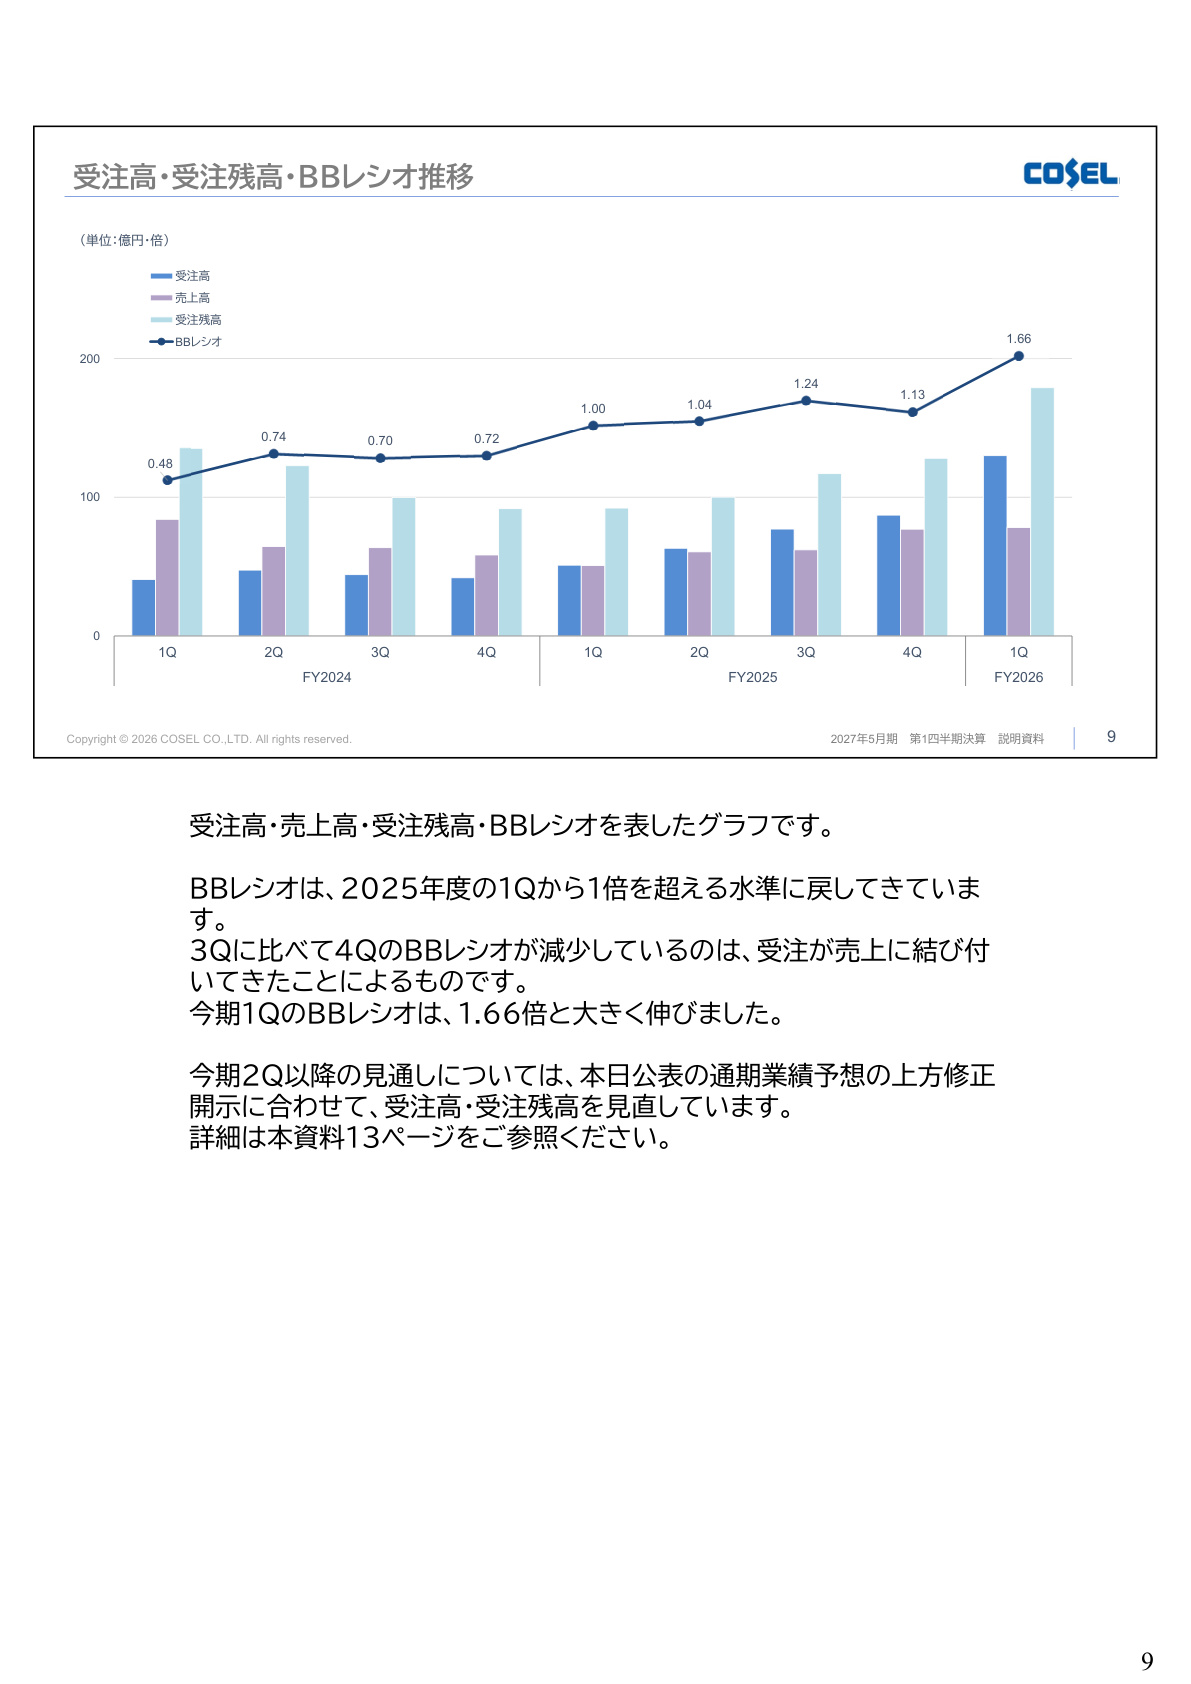
同社の今後の業績展開を占う上で最も注目される先行指標が、受注高およびBBレシオの推移です。
スライド解説と受注モメンタムの意義
上記のスライドは、四半期別の受注高・売上高・受注残高およびBBレシオ(受注高÷売上高)の推移を可視化したものです。FY2024期には流通在庫の未消化によりBBレシオが0.5〜0.7倍台に低迷していましたが、FY2025 1Q以降は1倍超へ復調し、当第1四半期(FY2026 1Q)においては BBレシオが1.66倍 へと一気に跳ね上がりました。
四半期受注高は前四半期の87.1億円から 130.0億円(ユニット製品73.6億円、オンボード製品32.5億円など) へと急増しています。この背景には、AI半導体需要の急拡大に伴う実需の伸びに加え、供給懸念やリードタイム長期化を考慮した顧客側の 先行手配(先行発注) の動きが重なったことがあります。会社側は第2四半期以降、過熱した先行発注が一巡して安定巡航速度に戻る(スライド13参照)と想定しているものの、高水準な受注残高が形成されたことで、今後の売上計上に向けた確度の高い基盤が整ったと解釈できます。
4. 通期業績予想の大幅上方修正:価格転嫁と事業構造改革
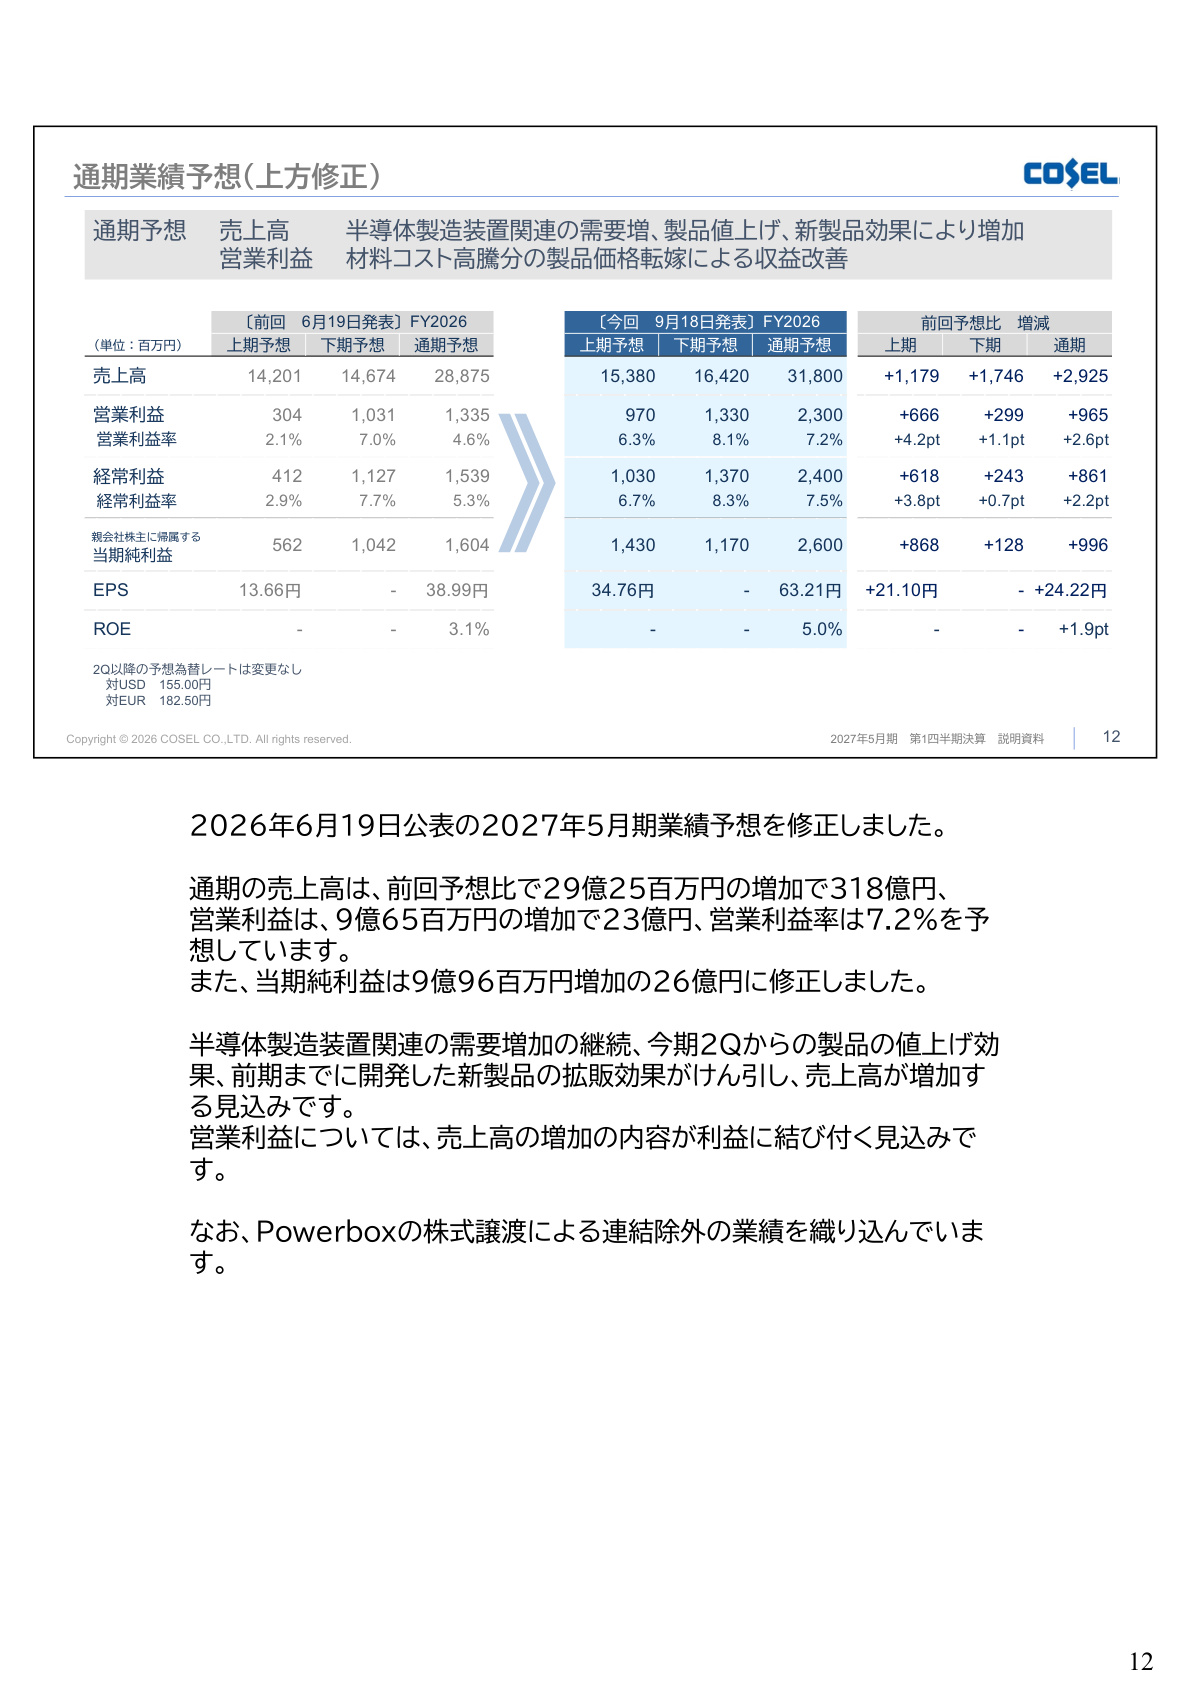
第1四半期の好調な受注と進捗を受け、コーセルは2026年6月公表の通期連結業績予想を大きく上方修正しました。
スライド解説と上方修正の要因
本スライドは、通期業績予想の修正前後の数値を対比したものです。通期売上高は前回予想から+29億25百万円増額の 318億円 、営業利益は+9億65百万円増額(前回比+72.3%増)の 23億円(営業利益率7.2%) へと引き上げられました。親会社株主に帰属する当期純利益も+9億96百万円増額の 26億円 、予想EPSは63.21円 、ROEは5.0% を見込んでいます。
この上方修正の主な要因は以下の通りです:
- 半導体製造装置関連の需要拡大継続 および新製品の拡販進展。
- 今期第2四半期からの製品値上げ効果 :原材料・部材コスト高騰分を製品価格へ転嫁することにより、下期の営業利益率は8.1%まで高まる見込み。
- 欧州子会社Powerbox(PRBX)の株式譲渡 :2026年9月1日付でスウェーデンのPowerboxを連結除外(売却)した影響を織り込みつつも、全体として増収増益の修正を実現。
不採算・低調が続いていた欧州子会社を切り離し、収益性の高いコア事業へ集中するポートフォリオ改革と、適切な価格転嫁の実行が利益率向上に寄与しています。
5. 資本政策と株主還元の強化:DOE4.5%引き上げと株主優待新設
コーセルは強固な財務体質( 自己資本比率84.0% 、現預金266億円保有)を背景に、資本効率向上と株主還元の大幅な強化を進めています。
① 累進配当の継続とDOE指標の引き上げ
第11次中期計画に基づき、減配を行わず維持または増配を行う 「累進配当」 を継続。さらに、株主還元の基準指標である DOE(株主資本配当率)の下限を従来の3.5%から4.5%へ大幅に引き上げ ました。これにより、2027年5月期の年間配当金は中間30円・期末30円の 合計60円(前期比+5円増配、予想DOE 4.7%) を予定しています(スライド15・16参照)。
② 株主優待制度の導入
中長期的な株式保有の促進とファンづくりを目的に、 300株以上を1年以上継続保有 する株主を対象とした優待制度を導入しました(初回に限り2026年11月20日および2027年5月20日の名簿記載で適用)。優待内容は、同社の創業地である 富山県を中心とした北陸地方の特産品・工芸品 となっており、地域貢献と株主還元の両立を図っています。
6. 結論と今後の注目ポイント
コーセルの第1四半期決算は、過年度の在庫調整フェーズを脱し、 「生成AI関連需要の取り込み」「FA需要の底入れ」「価格転嫁による採算改善」「事業ポートフォリオ再編」 が同時に結実したターニングポイントとなりました。
今後の注目点としては、第1四半期に急増した受注残高が計画通り下期の売上・利益に転換されるか、第2四半期以降に実施される製品値上げが計画通り浸透して利益率を押し上げるか、そしてPowerbox除外後の新生コーセルとしての収益基盤の安定性が挙げられます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。