

いちごホテルリート投資法人 2026年7月期(第22期)決算ディープダイブ:物件売却益と心築戦略が牽引するNAV成長とポートフォリオ再構築
StockClub
公開日時: 2026/09/17 18:52 JST
Sentiment Analysis
いちごホテルリート投資法人(3463)の2026年7月期(第22期)決算は、資産譲渡益の計上や戦略的なリニューアル工事(心築)の推進により、1口当たり分配金および1口当たりNAV(純資産価値)ともに高い水準を達成しました。外部環境における一部変動要因を吸収しつつ、保有資産のバリューアップと資産入替を着実に進める成長モデルが示されています。本レポートでは、当期の確定業績、各ホテルの運用実績、戦略的なバリューアップ施策、財務基盤、ならびに今後の業績見通しについて詳細に解説します。
1. 2026年7月期 決算ハイライト
当期の 1口当たり分配金(DPU)は3,761円 となり、期初公表の当初予想(3,016円)を +745円(+24.7%)上回る 着地となりました。また、 1口当たりNAVは183,437円 に達し、前期末比で +7,636円(+4.3%)増加して過去最高を更新 しています。
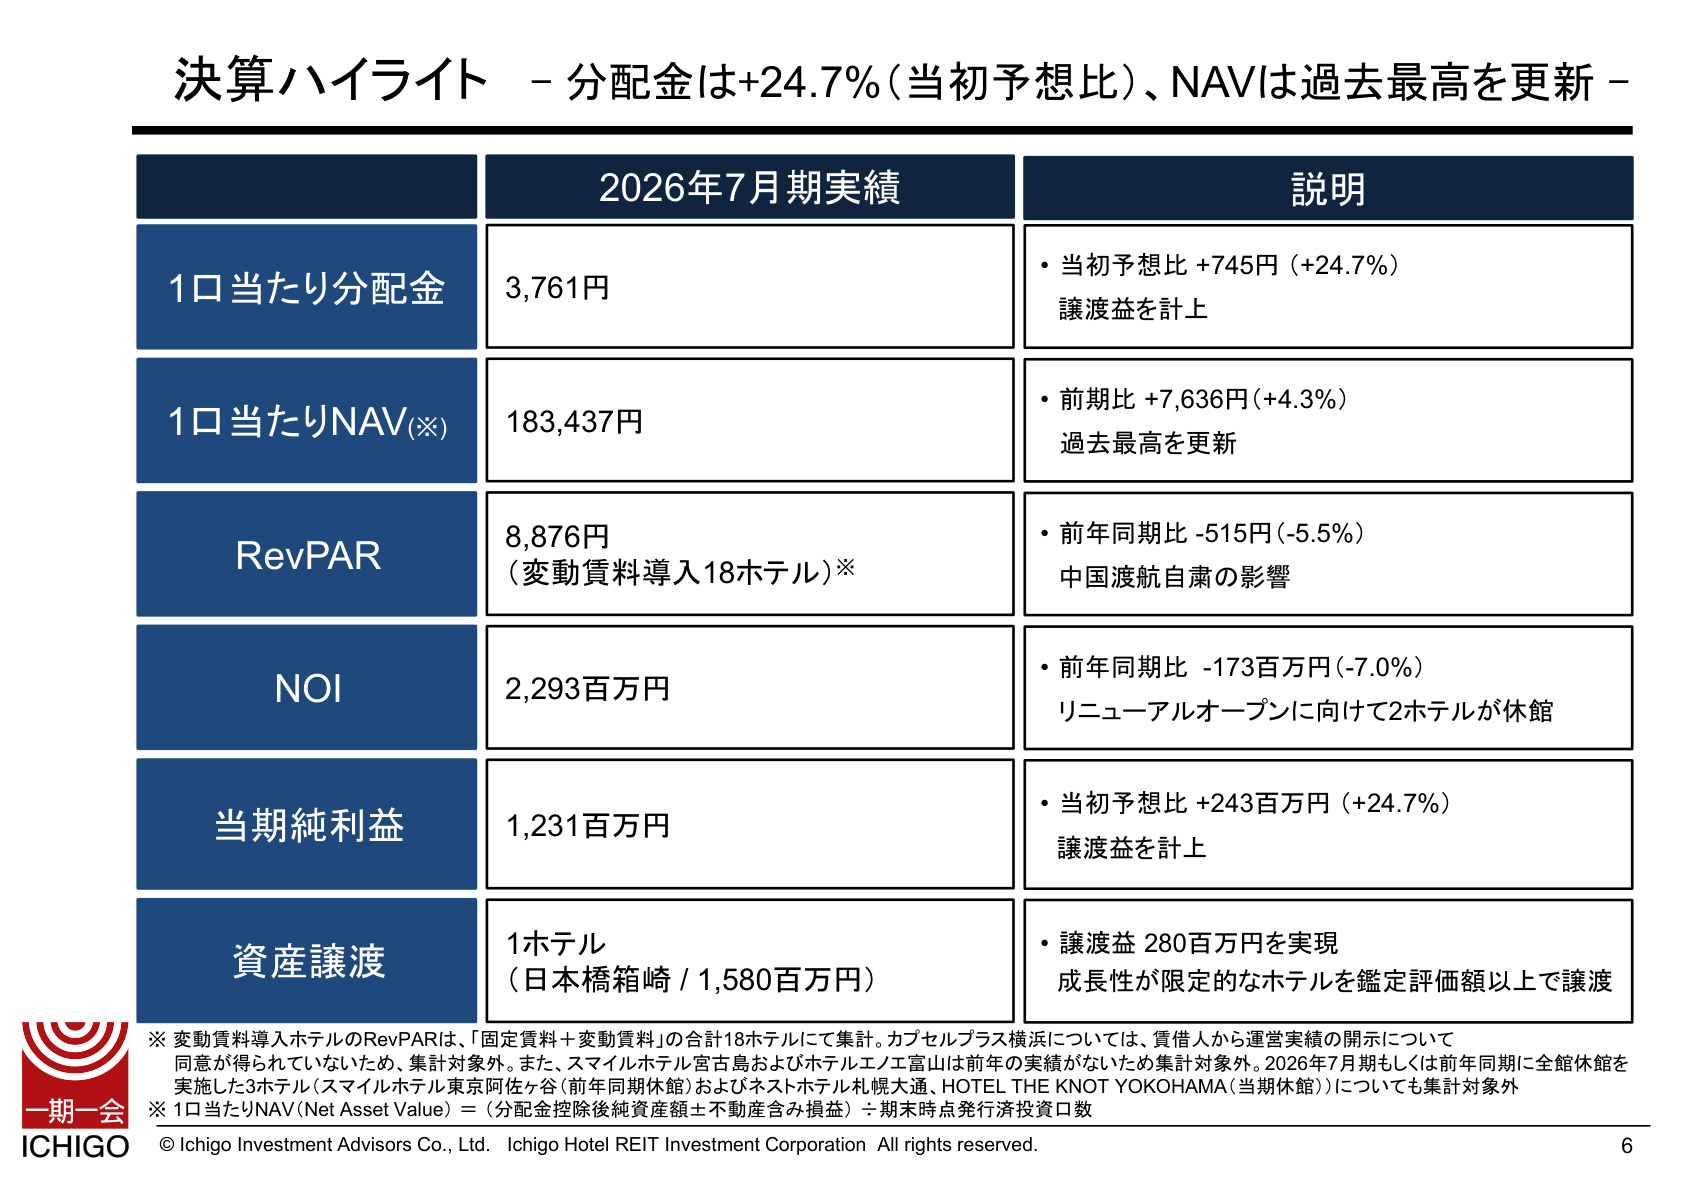
上記のハイライトに示されている通り、営業収益は2,902百万円(当初予想比+235百万円)、営業利益は1,625百万円(同+226百万円)、当期純利益は1,231百万円(同+243百万円)となりました。当初予想を大幅に上回った主因は、ポートフォリオの最適化の一環として実施した「ホテルリブマックス日本橋箱崎」の譲渡に伴う 譲渡益280百万円 の計上です。成長性が限定的な固定賃料物件を高値(鑑定評価額比1.1倍、帳簿価額比1.3倍)で売却し、得られた利益を投資主に還元するとともに、今後のバリューアップ資金へ充当する好循環を実現しています。
一方、変動賃料導入18ホテルのRevPARは8,876円(前年同期比-5.5%)、ポートフォリオ全体のNOIは2,293百万円(前年同期比-7.0%)となりました。これには、大規模リニューアル工事に伴う一時的な休館(ネストホテル札幌大通、HOTEL THE KNOT YOKOHAMA)や、中国人観光客の渡航自粛による一部地域(大阪等)の需要減退、岡山・倉敷での重油供給制限等の特殊要因が影響しています。
2. ホテル運営実績と地域別パフォーマンスの動向
保有ホテルの運営実績を詳細に見ると、全館休館を実施した3ホテルを除く変動賃料導入18ホテルの客室稼働率は85.2%(前年同期比-1.9pt)、ADR(客室平均単価)は10,418円(前年同期比-3.4%)となりました。
地域別に見ると、エリアごとの明暗が分かれる展開となっています。
- 堅調なエリア : 東京(RevPAR +1%)、東海・中部(RevPAR +3%)、九州(RevPAR +7%)などでは、旺盛なビジネス需要や国内イベント需要、欧米豪を中心としたインバウンド需要を確実に取り込み、安定した成長を維持しました。
- 調整局面となったエリア : 大阪(RevPAR -30%、稼働率-2%、ADR -29%)や中国・四国(RevPAR -9%)では、関西万博閉幕後の反動や中国人観光客の渡航自粛、地域特有の供給制限等の影響を受け、一時的な需要軟化が見られました。
こうした外部要因に対して、直近で取得した新規物件の収益化は極めて順調に進んでいます。2025年7月に取得した「スマイルホテル宮古島」および同年8月オープンの「ホテルエノエ富山」は、積極的なマーケティング施策とサービス品質の向上により、取得から約1年で大幅な収益成長を達成しました。ホテルエノエ富山は「じゃらんアワード2025 泊まって良かった宿大賞 都道府県部門総合」を獲得し、スマイルホテル宮古島は特設プロモーションサイトの開設などを通じて、前年同期比および期初予想を大きく上回る収益寄与を見せています。
3. 「心築(しんちく)」によるカテゴリーアップ戦略と収益構造の変革
いちごホテルリートの最大の成長ドライバーは、賃貸借契約の満了時期を捉えて物件の大規模改修やオペレーター見直しを行う 「価値創造サイクル(心築)」 です。当期はその象徴的なプロジェクトである「Nest hotel alt. 札幌大通」および「HOTEL THE KNOT YOKOHAMA」の取り組みが大きく進捗しました。
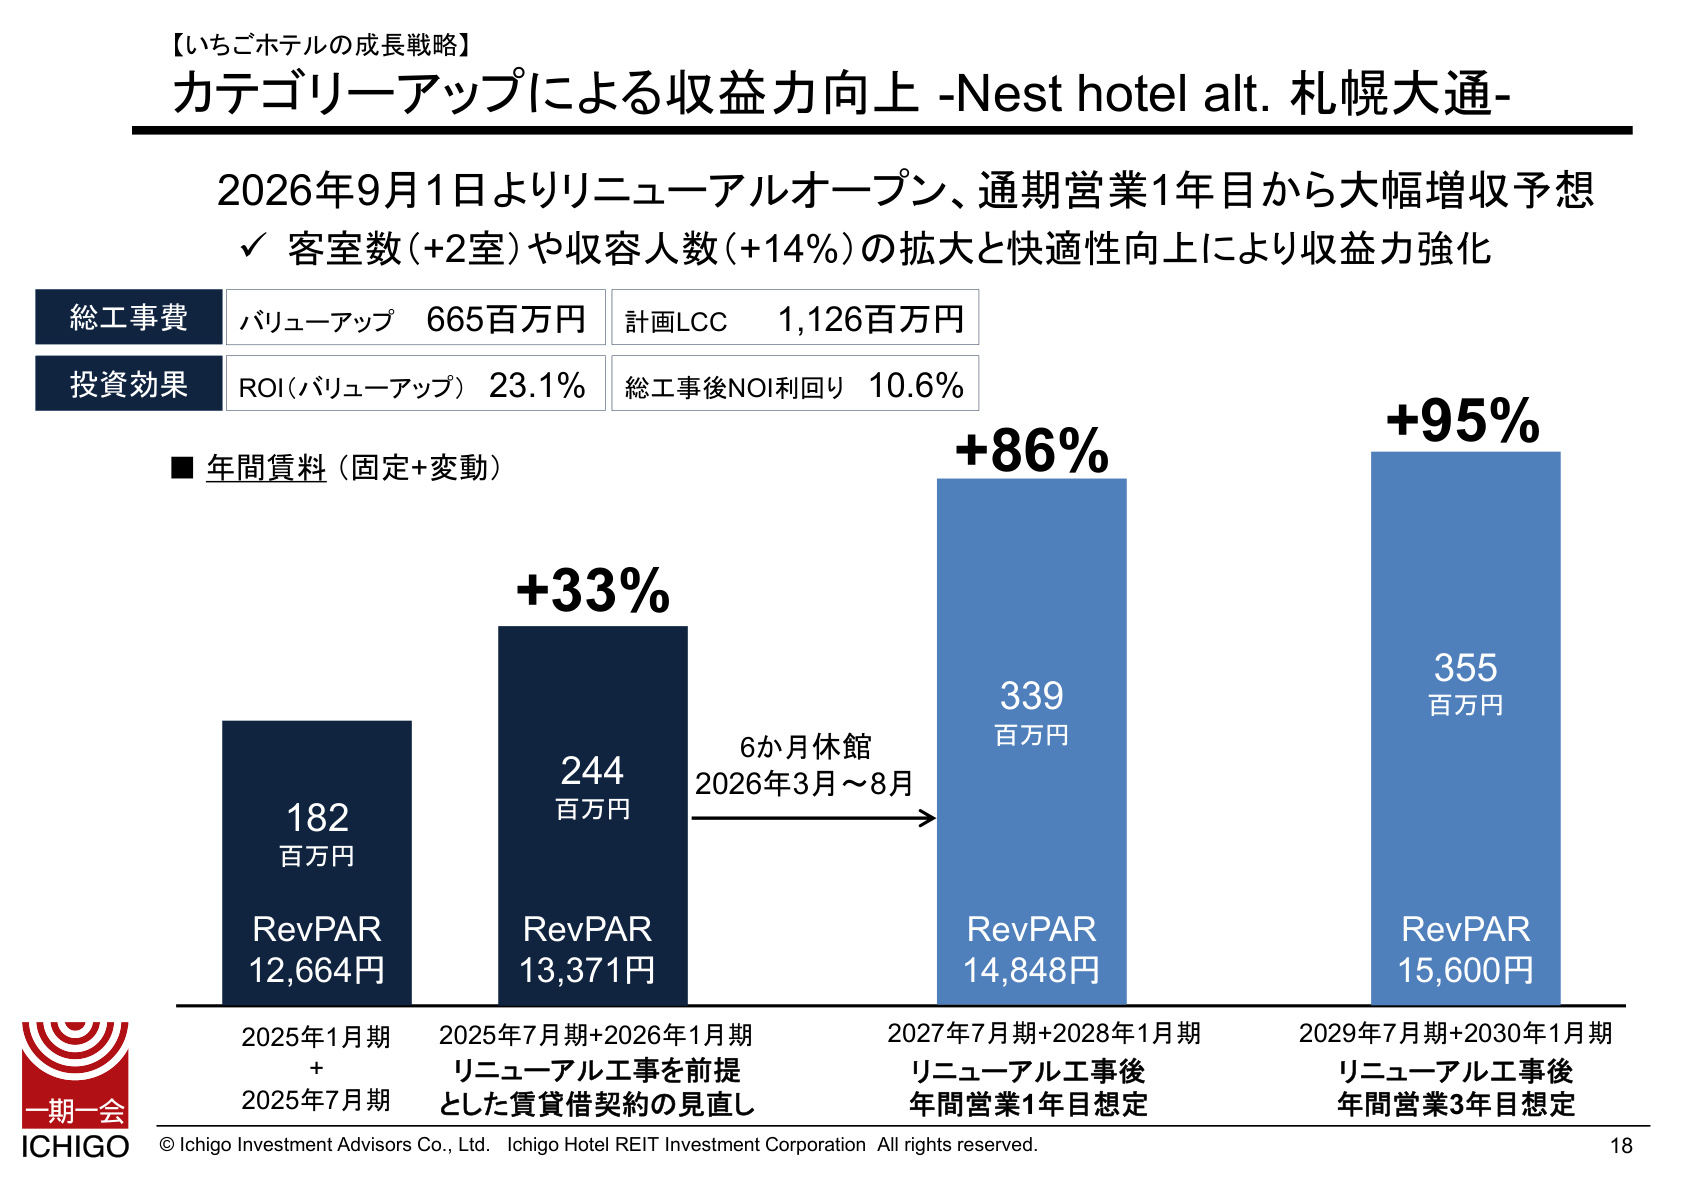
上図のスライドに示されている通り、「Nest hotel alt. 札幌大通(旧ネストホテル札幌大通)」では、総工事費1,126百万円(バリューアップ工事665百万円、計画LCC 461百万円)を投じ、客室数の増加(+2室)や客室レイアウト変更による収容人数の拡大(+14%)、共用部の一新を実施しました。2026年9月1日のリニューアルオープン後、通期営業1年目の年間想定賃料は339百万円(改修前比 +86% )、3年目には355百万円( +95% )を見込んでおり、 バリューアップ投資に対するROIは23.1% 、総工事後NOI利回りは10.6% という高い投資効率を達成する計画です。
また、「HOTEL THE KNOT YOKOHAMA」においても、ワンファイブホテルズへのオペレーター変更とレストランの全面リニューアル(サンフランシスコのミシュラン三ツ星獲得シェフ監修)を伴う刷新を進めており、 年間固定賃料は334百万円(従前比+114%)へと倍増 し、収益の安定性とアップサイド獲得の両立を図っています。
さらに、大規模工事を伴わない価値向上策として、ネストホテル松山・熊本における契約更改時の賃料条件見直し(松山:変動賃料+19%、熊本:同+24%)や、いちご心斎橋ビルの飲食店テナント賃料増額(+16%)、駐車場サブリース会社の変更(収入+84%)など、きめ細やかなアセットマネジメントによる収益底上げが継続的に実行されています。
4. 1口NAVの持続的成長とポートフォリオ戦略
資産価値の向上と適切な資産入替の継続により、本投資法人の 1口当たりNAVは右肩上がりの成長 を続けています。
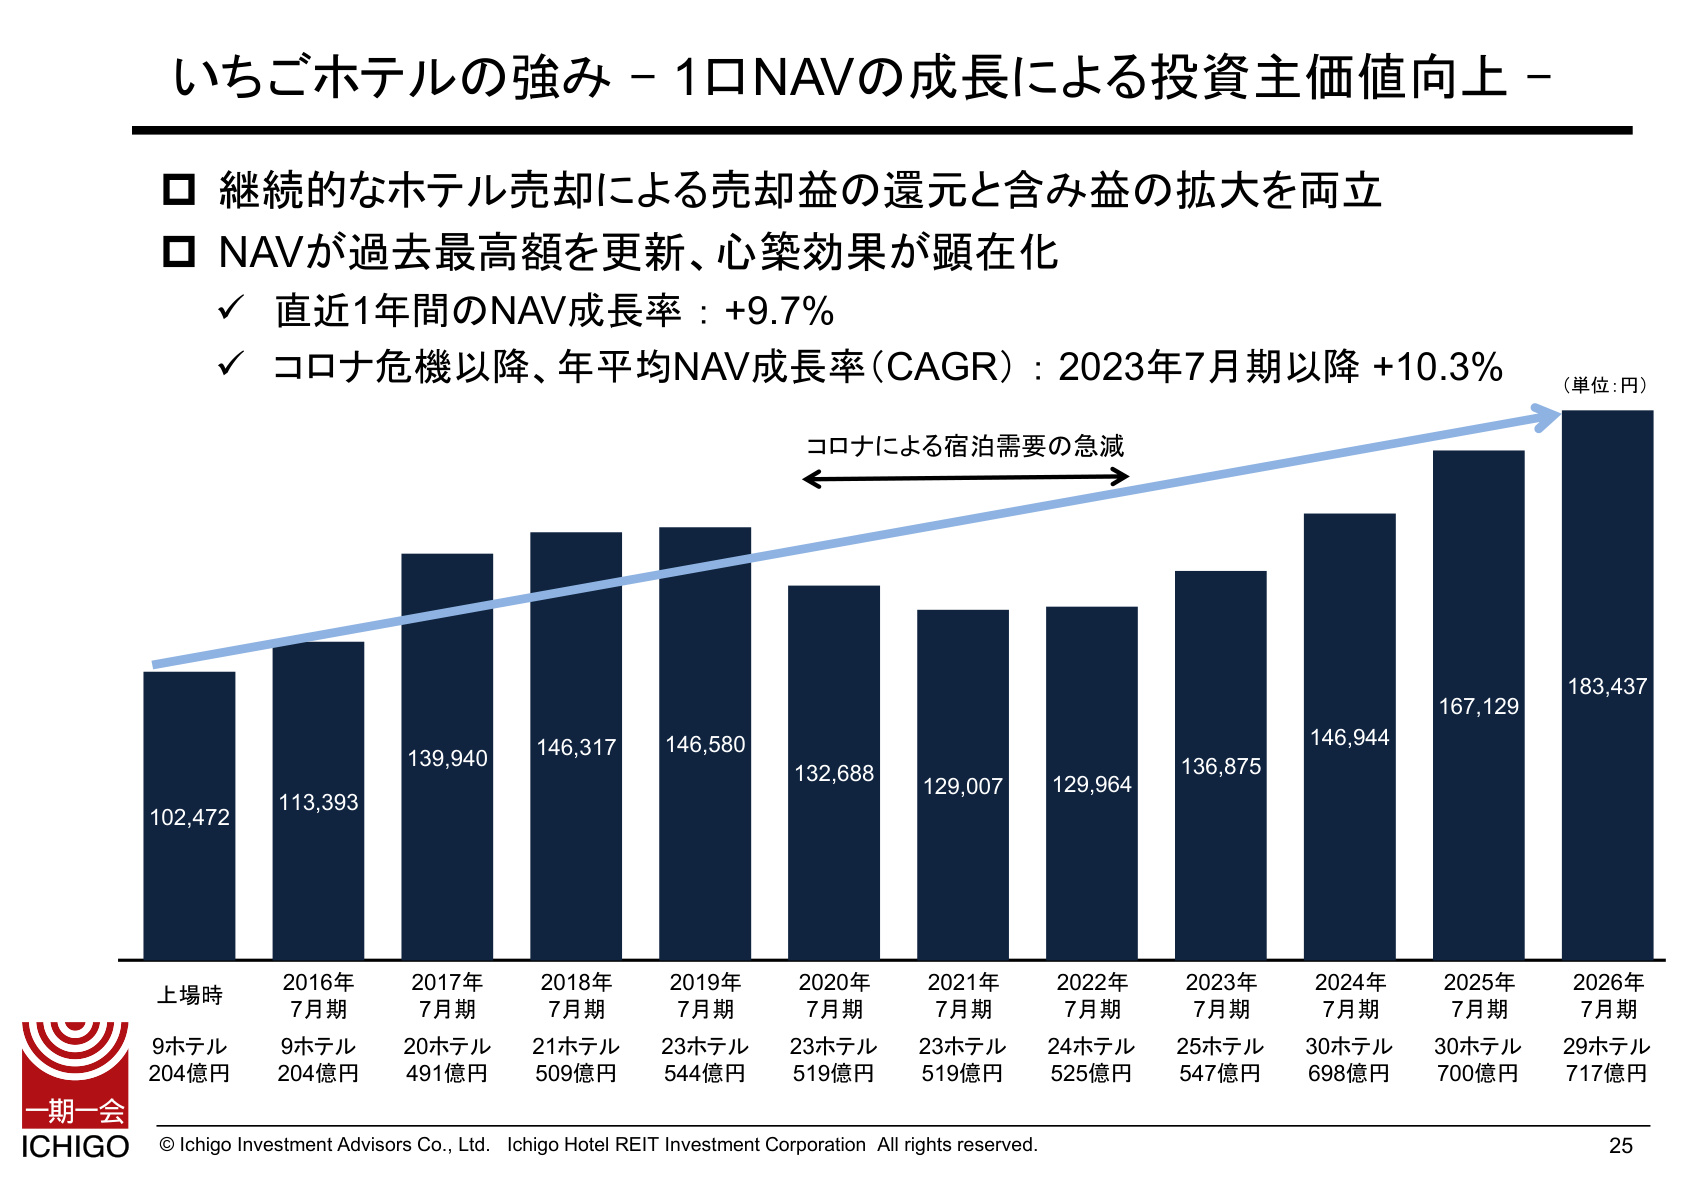
この推移グラフが示すように、2020年から2022年のコロナ禍における宿泊需要の急減期を経て、2023年7月期以降の 年平均NAV成長率(CAGR)は+10.3% に達しています。直近1年間のNAV成長率も +9.7% と高い伸びを示しており、物件の稼働・単価改善による含み益の拡大と、含み益が顕在化した物件のプレミアム売却(過去累計の譲渡益は3,144百万円)の双方が機能していることを裏付けています。
スポンサーであるいちごグループとの協働体制も強固であり、全国に 15ホテル(約854億円規模、うち自社ブランドホテル11物件)の豊富なスポンサーパイプライン を有しています。これにより、市場環境に応じた柔軟な外部成長の機会が確保されています。
5. 財務戦略と健全性の維持
金利上昇局面への対応として、リファイナンスリスクの平準化と金利リスクの適切なコントロールが進められています。
- 金利固定化比率 : 61.6% (長期固定金利借入を中心としたポートフォリオを維持)
- LTV(借入金比率) : 簿価LTV 47.0% 、含み益を反映した 時価LTV 37.6%
- 返済期限の分散 : 1期当たりの借換額を概ね30〜40億円規模に平準化し、特定の期に返済が集中するリスクを低減。
2026年8月には満期を迎えた82億円の借換を完了(固定41.5億円、変動40.5億円)し、強固な財務基盤のもとで今後の成長投資を支える体制を整えています。
6. 今後の業績予想と見通し
公表された今後の業績予想は以下の通りです。
| 決算期 | 営業収益 | 営業利益 | 経常利益 | 当期純利益 | 1口当たり分配金 (DPU) |
|---|---|---|---|---|---|
| 2027年1月期(第23期 予想) | 2,917百万円 | 1,478百万円 | 1,013百万円 | 1,012百万円 | 3,091円 |
| 2027年7月期(第24期 予想) | 前年同期比 増収基調 | - | - | - | 客室稼働率87.9%、ADR 10,926円を前提 |
2027年1月期は、前年同期に計上された物件売却益の剥落や、リニューアル工事に伴う休館影響(札幌大通が8月まで、KNOT横浜が8〜11月まで)、および金利上昇に伴う支払利息の増加(+97百万円)を見込むため、減益および分配金の調整(3,091円)が想定されています。
しかし、2027年7月期以降は、改修を完了した主力2ホテル(札幌大通・KNOT横浜)の通期稼働寄与が本格化することに加え、サンシャイン宇都宮をはじめとする契約更改物件の賃料増額効果が発現する見込みです。一時的な休館コストを乗り越えた先で、ポートフォリオ全体の収益力とキャッシュフローの質が一段と高まる構造となっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。