

アドバンス・レジデンス投資法人 2026年7月期 決算ディープダイブ分析
StockClub
公開日時: 2026/09/17 18:52 JST
Sentiment Analysis
1. 決算ハイライト:強固な内部成長により11期連続増配を達成
アドバンス・レジデンス投資法人(3269)の第32期(2026年7月期)決算は、良好な住宅賃貸市況を背景とした賃料成長が牽引し、極めて堅調な業績を維持しました。当期の 1口当たり分配金(DPU)は3,225円 となり、前期比+5円の増配を達成したことで、 11期連続増配(2021年7月期〜2026年7月期) を継続しています。
本投資法人の主要KPIの実績推移は以下の通りです。
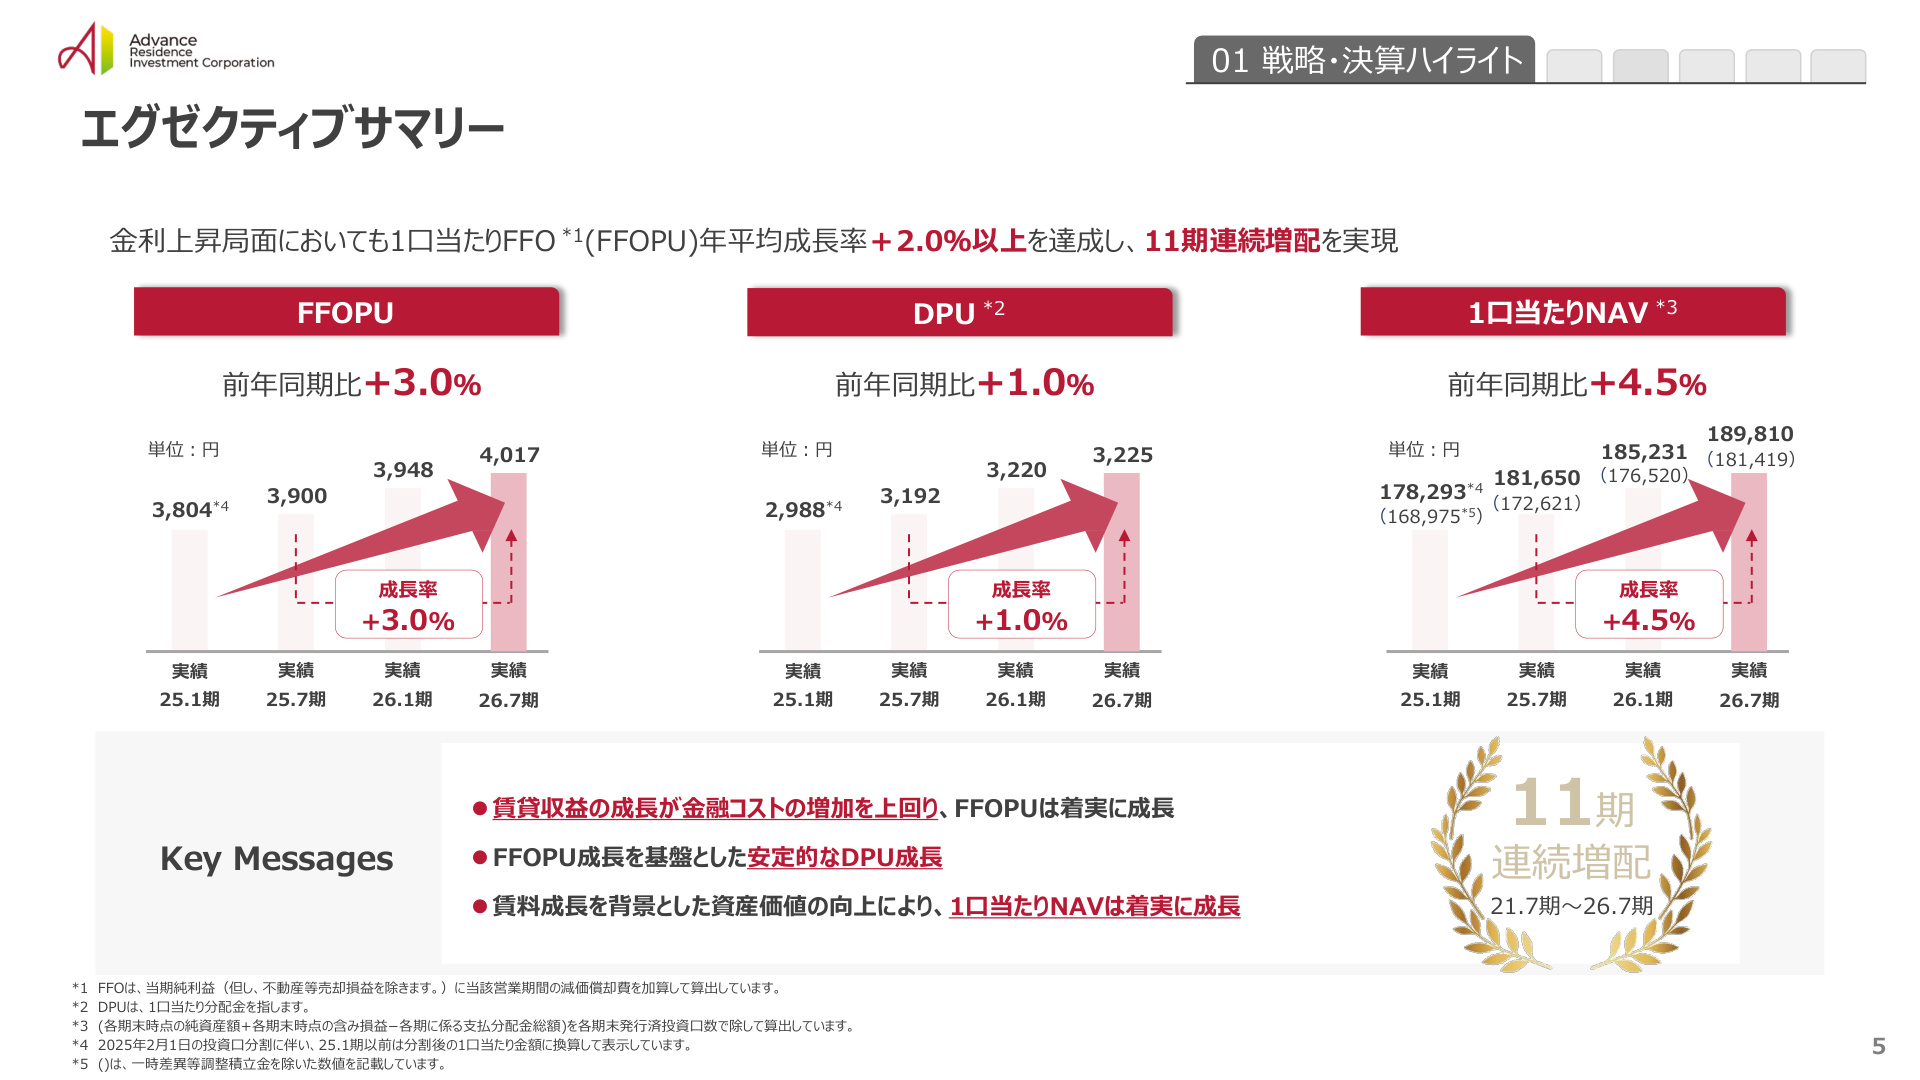
上図のエグゼクティブサマリーに示されている通り、本投資法人は単なる会計上の利益にとどまらず、キャッシュ創出力を示す実質的な指標である 1口当たりFFO(FFOPU) を極めて重視しています。当期のFFOPUは 4,017円(前年同期比+3.0%) となり、金融コストの上昇分を上回る賃貸収益の拡大を実現しました。また、物件の鑑定評価額上昇に伴い、 1口当たりNAVは189,810円(前年同期比+4.5%) へと拡大しており、資産価値と収益性の双方が着実に向上していることが確認できます。
2. 収益構造分析とFFOPU持続的成長に向けた運用戦略
日本銀行による利上げを背景とした調達金利の上昇局面において、本投資法人は「賃料成長による収益拡大が金融コスト増を吸収する」モデルを明確に提示しています。
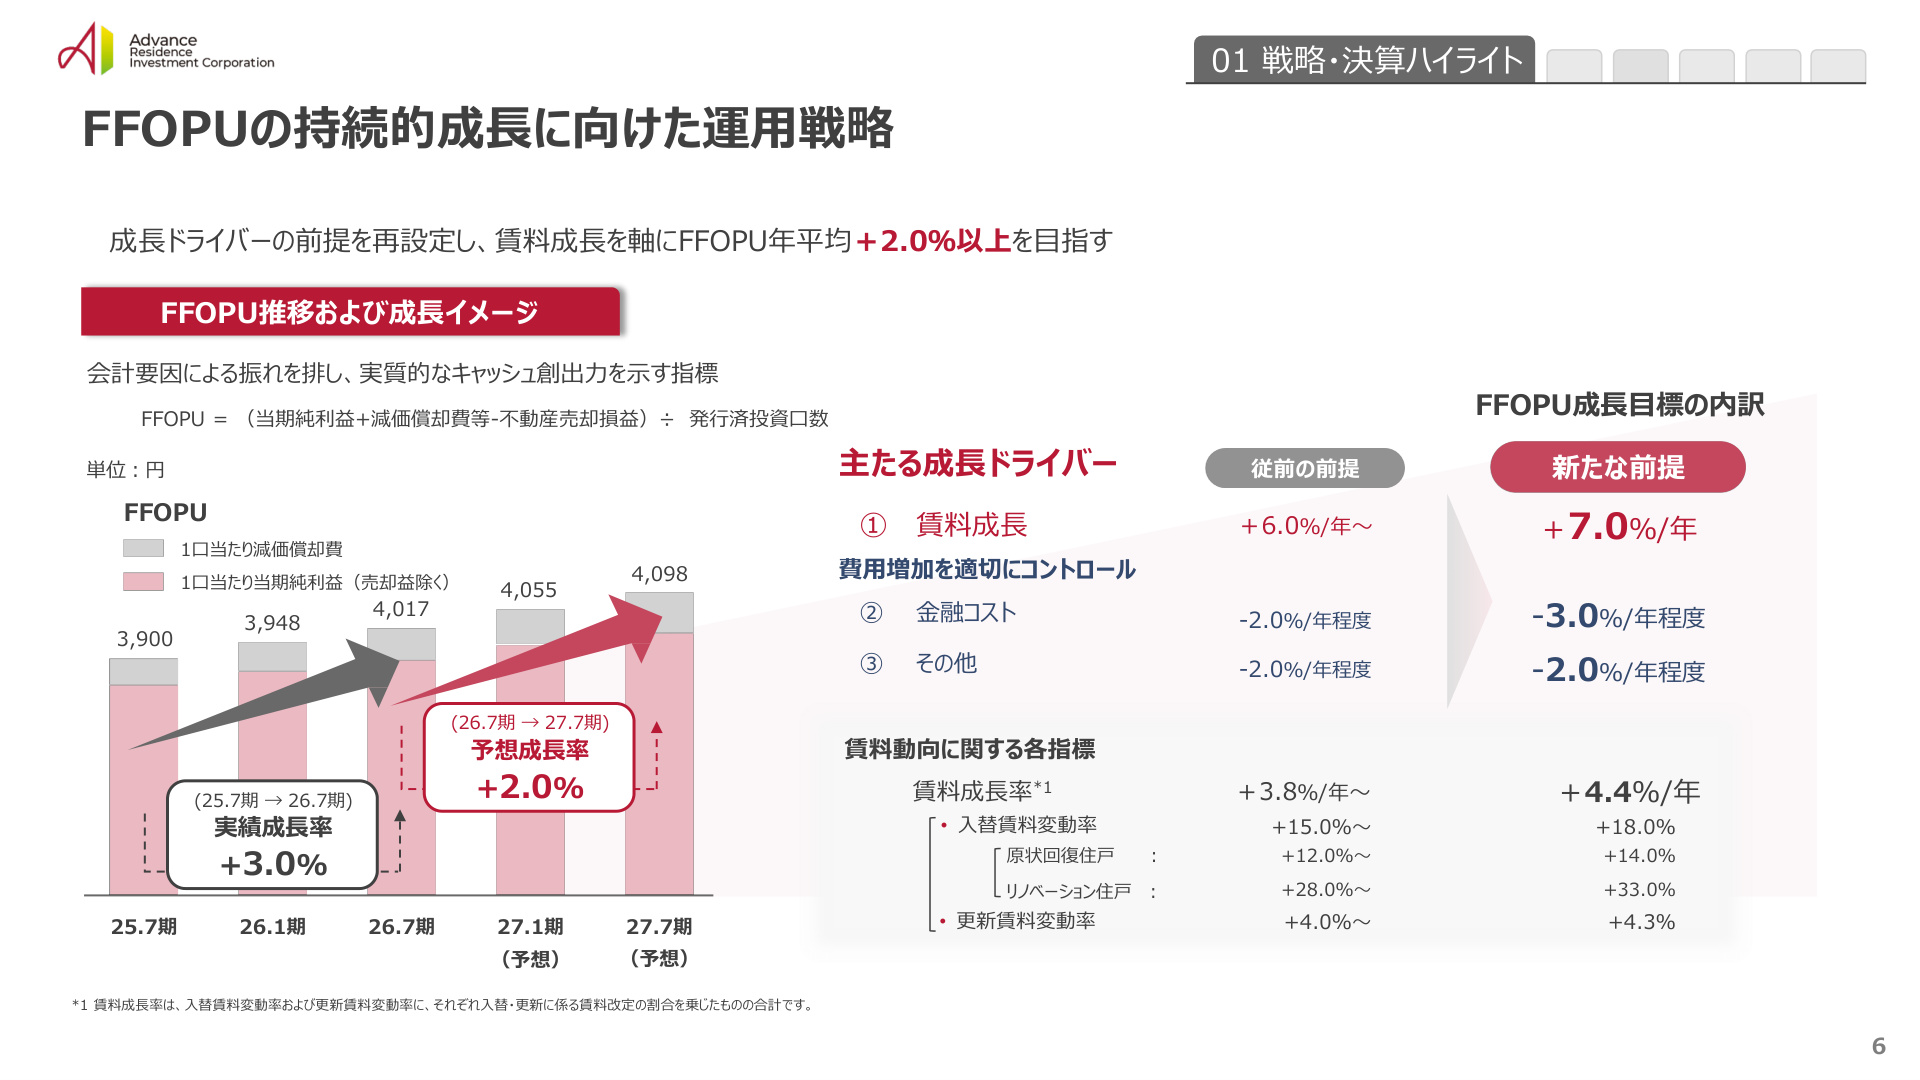
上図は、持続的なFFOPU成長(年平均+2.0%以上)を目指す運用戦略のロードマップです。成長の主たる要因と前提条件の見直しにおいて、以下のような精緻なコントロールが図られています。
- 賃料成長の前提引き上げ :従来の「年+6.0%以上」から 「年+7.0%以上」 へと前提を上方修正。入替賃料変動率の前提を+15.0%以上から+18.0%へ、更新賃料変動率を+4.0%以上から+4.3%へと引き上げました。
- 金融コストおよび費用のコントロール :金融コストの増加影響(年▲3.0%程度)およびその他コスト増(年▲2.0%程度)を見込むものの、賃料引き上げ効果(年+7.0%程度)によってそれらを完全に相殺し、 ネットで年率+2.0%以上のFFOPU成長 を達成する構造を確立しています。
2026年7月期の実績値(FFOPU 4,017円)から、2027年1月期予想(4,055円)、2027年7月期予想(4,098円)へと、安定した巡航成長が描かれています。
3. 内部成長の中核:専有部リノベーション工事の高投資効果
賃料成長を強力に牽引している施策が、専門部隊による 専有部リノベーション工事 です。築年数が経過した物件に対しても、間取りの変更(キッチンのオープン化など)やデザイン性・機能性を高めた仕様変更を実施することで、市場の賃貸需要を捉えています。
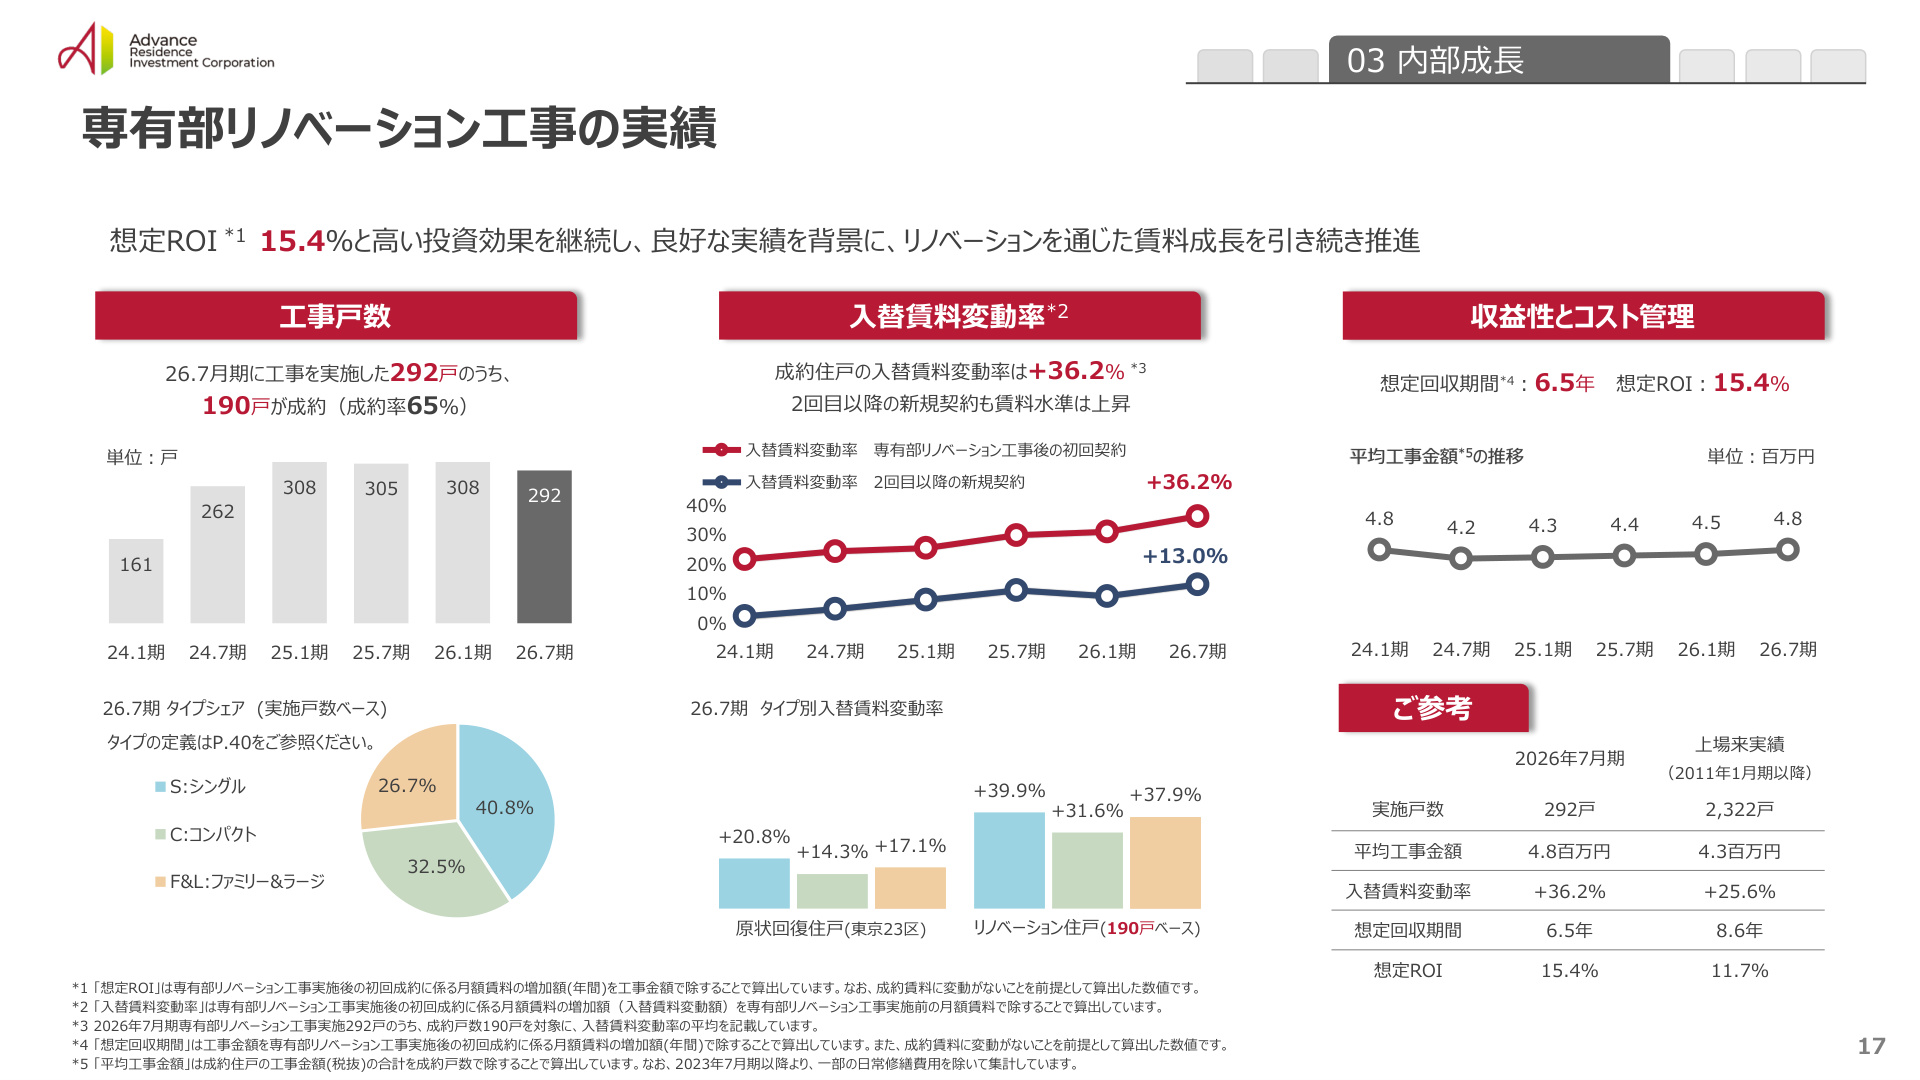
上図に示されている通り、リノベーション工事の成果は以下の定量的データに明確に表れています。
- 高水準の投資利回り :当期に工事を実施した292戸(うち成約190戸)における 想定ROIは15.4% 、想定回収期間は6.5年 と極めて高い投資効率を誇ります。
- 入替賃料変動率の跳ね上がり :リノベーション住戸の初回契約時における入替賃料変動率は +36.2% に達しており、通常の原状回復住戸(東京23区で+17.8%)と比較して圧倒的な賃料増額を実現しています。さらに、リノベーション後の第2回目以降の新規契約時においても +13.0% の賃料上昇となっており、一時的な効果にとどまらない資産価値の底上げが証明されています。
- 今後の拡大余地 :全ポートフォリオの約4割(約9割以上が東京23区)がリノベーション対象住戸として選定されており、当期末時点の進捗率は約2割にとどまります。未実施住戸への工事推進により、 FFOPUを将来的に+12.8%押し上げるポテンシャル を有しています。
4. 賃貸マーケット動向:入替・更新ともに過去最高水準の賃料改定
住宅賃貸市場における需給の逼迫を背景に、入替時・更新時の双方向から賃料改定が順調に進捗しています。
① 入替時の賃料動向
ポートフォリオ全体の入替賃料変動率は +18.7% と過去最高を更新しました。特に 東京23区では+22.0% 、首都圏で+18.4%、政令指定都市等でも+8.3%と、全国的な賃料上昇トレンドが確認されます。タイプ別に見ても、シングル(+19.8%)、コンパクト(+19.6%)、ファミリー&ラージ(+16.4%)と全方位で二桁の力強い上昇率を記録しています。
② 更新時の賃料動向
更新時における増額打診率は 80.6% 、打診に対する入居者の承諾率は 74.3% (前期の64.5%から大幅改善)へと上昇しました。この結果、更新賃料変動率は +4.4% (月額賃料変動額で+20,779千円)となり、安定的に底上げされています。平均入居期間は 4.8年 と長期化しており、高い定着率を維持しながらの増額改定が機能しています。
5. 資産入替戦略とキャッシュアロケーション
本投資法人は、相対的に築年数が経過し内部成長余地が限定的な物件を売却し、成長余地のある都心物件を取得する 資産入替(ポートフォリオ・リバランス) を機動的に実行しています。
- 物件売買の実績と予定 :2026年7月期から2027年1月期にかけて、3物件(計38.2億円、売却益計15.0億円)を売却する一方、東京23区を中心とする7物件(計109.2億円、平均NOI利回り3.9〜4.0%)を取得。平均築年数は売却物件の23.0年に対し、取得物件は11.7年となり、ポートフォリオ全体の若返り(平均築年数18.7年)を推進しています。
- 売却資金の配分方針 :創出した売却資金は、新規物件取得(成長投資)への優先配分に加え、 20.4億円を投資主還元(売却益等の還元) に充当します。また、保有物件の含み益は 3,041億円(含み益率64.6%) に達しており、将来の還元原資・財務防衛余力として潤沢に確保されています。
- 負ののれん・内部留保の活用 :本投資法人はJ-REIT最大級となる 214億円の負ののれん残高 (2027年7月期予想分配後)および29億円の売却益等還元原資を保有しており、中長期にわたるDPUの平準化と安定成長を支える強力なクッションとなっています。
6. 今後の業績見通しと総括
公表された今後の業績予想において、1口当たり分配金は 2027年1月期に3,253円(前期比+28円) 、2027年7月期に3,258円(前期比+5円) と、継続的な増配が見込まれています。
インフレや金利上昇といったマクロ環境の変化に対し、本投資法人は「専有部リノベーションによる付加価値創造」「入替・更新時の積極的な賃料改定」「機動的な資産入替と潤沢な負ののれんの活用」という重層的な戦略によって、強固なキャッシュ創出力(FFOPU)と投資主価値の持続的な向上を実現する体制を確立しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。