

エターナルホスピタリティグループ 2026年7月期 決算ディープダイブレポート:国内外の出店検証と中計見直し、次なる成長への道筋
StockClub
公開日時: 2026/09/17 18:51 JST
Sentiment Analysis
エターナルホスピタリティグループ 2026年7月期 決算ディープダイブレポート
「鳥貴族」を中心に外食事業を展開する 株式会社エターナルホスピタリティグループ(証券コード:3193) の2026年7月期決算説明会資料に基づき、当期の業績ハイライト、国内外の事業動向、中期経営計画の修正、および今後の成長戦略について客観的に解説します。
1. 2026年7月期 連結業績ハイライト
当期の連結業績は、 売上高512億5,400万円(前期比+10.6%増) 、営業利益27億9,700万円(前期比▲10.4%減) 、経常利益28億円(前期比▲9.8%減) 、親会社株主に帰属する当期純利益13億1,800万円(前期比▲23.4%減) となりました。
売上高は国内既存店の好調や新規出店、海外出店分の通期寄与によって2桁増収を達成したものの、期初計画(売上高528億100万円、営業利益34億3,000万円)に対しては未達となりました。利益面では、人件費をはじめとする店舗運営経費の増加、第4四半期に偏重した出店に伴う一時費用の発生に加え、 中国(上海)事業における先行赤字の拡大 が響き、前年同期比で減益となりました。また、国内一部店舗および閉店を決定した中国の直営店4店舗に関して 減損損失3億9,100万円 を特別損失に計上したことが純利益を押し下げました。
2. 国内鳥貴族事業の概況:客数主導の既存店伸長とマーケティングDX
国内主力事業である「鳥貴族」は、堅調な既存店売上を維持しました。
- 既存店売上高推移 :通期累計で 前期比106.7% となり、当初計画(103.8%)を上回る着地となりました。
- 客数と客単価の内訳 :客数が 前期比+3.8% 、客単価が 前期比+2.8% と、客数・単価の双方が寄与しました。
- 施策の効果 :「うぬぼれ続けて創業40周年 ありがとうフェア」(2ヶ月サイクルの限定メニュー)の継続展開や、アパレル・プロテイン・カプセルトイ等のコラボレーションを通じた接点拡大が新規・休眠顧客の呼び込みにつながりました。
- マーケティングDX基盤の拡大 :公式アプリの累計登録者数は 275万人 を突破。顧客IDに基づいた予約導線の強化や利用シーン別のレコメンド機能の実装を進めています。
店舗展開については、建築費や都市部賃料の上昇を背景に一部の投資基準を満たさない物件を見送ったものの、未進出エリア(福島県・大分県)への新規出店を着実に進め、国内グループ店舗数は1,163店舗(鳥貴族直営424店、TCC店271店、やきとり大吉FC店463店等)となりました。
3. 海外事業の進捗:地域ごとの明暗と戦略の再構築
グローバル展開を進める海外事業では、進出地域や出店形態によって進捗に大きな差異が生じています。
- 韓国(直営5店舗) :ホンデ等の繁華街に展開する既存店が安定推移し、 店舗段階のEBITDAで通期黒字化 を達成しました。原価・人件費の見直しを経て、ビジネス街であるウルチロへ4号店を出店するなどドミナント展開を進めています。
- 米国(直営3店舗) :TORIKIZOKU、zoku、HASUのいずれも 店舗段階のEBITDA通期黒字化 を達成。今後はより多店舗展開に適した ファーストフード型モデル の開発(アナハイムでのテスト出店予定)および中間持株会社体制への移行によるFC展開準備を進めています。
- 東アジア・東南アジア(FC・JV展開) :香港(FC 5店舗)、台湾(JV 6店舗)ではパートナー企業のリソースを活用し安定成長。シンガポールやフィリピンなどASEAN地域への展開も順次拡大しています。
一方、直営で積極展開を進めた中国(上海)市場においては厳しい局面に直面しました。
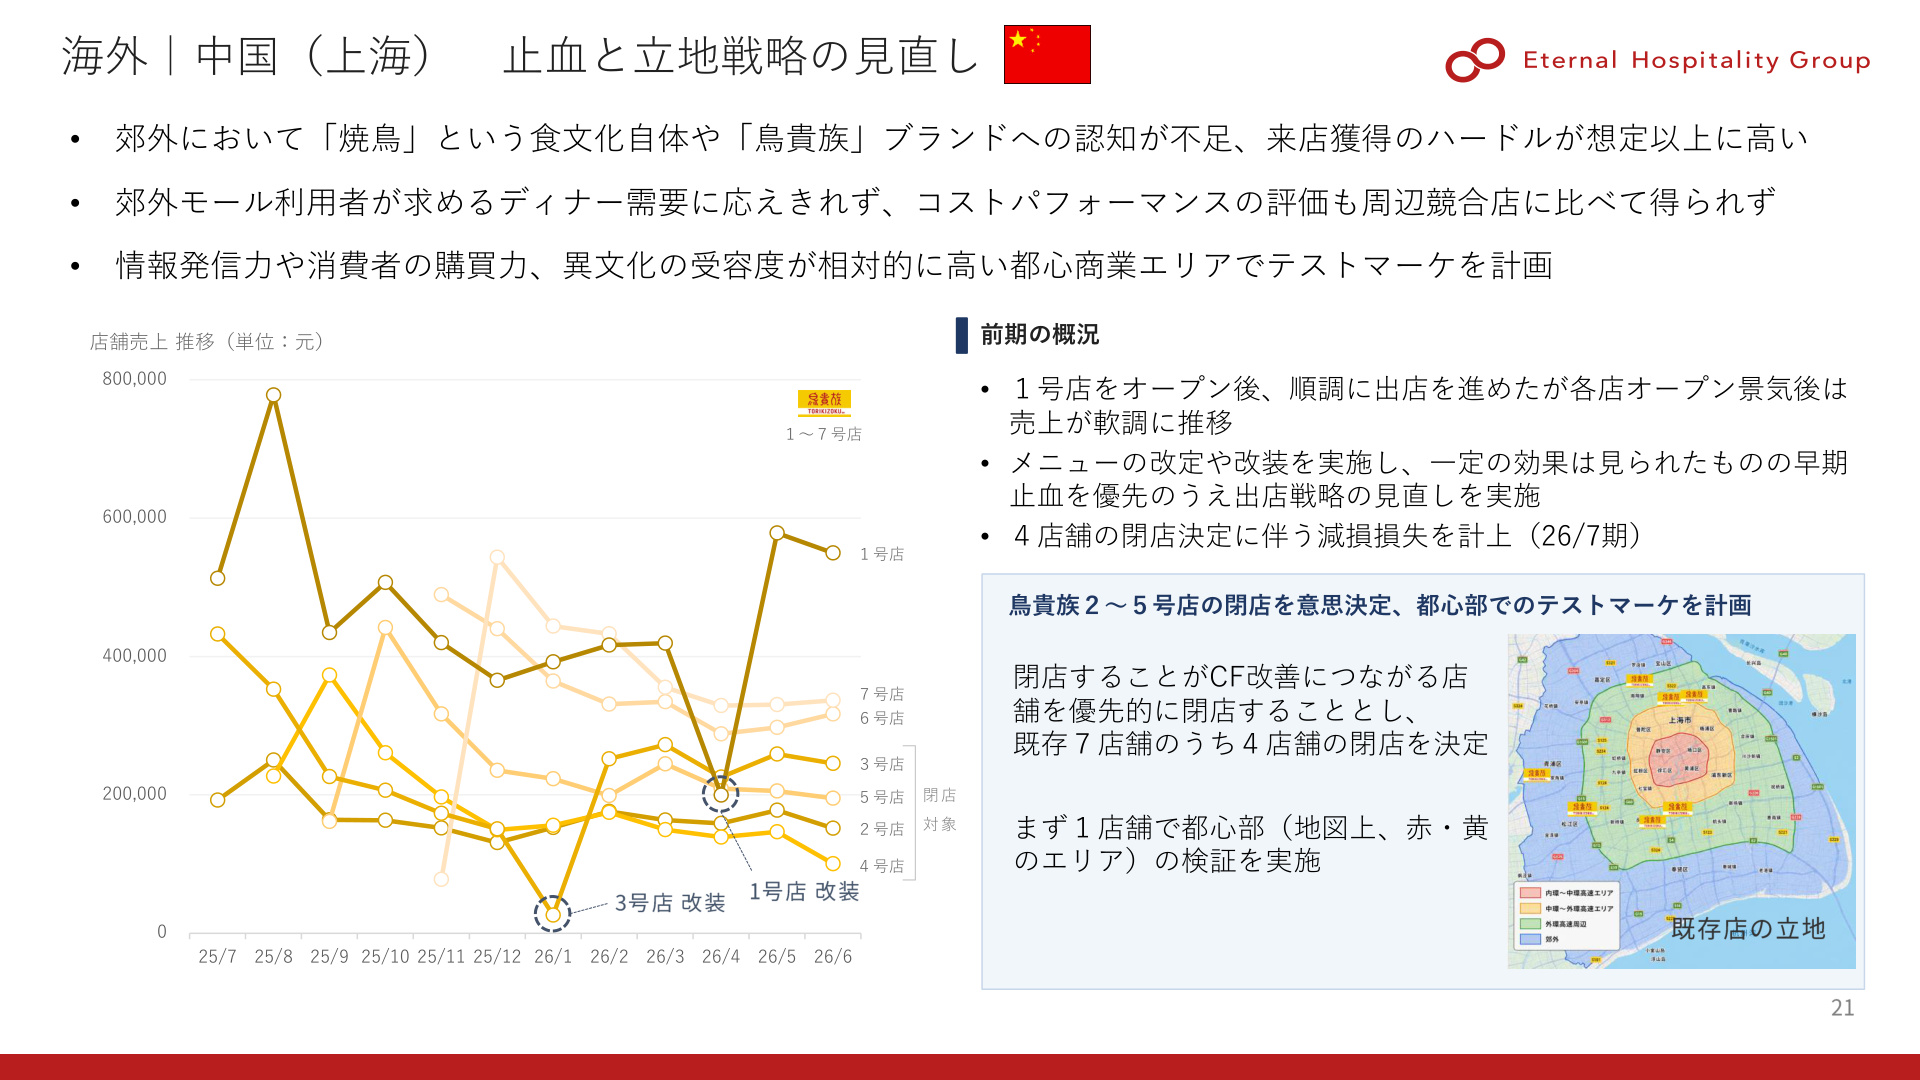
中国(上海)事業の課題と「止血」策の意義
上海市場においては、現地の日本食外食チェーンとの競争激化やブランド訴求の遅れにより、オープン景気後の売上が軟調に推移しました。特に郊外型ショッピングモールではファミリー層のディナー需要との適合に苦戦し、コストパフォーマンスの評価が得られにくい構造となっていました。
これを受け、同社は 不採算となっている郊外の直営4店舗(2〜5号店)の閉店を迅速に決定 し、減損損失を計上しました。今後はキャッシュフロー流出を止める(止血)とともに、購買力と情報発信力の高い都心商業エリアに絞ったテストマーケティング(1店舗)へ戦略を抜本的に見直しています。課題を早期に認識し、撤退・修正の判断を下した点はリスクマネジメントの観点で重要なポイントです。
4. 中期経営計画の数値目標下方修正と要因分析
同社は、2025年7月期から2027年7月期を対象とする中期経営計画の最終年度目標を見直しました。
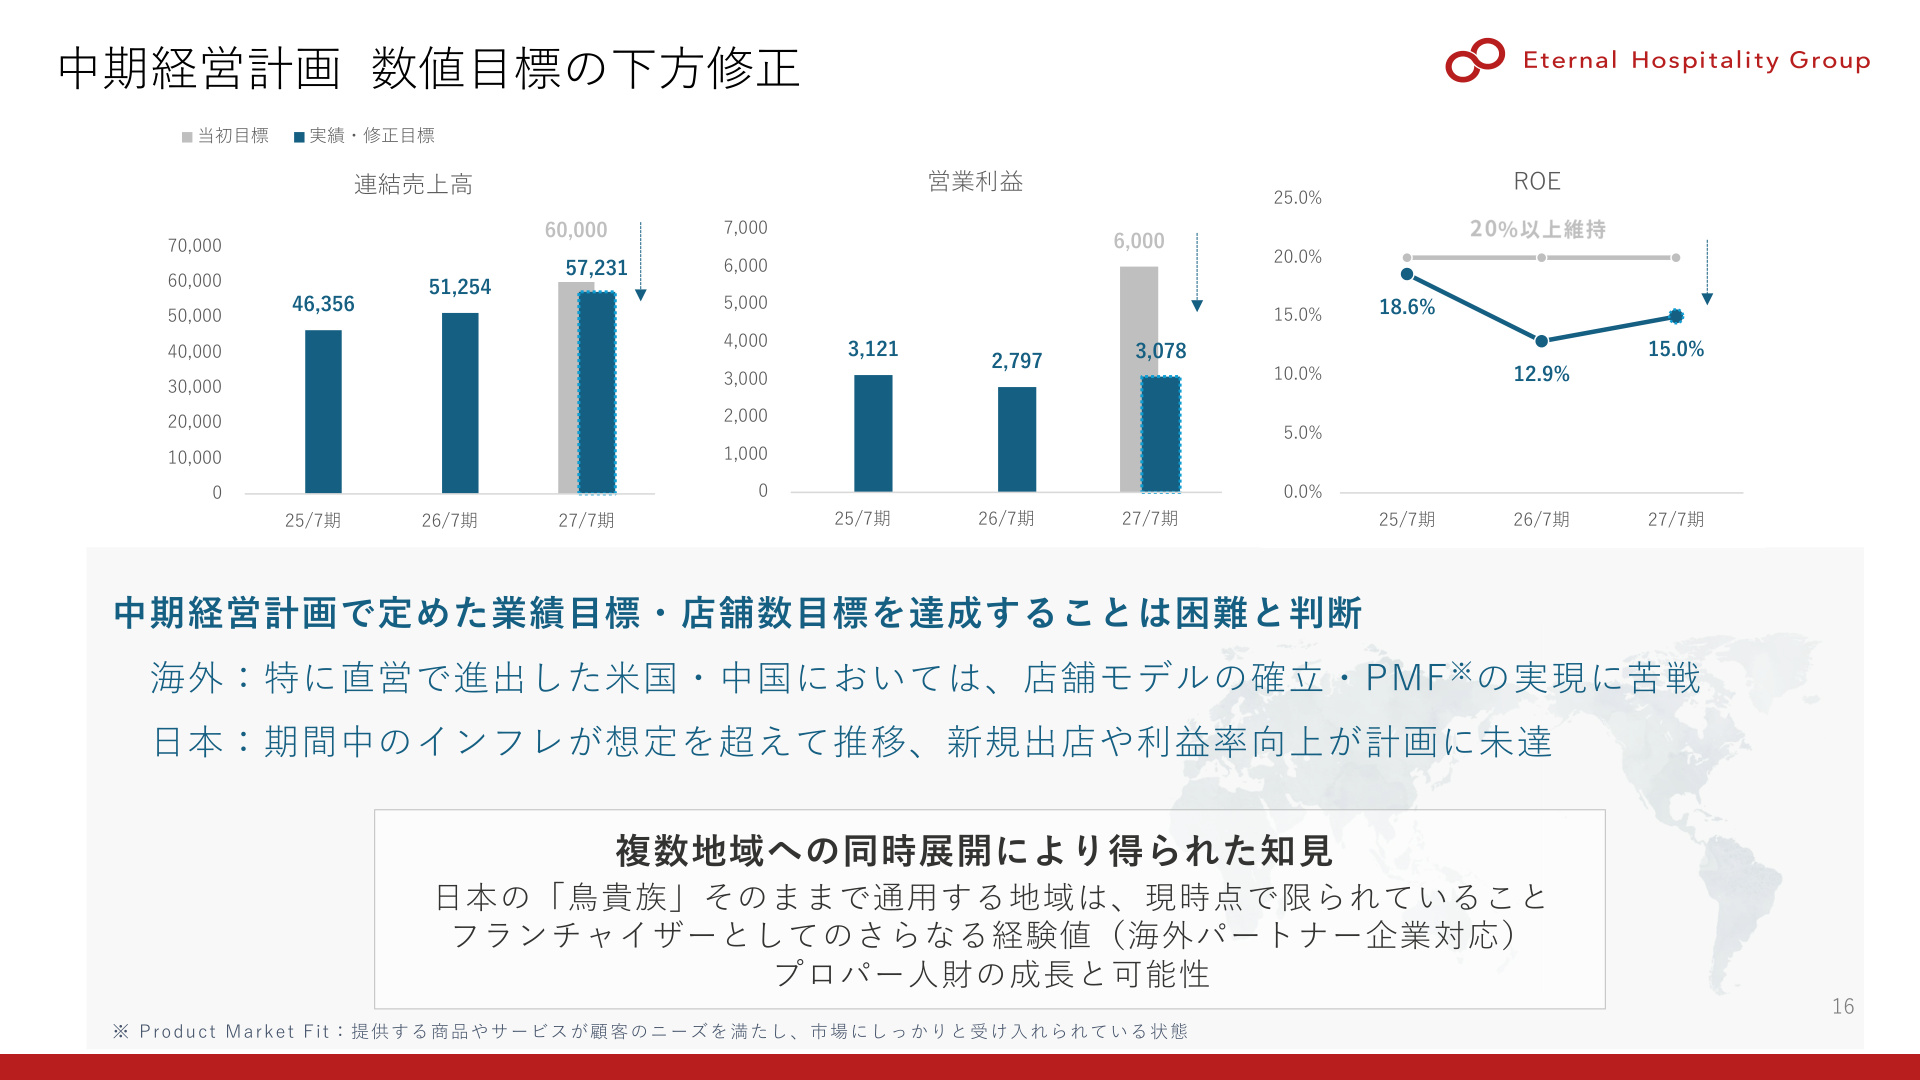
中期経営計画見直しの背景と前提
修正後の2027年7月期目標は、 売上高572億円(当初600億円) 、うち海外売上高20億円(当初60億円)、 営業利益30億円(当初60億円) 、営業利益率5.4%(当初10%)、 ROE 15%以上(当初20%以上) となりました。
主な下方修正要因は以下の通りです:
- 海外直営事業の立ち上げ遅延 :米国・中国でのプロダクト・マーケット・フィット(PMF)および多店舗展開モデルの確立に当初想定以上の時間を要したこと。
- 国内インフレの長期化 :原材料費、光熱費、人件費、建設費等のコスト上昇圧力が想定を上回り、利益率の改善ペースが緩やかになったこと。
同社は複数地域への同時展開によって得られた「日本仕様のまま通用する地域の見極め」や「フランチャイザーとしての運営ノウハウ」を活かし、次期中計(28/7期〜30/7期)に向けた土台作りを進める方針です。
5. 2027年7月期 通期連結業績見通しと重要施策
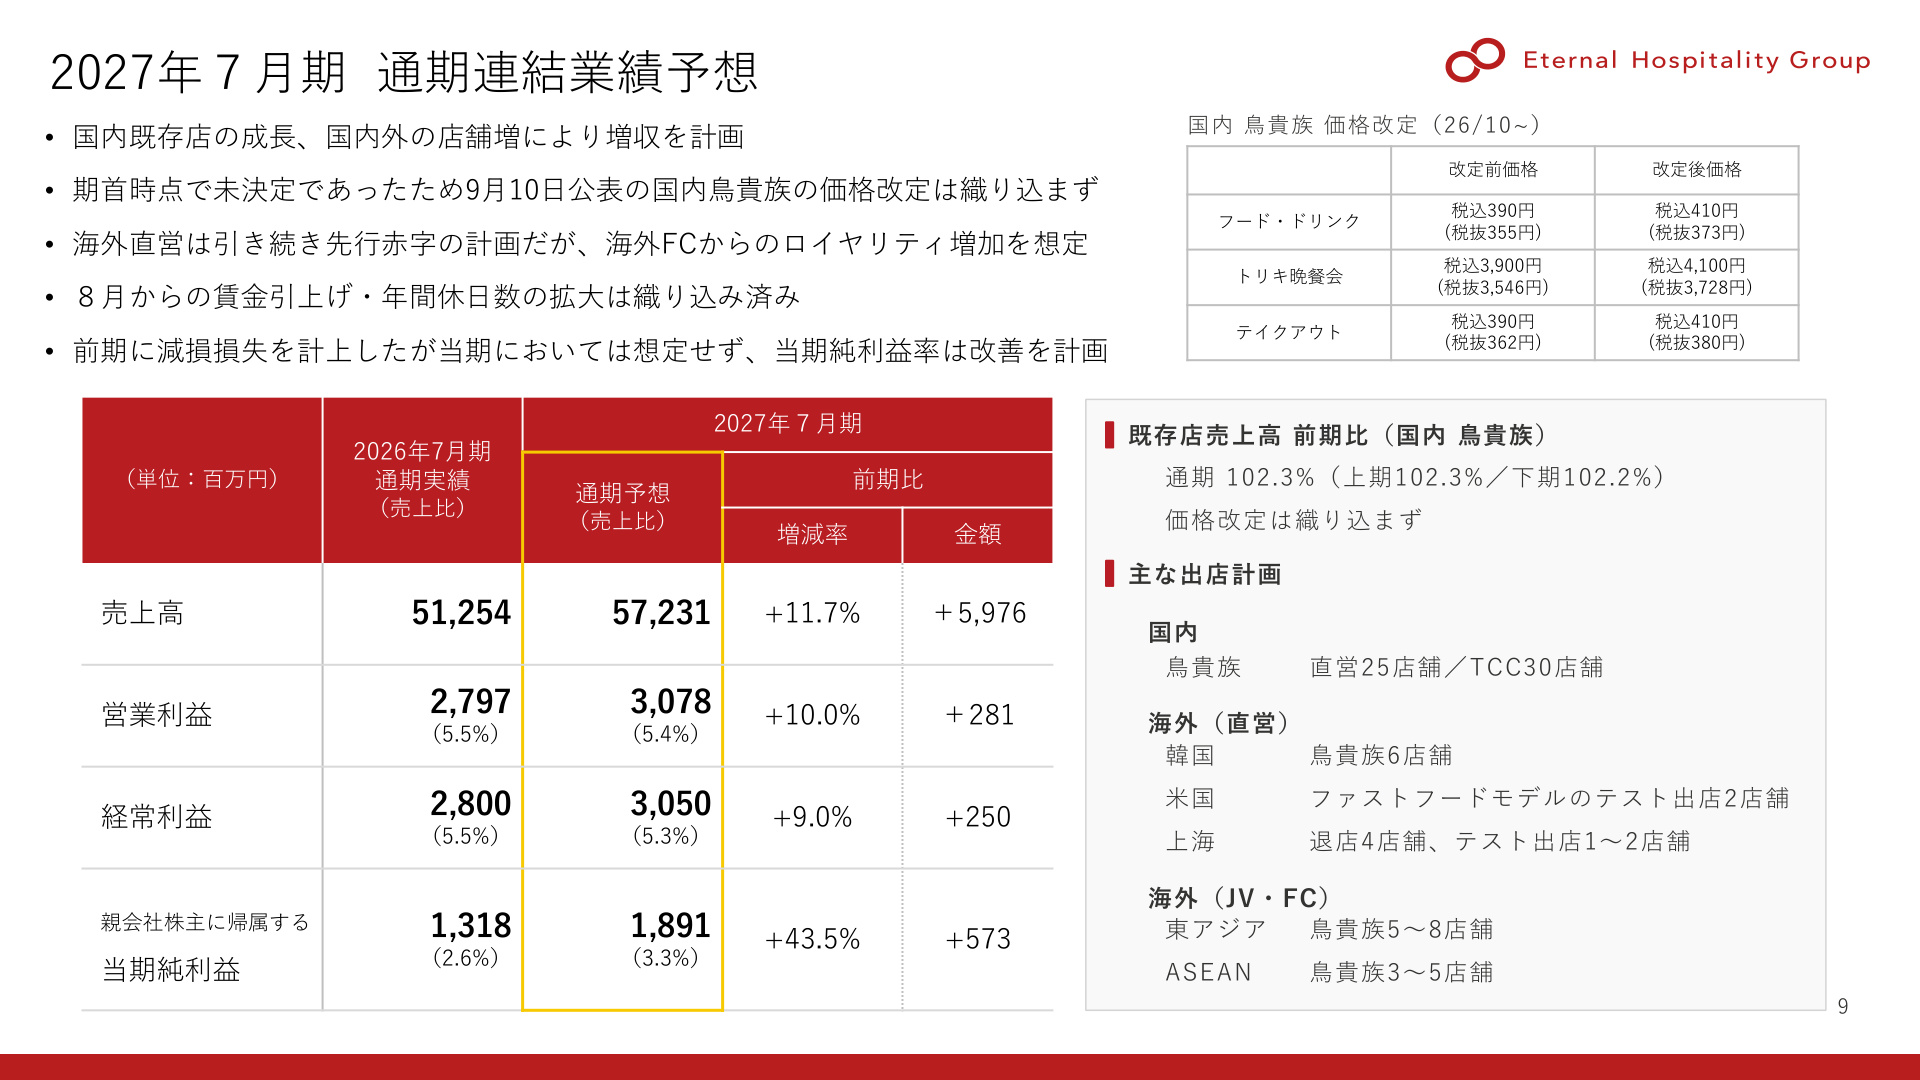
2027年7月期の業績予想と前提条件
2027年7月期の連結業績予想は、 売上高572億3,100万円(前期比+11.7%増) 、営業利益30億7,800万円(前期比+10.0%増) 、経常利益30億5,000万円(前期比+9.0%増) 、親会社株主に帰属する当期純利益18億9,100万円(前期比+43.5%増) を見込んでいます。
注目すべきポイントは以下の通りです:
- 価格改定の織り込み状況 :2026年9月10日に公表された国内「鳥貴族」の価格改定(税込390円→ 410円 、2026年10月実施予定)は、期首予想作成時点で未決定であったため 業績予想の前提には含まれていません 。既存店売上高の前提は前期比102.3%で算定されています。
- コスト要因の織り込み :2026年8月からの賃金ベースアップ(平均1.9%)や年間休日数の拡大(116日へ)などの人財投資コストは織り込み済みです。
- 新規出店計画 :国内鳥貴族で 直営25店舗・TCC30店舗(計55店舗) を計画。海外では韓国直営6店舗、米国ファーストフードモデル2店舗、東アジア・ASEANのFC/JVで8〜13店舗の出店を予定しています。
6. 財務健全性と株主還元(株式分割・配当・優待)
財務基盤とキャッシュフロー
- 自己資本比率 :2026年7月末時点で 46.2% (前期末比+0.5pt改善)と健全な水準を維持。
- キャッシュフロー状況 :営業キャッシュフローは 40億5,000万円の創出 (前年同期は24億9,200万円)、現金及び現金同等物の期末残高は71億6,700万円を確保し、成長投資と株主還元を支える流動性を維持しています。
株主還元施策の拡充
- 配当方針 :連結配当性向20%以上を目安とし、安定・持続的な増配を原則とする「累進配当」を実施。2027年7月期の年間配当金は 1株当たり23円 (中間11.5円、期末11.5円)を予想しています。
- 株式分割 :2026年8月1日付で 1株につき2株の割合で株式分割 を実施し、投資単位当たりの金額引き下げと流動性向上を図りました。
- 株主優待制度の拡充 :分割後の100株保有(旧50株相当)から対象となる新区分(年間1,000円相当)を新設したほか、1年以上継続保有の株主を対象とした 「5%割引優待券4枚」 の長期保有優待を新設しました。
まとめ
エターナルホスピタリティグループの2026年7月期は、国内既存店の堅調な推移を確認できた一方で、海外直営事業(特に上海)の課題顕在化に伴う中計見直しという節目の決算となりました。今後は上海事業の止血、米国におけるファーストフード業態の開発、国内での価格改定効果およびマーケティングDXの進展が主要な注視点となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。