

TOKYO BASE 2027年1月期 上半期決算:インバウンド急伸と在庫適正化が進展、グローバル展開を加速

StockClub
公開日時: 2026/09/15 09:51
Sentiment Analysis
株式会社TOKYO BASE(以下、同社)の 2027年1月期 上半期決算 は、積極的な新規出店、好調な国内EC、および海外事業の伸長が寄与し、 大幅な増収増益 を達成しました。前年に発生した過剰在庫の消化と仕入コントロールを進めつつ、強みである営業力とインバウンド需要の取り込みを両立させ、収益基盤の健全化と再成長に向けた道筋を示しています。
1. 連結業績サマリ:売上・各段階利益ともに前年を上回る
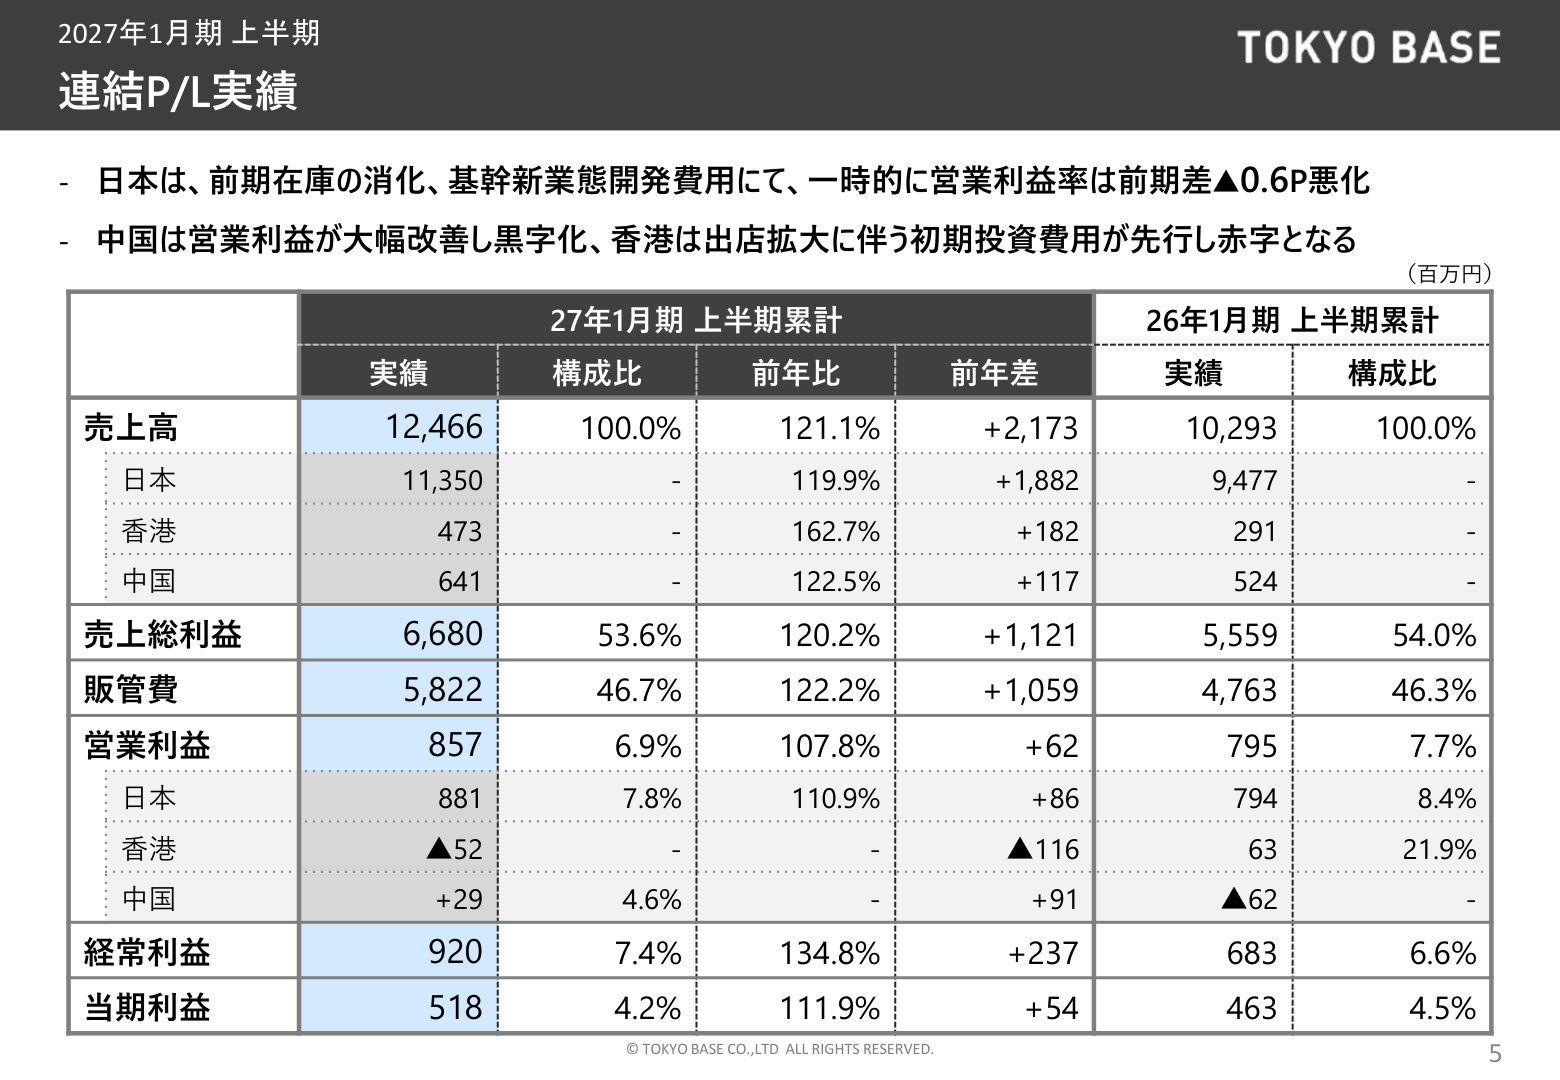
2027年1月期 上半期の連結業績は、以下の通り大幅な増収増益となりました。
- 売上高 : 124.6億円 (前年同期比 +21.1% )
- 売上総利益 : 66.8億円 (前年同期比 +20.2% 、粗利率 53.6% )
- 営業利益 : 8.5億円 (前年同期比 +7.8% 、営業利益率 6.9% )
- 経常利益 : 9.2億円 (前年同期比 +34.8% )
- 親会社株主に帰属する当期純利益 : 5.1億円 (前年同期比 +11.9% )
売上面では、国内の実店舗出店拡大(+14.0億円)やインバウンド売上の大幅増(+10.1億円)、EC売上の伸長(+5.7億円)、海外事業の拡大(+3.0億円)が大きく寄与しました。利益面では、香港での新規出店先行費用や基幹新業態「KEY TIMEZ」の開発費用などの一時的コスト、前年在庫の消化による粗利率の微減(▲0.4ポイント)があったものの、売上拡大と生産性向上により営業増益を確保しました。さらに、円安基調に伴う為替差益0.9億円の発生により、 経常利益は前年同期比+34.8%と大幅な伸び を記録しています。
2. 販路別・セグメント別の状況
セレクト事業と自社ブランド事業
- セレクト事業 : 売上高 75.3億円 (前年同期比 +37.9% 、既存店比 +13.5% )と極めて好調に推移しました。「STUDIOUS」が前年比+18.2%、「THE TOKYO」が同+54.2%、「CONZ」が同+148.8%と伸長し、インバウンド需要の獲得が大きく貢献しています。
- 自社ブランド事業 : 売上高 50.9億円 (前年同期比 +7.0% 、既存店比 ▲3.0% )となりました。主力「UNITED TOKYO」は前年比+8.6%と堅調だったものの、レディース業態の不調等により既存店ベースでは前年を下回りました。
EC事業の構造改革
EC全体の売上高は 21.8億円 (前年同期比 +36.0% )と拡大しました。
- 自社EC : AI画像の導入やUI改善、モデル費・撮影費の圧縮といった構造改革を実施した結果、売上高 7.1億円 (前年比 +38% )、営業利益率 19.3% (前年同期11.8%)へと収益性が劇的に向上しました。
- ZOZOTOWN : タイムセール等を活用したライトユーザー層の獲得により、売上高 14.6億円 (前年比 +45% )と伸長し、在庫消化と利益確保を両立させました。
3. 在庫適正化の進展
前期に5MD(盛夏MD追加)体制への移行初期における精度課題から発生した過剰在庫に対し、今期は当期仕入を抑制しつつ前年在庫の再販を進めました。その結果、売上高を二桁成長させながら、 上期末の国内在庫金額を前年同期比99% へと適正化することに成功しました。前期SS在庫を粗利益率を大きく毀損させることなく約9億円消化し、秋冬シーズンに向けた仕入体制を整えています。
4. インバウンド戦略の成果と顧客層の多様化
同社の成長ドライバーの1つである インバウンド売上 は、上期全体で 32.8億円 (前年同期比 +44.5% )に達し、実店舗売上に占める構成比は 36.4% まで上昇しました。
特に、路面店出店強化戦略が奏功し、 路面店におけるインバウンド売上は前年同期比+75% 、路面店売上の 66% をインバウンドが占める構造となっています。
国別動向では、中国(香港含む)が構成比23.5%で最大である一方、 アメリカ(構成比18.8%、前年比+148.8%) 、台湾(同15.2%、前年比+92.6%) 、欧米豪エリアが総じて前年比2倍強の急成長 を見せており、顧客の地理的多様化が進展しています。
5. 新業態の開発と早期収益化
同社は新業態の立ち上げと機動的な方針修正を強みとしています。
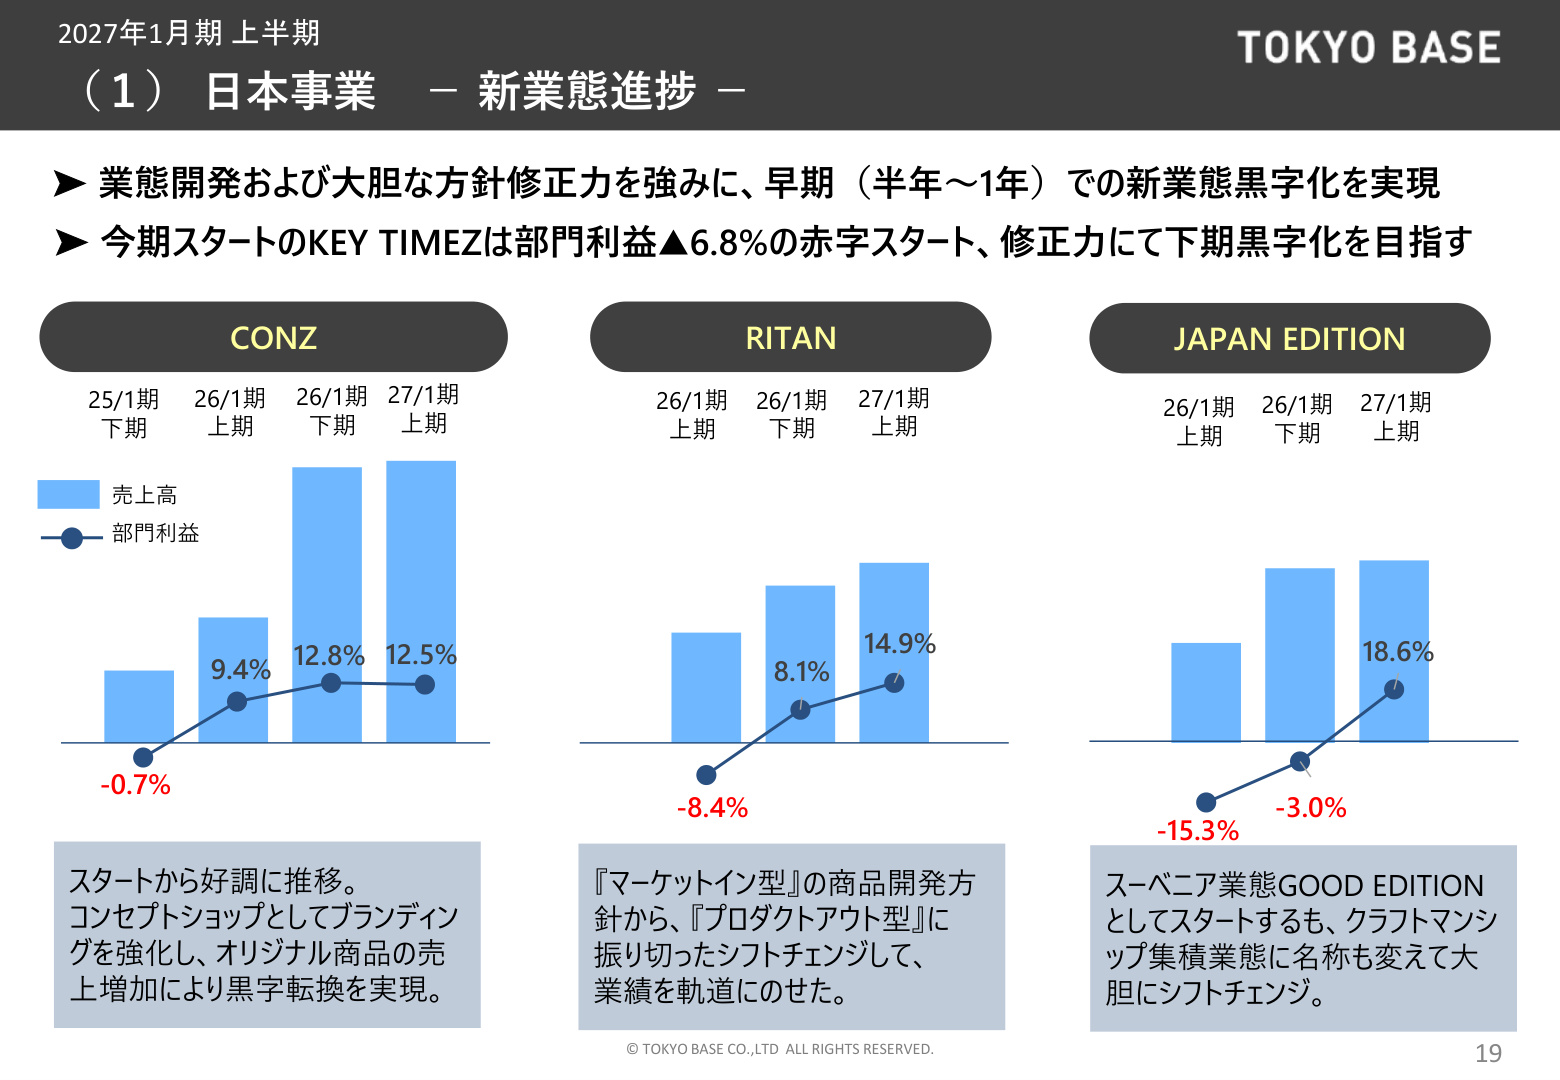
- CONZ : コンセプトショップとしてのブランディングとオリジナル商品の強化により、部門利益率 12.5% を達成。
- RITAN : マーケットイン型からプロダクトアウト型へ方針転換し、部門利益率 14.9% へ向上。
- JAPAN EDITION : クラフトマンシップ集積業態へ大胆にシフトし、部門利益率 18.6% を実現。
- KEY TIMEZ : 上期は部門利益率▲6.8%の立ち上げ赤字となったものの、下期での黒字化を目指した修正が進められています。
6. 海外事業の進捗と中長期展開戦略
海外展開は各地域で重要な節目を迎えています。
- 中国事業 : ミドルリスク型の出店モデルへの転換が奏功し、既存店売上高が前年比 +50% と急回復し、 営業黒字化を達成 しました。下期より上海・淮海路への路面店出店をはじめ再拡大フェーズへ移行します。
- 香港事業 : 尖沙咀エリアでのドミナント展開(7店舗)に加え、銅鑼湾エリアへも進出し、計9店舗体制を構築しました。
- 米国・韓国事業 : 米国(NY・SOHO)は既存店前年比+42%、韓国(ソウル)は展開初年度より黒字化を達成しており、多店舗化を進めた上で 来期からの連結化 を予定しています。
- 台湾事業 : 台北の商業中心地である信義地区(新光三越、BREEZE南山)に3店舗同時出店を開始しました。
中長期的には、インバウンド上位国の大都市へ出店する 「Global City Dominant戦略」 を推進し、1都市あたり10業態×1〜2店舗体制を構築することで、 10年後に海外売上規模600億円+M&A を目指すロードマップを描いています。
7. 資本コストを意識した経営と通期見通し
資本効率と株主還元
同社は中計目標である ROE 20%超の達成 を視野に入れ、上期中に 自己株式取得(約5億円 / 134万1100株、発行済株式総数の3.4%) を実施しました。下期には銀行融資枠30億円のコミットメントラインを設定し、財務レバレッジを活用しながら資本効率の向上を図ります。
通期業績予想
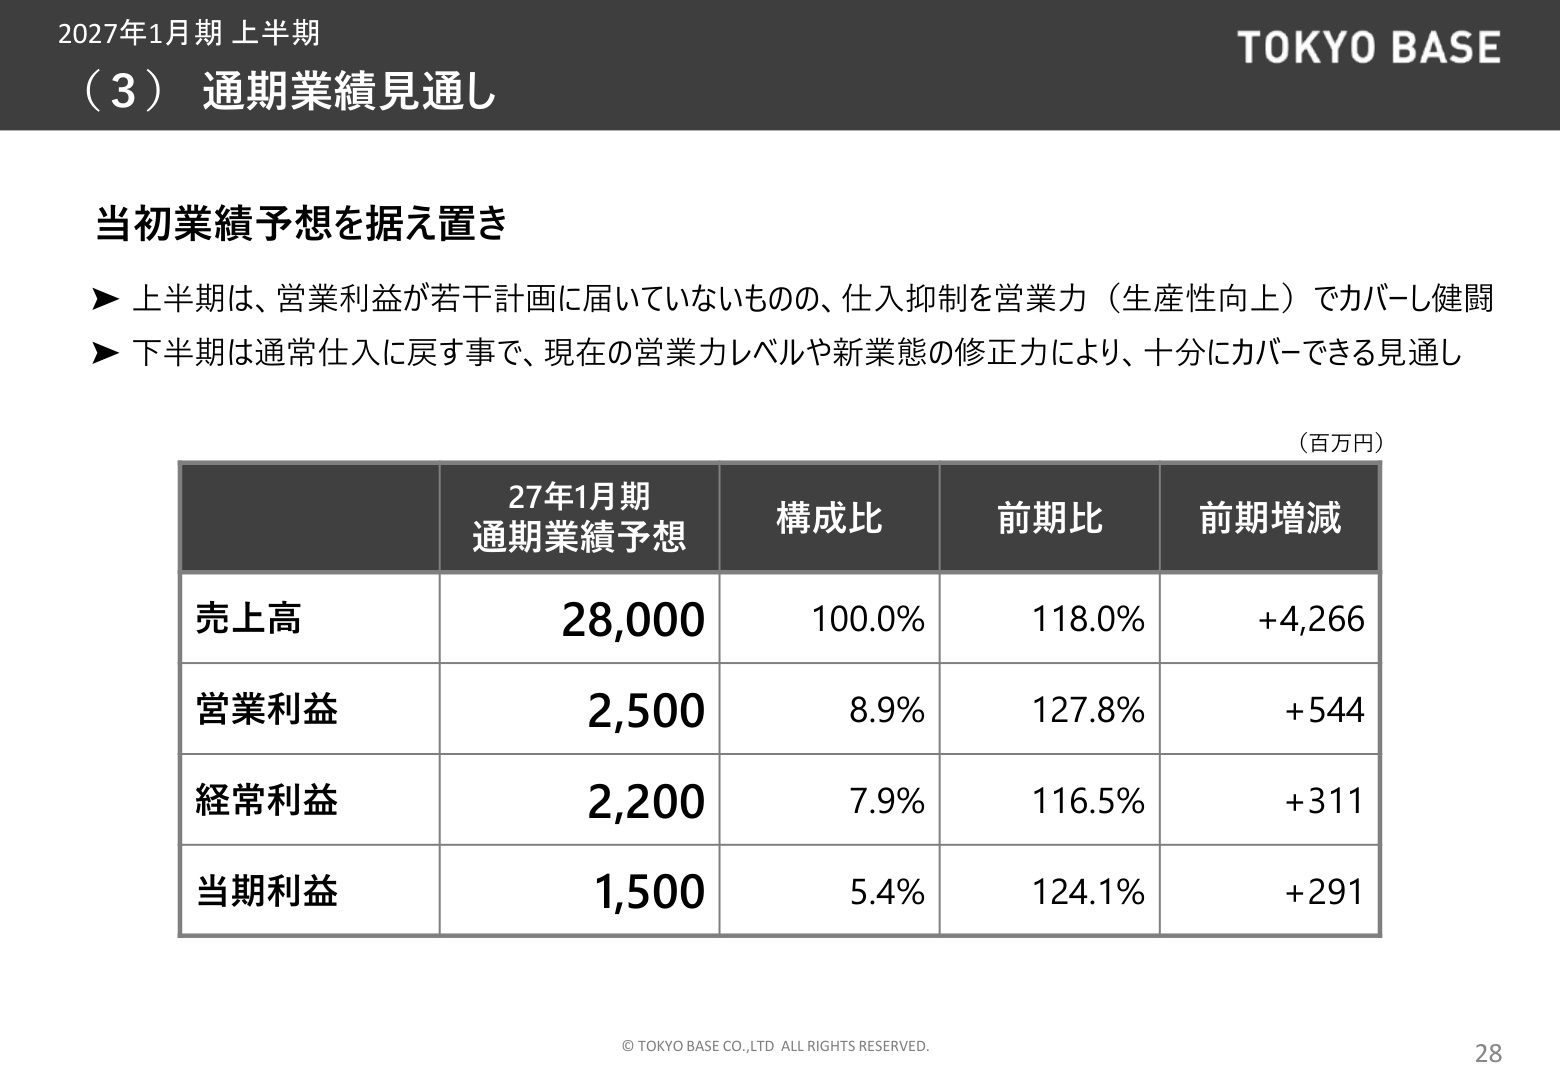
通期の連結業績予想は当初計画を据え置いています。
- 売上高 : 280.0億円 (前期比 +18.0% )
- 営業利益 : 25.0億円 (前期比 +27.8% )
- 経常利益 : 22.0億円 (前期比 +16.5% )
- 当期純利益 : 15.0億円 (前期比 +24.1% )
下期は仕入を通常水準に戻しつつ、新業態の収益化、インバウンドの取り込み、国内外での積極出店を継続することで、通期目標の達成を目指しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。