

ギフトホールディングス 2026年10月期 第3四半期決算ディープダイブ:既存店好調と製造効率化で大幅増益、通期上方修正と中計進捗を総括

StockClub
公開日時: 2026/09/14 10:19
Sentiment Analysis
株式会社ギフトホールディングス(証券コード:9279)の2026年10月期第3四半期累計(以下、3Q累計)決算は、 売上高322億7,000万円(前年同期比+23.6%) 、営業利益37億1,800万円(同+56.5%) 、経常利益37億1,900万円(同+56.4%) 、親会社株主に帰属する四半期純利益24億5,700万円(同+55.9%) となり、大幅な増収増益を達成しました。国内外の積極的な出店と既存店の堅調な成長、さらに製造効率向上と食材調達の最適化が利益率の押し上げに寄与しています。
本レポートでは、今回開示された決算説明資料から重要トピックを抽出し、業績動向、収益構造、海外展開、通期見通し、中期経営計画の進捗について詳細に解説します。
1. 主要業績ハイライトと重要KPIの推移
当第3四半期累計期間における業績指標は、同社が掲げる中長期的なターゲット水準を上回るペースで推移しています。成長性と収益性の両面において高水準の数字が記録されました。
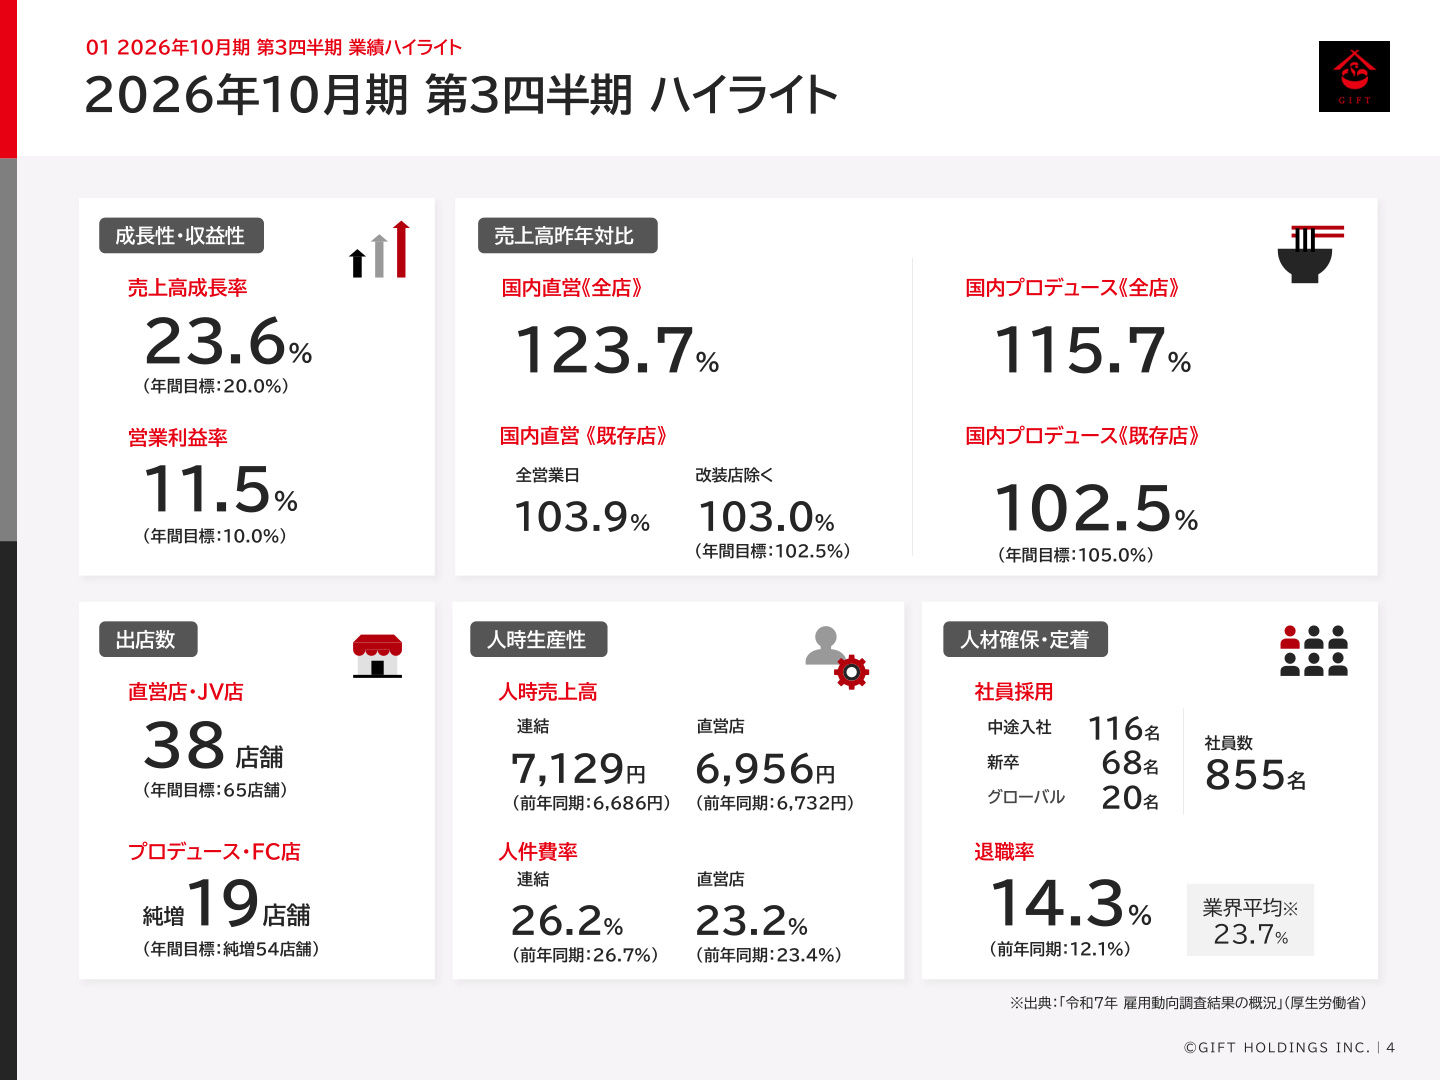
上記のスライドは、同社の成長ドライバーと現場オペレーションの健全性を示す極めて重要なダッシュボードです。主なポイントは以下の通りです。
- 成長性・収益性 :売上高成長率は 23.6% (年間目標20.0%)、営業利益率は 11.5% (年間目標10.0%)と、いずれも目標値を上回っています。
- 国内既存店売上高 :国内直営全店売上は前年比 123.7% 、直営既存店(改装店除く)は 103.0% (全営業日ベースでは103.9%)と前年実績を超過しました。国内プロデュース店(既存店)も 102.5% と順調です。
- 出店進捗 :直営店・JV店で 38店舗 (年間目標65店舗)、プロデュース・FC店純増で 19店舗 (年間目標54店舗)の純増を記録しています。
- 人時生産性 :連結人時売上高は 7,129円 (前年同期6,686円)、直営店は 6,956円 (同6,732円)へ向上。人件費率は連結 26.2% (同26.7%)、直営店 23.2% (同23.4%)と低下し、生産性の改善が確認できます。
- 人材確保と定着 :社員採用は中途116名、新卒68名、グローバル20名と進捗し、総社員数は 855名 に達しました。退職率は 14.3% と、宿泊・飲食サービス業界平均(23.7%)を大きく下回る水準を維持しています。
2. 四半期ごとの業績トレンドと収益構造分析
外食産業には季節変動が存在しますが、同社は四半期を追うごとに売上規模を拡大させています。
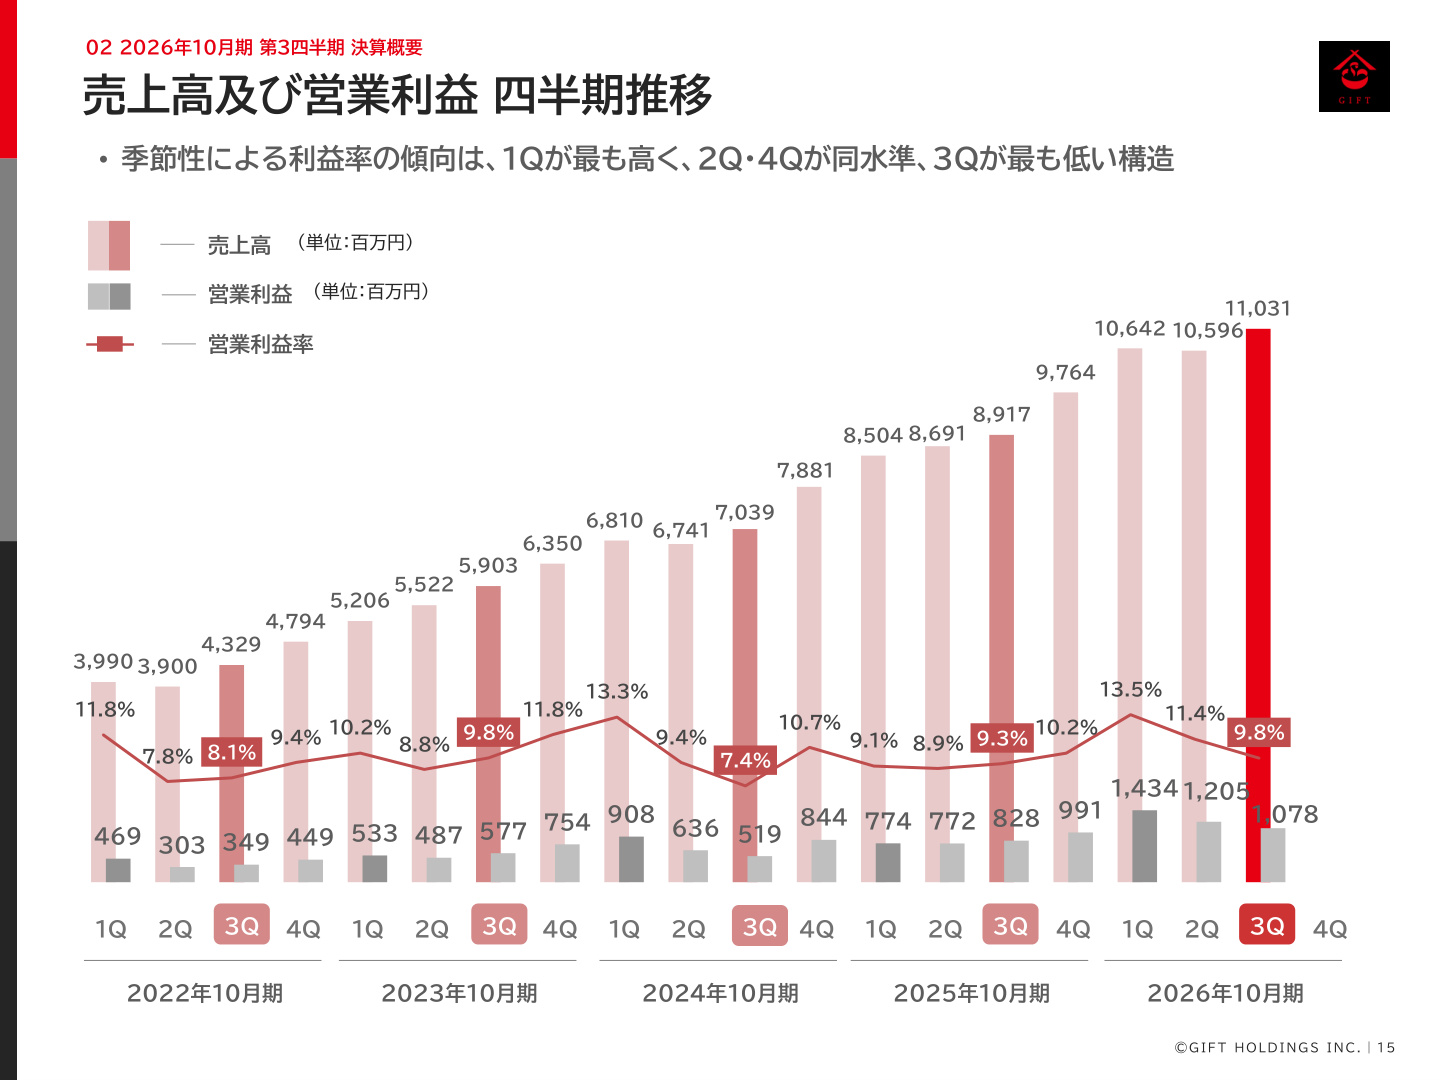
四半期推移グラフが示すように、同社の利益率は 第1四半期(1Q)が最も高く、2Q・4Qが同水準、3Qが夏場の季節性により相対的に低くなる構造 を持っています。 しかし当期は、第1四半期の営業利益14億3,400万円(営業利益率13.5%)、第2四半期の12億500万円(同11.4%)に続き、季節的に低くなりやすい 第3四半期単体(3Q)においても売上高110億3,100万円、営業利益10億7,800万円(営業利益率9.8%) を確保しました。四半期売上高が110億円を突破したことは、店舗網拡大と既存店売上増の積み上げ効果を裏付けています。
営業利益の増減要因(3Q単体/前年同期比)
3Q単体(3か月間)の営業利益は、前年同期の8億2,800万円から 10億7,800万円(+30.2%) へと増加しました。
- プラス要因 :新設店寄与(+1億7,300万円)、既存店客数影響(+8,600万円)、既存店店舗運営コスト減(+4,800万円)、既存店客単価上昇(+4,200万円)、プロデュース(PD)事業影響(+3,100万円)、改装休業影響の縮小(+1,700万円)。
- マイナス要因 :コーポレート費用増(▲1億円)、新店開店コスト増(▲2,900万円)、海外事業(▲1,900万円)。 既存店の客数増・客単価増と新設店の貢献が、本社機能強化や新店先行費用を十分に吸収する構造となっています。
3. 国内店舗戦略:既存店強化とオペレーション改善
国内直営店においては、以下の取り組みが進捗しています。
- 営業時間延長とQSCAの向上 :深夜帯などの営業時間延長や、店舗におけるQSCA(品質・サービス・清潔さ・雰囲気)の継続的向上が客数増を牽引しました。
- 1店舗当たり平均売上高の上昇 :既存直営店の1店舗当たり月別平均売上高は、2022年後半対比で 38%上昇 のトレンドを描いています。
- IH設備の導入と改装完了 :スープクオリティの均一化と作業環境改善を目的としたIH設備の導入が概ね今期で完了見込みとなり、改装休業による機会損失が前年同期比で大幅に減少(通期影響額は前年▲6,300万円から▲4,500万円へ縮小見込み)しています。
- 原価率の低減 :店舗数増加に伴う自社工場での製造数拡大(スケールメリット)により製造効率が向上したことに加え、食材調達ルートの最適化が進み、売上総利益率は前年同期の66.7%から 67.9%(+1.2pt) に改善しました。
4. 海外展開の進捗とエリア別動向
2026年10月期3Q末時点の海外店舗数は 合計47店舗(前期末比+11店舗) となり、直営店11店舗、FC店25店舗、PD店9店舗、JV店2店舗で構成されています。
- 中国(直営7店舗) :ショッピングモールへの出店を推進。出店コストが先行するものの、麺文化の親和性を背景に国内成功モデルが受容され、1店舗当たりの収益性は改善傾向にあります。
- スイス(JV 2店舗) :物価高を背景とする高客単価により安定した高収益性を維持。6月末に2号店がオープンしました。
- アメリカ(直営3店舗) :ニューヨーク3号店が堅調に推移。ニュージャージー店ではセルフ形式からフルサービスへの変更でチップ比率が向上し人件費補填額が減少した一方、売上拡大に向けたテコ入れが継続されています。
- カナダ(直営1店舗) :新規オープンに伴う初期費用の計上フェーズにあり、認知度向上と運営改善を進めています。
5. 通期業績予想の上方修正と株主還元(増配)
好調な進捗を受け、同社は通期連結業績予想を上方修正しました(2026年8月24日公表済)。
| 項目 | 2025年10月期実績 | 2026年10月期 期初予想 | 2026年10月期 修正予想 | 前期比 | 対期初予想 |
|---|---|---|---|---|---|
| 売上高 | 35,878百万円 | 43,000百万円 | 43,900百万円 | +22.4% | +2.1% |
| 営業利益 | 3,367百万円 | 4,300百万円 | 5,000百万円 | +48.5% | +16.3% |
| 経常利益 | 3,374百万円 | 4,260百万円 | 4,970百万円 | +47.3% | +16.7% |
| 当期純利益 | 2,185百万円 | 2,550百万円 | 3,020百万円 | +38.2% | +18.4% |
3Q累計時点での通期修正予想に対する進捗率は、売上高 73.5% 、営業利益 74.4% 、経常利益 74.8% 、当期純利益 81.4% と極めて高水準です。第4四半期については将来の成長に向けた先行投資を想定し、下期計画を据え置いています。
期末配当の増配
好調な業績進捗を反映し、期末配当予想を従来の6.5円から 8.0円へ1.5円増額 しました。中間配当6.5円と合わせ、 年間配当は14.5円 (株式分割調整後換算、前期実績11.0円から増配)を予定しています。これにより 配当性向は19.2% (目標20%水準)となる見込みです。
6. 中期経営計画(2026年10月期〜2028年10月期)のロードマップ
同社は国内事業のオーガニック成長を基盤とし、海外展開を加速させる中期経営計画を策定しています。
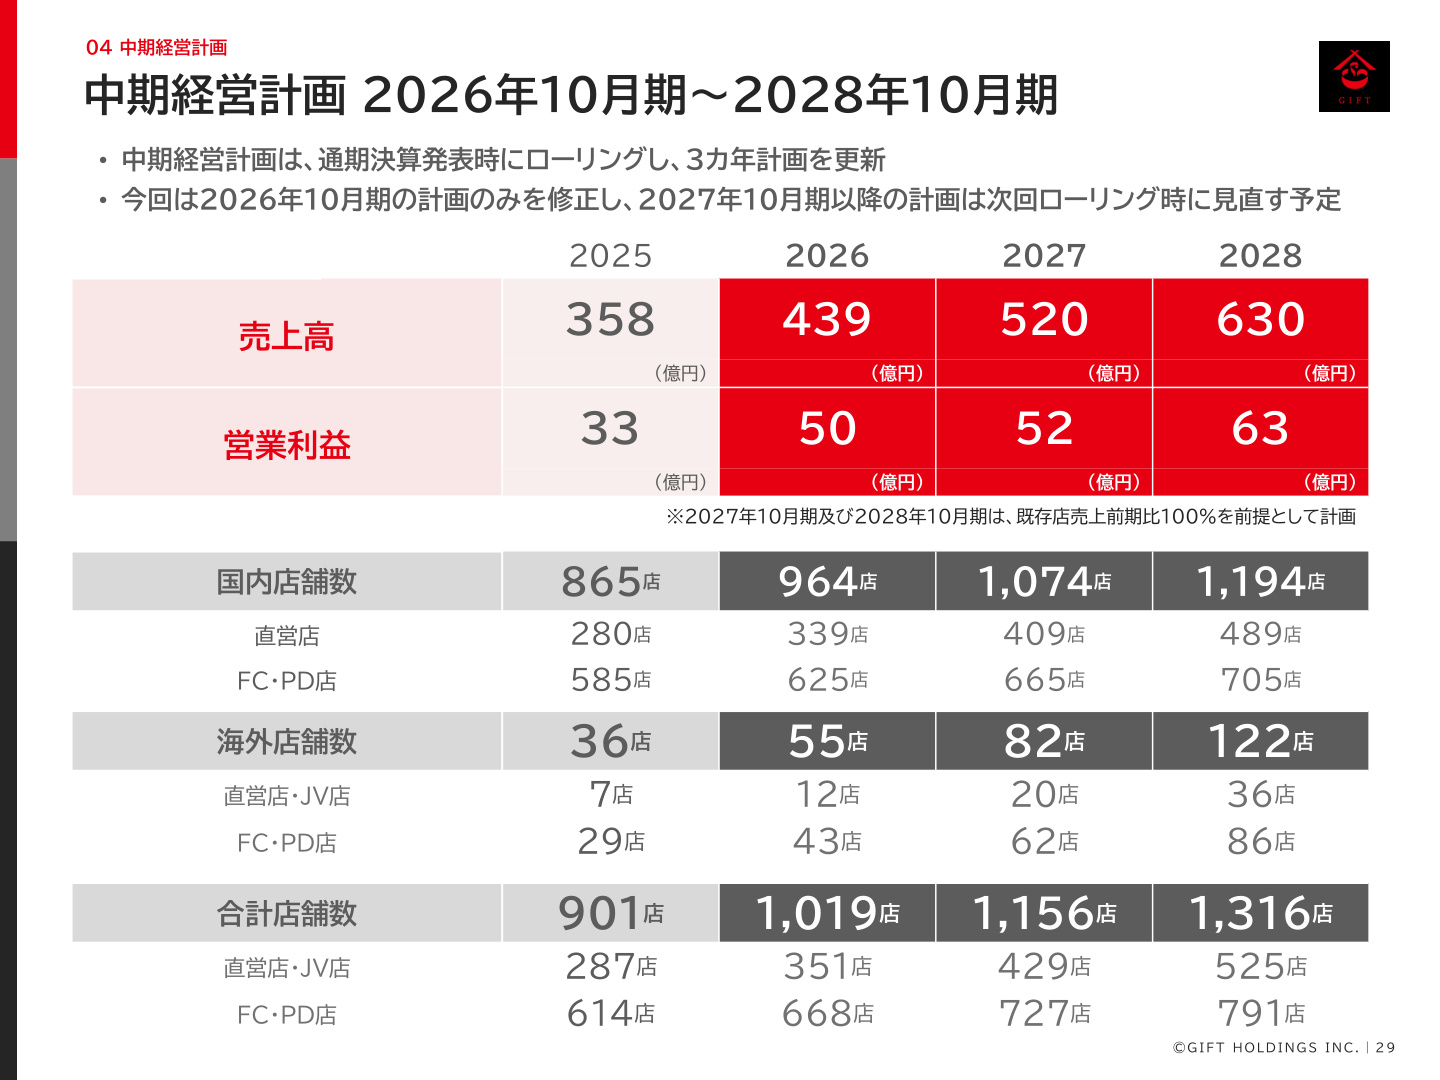
上記スライドの通り、2028年10月期に向けた中期経営目標として以下の数値を設定しています。
- 2028年10月期 財務目標 :売上高630億円 、営業利益63億円 (営業利益率10.0%)
- 店舗数拡大計画 :
- 国内店舗 :2025年10月期実績865店 → 2026年計964店 → 2027年計1,074店 → 2028年計1,194店 (直営489店、FC・PD 705店)
- 海外店舗 :2025年10月期実績36店 → 2026年計55店 → 2027年計82店 → 2028年計122店 (直営・JV 36店、FC・PD 86店)
- 総店舗数 :1,316店舗 (直営・JV 525店、FC・PD 791店)
- 経営KPIターゲット :売上高成長率 20%以上 、営業利益率 10%以上 、ROE(当期利益ベース) 20%以上 、配当性向 20%以上 。
まとめ
ギフトホールディングスの2026年10月期第3四半期決算は、既存店の客数回復・単価上昇、出店の順調な進捗、製造工場のスケールメリットによる原価率低減が噛み合い、営業利益率11.5%という高い収益性を達成しました。通期営業利益5,000百万円の達成に向けた進捗は順調であり、中長期目標である「1,316店舗・売上高630億円」に向けた事業基盤の拡大が進んでいます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。