

AB&Company 2026年10月期 第3四半期決算ディープダイブ:直営・FCの単価上昇とM&A効果で営業利益+57.7%の大幅増益を達成

StockClub
公開日時: 2026/09/14 10:19
Sentiment Analysis
1. 決算エグゼクティブ・サマリ
美容室チェーン「Agu.」などを全国展開する 株式会社AB&Company (証券コード:9251)の2026年10月期第3四半期累計(以下、3Q累計)決算は、売上・利益ともに前年同期比で大幅な拡大を達成しました。前期に実行した美容室法人のM&A寄与に加え、直営・フランチャイズ(FC)双方における メニュー改定に伴う顧客単価の上昇 、さらに店舗固定資産の耐用年数見直しによる減価償却費の適正化が重なり、収益性が大きく向上しています。
【3Q累計 業績ハイライト】
- 売上収益 :165億7,700万円 (前年同期比 +16.8% )
- 営業利益 :20億8,200万円 (前年同期比 +57.7% )
- 調整後EBITDA :24億1,500万円 (前年同期比 +36.0% )
- 税引前当期利益 :18億8,100万円 (前年同期比 +53.3% )
- 当期利益 :12億5,800万円 (前年同期比 +53.8% )
単四半期ベース(3Q単体)でも売上収益が前年同期比+16.9%の57億9,600万円、営業利益が同+66.0%の8億4,200万円と急拡大しており、トップラインの伸長と筋肉質な利益構造への転換が顕著に表れています。
2. 連結業績および四半期推移の深掘り
増収増益の構造的要因
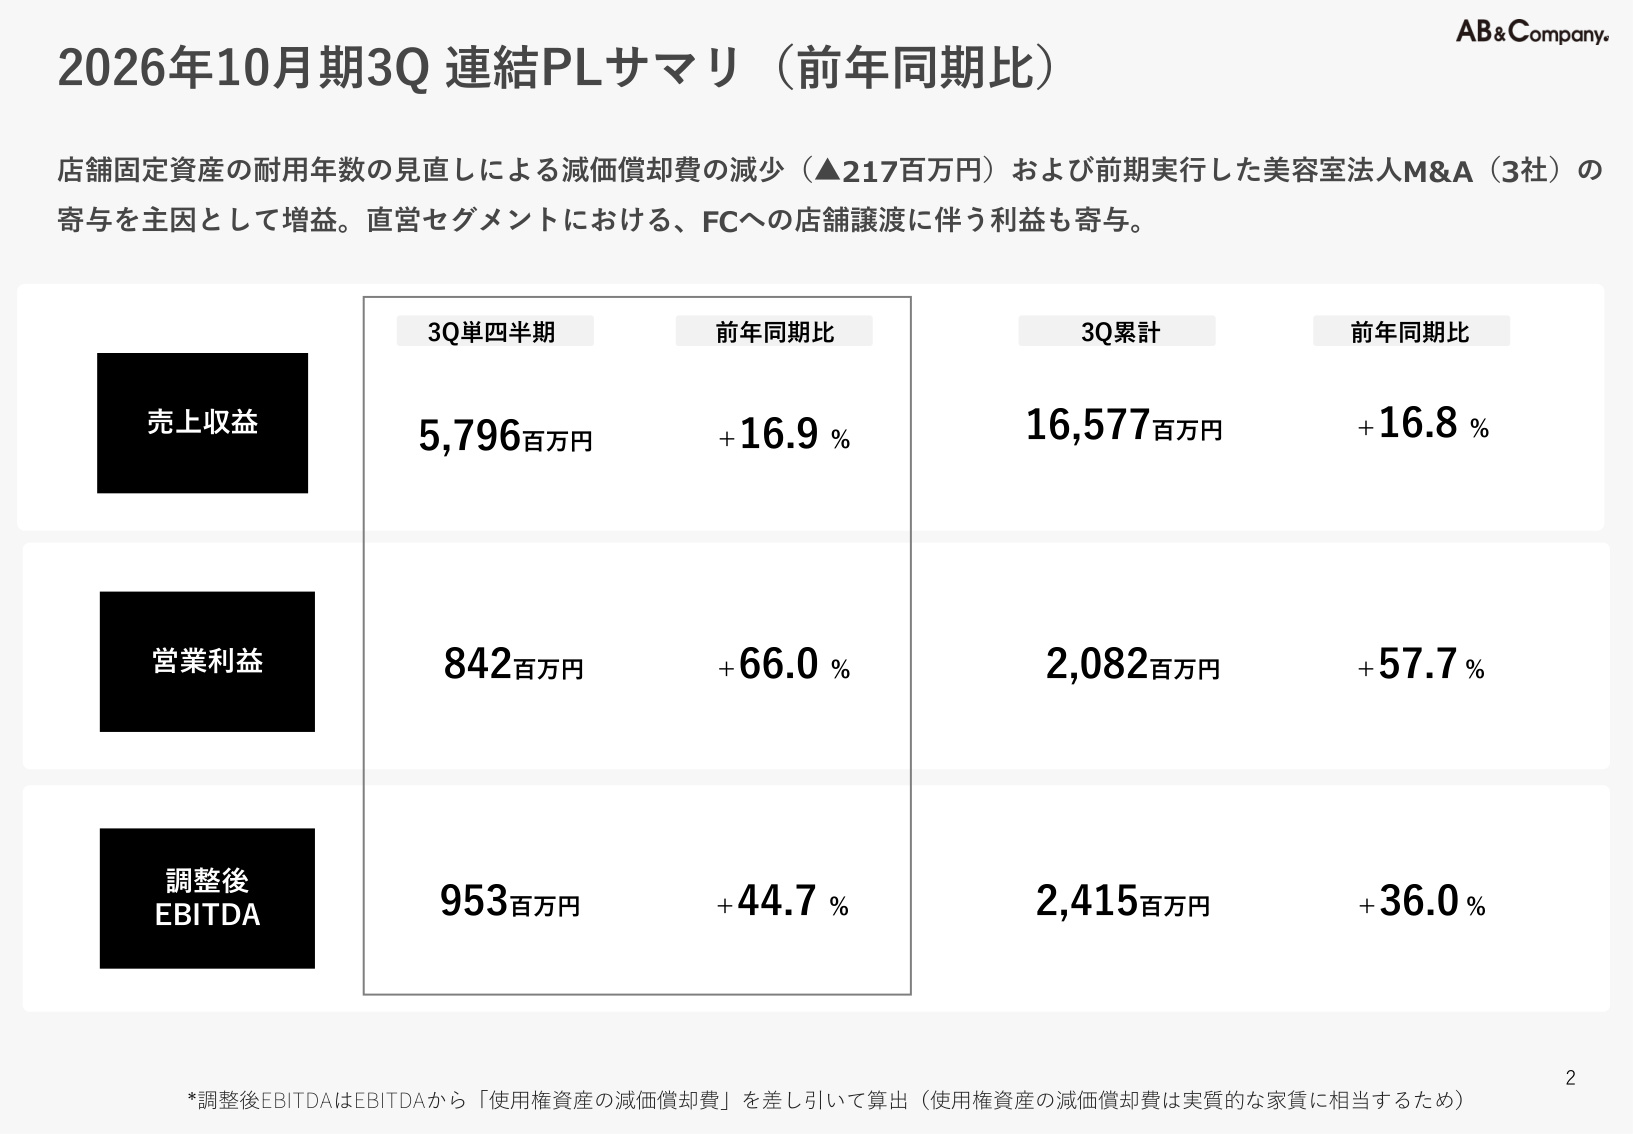
上記スライドの通り、3Q累計の営業利益は 前年同期比+57.7% と極めて高い伸びを示しました。この大幅増益を支えた主要因は以下の通りです。
- M&A効果の発現 :前期に実行した美容室法人3社(est、Arose、SENSE)のグループインによる売上・利益の押し上げ。
- 固定資産耐用年数の見直し :実態に合わせた耐用年数の変更(7年→9年)により、 減価償却費が▲2億1,700万円減少 。
- FCへの店舗譲渡利益 :直営セグメントからFCへの店舗譲渡に伴う利益(その他収益)の計上。
- 顧客単価の上昇基調 :施術メニューおよび単価の部分的見直しが奏功し、売上総利益率が改善。
四半期推移で見ても、営業利益は2025年10月期3Qの5億700万円から当期3Qには 8億4,200万円 へ跳ね上がっており、利益創出力が一段上のステージへ移行していることが確認できます。
3. 通期計画に対する進捗状況
各段階利益は通期予想に対し80%超の高進捗
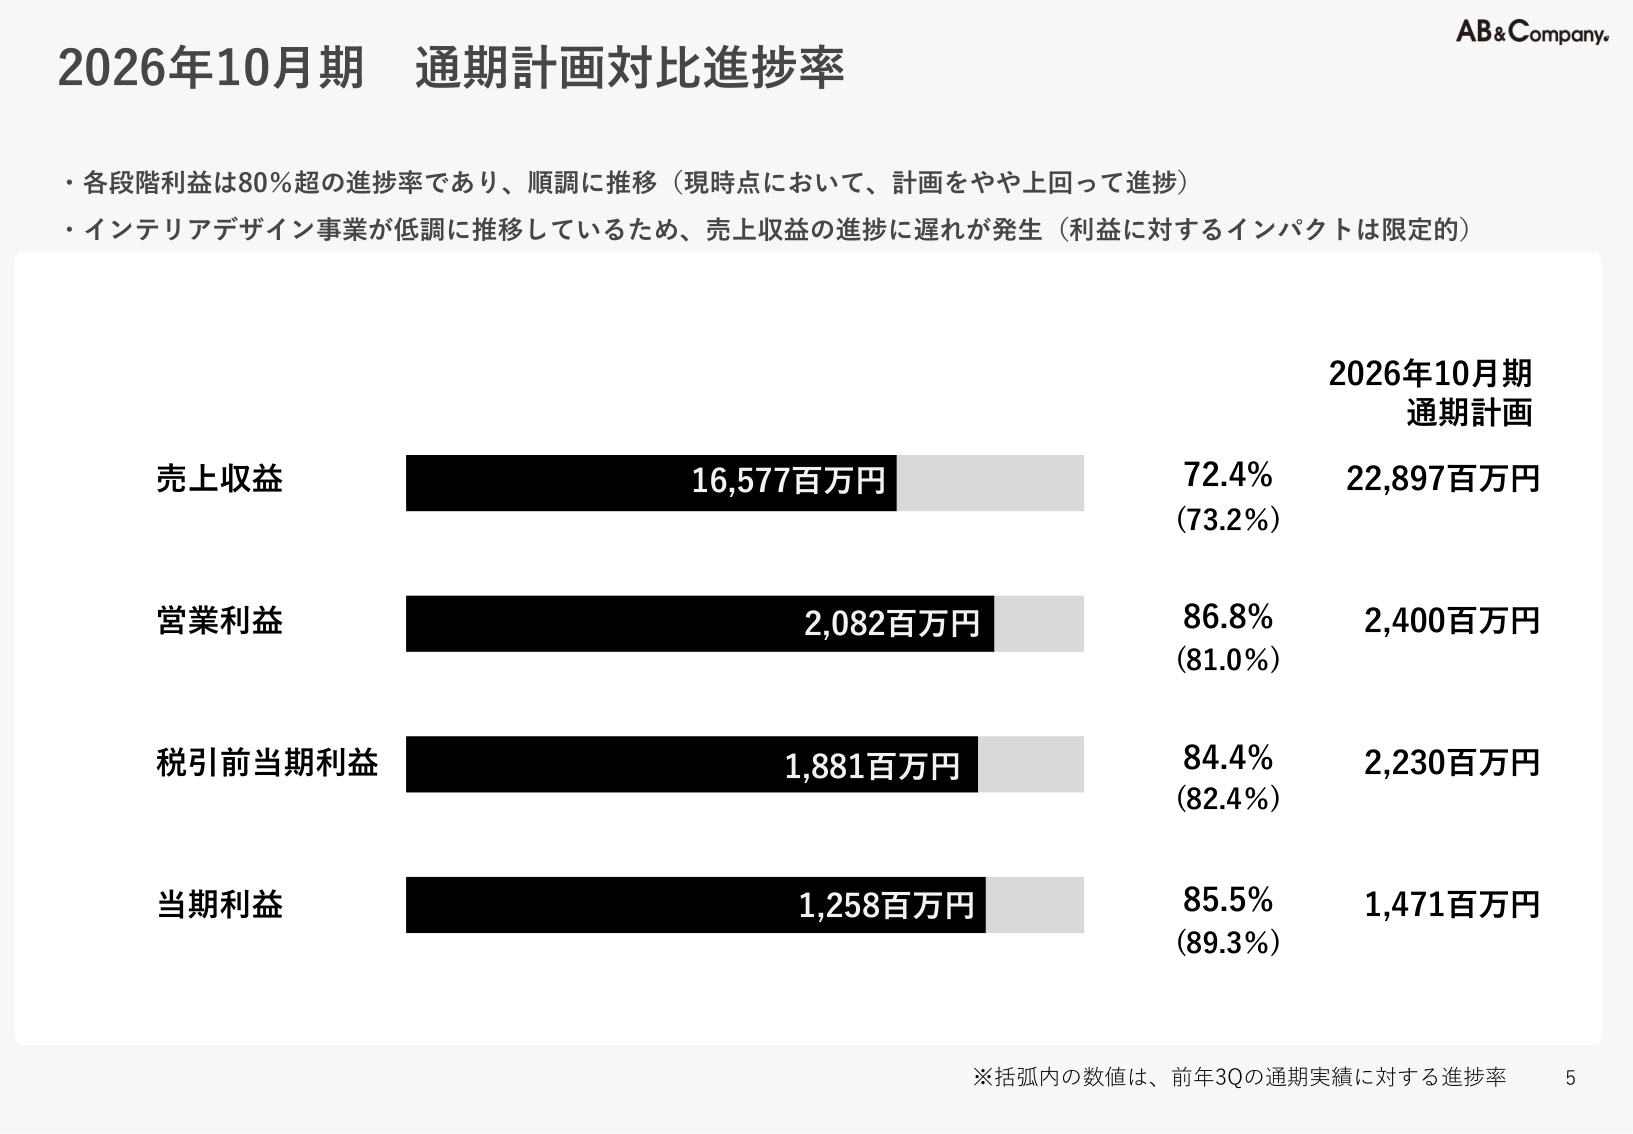
通期計画(売上収益228億9,700万円、営業利益24億円、税引前当期利益22億3,000万円、当期利益14億7,100万円)に対する進捗率は以下の通りです。
- 売上収益進捗率 :72.4% (前年同期は73.2%)
- 営業利益進捗率 :86.8% (前年同期は81.0%)
- 税引前当期利益進捗率 :84.4% (前年同期は82.4%)
- 当期利益進捗率 :85.5% (前年同期は89.3%)
売上収益は、インテリアデザイン事業の低調により通期計画に対してやや遅れ(72.4%)が見られるものの、全体の利益インパクトは限定的です。主力の美容室運営・FC事業が高収益を維持しているため、 営業利益進捗率は86.8% に達しており、会社側の現時点の評価としても「計画をやや上回って順調に進捗」している状態です。
4. 主要KPIと店舗展開の動向
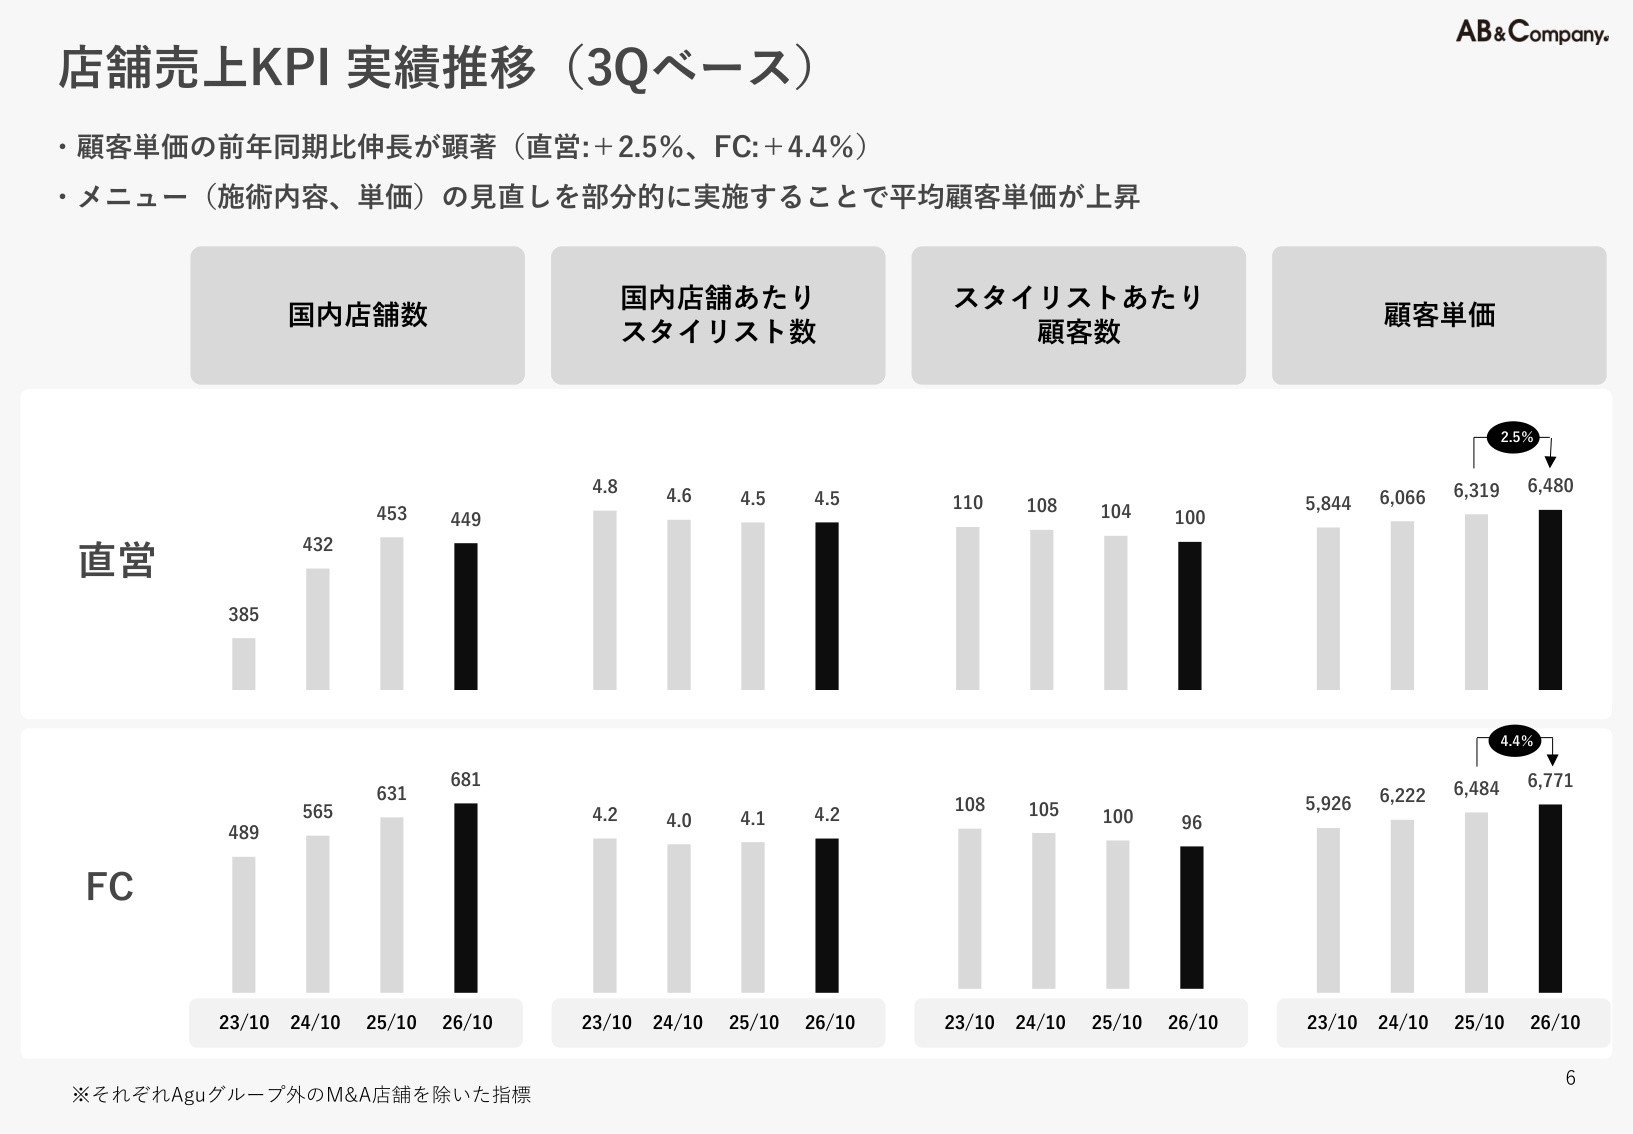
顧客単価の上昇と店舗展開の現状
店舗運営の基盤となるKPIの推移において、特筆すべきは 顧客単価の持続的成長 です。
- 顧客単価(直営) :23/10期 5,844円 → 24/10期 6,066円 → 25/10期 6,319円 → 26/10期 6,480円(前年同期比 +2.5%)
- 顧客単価(FC) :23/10期 5,926円 → 24/10期 6,222円 → 25/10期 6,484円 → 26/10期 6,771円(前年同期比 +4.4%)
メニューや施術内容の見直しを部分的に進めたことで、客単価は直営・FCともに一貫して上昇トレンドを描いています。スタイリストあたりの顧客数は直営100人、FC96人と高水準で安定しており、効率的なサロン運営が継続されています。
国内店舗数の推移
国内店舗数は 合計1,130店舗 (直営449店舗、FC681店舗)となりました。当第3四半期単体での純増数は+4店舗とやや低調にとどまりましたが、資料によれば 第4四半期には出店ペースの回復を見込んでいる とされています。
既存店売上高は前年同月比100%前後で底堅く推移しており、全店ベースでは100%台後半(概ね105%〜110%水準)の巡航速度を維持しています。
5. セグメント別詳細分析
① 直営美容室運営事業(中核の牽引役)
- 売上収益 :139億1,800万円 (前年同期比 +20.1% )
- セグメント利益 :6億1,800万円 (前年同期 2,500万円から大幅増)
- 経営指導料調整後利益 :10億2,800万円 (前年同期比 +141.1% )
M&Aした法人の寄与と減価償却費負担の軽減、さらにFCへの店舗譲渡益(その他収益2億4,400万円)が寄与し、セグメント利益率は前年同期の0.2%から 4.4% へ急改善しました。
② フランチャイズ事業(極めて高い安定収益基盤)
- 売上収益 :24億1,100万円 (前年同期比 +9.7% )
- セグメント利益 :9億9,100万円 (前年同期比 +13.9% )
- セグメント利益率 :41.1% (高水準を維持)
FC店舗の売上ロイヤリティおよび各種支援収入が着実に積み上がり、 売上総利益率91.5% という極めて高い利益率を背景に、安定的な増収増益基調が継続しています。
③ インテリアデザイン事業(店舗内装・施工)
- 売上収益 :13億2,900万円 (前年同期比 ▲17.7% )
- セグメント損益 :▲2,800万円 (前年同期は3,800万円の黒字)
直営向け(▲27.1%)、FC向け(▲28.0%)、他業種向け(▲5.1%)の全領域で受注が軟調となり減収・赤字となりました。ただし、足元の売上総利益率は24.8%へ改善傾向にあり、第4四半期に向けてはやや回復に向かう見込みとされています。
6. 財務体質・キャッシュフローと総括
財務ハイライト(IFRS基準)
- 総資産 :300億8,400万円 (前期末比 +30億600万円)
- 現金及び現金同等物 :29億3,900万円 (前期末比 +6億7,600万円)
- 資本合計 :94億400万円 (利益剰余金が51億5,200万円へ増加)
キャッシュフロー状況
- 営業活動によるCF :+22億9,800万円 (税引前利益の拡大により前年同期の18億6,900万円から増加)
- 投資活動によるCF :▲4億4,900万円 (有形固定資産取得等)
- 財務活動によるCF :▲11億7,200万円 (配当方針変更に伴う配当金支払8億5,400万円、リース負債返済14億6,100万円、借入金純増11億5,700万円)
営業CFが潤沢に創出されており、株主還元(配当金増額)と積極的な事業投資・リース返済を両立できる健全なキャッシュフロー構造が維持されています。
まとめ
2026年10月期第3四半期のAB&Companyは、M&Aによる事業規模拡大、客単価向上による既存店収益力の強化、耐用年数見直しによるコスト適正化が同時に結実した好決算となりました。営業利益の通期進捗率は86.8%に達しており、第4四半期の出店回復やインテリアデザイン事業の底入れとともに、通期業績目標の達成に向けた堅調な推移が期待されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。