

笑美面(9237)2026年10月期 第3四半期決算ディープダイブ:組織基盤の強化とM&A・新スキームが牽引する高成長シナリオ

StockClub
公開日時: 2026/09/14 10:17
Sentiment Analysis
1. 決算概要:前年同期比40%増収・営業黒字転換と事業構造の転換点
シニアホーム紹介サービスおよび介護事業者向けコンサルティング事業を展開する 笑美面(9237) の2026年10月期 第3四半期(3カ月実績:2026年5月〜7月)は、 営業収益が前年同期比40.0%増の6億1,600万円 、営業利益は5,700万円(前年同期は1,100万円の赤字)と大幅な増収および黒字転換 を達成しました。また、経常利益は5,400万円、四半期純利益は2,200万円となり、事業規模の拡大とともに収益性の回復が進んでいます。
主力サービスである「シニアライフサポート」において、前期および当期第1四半期に採用したコーディネーターの戦力化が進展し、成約件数を示す 「スマイル数」が前年同期比35.6%増の1,601件 へと大きく伸長しました。一方で、シニアホームコンサルティング分野では、建築資材価格の高騰や金利上昇を背景にオーナー側の開発意欲が減退し、従来型の新規開設支援が計画を下回る軟調さを見せました。しかし、同社が推進する一括借上型スキーム 「パートナーリース」 への需要シフトが加速しており、中長期的な収益基盤の質的変化が明確になってきています。
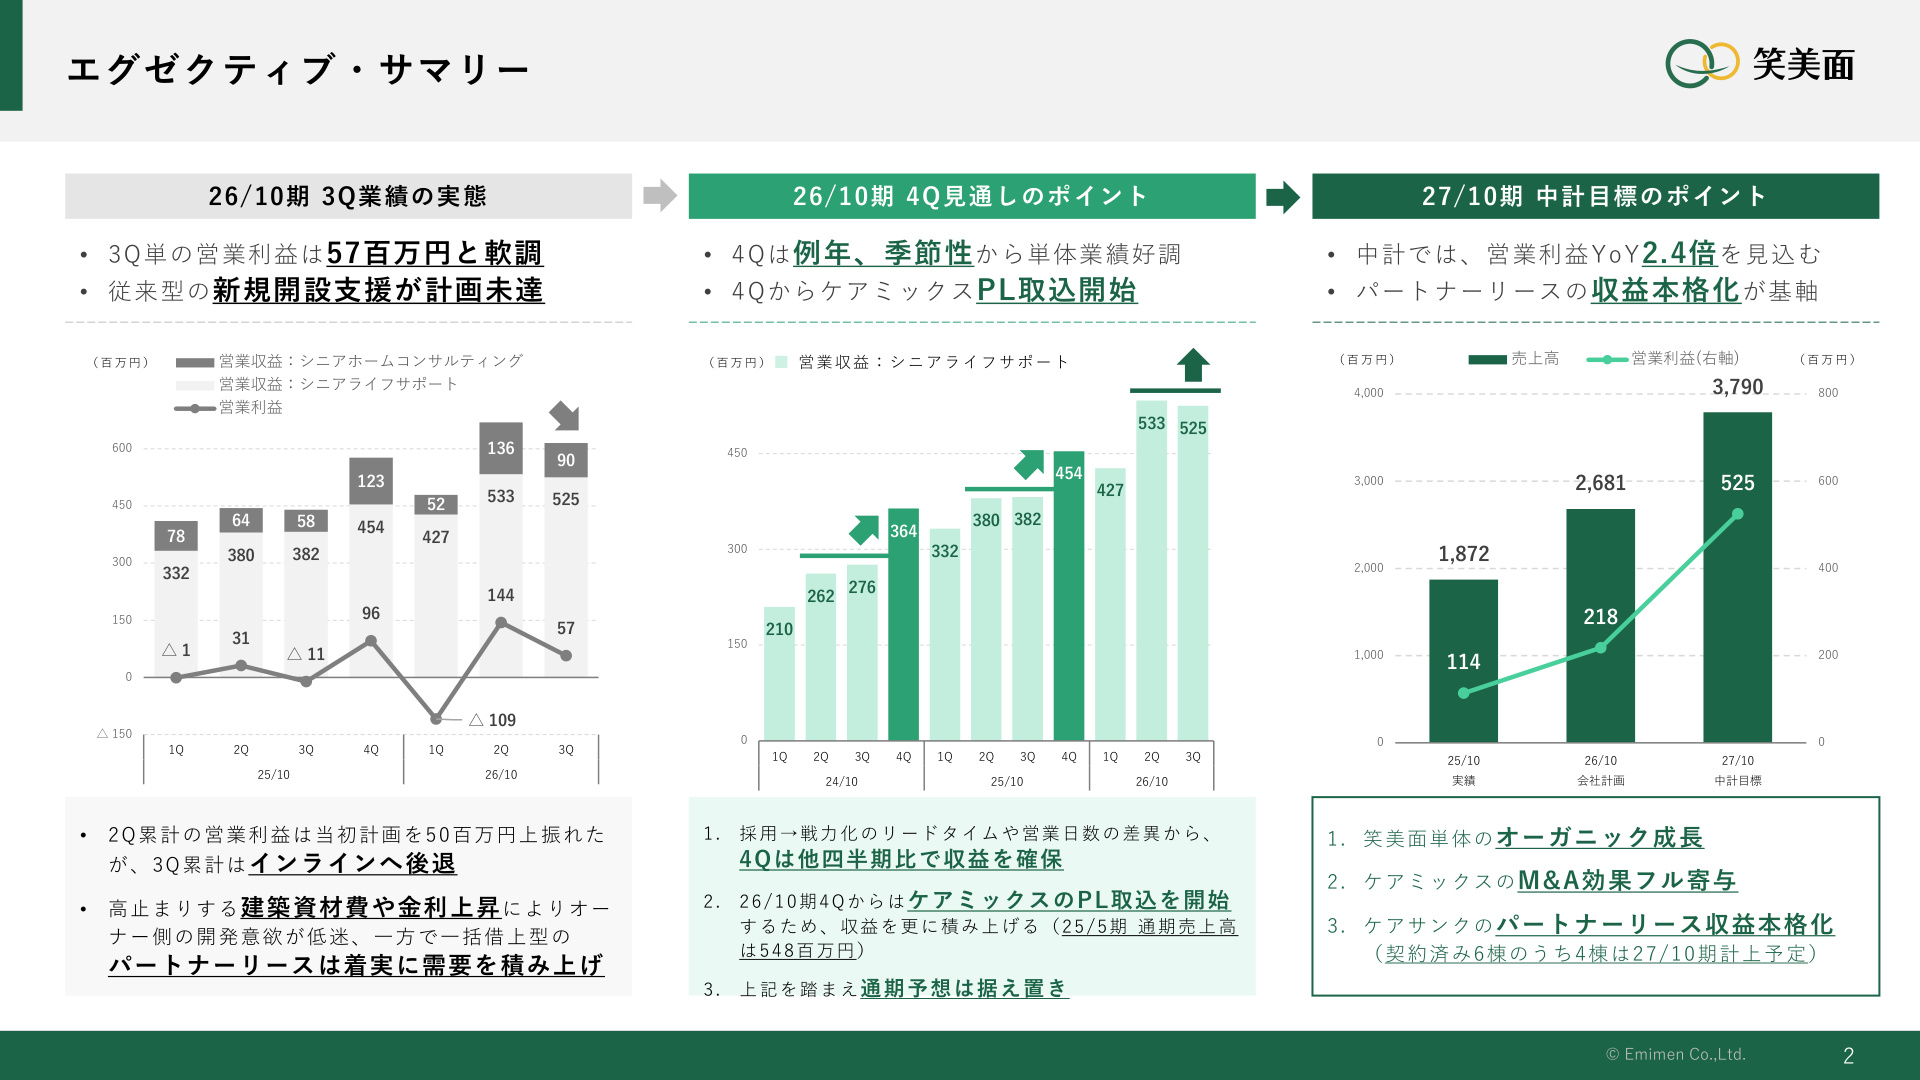
上記のエグゼクティブ・サマリーに示されている通り、第3四半期までの累計営業利益は計画インラインで推移しており、通期業績予想(売上高26億8,100万円、営業利益2億1,800万円)は据え置かれています。同社は例年、採用から戦力化へのリードタイムや営業日数の関係から 第4四半期に収益が偏重する季節性 を有していることに加え、第4四半期からは完全子会社化した ケアミックス株式会社の損益連結が開始 されるため、通期目標達成に向けた収益の積み上げが本格化する見通しです。
2. セグメント別動向とKPI分析:基盤事業の底堅さと課題への適応
① シニアライフサポート事業(営業収益:5億2,500万円、前年同期比+37.6%)
同社の主力事業であるシニアライフサポートは、全国のメディカルソーシャルワーカー(MSW)や居宅介護支援事業所等からの紹介を起点に、入居検討者と家族に対して中立的な立場で最適な施設をマッチングするサービスです。
- 家族会議実施数 : 前年同期比26.5%増の2,861件 。入居者本人や家族の納得感を高める重要ステップであり、成約率の向上に直結しています。
- スマイル数(成約数) : 前年同期比35.6%増の1,601件 。家族会議実施数の伸びを上回るペースで成約が積み上がっており、コーディネーターのスキル向上とマッチング精度の改善が定量的に示されています。
- 組織ピラミッドの正常化 : 前期における急激な採用拡大に伴い発生していた「新入社員の教育不足」や「管理職の育成負荷」といった組織課題に対し、当期は第1四半期に採用を集中させ、第2〜第3四半期は教育・育成とオペレーショナル・エクセレンスの浸透に注力しました。その結果、入社6カ月以上のコーディネーターの習熟度が向上し、生産性の改善が確認されています。
② シニアホームコンサルティング事業(営業収益:9,000万円、前年同期比+55.2%)
介護事業者や不動産オーナーに対してシニアホームの開設・運営をトータル支援する本事業では、外部環境の影響を受けつつも構造改革が進んでいます。
- 新規開設居室数 : 第3四半期単体で376室を積み上げ、累計3,451室となりました。
- 外部環境と事業モデルのシフト : 資材高騰や金利上昇に伴い、オーナーが直接リスクを負う従来型の開設支援案件は減少傾向にあります。これに対し、同社がシニアホームを一括借上げして運営事業者に転貸する 「パートナーリース」スキーム への引き合いが急速に増加しています。
3. 成長を加速させる戦略投資:ケアミックスM&Aとパートナーリース
笑美面は、今後の非連続な成長を実現するために「M&Aによる規模拡大」と「高収益新スキームの確立」の2つのレバーを本格稼働させています。
① ケアミックス株式会社の完全子会社化
2026年6月1日付で、関東エリアを中心にシニアホーム紹介事業等を展開するケアミックス株式会社の全株式を取得(取得価額:3億4,500万円)しました。
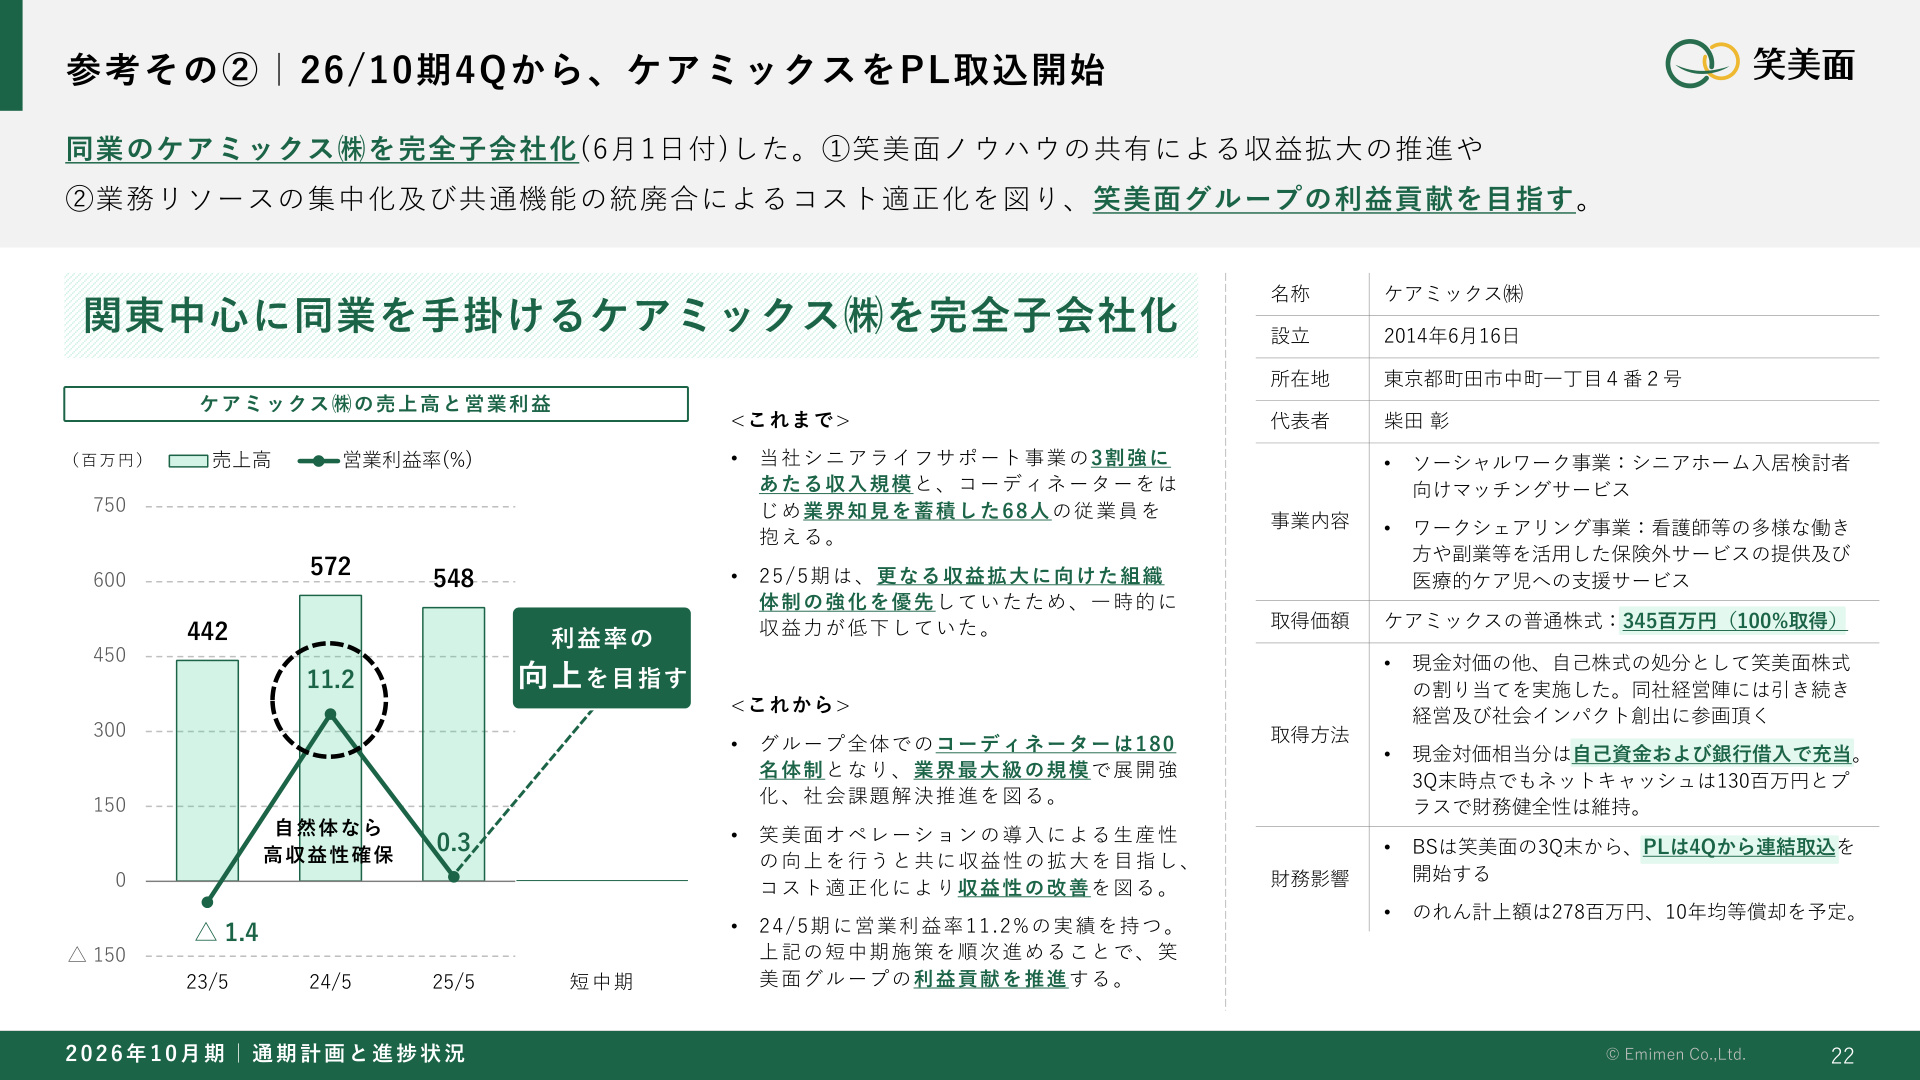
ケアミックス社は同社シニアライフサポート事業の 約3割強に相当する事業規模(2025年5月期売上高:5億4,800万円) と、68名の従業員を抱える有力企業です。本件M&Aにより、グループ全体のコーディネーター数は 約180名体制 となり、業界最大級のネットワークが構築されます。 財務面では、2026年10月期第3四半期末時点で貸借対照表(B/S)に連結され、 第4四半期から損益計算書(P/L)の取り込みが開始 されます。のれん総額は2億7,800万円(10年均等償却:年間約2,800万円)を見込みますが、笑美面のオペレーションノウハウ導入による生産性向上や間接コストの適正化を通じて、早期の利益貢献と利益率改善を目指しています。
② 「パートナーリース」の収益化メカニズム
「パートナーリース」は、オーナーから建物を一括借上げし、運営事業者に転貸することで、オーナー側の空室・開発リスクを極小化する商品です。本スキームは金融リース取引に準じた会計処理が適用されるため、 引渡初年度に将来の賃貸差額利益の現在価値相当額が一括して売上・利益に計上される 特徴があります。 現在、 契約済み6棟(300室超)のうち4棟が2027年10月期に引渡し・計上予定 となっており、来期以降の業績を大幅に押し上げる強力なドライバーとして機能する見込みです。
4. 新たな需要フロンティア:ビジネスケアラー支援
同社は、病院・MSW経由の紹介ルートに加え、法人の人事部をターゲットとした 「ビジネスケアラー(働きながら介護を行う従業員)」支援サービス を本格始動させています。
- 笑美面 ケアラー心の介護室 : 企業の従業員に向けたワンストップの介護相談・入居支援窓口。りそなホールディングスやダスキンなど大手企業での導入が進んでいます。
- 介護QQメソッドサーベイ・プラス : 2026年7月より提供を開始。社内アンケートから介護離職リスクや生産性低下に伴う経済損失額を可視化し、人的資本経営を推進する経営陣の意思決定を支援します。
改正育児・介護休業法の施行(2025年4月)を追い風に、社会的関心が高まるビジネスケアラー領域において、早期相談から施設マッチングまでを一貫して提供できる独自の強みを発揮しています。
5. 中期経営計画(26/10期〜28/10期)の全貌とロードマップ
笑美面は、紹介事業の全国展開とパートナーリースを軸とした開設支援の2本柱により、2028年10月期に向けた意欲的な中期経営計画を策定しています。
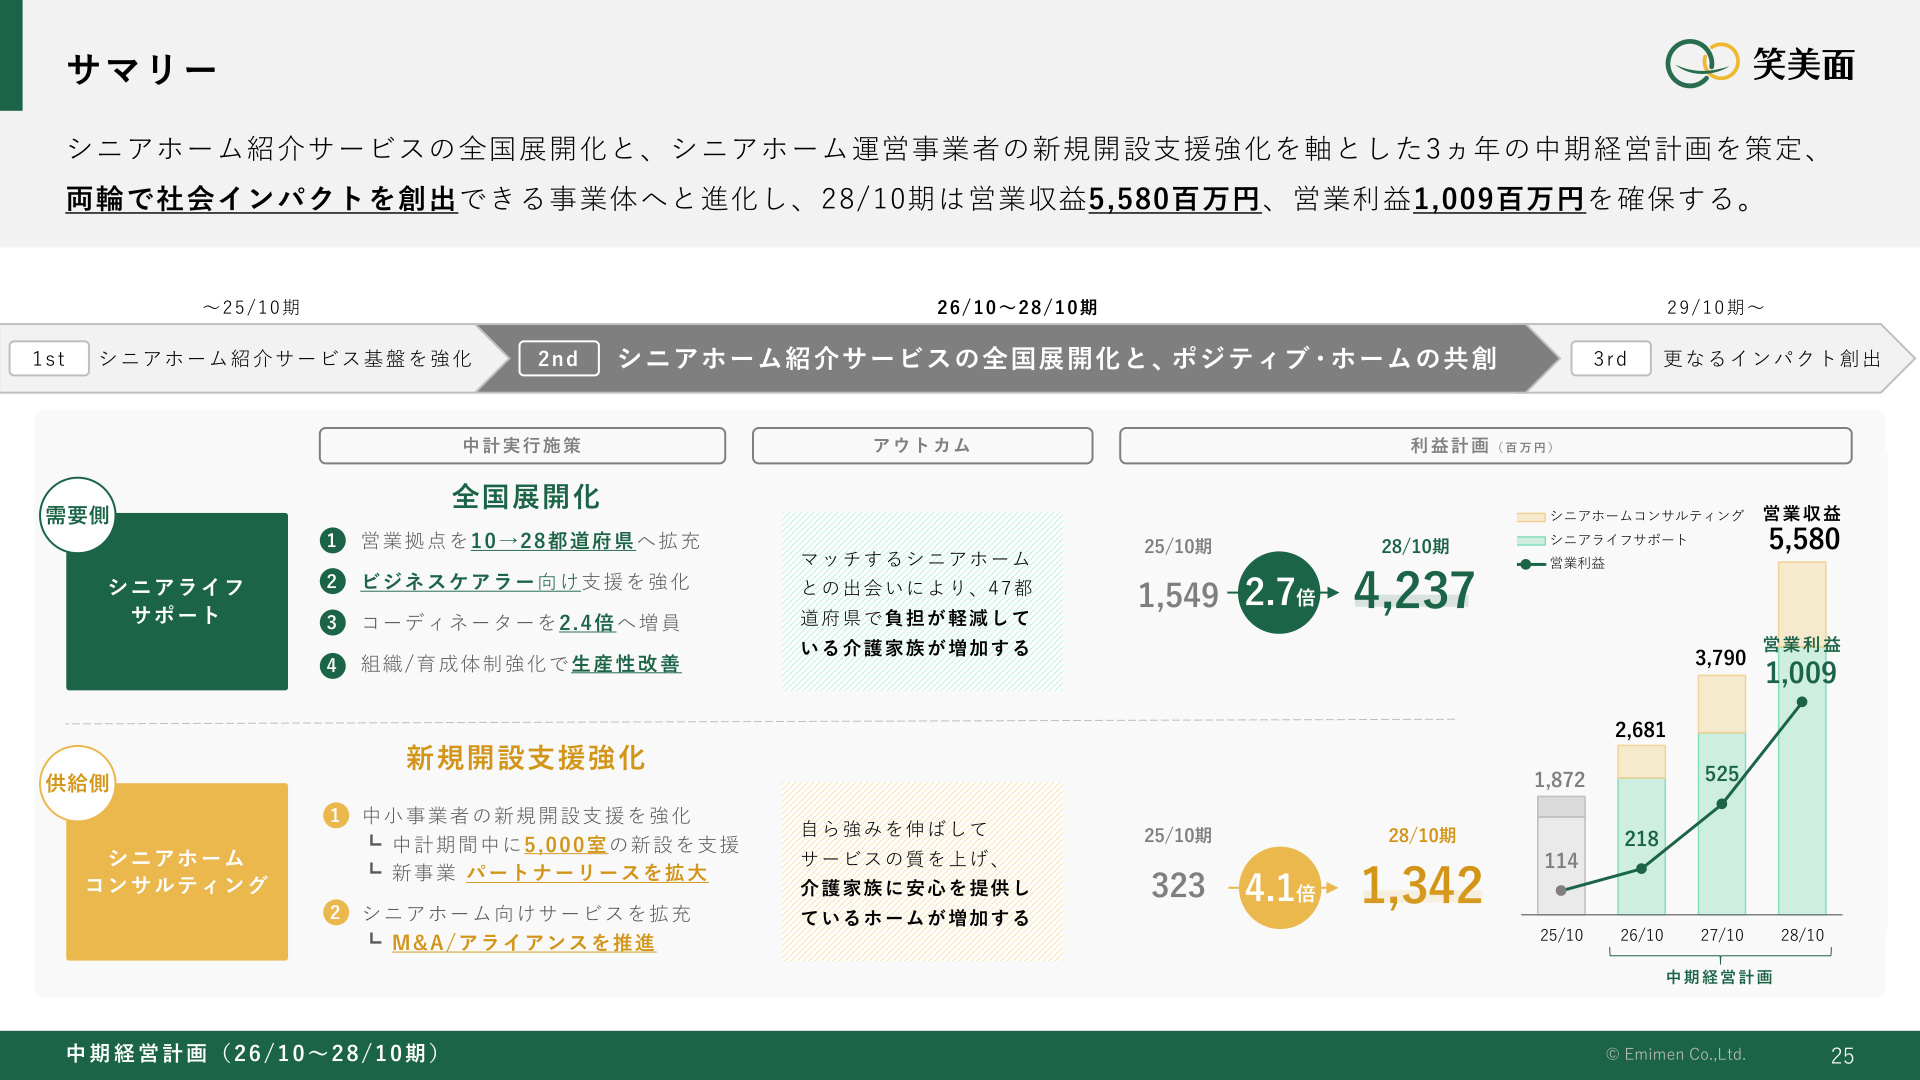
中期経営計画の主要計数目標(2028年10月期)
- 営業収益 : 55億8,000万円 (2025年10月期実績比 2.98倍)
- シニアライフサポート:42億3,700万円(過去3カ年同様に年率約40%成長を維持)
- シニアホームコンサルティング:13億4,200万円(2025年10月期比 4.1倍)
- 営業利益 : 10億900万円 (2025年10月期実績比 8.85倍、 営業利益率 18.1% )
- 主要インパクトKPI :
- 家族会議実施数:25,710件
- スマイル数(成約数):12,741人
- 新規開設居室数:2,000室/年(中計期間累計5,000室)
中計達成に向けた4つの重点戦略
- 全国展開の加速 : 営業拠点を現在の10都道府県17オフィスから、 中計最終年度までに28都道府県へ拡大 。
- ビジネスケアラー向け支援の強化 : MSW経由以外の相談・獲得チャネルを確立。
- 人員規模と生産性の両立 : コーディネーター数を約300名超(約2.4倍)へ増員しつつ、標準化された教育プログラムにより早期戦力化を定着。
- パートナーリースの本格拡大 : 中小事業者の施設新設支援とストック・大型収益の獲得。
6. まとめと今後の着眼点
笑美面の2026年10月期 第3四半期決算は、前期の急速な人員拡大に伴う一時的な組織ひずみを乗り越え、 教育・育成プロセスの体系化によって生産性が着実に回復していること を示しました。短期的には第4四半期における季節的収益拡大およびケアミックス社の損益連結による通期業績の着地状況が焦点となります。
中長期的には、法改正を追い風とするビジネスケアラー支援の法人展開の進捗、2027年10月期以降に初年度一括計上が見込まれる「パートナーリース」の竣工・引渡しの進捗、そして全国28都道府県へのエリア展開を通じた市場シェア拡大の実現性が、同社の中期目標(営業利益10億円)達成に向けた重要なモニタリング指標となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。