

売れるネット広告社グループ 2026年7月期決算と2027年7月期見通し:積極的M&Aと既存事業の収益改善により売上高50億円・営業黒字転換を目指す成長戦略

StockClub
公開日時: 2026/09/14 10:17
Sentiment Analysis
売れるネット広告社グループ株式会社(東証グロース:9235)は、2026年7月期の連結決算および2027年7月期の通期連結業績予想と新成長戦略「GROWTH STRATEGY 2027」を発表しました。
2026年7月期は事業領域の多角化を進めた一方で一過性費用や特別損失が重なり大幅な赤字を計上しましたが、2027年7月期は M&A・新規連結子会社の通期寄与 と既存事業の収益性改善 を軸に、 売上高5,004百万円(前期比+201.3%増) 、営業利益202百万円(黒字転換) を見込む意欲的な事業計画が示されています。
本レポートでは、開示資料をもとに決算実績の内訳、財務基盤の修復プロセス、黒字化の構造要因、そして中期的な成長ロードマップを網羅的に解説します。
1. 2026年7月期 連結業績の実績と要因分析
2026年7月期の通期連結業績は以下の通りです。
- 売上高 :1,661百万円(前期比 +6.0%増)
- 営業損失 :▲543百万円(前期は ▲166百万円)
- 当期純損失 :▲1,107百万円(前期は ▲444百万円)
売上高はM&A等による事業領域の拡大により前期比増収を確保しました。しかし利益面では、既存事業の一部が計画を下回ったことに加え、M&A関連費用、貸倒引当金、商品評価損、本社費用の増加などが重なり営業損失が拡大しました。さらに、 一過性費用として約290百万円 、特別損失として約536百万円 を計上した結果、当期純損失は1,107百万円となりました。
2. 財務基盤の改善と資本取引による自己資本の回復
2026年7月末時点において当期純損失の計上等に伴い自己資本が一時的に▲124百万円(自己資本比率▲5.3%)のマイナス状態となりましたが、同社は期末直後の2026年8月10日に迅速な資本取引を実施し、財務基盤の健全化を図っています。
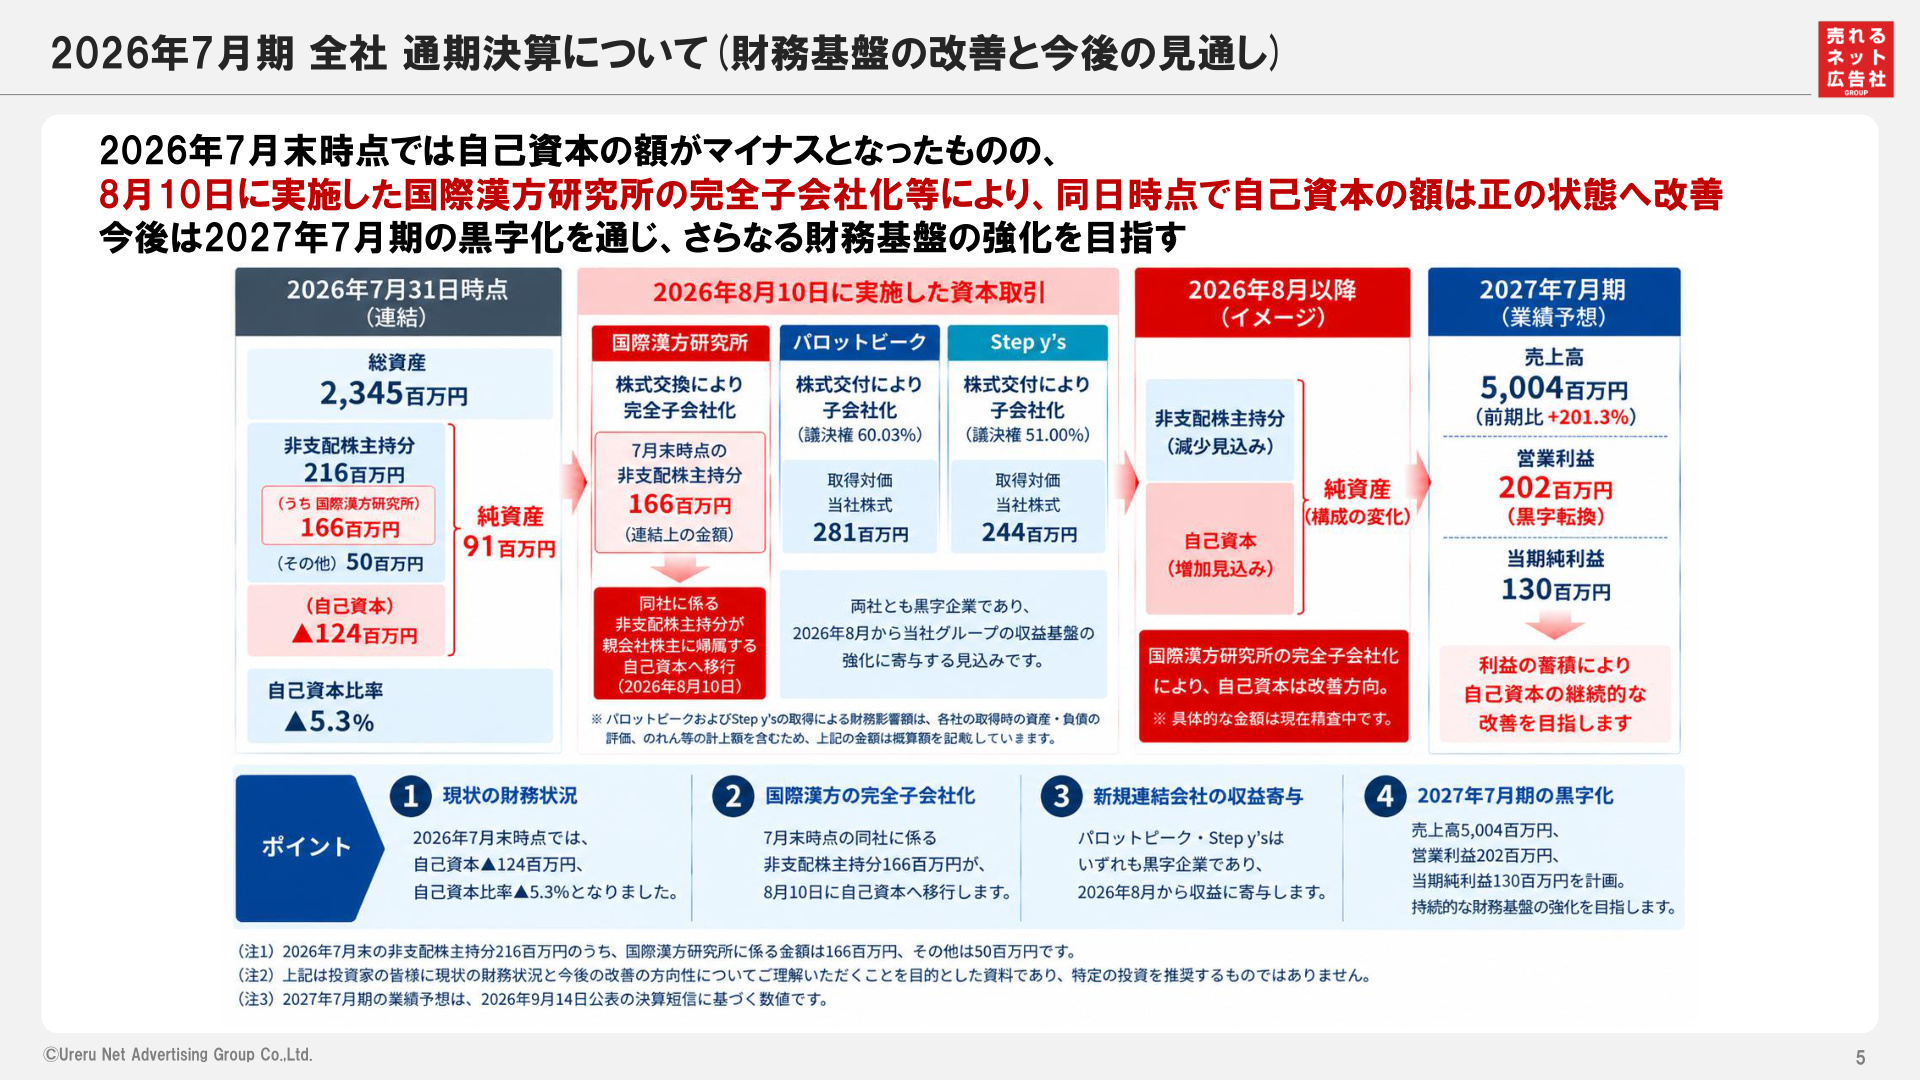
上記のスライドに示されている通り、2026年8月10日付で 国際漢方研究所の株式交換による完全子会社化 を実施しました。これにより、7月末時点で216百万円あった非支配株主持分のうち、同社に係る166百万円が親会社株主に帰属する自己資本へと移行し、 自己資本の額は正(プラス)の状態へ改善 しました。
あわせて、株式交付により黒字企業である パロットピーク(議決権60.03%取得) および Step y's(議決権51.00%取得) を子会社化しており、2026年8月以降のグループ収益基盤の強化と利益蓄積を通じた自己資本の拡充フェーズへと移行しています。
3. 事業ポートフォリオの変遷(多角化の進捗)
同社グループは従来の単一事業依存からの脱却を進めており、セグメント別売上割合は大きく変化しています。
- 2024年7月期 :マーケティング支援事業が89.2%、コマース事業が10.8%
- 2025年7月期 :マーケティング支援事業42.2%、グローバル情報通信事業43.9%、コマース事業13.8%
- 2026年7月期 :マーケティング支援事業42.4%、グローバル情報通信事業39.3%、コマース事業6.4%、 デジタルアセット・Web3事業11.9%
M&Aおよび新子会社の設立により、デジタルアセット・Web3領域などの新たな収益源が加わり、4つのセグメントによる多角化ポートフォリオが構築されています。
4. 2027年7月期 業績予想:営業損益▲543百万円から+202百万円への黒字転換構造
2027年7月期は「グループをつくる」フェーズから「 成長と利益を両立させる1年 」と位置づけられ、大幅な増収と黒字転換が計画されています。
- 売上高 :5,004百万円(前期比 +201.3%増)
- 営業利益 :202百万円(前期差 +745百万円の黒字化)
- 当期純利益 :130百万円(前期差 +1,237百万円の黒字化)
この急激な利益改善の内訳と根拠は、以下のウォーターフォールチャートに詳細に整理されています。
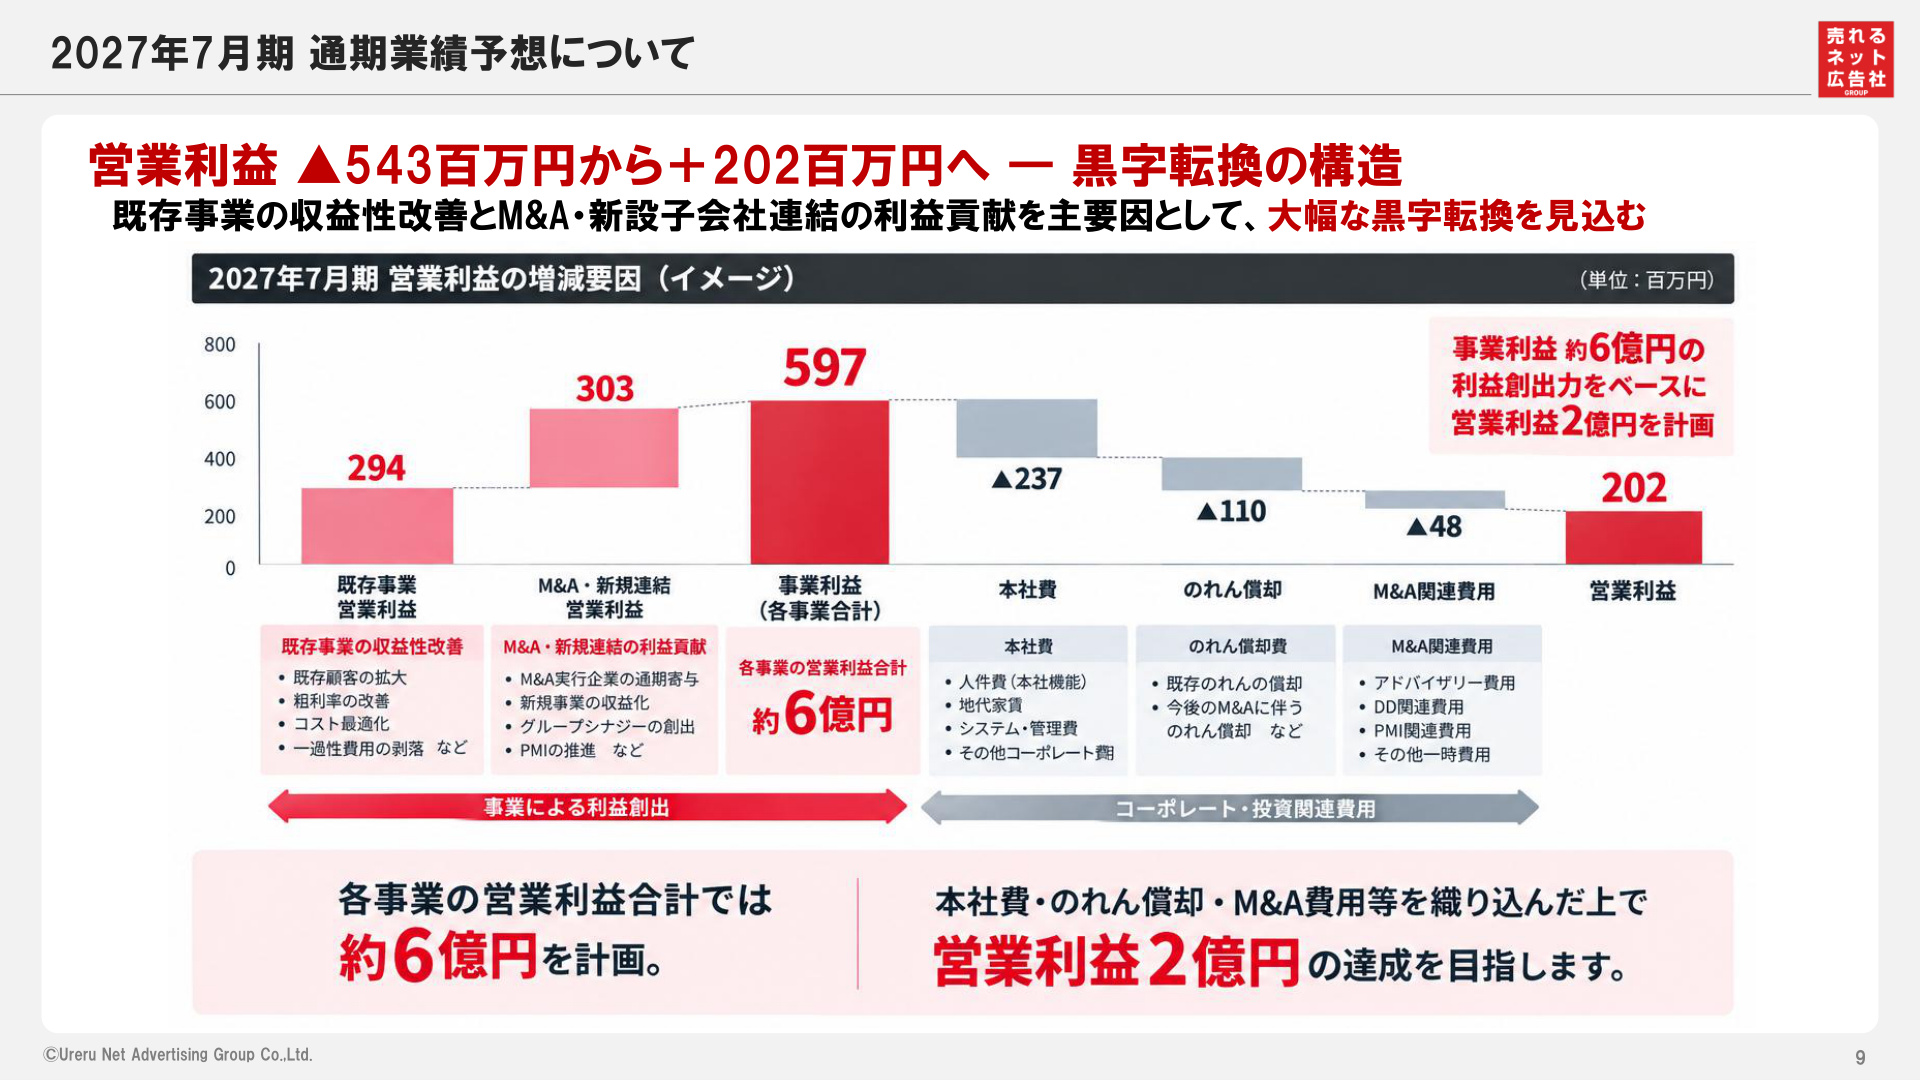
黒字転換の主な構造要因は以下の2点に大別されます。
- 既存事業の収益性改善(+294百万円の営業利益創出) :前期の営業損失▲89百万円から383百万円の利益改善を見込む。
- M&A・新規連結会社の通期寄与(+303百万円の営業利益創出) :これまでに実行したM&A各社がフル寄与。
これにより、 各事業セグメント合計で約6億円(597百万円)の事業利益 を創出する見込みです。ここから全社共通の本社費(▲237百万円)、のれん償却費(▲110百万円)、今後のM&A関連費用(▲48百万円)を差し引くことで、 連結営業利益202百万円 を達成する構造となっています。
5. 既存事業の改善要因とコストコントロールの徹底
既存事業における383百万円の営業利益改善の内訳は以下の通りです。
- 貸倒引当金の剥落 :約130百万円
- オルクス販管費負担軽減 :約60百万円
- 減価償却費負担の軽減 :約60百万円
- 一過性商品評価損の剥落および翌期原価減少 :約30百万円
- その他収益性改善(Bitcoin Savior通期寄与、販管費削減等) :約103百万円
トップラインの成長(既存顧客深耕、新サービス拡販、クロスセル)に加え、交際費等の費用対効果精査、不要不急の支出削減、予算管理の厳格化、グループ共通コストの見直しなど、 固定費・販管費の徹底的な適正化 が織り込まれています。
6. M&A・新規連結各社の通期寄与
2027年7月期の売上高5,004百万円のうち、 M&A・新規連結各社が3,280百万円(全体の約65%) を占める計画です。主要な参画企業と事業内容は以下の通りです。
- パロットピーク :モバイル通信・IoT・法人ソリューション
- Step y's :コールセンター・BPO
- 国際漢方研究所 :漢方・健康食品の製造・販売
- ライト :ゲーム・エンタメ領域のイベント企画・運営
- SHILD FORCE :生成AI×動画教育・クリエイティブ
- ADWAYS ASIA / CHINA :マーケティング支援・越境EC
- GANECCI :暗号資産決済・Web3関連
- BCDC.AI :GPUデータセンター・AIインフラ
これらの企業はいずれも過年度の実績や足元の受注状況をベースに算定されており、過度なシナジー前提に依存しない保守的な予算編成が取られています。
7. 成長戦略「GROWTH STRATEGY 2027」の5つの重点戦略
営業利益202百万円の達成と中長期的な企業価値向上に向けて、同社は5つの重点戦略を打ち出しています。
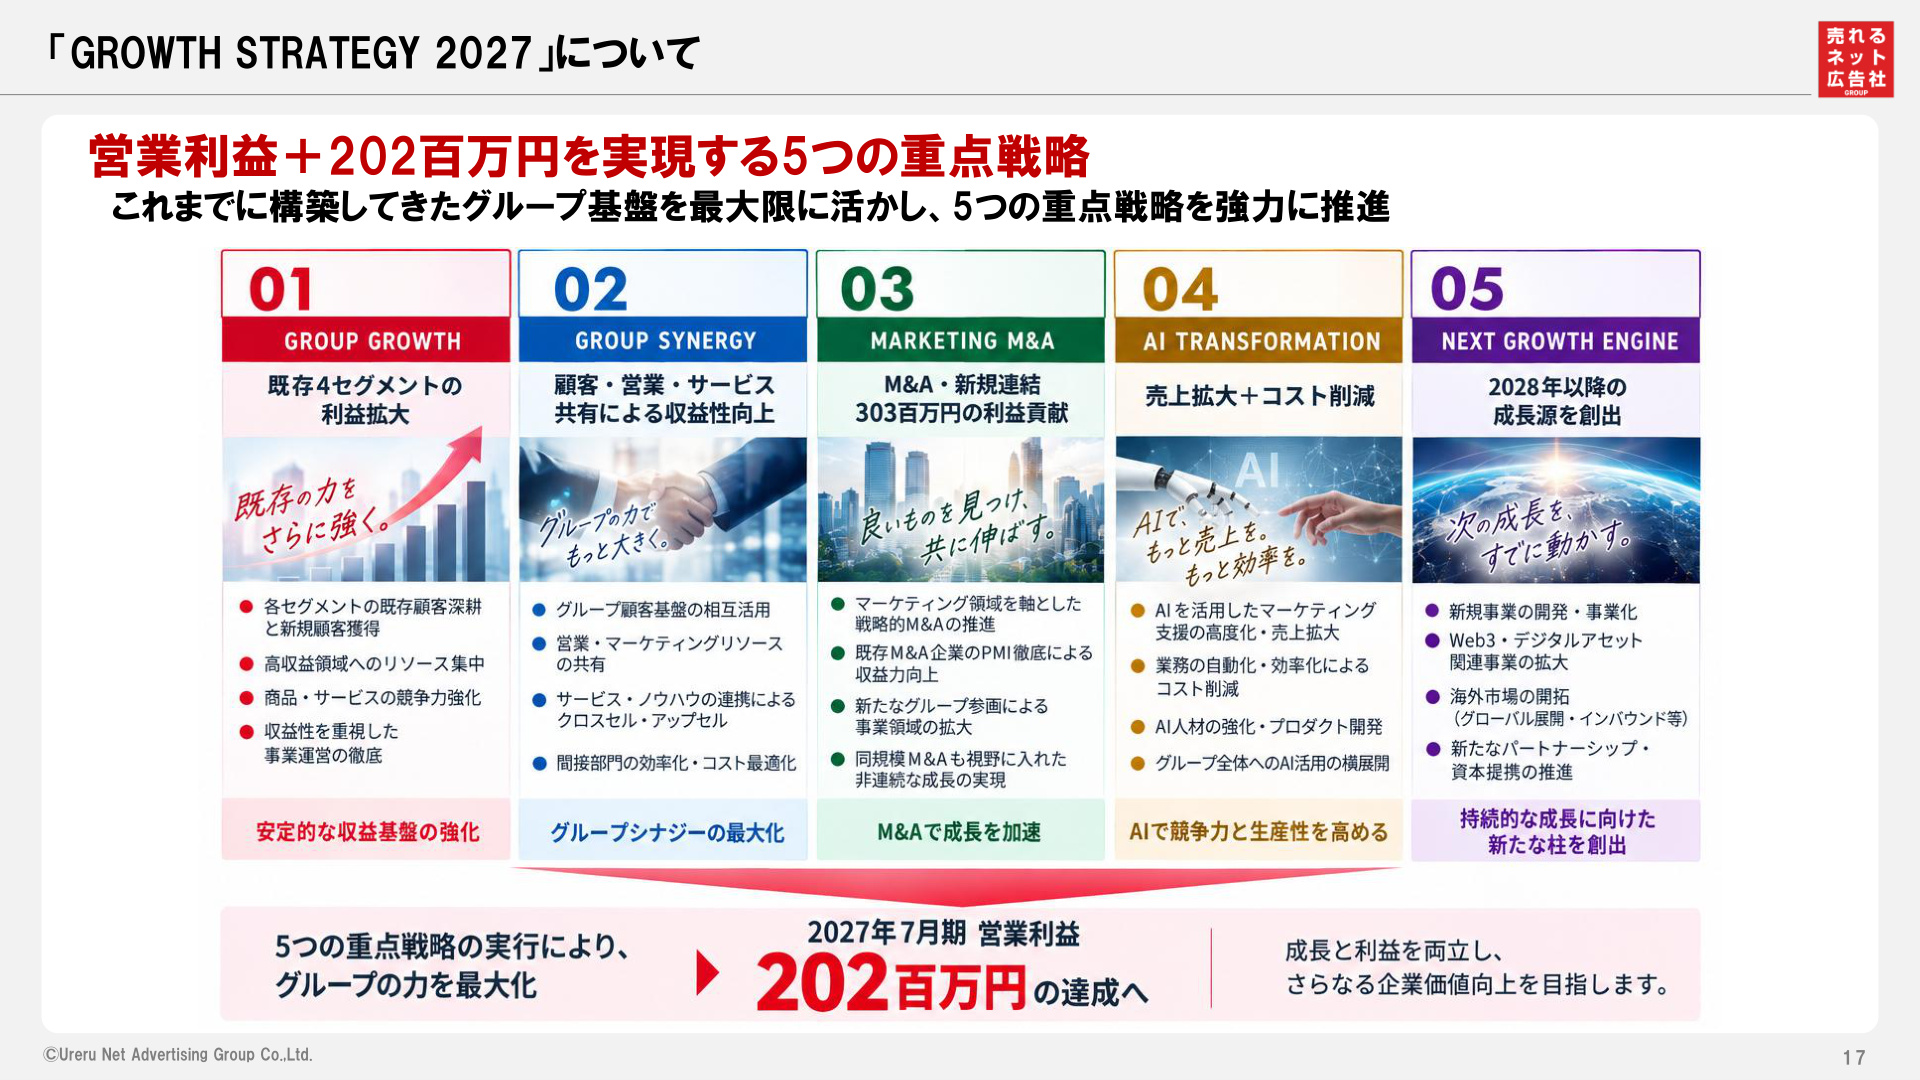
各戦略の具体的な取り組み内容は以下の通りです。
- STRATEGY 01:GROUP GROWTH(既存4セグメントの利益最大化)
マーケティング支援、グローバル情報通信、コマース、デジタルアセット・Web3の各セグメントで既存顧客の深耕と高収益領域へのリソース集中を実施。 - STRATEGY 02:GROUP SYNERGY(グループ連携による収益性向上)
グループ共通の経営資源(顧客基盤、営業、AI、マーケティングノウハウ)を相互活用し、クロスセルや共同サービス開発を推進。 - STRATEGY 03:MARKETING M&A(戦略的M&Aの継続)
「買って終わりではなく、買った後に伸ばす」を重視。マーケティング力やAIを活用したPMI(買収後統合)を徹底し、前年売上高と同規模程度のM&Aも視野に非連続な成長を追求。 - STRATEGY 04:AI TRANSFORMATION(AIによる売上拡大とコスト削減)
広告最適化、商談提案の自動化、チャットボット、RPAによる業務効率化など、AIを全社の成長インフラとして実装。 - STRATEGY 05:NEXT GROWTH ENGINE(2028年以降の成長源創出)
国内外企業との業務提携、資本提携、新規事業の創出を通じ、次世代の柱となる事業を仕込む。
8. 中期ロードマップ「Ureru100」への展望
同社グループは、2026年7月期の実績売上高16.6億円から、2027年7月期の業績予想50.0億円(黒字転換)を経て、2028年7月期には 売上高100億円を目指す中期目標「Ureru100」 を掲げています。
既存事業のオーガニック成長に加えて、規律あるマーケティングM&AとPMIによるバリューアップを回転させることで、非連続的な事業規模の拡大を志向しています。
まとめ:今後の注目ポイント
投資家が今後モニタリングすべき主要ポイントは以下の6点に集約されます。
- 売上高50億円計画の進捗状況
- 営業利益2億円・当期純利益1.3億円への黒字転換の確からしさ
- 既存4セグメントにおける一過性費用剥落後の利益率改善
- 新たに連結されたM&A各社のPMI進捗と利益貢献
- グループ間クロスセル・AI活用によるシナジー創出の実績
- デジタルアセット・Web3・GPUインフラ等、新規事業の収益化ペース
赤字決算となった2026年7月期を経て、迅速な資本政策と構造改革を実行した売れるネット広告社グループが、計画通りの収益回復と中期成長を実現できるかが注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。