

フロンティアインターナショナル 2027年4月期 第1四半期決算ディープダイブ:直取引比率52.8%到達と大型案件化が牽引する高収益化構造

StockClub
公開日時: 2026/09/14 10:15
Sentiment Analysis
1. 決算総括:第1四半期から大幅な増収・増益を達成
株式会社フロンティアインターナショナルの2027年4月期第1四半期決算は、売上高・各段階利益ともに前年同期を大幅に上回る力強いスタートダッシュとなりました。従来の季節性として利幅が薄くなりがちであった第1四半期において、高い利益率を維持しつつ大幅な増益を達成した点は、同社の収益基盤の質的転換を示しています。
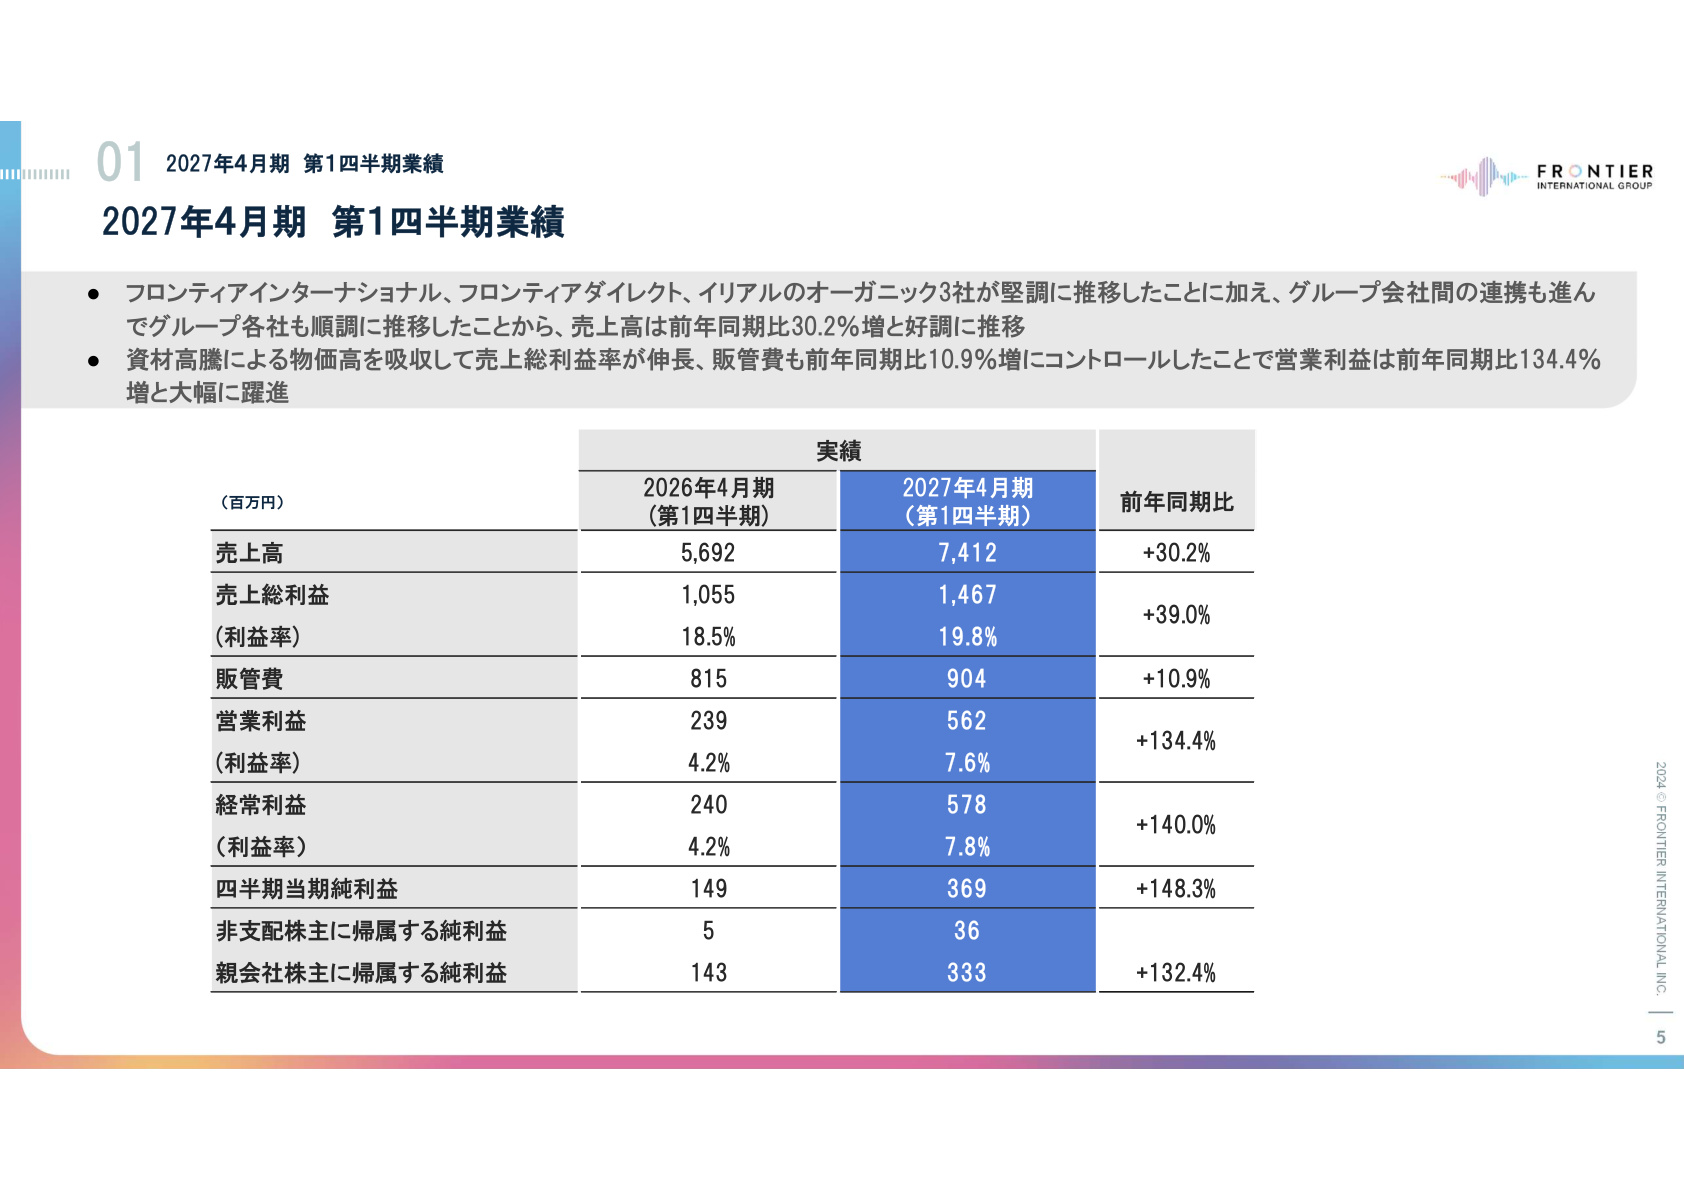
第1四半期 連結業績ハイライト
- 売上高 : 7,412百万円 (前年同期比 +30.2% )
- 売上総利益 : 1,467百万円 (前年同期比 +39.0% 、粗利率 19.8% (+1.3pt))
- 営業利益 : 562百万円 (前年同期比 +134.4% 、営業利益率 7.6% (+3.4pt))
- 経常利益 : 578百万円 (前年同期比 +140.0% )
- 親会社株主に帰属する四半期純利益 : 333百万円 (前年同期比 +132.4% )
主力のフロンティアインターナショナル、フロンティアダイレクト、イリアルのオーガニック3社が堅調に推移したことに加え、これまでに実行してきたM&Aによるグループ会社間の連携が本格化。資材高騰などのコストアップ要因を適切な価格転嫁と高付加価値化で吸収し、 売上総利益率は前年同期の18.5%から19.8%へと1.3ポイント改善 しました。採用強化に伴う販管費の増加(+10.9%)をトップラインの拡大と粗利率の改善が大きく上回り、営業利益は前年同期比2.3倍超の 562百万円 へ急伸しています。
2. 収益性向上のメカニズム分析
(1) 直クライアント比率の拡大と取引基盤の強化
同社の利益率向上を後押しする最大の要因の一つが、クライアントとの 「直接取引(直クライアント)比率」の向上 です。
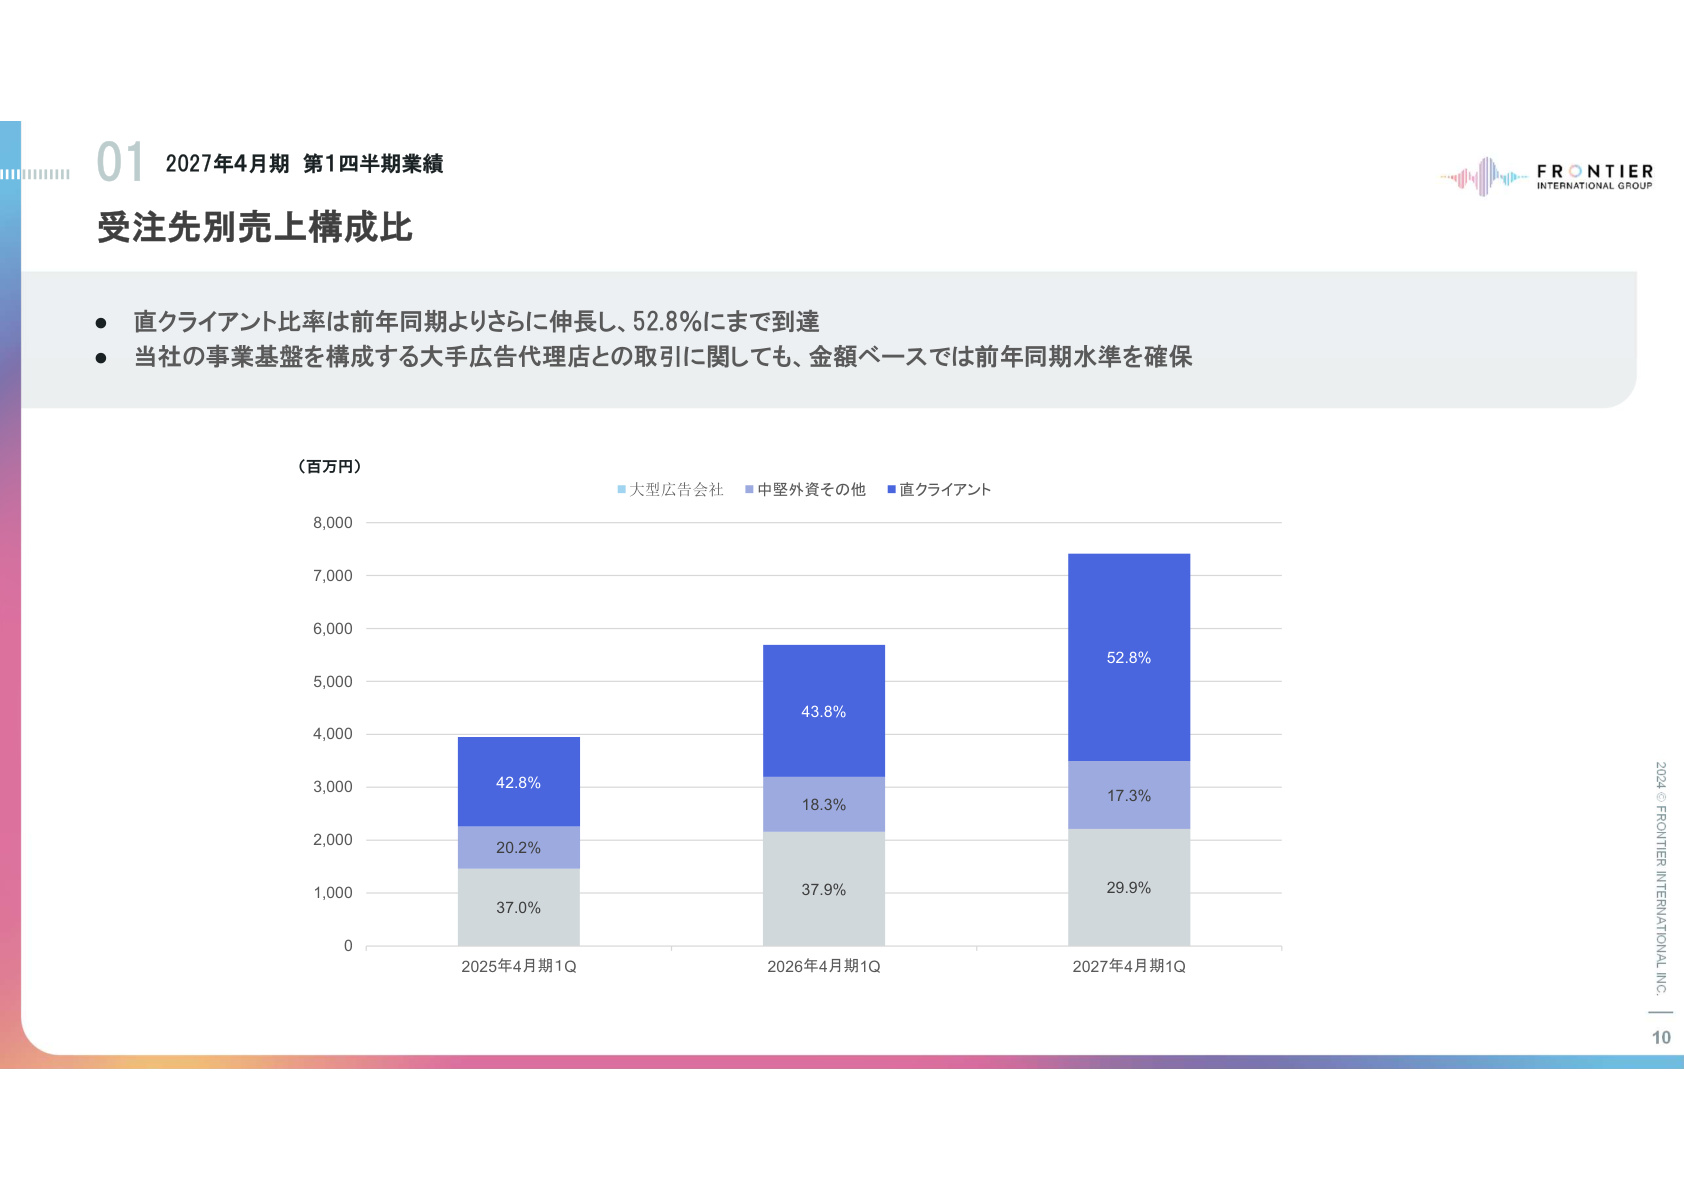
当第1四半期における 直クライアント比率は52.8% に達し、前年同期の43.8%から 9.0ポイント上昇 しました。大手広告代理店経由の取引基盤(29.9%)を堅持しつつも、企画・プロデュースからエグゼキューションまでをワンストップで提供できるグループ総合力を背景に、直接クライアントから案件を受注する体制が定着しています。これにより、代理店マージンを介さない高収益な取引構造が確立されつつあります。
(2) 案件規模の大型化が進展
案件サイズ別構成比においても、 大型案件へのシフト が鮮明です。
- 1億円超の案件 : 全体売上高の 18.37% (前年同期は12.93%)
- 3,000万円超の案件(合計) : 全体売上高の 52.75% (前年同期は35.97%)
3,000万円を超える大型・中型案件が全体の過半数を占める構成となり、プロジェクト1件あたりの生産性が大幅に向上しました。将来の大型案件創出の源泉となる500万円〜3,000万円の中小型案件についても金額ベースで前年同期水準を維持しており、健全なパイプライン構造が維持されています。
(3) 業種別ポートフォリオの分散と成長領域の拡大
売上高の業種別内訳では、特定業種への依存度が低減し、バランスの取れたポートフォリオが形成されています。
- ヘルスケア・日用品 : 構成比 18.7% (継続案件の大型化が寄与)
- エンターテインメント・IP : 構成比 17.0% (著名IPのポップアップストア運営やファンイベントの受託が急伸)
- IT・金融・インフラ : 構成比 16.9%
- 小売・家電 : 構成比 16.2%
- ライフスタイル・嗜好品 : 構成比 15.4%
- 官公庁・公共団体 : 構成比 6.4%
特に「エンターテインメント・IP」領域(12.1%→17.0%)や「小売・家電」領域(6.9%→16.2%)の伸長が目立ち、リアル体験とデジタルを融合させたプロモーション需要を幅広く取り込んでいます。
(4) 営業利益の増減要因分析
営業利益の前年同期比+323百万円(239百万円→562百万円)の内訳は以下の通りです。
- 売上高の増加による押し上げ効果 : +340百万円
- 売上総利益率の改善効果 : +72百万円
- 採用強化に伴う人件費の増加 : ▲84百万円
- のれん償却費 : ▲10百万円
- その他経費等 : +5百万円
成長投資として人材採用を加速させ人件費が増加したものの、売上高の急拡大とマージン改善によってその負担を軽微に抑え、大幅増益を達成しました。
3. 成長戦略と投資の進捗:外部資本・人的資本の二軸展開
(1) 外部資本投資(M&A・CVC)の成果
同社は非連続な成長を実現するため、M&AおよびCVC投資を積極的に展開しています。
- M&A戦略 : ガイアコミュニケーションズ、シネブリッジ、マックスプロデュース、ヴァンクラフト、NPUなどを傘下に収め、イベント、WEB広告、シネアド、デジタルマーケティング、ハイブランド領域までグループのソリューション網を拡充。
- CVC投資の回収と進捗 : Z世代向けアジアファッションECの 株式会社シックスティーパーセント(60%)の持分を処分し、Exitを実現 。投資リターンの具現化が進んでいます。
(2) 人的資本投資の強化
労働集約型から高付加価値型への転換を支えるため、人的資本への投資も拡大しています。
- 人員規模の拡大 : 従業員数は前期末の484名から、第37期計画として 595名 への組織拡大を目指す(新卒採用目標60名)。
- 質の向上と感性教育 : 新卒向け3ヶ月間の研修に加え、国立近代美術館での「対話型鑑賞プログラム」など、企画プロデュースに不可欠な感性・思考力を磨く独自育成を実施。
4. 財務基盤と通期見通し・株主還元
(1) 健全なバランスシート
2027年4月期第1四半期末時点の財務状況は以下の通りです。
- 現預金 : 7,347百万円 (豊富な流動性を確保)
- 純資産 : 10,078百万円
- 自己資本比率 : 59.8% (前期末比 +1.2pt 向上)
仕入債務の決済や納税等に伴う一時的な現金流出はあったものの、約6割の自己資本比率を維持しており、今後のM&A投資余力と強固な安全性を両立しています。
(2) 受注・引合残高の状況と通期の蓋然性
先行指標である受注・引合残高は過去最高水準を更新しています。
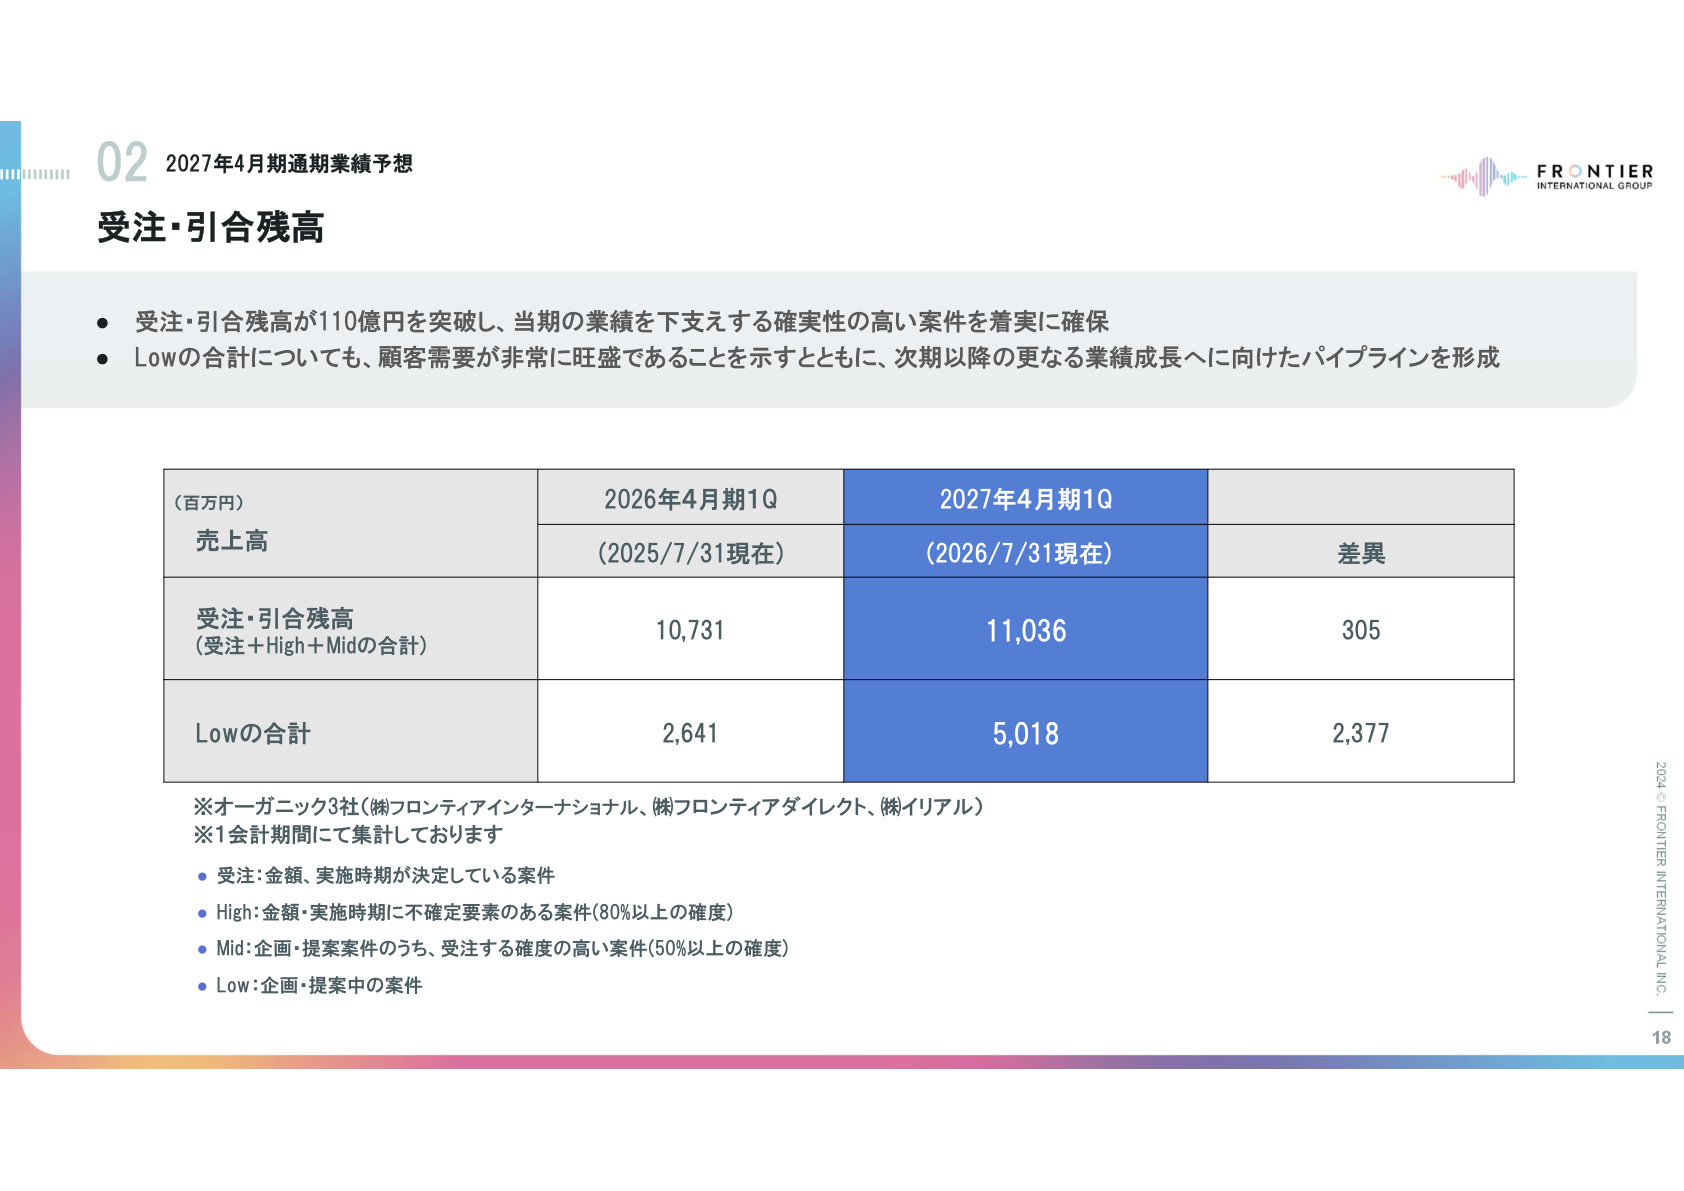
- 確度の高い受注・引合残高(受注+High+Mid) : 11,036百万円 (前年同期比 +305百万円 )
- 商談中の引合(Lowの合計) : 5,018百万円 (前年同期比 +2,377百万円 、+90%超の大幅増 )
すでに110億円を超える確度の高い残高を確保していることに加え、提案・企画段階のパイプライン(Low)が50億円規模にまで膨らんでおり、第2四半期以降の業績進捗を力強く下支えする見通しです。
(3) 通期業績予想および配当方針
通期計画は期初予想を据え置いています。
- 通期売上高予想 : 30,100百万円 (前期比 +0.5% )
- 通期営業利益予想 : 2,110百万円 (前期比 +0.5% )
- 通期当期純利益予想 : 1,300百万円 (前期比 +7.2% )
- 年間配当予想 : 1株当たり73.0円 (前期実績70.0円から増配予想、 過去最高配当 を計画)
- 連結配当性向 : 50.3%
連結配当性向50%基準を掲げ、株主還元への積極的な姿勢を維持しています。第1四半期時点で通期営業利益計画(2,110百万円)に対する進捗率は 26.6% に達しており、季節性を考慮すると極めて順調な推移となっています。
5. 総括
フロンティアインターナショナルの2027年4月期第1四半期は、 「直クライアント比率の過半数突破(52.8%)」「大型案件の比率拡大(52.75%)」「粗利率の改善(19.8%)」 という3つの要素が噛み合い、営業利益が前年比2.3倍超となる大幅な成長を示しました。CVCのExit実績や豊富な受注残高・引合パイプラインも含め、オーガニック成長とグループシナジーの両面で確固たる事業基盤を構築しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。