

【楽待 2026年7月期決算】営業利益率52.5%の高収益を達成、YouTube・AI戦略の加速とストック収益拡大で5期連続の2桁増収へ

StockClub
公開日時: 2026/09/14 10:14
Sentiment Analysis
不動産投資プラットフォーム「楽待」を運営する楽待株式会社の2026年7月期(第21期)決算は、 主力のストック型収益の着実な伸長に加え、YouTubeチャンネルを軸としたタイアップ動画広告の急成長 が牽引し、期初予想を上回る増収増益を達成しました。通期の営業利益率は 52.5% という極めて高い水準を維持し、強固な収益構造を改めて示しています。
本レポートでは、同社が決算資料で開示した重要トピックを10項目に整理し、業績動向、KPI推移、新規施策および今後の成長見通しを詳細に解説します。
1. 2026年7月期 業績ハイライトと計画超過達成
2026年7月期の業績は、 営業収益が前期比+14.5%の36億1,700万円、営業利益が同+23.0%の18億9,900万円、経常利益が同+21.9%の21億3,200万円、当期純利益が同+22.7%の14億3,600万円 となりました。 期初に公表されていた通期業績予想(営業収益35億円、営業利益18億円、経常利益20億円、当期純利益13億800万円)に対し、 すべての利益段階で100%を上回る超過達成 となっています。上場以降、当初予想を公表したすべての期で経常利益の予想を上回る実績(直近5期の平均上振れ率は+6.9%)を維持しています。
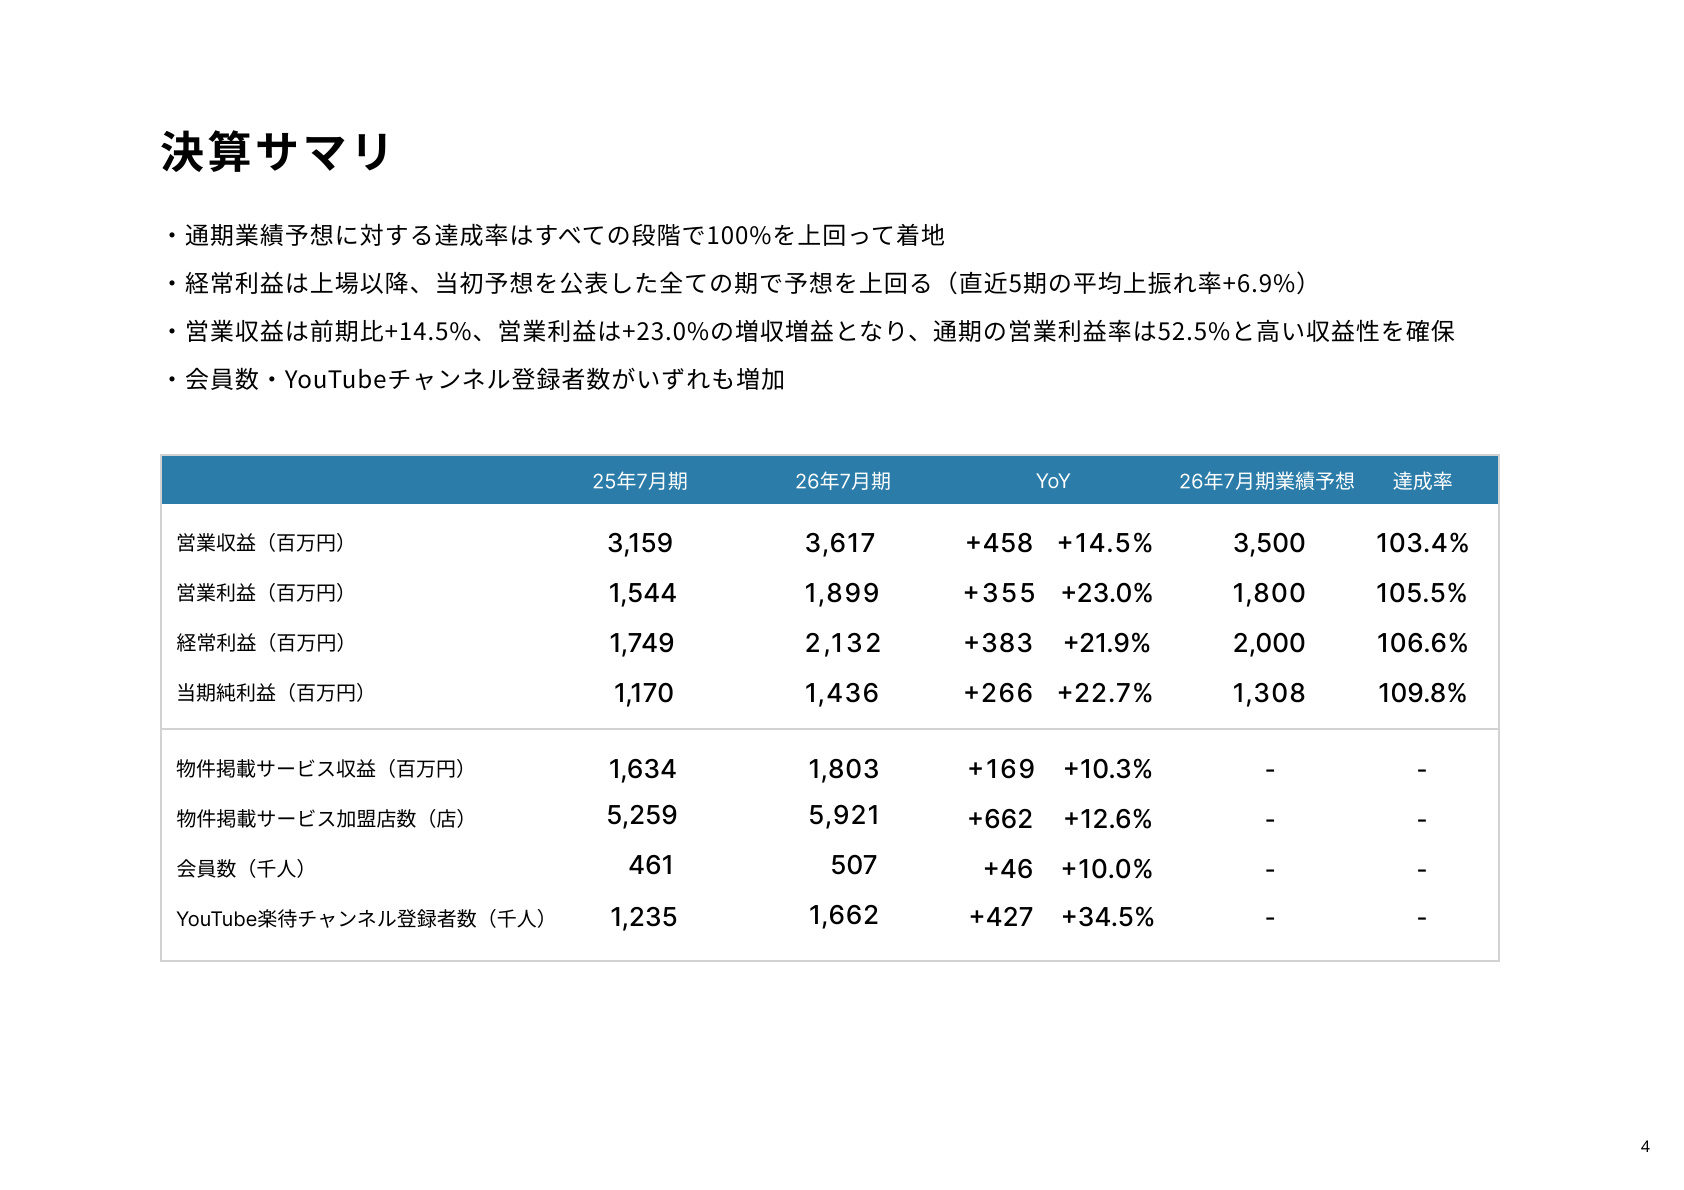
上記のスライドは、2026年7月期の連結実績および主要KPIを網羅した決算サマリです。売上高・利益の双方が2桁成長を遂げているだけでなく、プラットフォームの根幹を支える「加盟店数」「会員数」「YouTube登録者数」のすべてが力強く拡大していることが確認できます。
2. 収益の柱であるストック型ビジネスの堅調な拡大
同社の売上構造において約7割を占めるストック型収益が引き続き堅調に推移しています。
- 物件掲載サービス収益 : 前期比 +10.3%の18億300万円
- 物件掲載サービス加盟店数 : 前期比 +12.6%(+662店)の5,921店
- 提案サービス収益 : 前期比 +23.9%の成長
加盟店数の増加に伴い、プラットフォーム上に掲載される投資用物件の網羅性が向上し、それが投資家ユーザーの引き合いをさらに呼ぶ好循環が構築されています。
3. 会員基盤の拡大(50万人突破)とリピート構造
会員数は前年同期比 +10.0%(+4万6,000人)増の50万7,000人 に達し、節目となる50万人を突破しました。不動産投資に特化したプラットフォームとしての認知度向上と、後述するメディア展開が新規会員の流入に寄与しています。不動産投資家は物件購入後も追加購入や資産管理のためにプラットフォームを継続利用するため、住宅用・賃貸用ポータルと比較して 「集客コスト(マーケティングコスト)を低く抑えられる」 という構造的強みがあります。
4. メディアパワーの拡大:YouTube「楽待 RAKUMACHI」の躍進
公式YouTubeチャンネル「楽待 RAKUMACHI」の登録者数は、前期比 +34.5%(+42万7,000人)の166万人 を突破しました(2026年8月末時点では 171万人 に達しています)。月間再生回数が1億回を超えた月もあり、 総再生回数は13億回超 を記録しています。国内トップクラスのビジネス・投資系チャンネルとしての地位を確立し、会員獲得のための強力な集客ハブとして機能しています。
5. マネタイズの新機軸「タイアップ動画広告」の急成長
YouTubeの圧倒的なリーチ力を背景に、2026年7月期より本格展開を開始した 「タイアップ動画広告」 が広告掲載サービス全体の成長(前期比+12.7%)を力強く牽引しています。
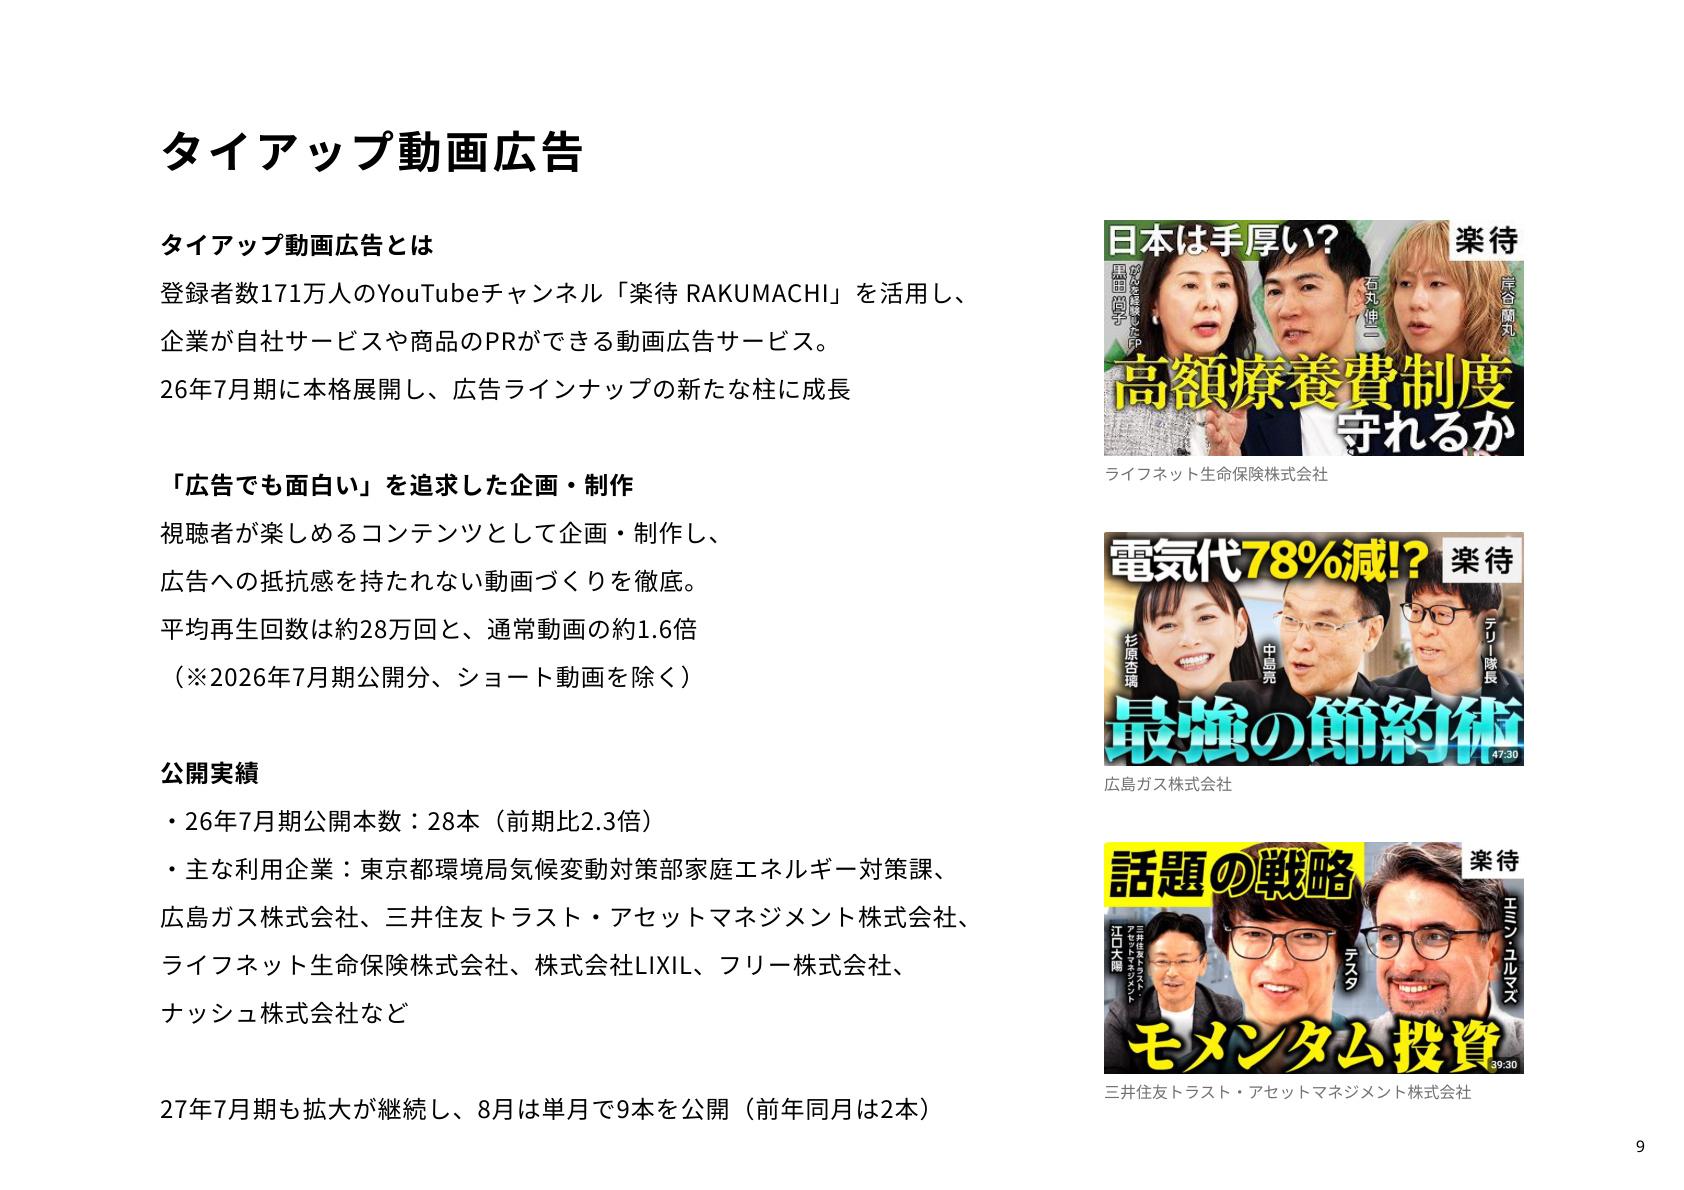
上記スライドが示す通り、「広告でも面白い」を追求したコンテンツ制作により、タイアップ動画の平均再生回数は約28万回(通常動画の約1.6倍)という高エンゲージメントを記録しています。 公開本数は通期で 28本(前期比2.3倍) に拡大しました。特筆すべきは、東京都環境局、広島ガス、三井住友トラスト・アセットマネジメント、ライフネット生命、LIXIL、フリー、ナッシュなど、 従来の不動産会社にとどまらず、金融・官公庁・IT・生活関連企業など異業種の大手クライアントを多数開拓 している点です。2027年7月期に入った8月単月でも前年同月(2本)を大幅に上回る9本を公開しており、新たな収益の柱として成長しています。
6. AI技術の積極実装による競争力・業務効率の向上
同社は組織力向上とサービス利便性向上に向けてAIの活用を重点推進しています。
- 「AI賃料シミュレーション」の提供開始(2026年8月) :日本情報クリエイト株式会社との連携により、物件情報を入力するだけでAIが適正賃料や周辺相場を約10秒で算出。有料会員向けサービス「楽待プレミアム」の付加価値向上および会員獲得を狙います。
- 「販売図面の自動読み取り機能」の提供(2026年9月・ベータ版) :販売図面をアップロードするだけで、物件名や価格、利回りなど最大29項目をAIが自動解析し、掲載フォームへ自動入力。不動産会社の登録業務負担を大幅に削減し、掲載物件数のさらなる拡充を図ります。
7. 金融領域へのサービス拡張とユーザー接点の深化
2026年8月より、セミナー掲載サービスにおいて証券会社など異業種の掲載を解禁し、 「金融投資セミナー」 のカテゴリを新設しました。不動産投資家の幅広い資産運用ニーズ(株式・債券・投資信託等)に対応するとともに、営業対象を金融業界へ拡大することで、新規収益機会の創出を進めています。
8. 財務戦略:ドル建て社債の運用による営業外収益の創出
同社は余剰資金を活用し、 BBB以上の格付を持つドル建て社債(三菱UFJフィナンシャル・グループ、みずほフィナンシャルグループ、バークレイズ等9銘柄)を約40億円分保有 しています。 平均取得レートは150.14円/ドル、平均クーポン利率は約5.5%(年)であり、安定的な利息収入を獲得しています。この社債運用により、受取利息が年間約2億円発生し、経常利益(21億3,200万円)を営業利益(18億9,900万円)から大きく押し上げる要因となっています。
9. 充実した株主還元:6期連続増配と自社株買い
好調な業績を背景に、積極的な株主還元姿勢を継続しています。
- 配当方針 : 2026年7月期は年間13円(配当性向20.0%、前期比30%増)を実施。次期(2027年7月期)は 1株あたり16円(前期比+23.1%の増配) を予定しており、 6期連続の増配 を見込んでいます。
- 自己株式の取得 : 2026年7月期中に計3回の自社株買いを実施し、合計で約122.8万株・約14.2億円を取得しました。
10. 2027年7月期の業績見通しと成長ストーリー
2027年7月期の通期連結業績予想は、 売上高にあたる営業収益が前期比+10.6%の40億円、営業利益が同+10.6%の21億円、経常利益が同+9.0%の23億2,400万円、当期純利益が同+5.8%の15億2,000万円 を見込んでいます。
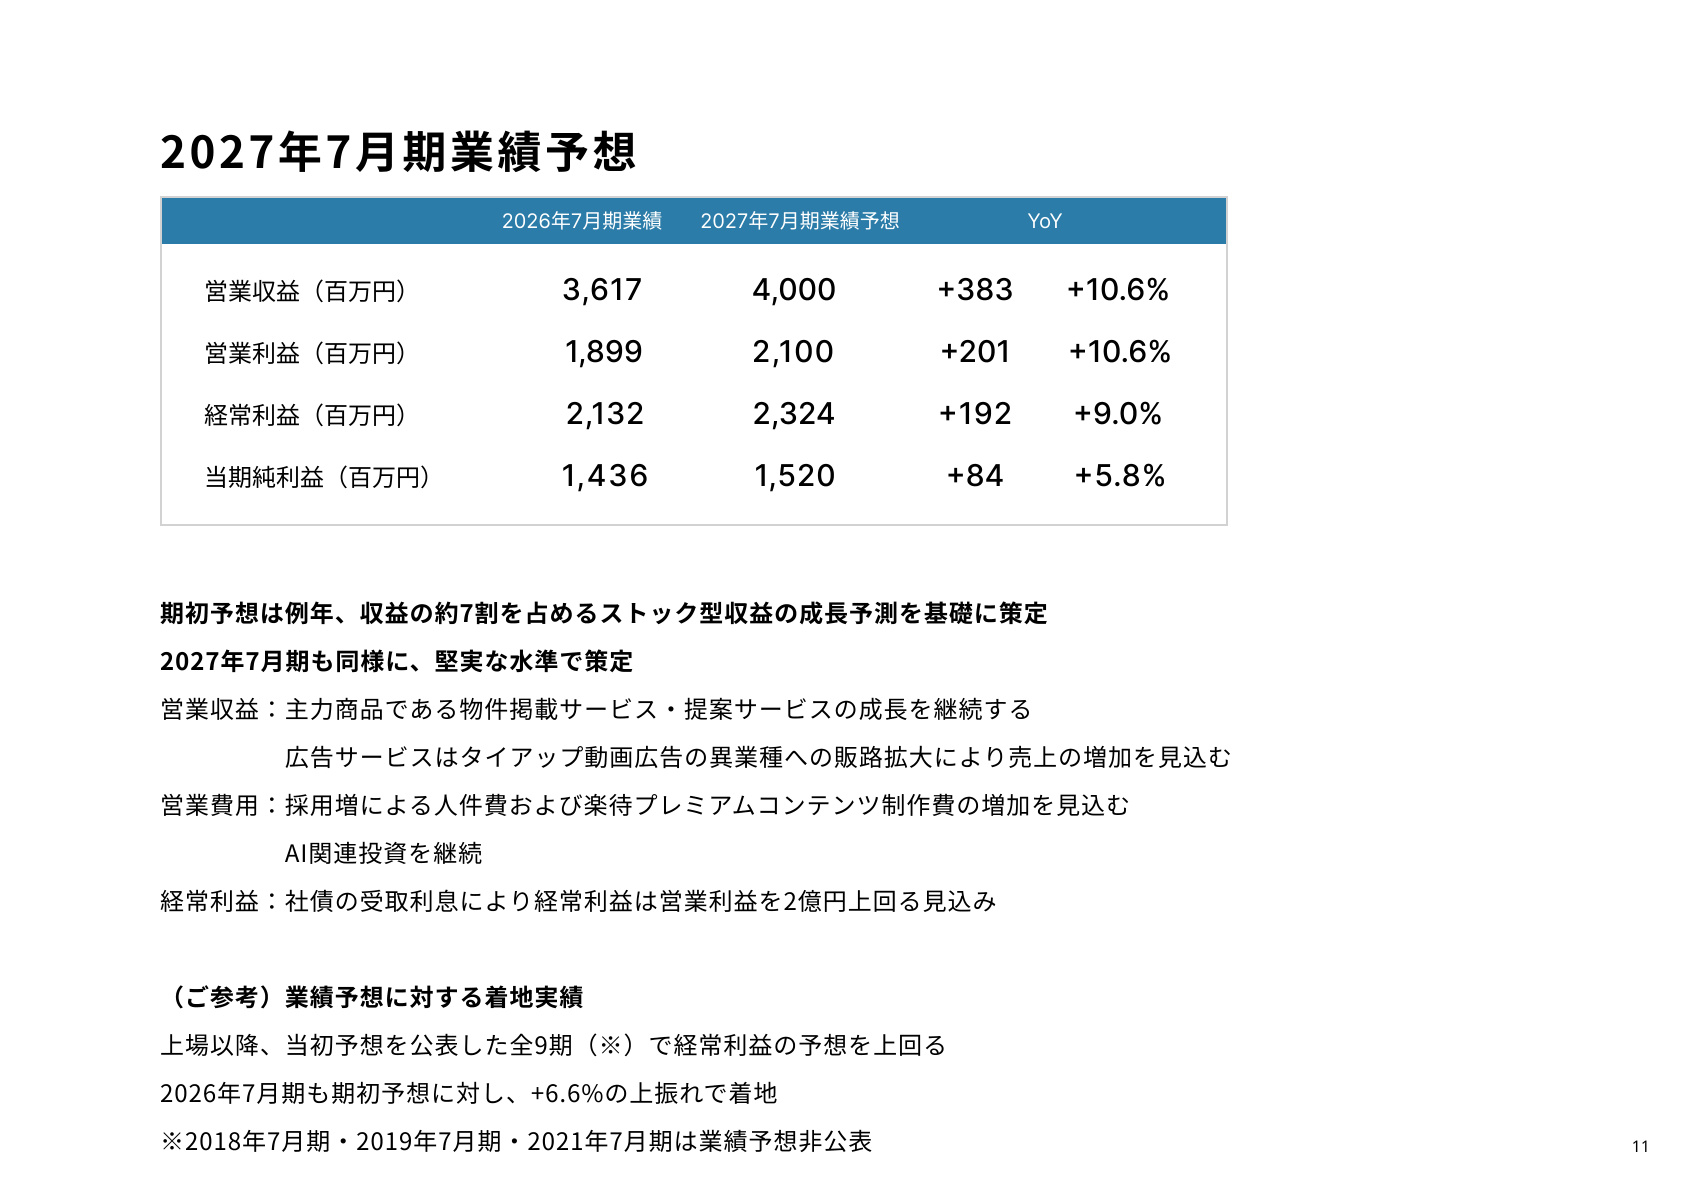
上記スライドは、2027年7月期の業績予想とその策定前提を示したものです。 同社の期初予想は、全体の約7割を占めるストック型収益の積み上がり予測をベースに 堅実な前提で策定 されています。主力である物件掲載・提案サービスの安定成長に加え、タイアップ動画広告の異業種展開による上乗せ、採用強化・AI投資などの費用投下を織り込んだ上でも、 創業以来5期連続となる2桁増収と営業利益率52.5%の高水準維持 を計画しています。
まとめ
楽待の2026年7月期決算は、盤石なストック収益基盤と高い営業利益率を維持しつつ、YouTubeを起点としたタイアップ動画広告という「第2の収益エンジン」が大きく立ち上がったことを証明する内容となりました。2027年7月期に向けても、AI機能の実装による加盟店・投資家の利便性向上、金融領域への拡大、安定した社債利息収入と積極的な株主還元を組み合わせた、堅実かつ多角的な成長ストーリーが描かれています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。