

【DAIWA CYCLE 2027年1月期中間期決算】売上高は過去最高を更新、積極出店とPB拡大で通期増益目標に向け順調に進捗

StockClub
公開日時: 2026/09/14 10:13
Sentiment Analysis
自転車専門店を展開する DAIWA CYCLE株式会社(証券コード: 5888) の2027年1月期中間期(2026年2月〜2026年7月)決算は、新規出店の継続と既存店売上の伸長により 売上高が過去最高を更新 しました。先行的な出店投資や人件費の増加等により営業利益は前年同期比でわずかに減少したものの、期初計画を上回るペースで推移しています。
本レポートでは、決算説明資料に基づき、足元の業績動向、利益増減要因、商品・出店戦略、通期見通しについて詳細に解説します。
1. 2027年1月期 中間期決算ハイライト
中間期の実績は、売上高が 123億5,200万円(前年同期比+11.8%) 、売上総利益が 52億2,900万円(同+10.7%) 、営業利益が 8億8,600万円(同▲1.1%) 、経常利益が 8億9,100万円(同▲2.2%) 、中間純利益が 5億6,000万円(同▲2.5%) となりました。
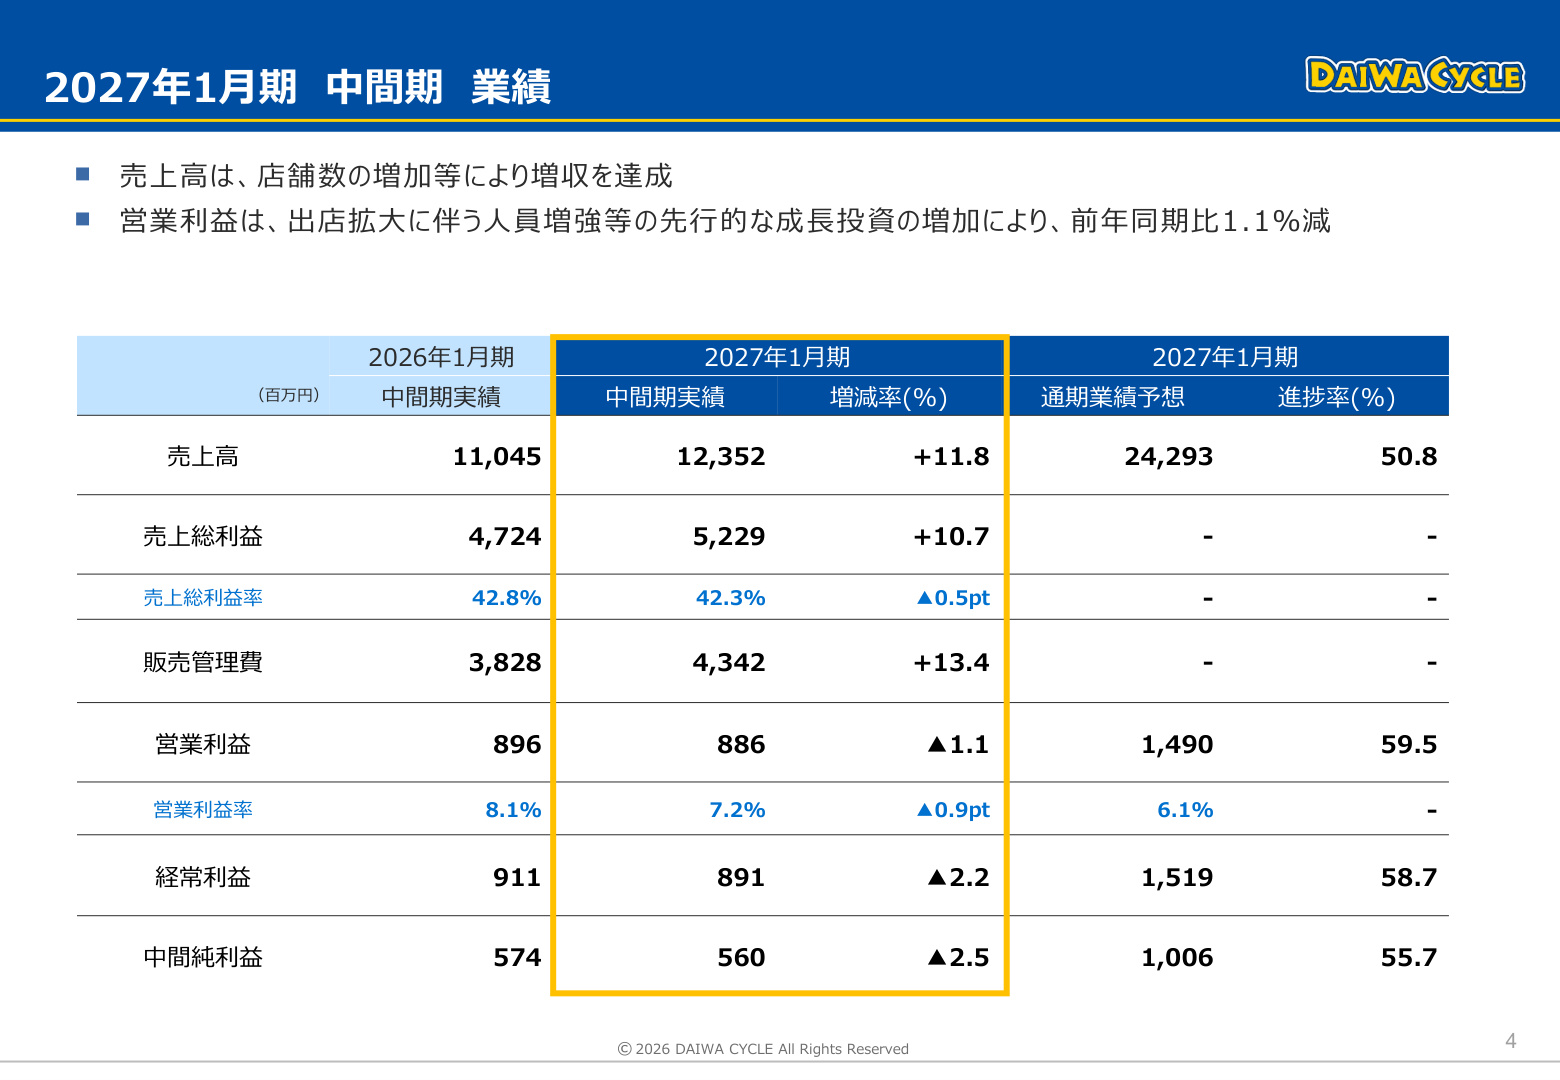
【スライド解説:中間期業績と通期進捗】
上記スライドの通り、売上高は前年同期比で2桁成長を達成しました。営業利益は前年同期比で微減となったものの、 通期予想(14億9,000万円)に対する進捗率は59.5% に達しており、売上高進捗率(50.8%)とともに極めて高水準を維持しています。同社のビジネスは春の需要期(1Q〜2Q)に利益が偏重する季節性があるため、上期時点で通期利益の大半を確保する構造となっています。
期初予想との比較では、新店舗の開店時期の後ろ倒し等により売上高は予想比▲2.3%となった一方、売上総利益率の改善や出店遅延に伴う関連費用の発生ズレ込みなどにより、 営業利益は期初予想を5.1%上振れて着地 しました。
2. 品目別売上動向と粗利益率の状況
中間期の品目別売上高は以下の通り、全カテゴリで2桁増収を記録しました。
- 自転車本体 : 93億5,400万円(前年同期比 +11.3% )
- パーツ・アクセサリー : 17億6,800万円(前年同期比 +14.2% )
- その他(修理・保険等) : 12億2,800万円(前年同期比 +12.1% )
店舗網の拡大(直営店が前年同期末比+19店舗)に加え、既存店売上高も前年同期比 101.4%(客数102.2%、客単価99.2%) と堅調に推移しました。6月は休日数の減少や台風・梅雨などの天候不良により一時的に客足が鈍化したものの、5月以降に順次実施した プライベートブランド(PB)商品や一部修理工賃の値上げ が奏功し、足元の客単価は回復基調にあります。
また、高収益な PB比率は33.8%(前年同期比+1.1pt) へ上昇しました。為替レートの円安進行による原価押し上げ圧力を受けつつも、PB比率向上と価格改定によって売上総利益率は42.3%(期初予想比+0.3pt)と高い水準を維持しています。
3. 営業利益の増減要因分析
中間期の営業利益が前年同期比で1,000万円の減益(8億9,600万円→8億8,600万円)となった主な要因は、積極的な店舗網拡大と人的投資に伴う販管費の増加です。
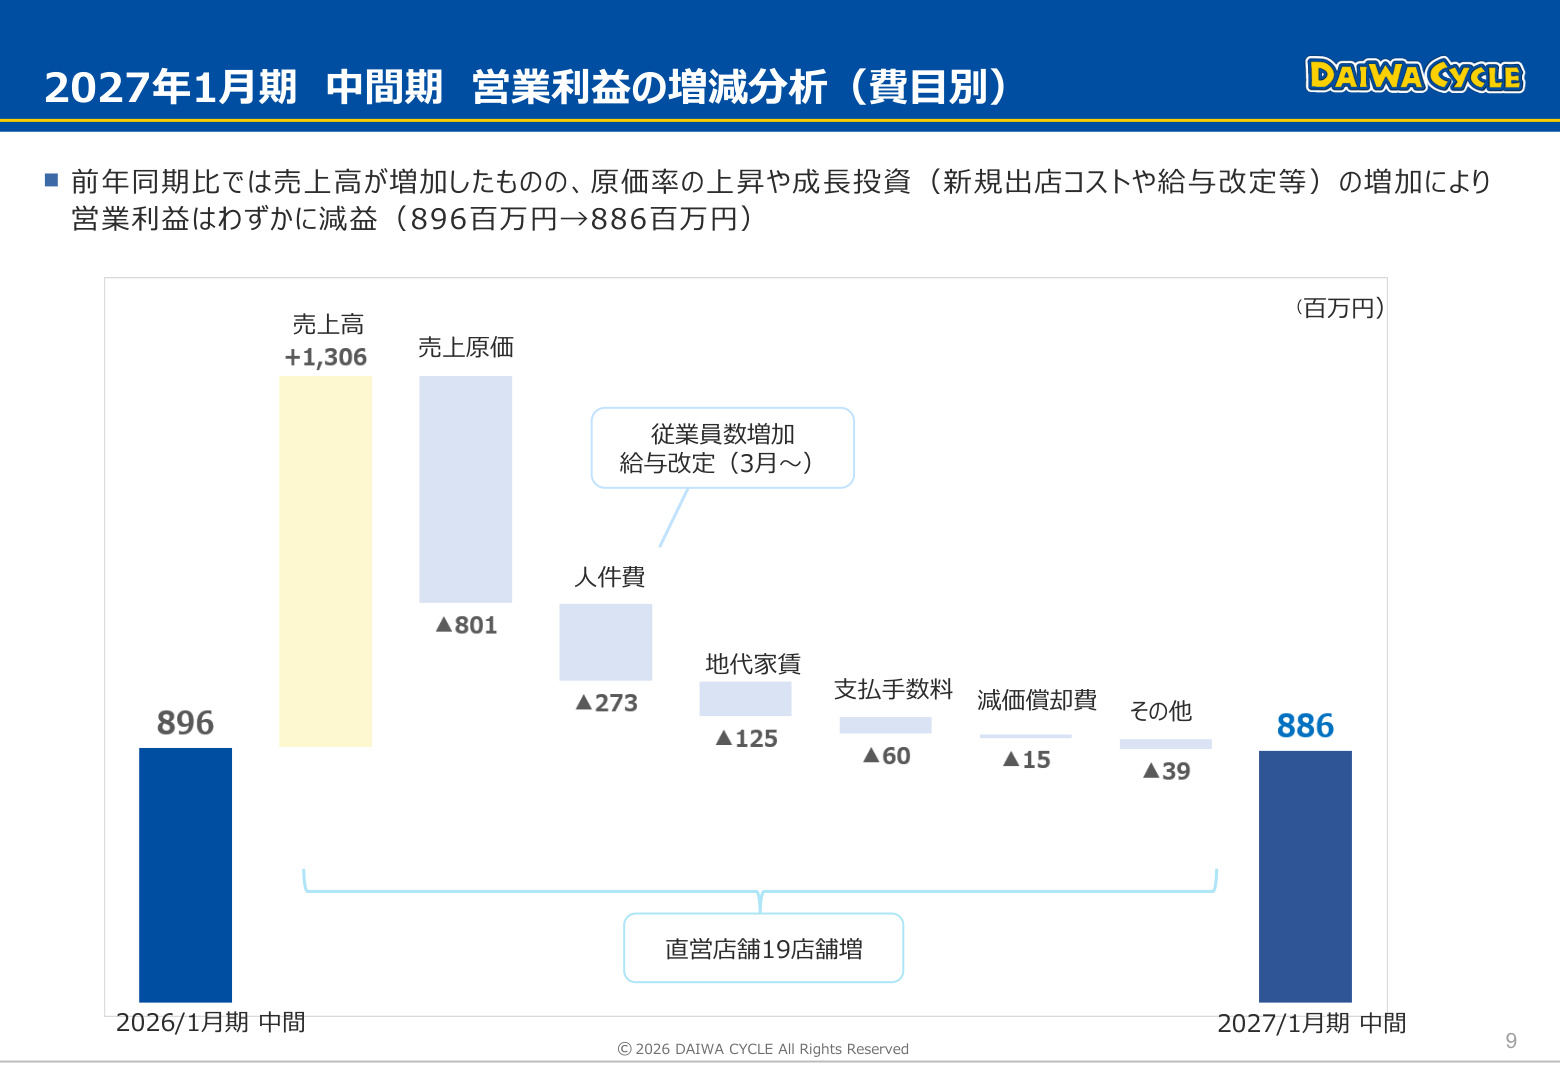
【スライド解説:営業利益の費目別増減】
上記のウォーターフォールチャートが示す通り、増収に伴い 売上高総額が+13億600万円の増益寄与 を果たした一方、以下のコスト増加が発生しました。
- 売上原価の増加(▲8億100万円) : 販売数量増に伴う原価増および為替影響等。
- 人件費の増加(▲2億7,300万円) : 直営19店舗増に伴う従業員数の増加に加え、 2026年3月からの給与改定 による人件費単価の上昇。
- 地代家賃(▲1億2,500万円) ・減価償却費(▲1,500万円) : 新規出店に伴う固定費の増加。
- 支払手数料(▲6,000万円) ・その他(▲3,900万円) : キャッシュレス決済比率の上昇や開業関連費用など。
これらのコスト増は、同社が推進する「店舗網拡大」と「組織力強化」のための 先行的な成長投資 であり、事業規模拡大に向けた計画通りの推移といえます。
4. 出店戦略とエリア展開状況
中間期末における店舗ネットワークは、 合計164店舗(直営160店、FC4店) となりました。当第2四半期期間中には、関東エリアで3店舗(船橋宮本店、本厚木店、横浜荏田西店)、関西エリアで2店舗(加古川安田店、泉南新家店)の計5店舗を新規出店しています。
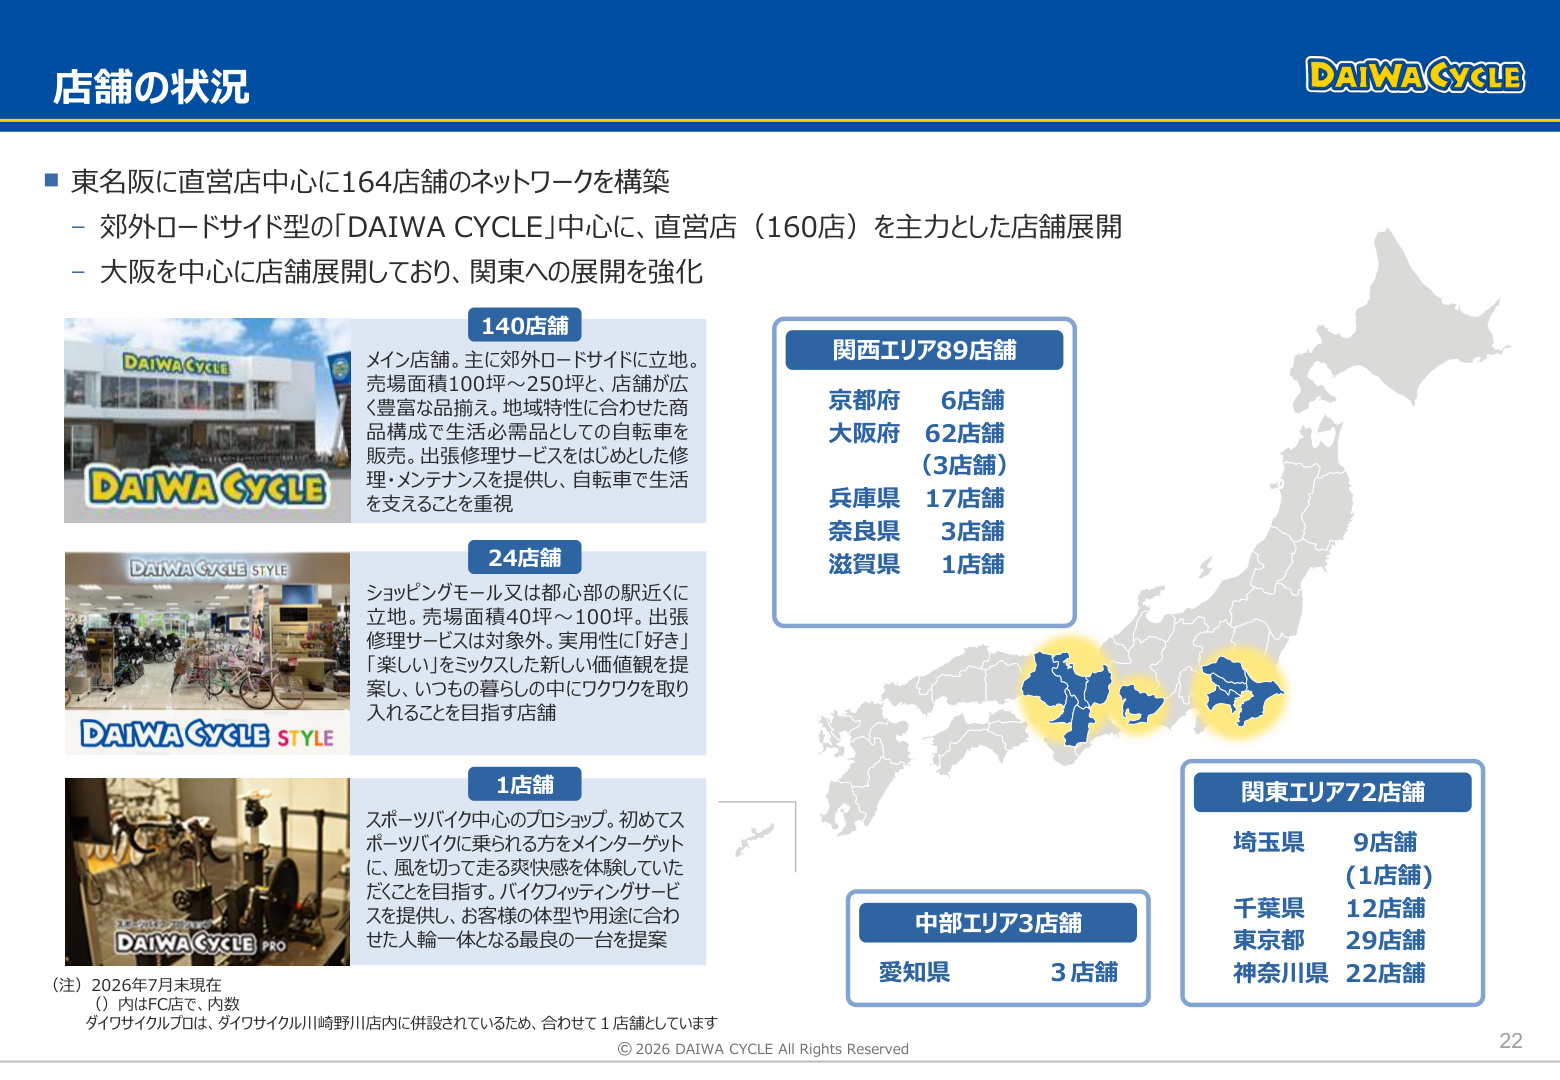
【スライド解説:ドミナント展開と店舗フォーマット】
同社の出店戦略の特徴は、関西エリア(89店舗)で培ったドミナント展開のノウハウを、需要の大きい 関東エリア(72店舗)へ積極的に水平展開 している点にあります。
同社は主に以下の3つの店舗フォーマットを展開しています:
- DAIWA CYCLE(140店舗) : 生活道路沿いのロードサイドを中心とした大型旗艦店(100〜250坪)。
- DAIWA CYCLE STYLE(24店舗) : ショッピングモールや駅近に出店する都市型・トレンド発信店舗(40〜100坪)。
- DAIWA CYCLE PRO(1店舗) : スポーツバイクに特化したプロショップ。
同社の競争力の源泉である「 出張修理サービス (店舗から約2km圏内へ駆けつけるサービス)」を効率的に機能させるため、ドミナント出店によってサービス提供可能エリアを隙間なくカバーする戦略をとっています。
5. 通期業績予想と今後の成長戦略
2027年1月期の通期連結業績予想について、期初公表数値から 変更はありません 。
- 売上高 : 242億9,300万円(前期比 +15.1% )
- 営業利益 : 14億9,000万円(同 +5.2% )
- 経常利益 : 15億1,900万円(同 +5.9% )
- 当期純利益 : 10億600万円(同 +6.1% )
- 年間配当予想 : 73.0円 (配当性向20.0%)
年間を通じて 純増20店舗(出店20、退店0) を計画しており、期末店舗数は174店舗(直営170店舗)となる見通しです。為替レートは1ドル=155円を想定しています。
【今後の注目ポイントと成長ドライバー】
- 高付加価値PB商品の拡充 : 一般車に加え、需要が拡大する電動アシスト自転車等のPB開発を強化し、粗利益率の底上げを図る方針です。
- アフターサービスのストック収益化 : 加入率の高い有料アフターサービス「 サポートパック (盗難補償・無料点検・工賃割引等のパッケージ)」により、車両販売後も継続的な接点とリピート収益を創出しています。
- 法改正に伴う周辺需要 : 自転車の交通違反に対する青切符導入の動きなどを背景に、ヘルメットやレインコートなど安全関連パーツの需要拡大が見込まれています。
中長期目標である「200店舗体制」に向け、ドミナント出店によるスケールメリットの追求とサービス品質の向上を両輪とした事業成長が継続しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。