

【犬猫生活 2027年4月期 第1四半期決算】売上高+22.6%・営業利益+45.5%の大幅増収増益を達成。定期会員数の順調な積み上げと財務基盤の強化、中長期プラットフォーム化に向けた成長戦略を徹底解説

StockClub
公開日時: 2026/09/14 10:12
Sentiment Analysis
犬猫生活株式会社(証券コード: 556A)の2027年4月期 第1四半期(2026年5月〜2026年7月)決算は、主力であるプレミアムペットフード・ケア商品の定期購入モデルが力強く牽引し、 売上高・営業利益ともに前年同期比で大幅な増収増益 を達成しました。
本レポートでは、当四半期の業績実績、損益構造やKPIの推移、各事業セグメントの動向、そして同社が掲げる中長期成長戦略「ペットライフ・プラットフォーム」の進捗状況について多角的に分析・解説します。
1. 2027年4月期 第1四半期 業績ハイライト
当第1四半期の連結業績は、以下の通り極めて好調な進捗を示しました。
- 売上高 : 1,287百万円 (前年同期比 +22.6% )
- 営業利益 : 185百万円 (前年同期比 +45.5% )
- 経常利益 : 184百万円 (前年同期比 +44.1% )
- 四半期純利益 : 116百万円 (前年同期比 -16.5% )
- 定期会員数 : 72,855件 (前年同期比 +16.4% )
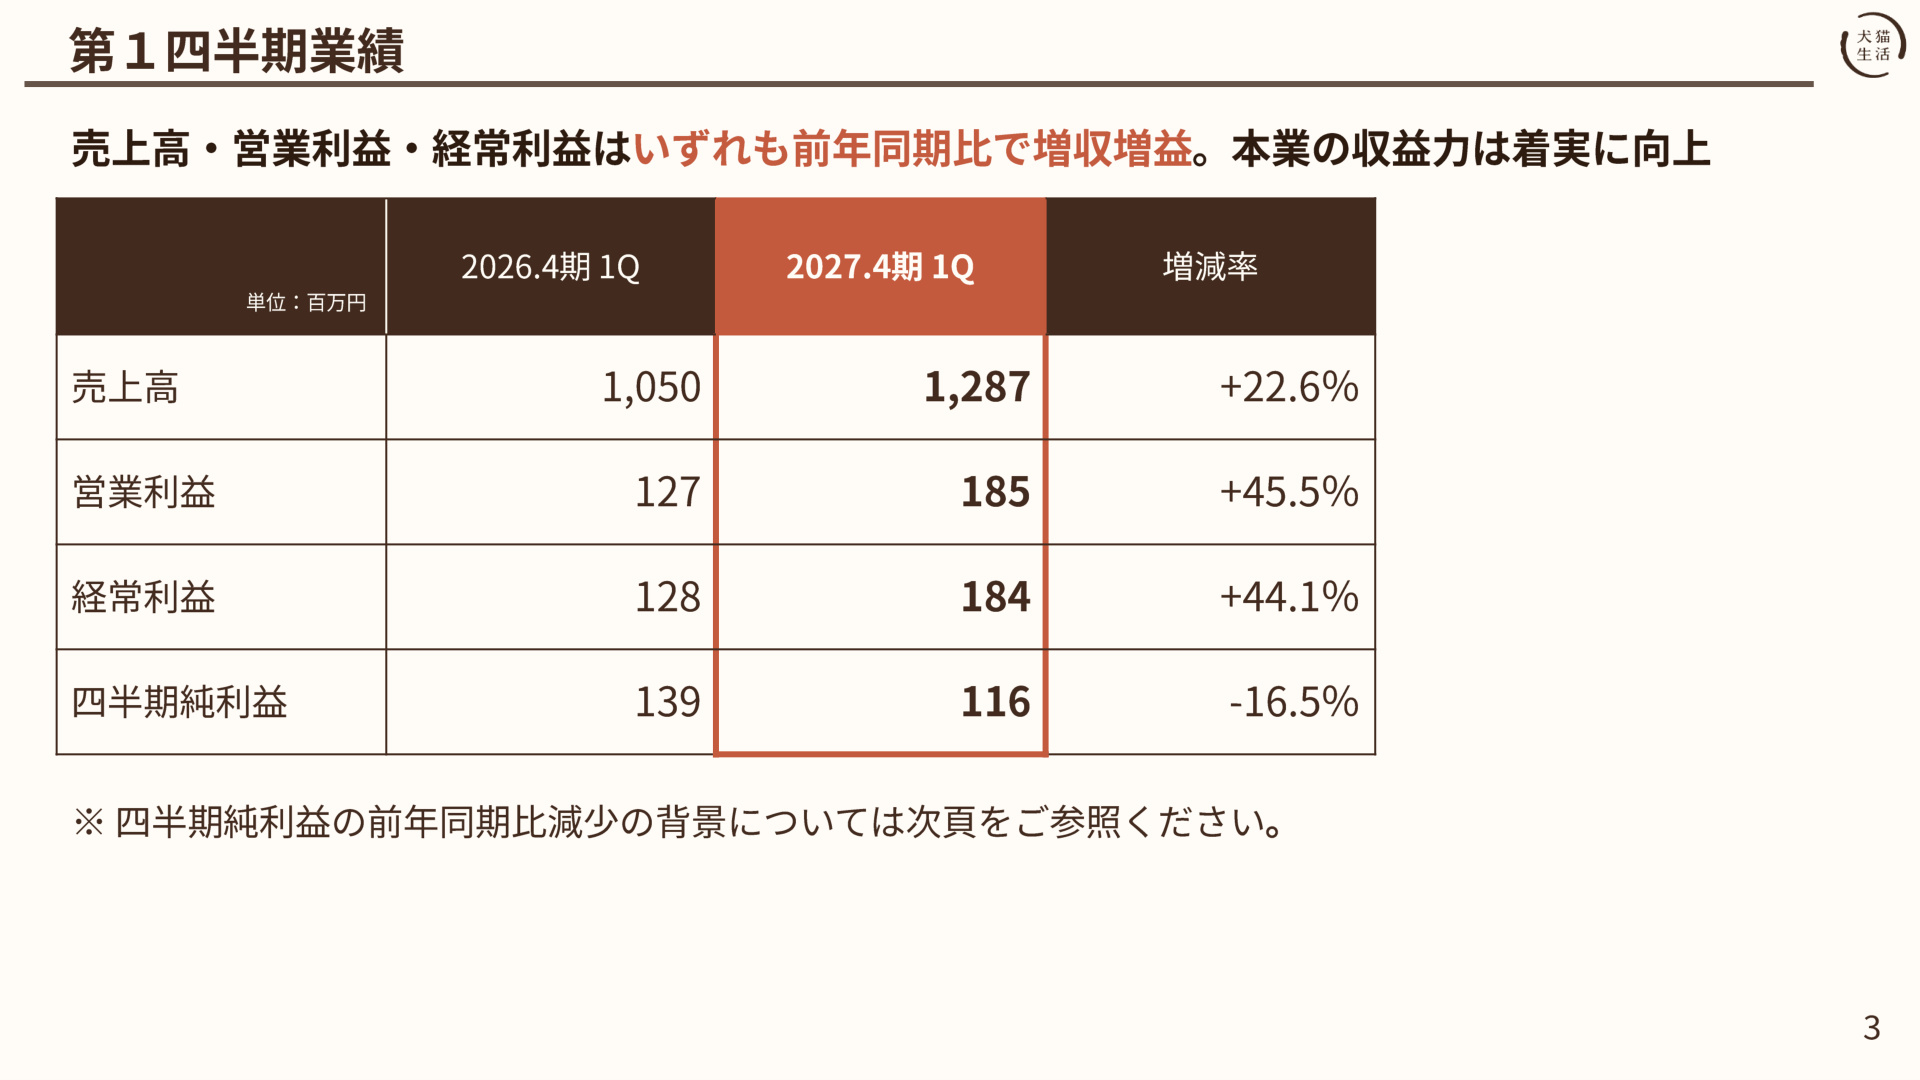
上記のスライドに示されている通り、事業の根幹となる売上高と本業の稼ぐ力を示す営業利益が大きく拡大しています。売上高は前年同期の10.5億円から12.8億円へと伸長し、営業利益も1.2億円から1.8億円へと大幅増益となりました。この成長の主因は、基幹指標である 定期会員数が7.2万件超へと順調に拡大 したことにあります。
四半期純利益のみ前年同期比で16.5%減益となっていますが、これは前年同期において 繰越欠損金の消化等に伴う税負担軽減(法人税等調整額+11百万円の計上)という特殊要因 が存在していたためです。当期は事業収益の安定計上により通常の税負担水準(法人税等及び調整額合計で-67百万円)となったことによるものであり、本業の収益力を示す営業利益・経常利益は40%を超える高い伸びを維持しています。
2. 通期業績予想に対する進捗状況と損益構造
2027年4月期の通期連結業績計画に対する第1四半期の実績進捗率は以下の通りです。
- 売上高進捗率 : 22.6% (通期予想 5,684百万円)
- 営業利益進捗率 : 25.8% (通期予想 716百万円)
- 経常利益進捗率 : 25.6% (通期予想 720百万円)
- 当期純利益進捗率 : 24.8% (通期予想 468百万円)
第1四半期時点で利益各項目は25%前後の基準をクリアしており、通期計画に対して 非常に順調な巡航速度で推移 しています。
損益構造の推移と収益性の向上
当第1四半期の損益構造を見ると、効率的なオペレーションが定着していることが確認できます。
- 売上原価率 : 25.8% (前年同期 26.2%から0.4pt改善)
- 広告費率 : 29.5% (前年同期 31.8%から2.3pt低下)
- 変動費率 : 14.2% (前年同期 14.5%から0.3pt改善)
- 固定費率 : 16.1% (前年同期 15.3%から0.8pt上昇)
- うち寄付金比率: 2.1% (27百万円を計上)
- 営業利益率 : 14.4% (前年同期 12.1%から +2.3pt向上 )
獲得効率の改善や既存会員のリピート比率向上により広告費率を抑制しつつ、売上拡大を実現したことで、営業利益率は前年同期の12.1%から 14.4%へ大幅に改善 しました。同社は「動物福祉活動の実践」を経営の根幹に据えており、前期経常利益の20%相当額(25百万円)を含む 合計27百万円(売上高の2.1%)の寄付金を計上しながらも高水準の利益率を達成 している点は特筆すべき特徴です。
3. セグメント別・チャネル別の動向
同社の売上高は、「生活販売事業」を主軸としつつ、「生活サービス事業」や海外展開などを展開しています。
① 生活販売事業(売上高: 1,245百万円)
売上全体の大部分を占める生活販売事業は、前年同期の1,004百万円から大きく伸長しました。チャネル別の内訳は以下の通りです。
- 自社EC : 1,081百万円 (前年同期比 +19.6% )
- 他社EC(Amazon・楽天等) : 154百万円 (前年同期比 +60.8% )
- 卸販売 : 9百万円 (前年同期比 +112.8% )
上記の通り、同社の収益の柱である自社EC事業は、 定期会員数が四半期ベースで右肩上がりに積み上がっている ことで強固なストック型ビジネスモデルを形成しています。第8期4Q(70,186件)から当1Q(72,855件)にかけても純増が続いており、これが自社EC売上の継続成長を支えています。さらに、他社ECが+60.8%、卸販売が+112.8%と急拡大しており、自社EC以外の販路多様化が進展しています。
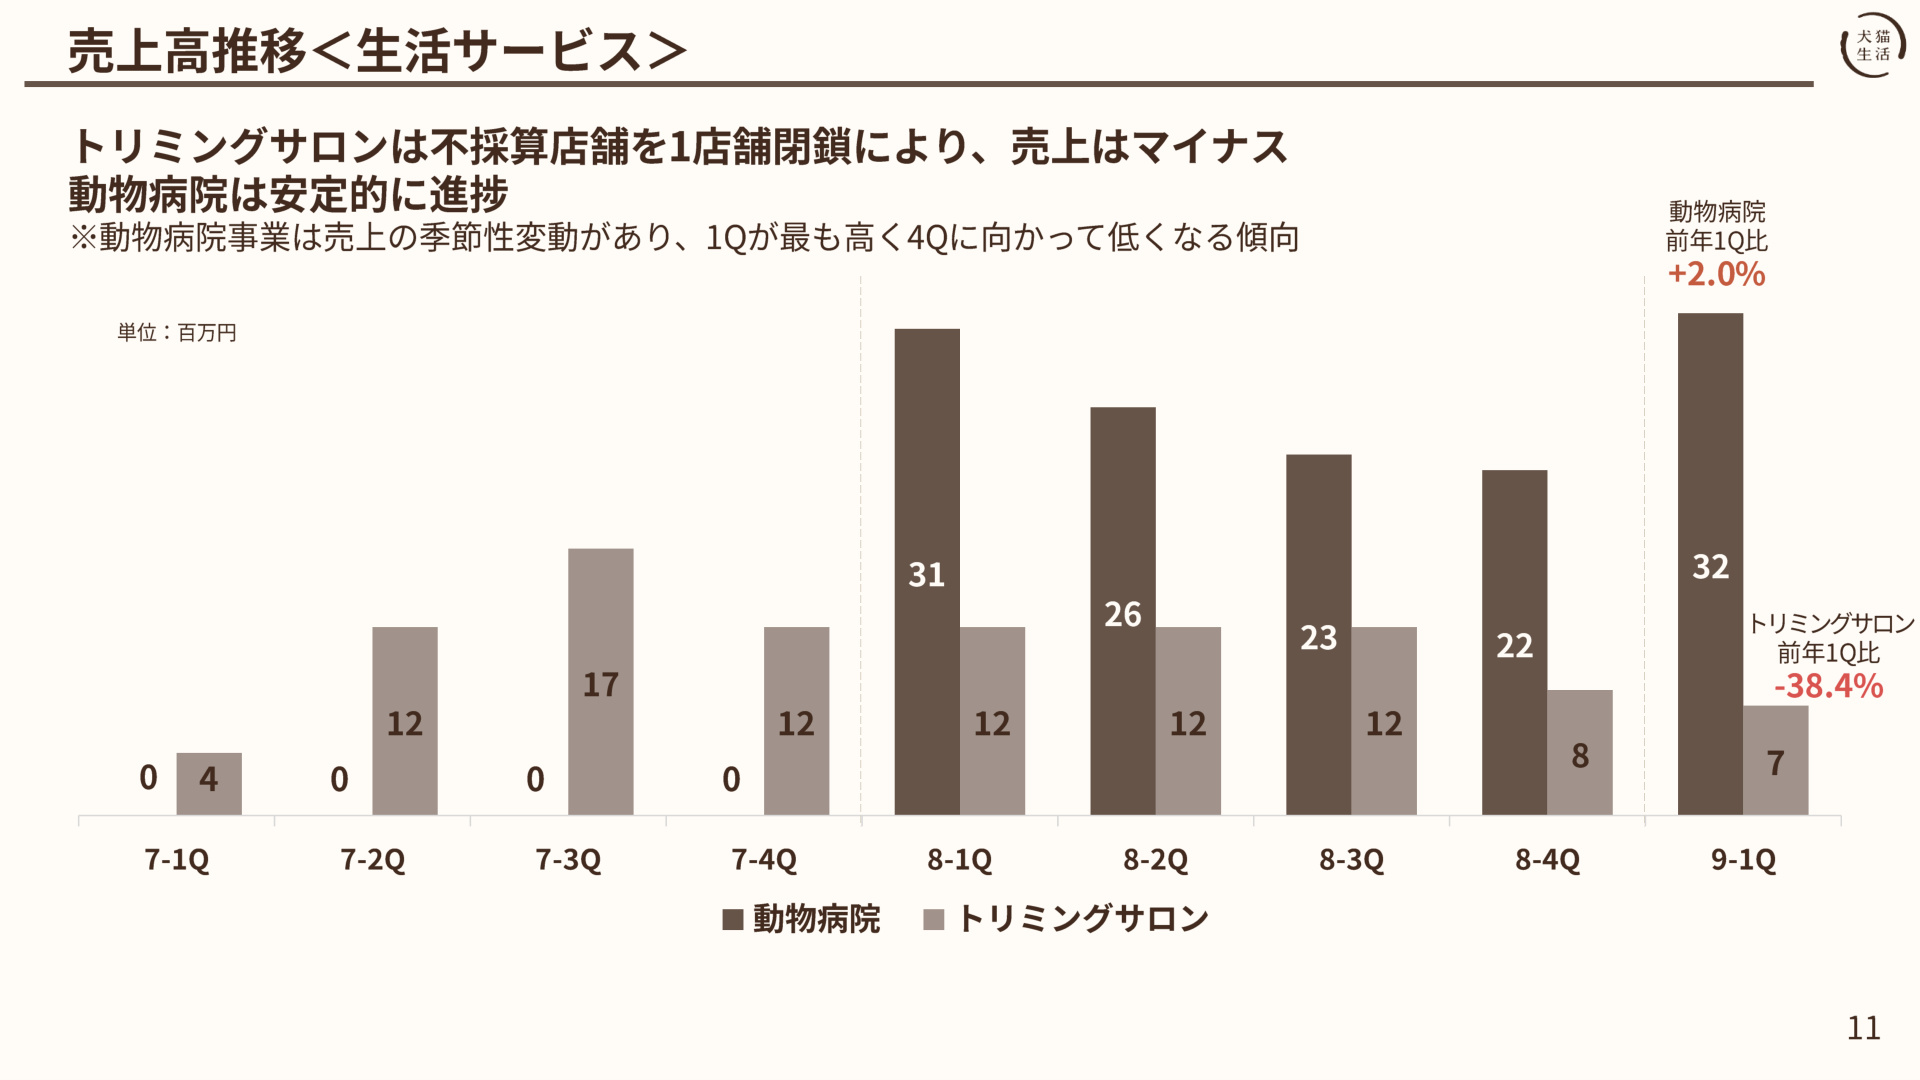
② 生活サービス事業(売上高: 40百万円)
- 動物病院事業 : 32百万円 (前年同期比 +2.0% )
- 1Qに売上が高くなり4Qに向けて低下する季節性がある中、安定的に推移。
- トリミングサロン事業 : 7百万円 (前年同期比 -38.4% )
- 前期における不採算店舗の1店舗閉鎖に伴い一時的に減収となったものの、採算重視のポートフォリオ再編が進んでいます。
4. 盤石な財務基盤(B/S分析)
2027年4月期 第1四半期末時点の財務状況は、極めて健全な数値を維持しています。
- 総資産 : 2,670百万円 (前期末比 +12.0%)
- 現預金 : 1,721百万円 (総資産の約64%を占める豊富なキャッシュポジション)
- 純資産 : 2,152百万円 (前期末比 +21.1%)
- 自己資本比率 : 80.6% (前期末の74.5%から +6.1pt向上 )
- 有利子負債比率 : 2.6% (実質無借金経営)
利益の内部留保の積み上がりにより自己資本比率は80%を超え、積極的なM&Aや新規事業投資、商品開発を実行するための 十分な投資余力(キャッシュ)を確保 しています。
5. 成長戦略の進捗とトピックス
同社は中長期的に、フードから医療・サロン・その他インフラまでを網羅する「ペットライフ・プラットフォーム」の構築を目指しています。
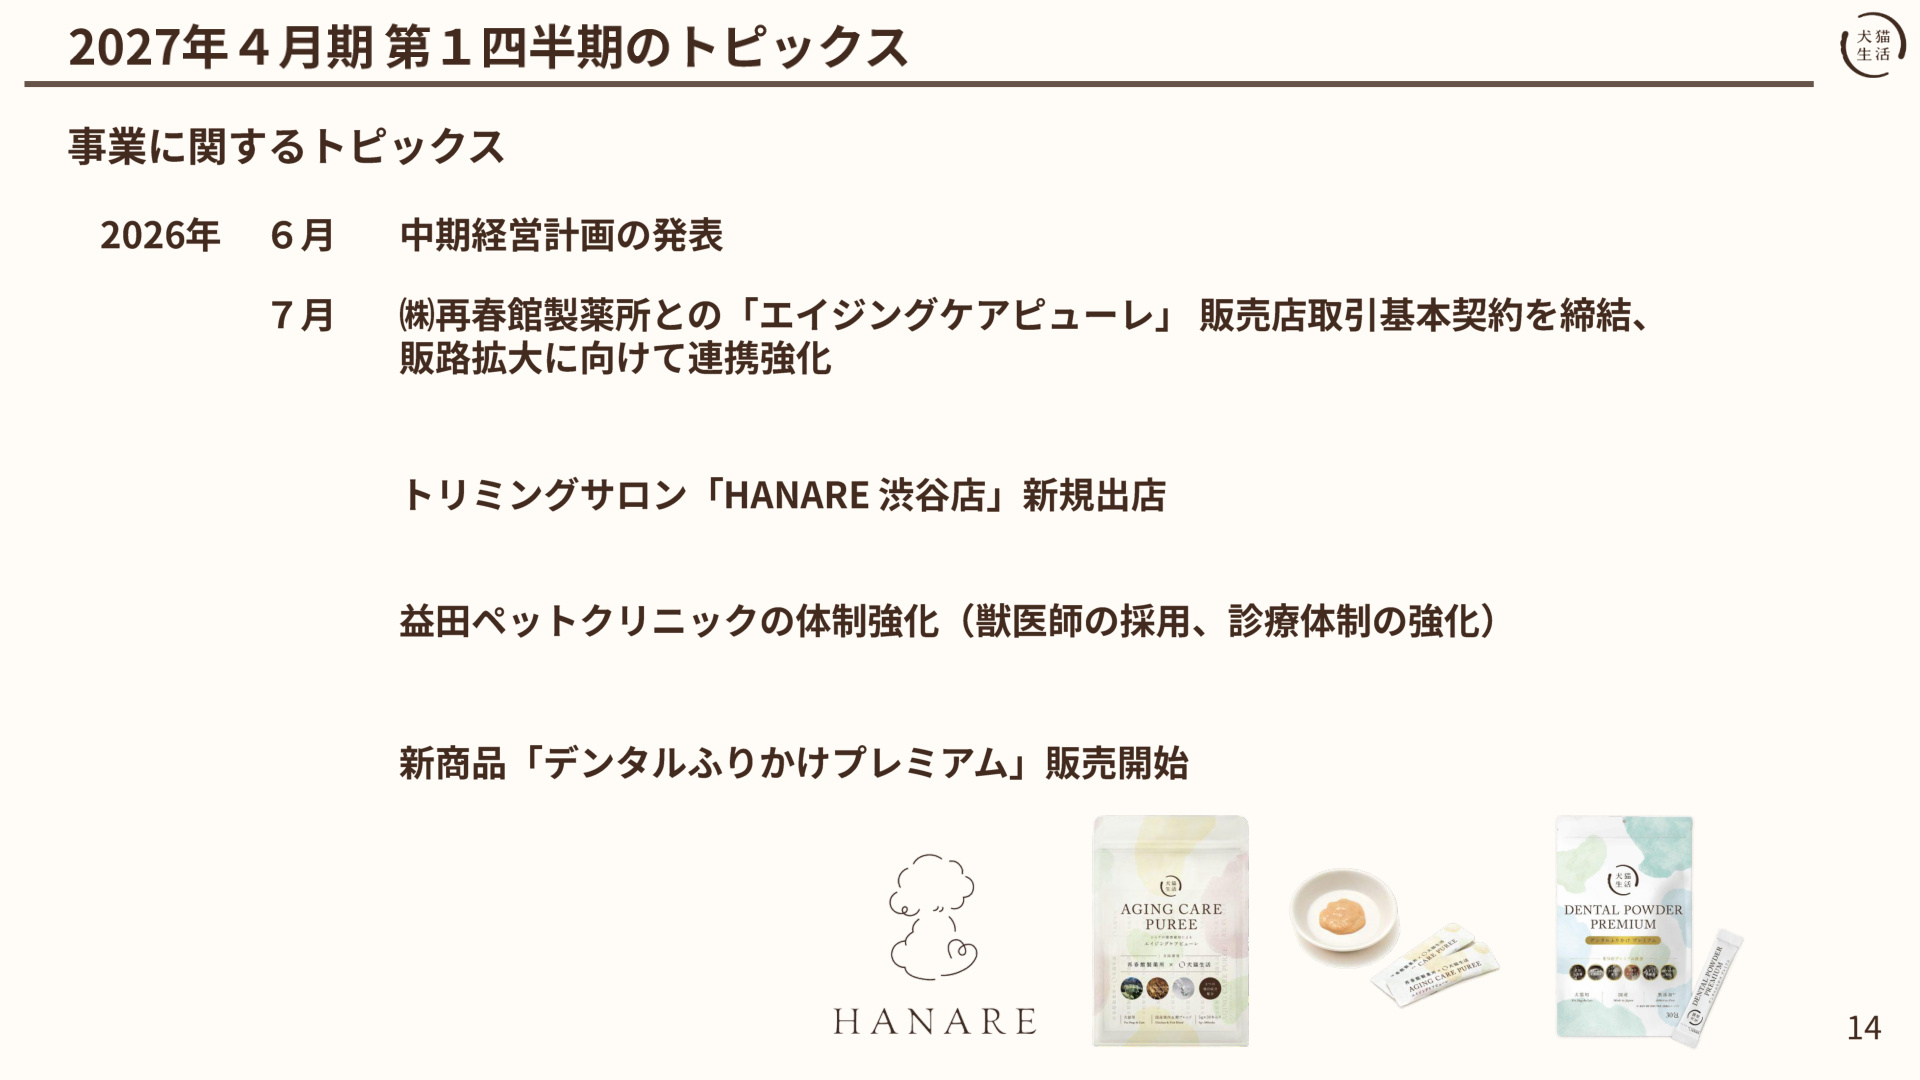
上記の成長戦略に掲げられている3つの柱における、当第1四半期の具体的な進捗は以下の通りです。
① 店頭卸販売の拡大(全国展開の加速)
- 自社ECに続く顧客接点として店頭販売を強化。取扱店舗数は前期末の 160店舗から当1Q末には197店舗へと急拡大 しています。
- 店頭専用商品やお試しサイズをフックに実店舗で認知・新規顧客を獲得し、自社ECでの定期購入へ誘導する チャネル間の相互補完(O2Oシナジー) を推進しています。
- また、大手化粧品通販である (株)再春館製薬所との販売連携を強化 し、共同開発商品「エイジングケアピューレ」の再春館製薬所による直接販売(小売展開)が今秋より開始される予定です。
② 動物病院M&Aの推進(全国50病院体制への布石)
- 地方優良動物病院の事業承継ニーズを取り込むM&Aを推進中。
- 既存の益田ペットクリニックでの獣医師採用による診療体制強化に加え、2026年9月には茨城県守谷市の「守谷フォレスト動物病院(年間売上約8,750万円)」の M&A契約締結を予定 しており、全国ネットワーク化に向けた取り組みが進展しています。
③ 新商品開発・高付加価値化(LTV向上施策)
- 2026年7月より、同社の主力商品であるデンタルケアサプリメントの上位版 「デンタルふりかけプレミアム」 の販売を開始しました。配合成分を従来の7種から9種に強化し、顧客ニーズに応えるとともに単価アップ・クロスセルを促進しています。
④ 生活サービス拠点の展開と株主還元
- 2026年7月、自社プロデュースによるオリジナルブランドのトリミングサロン 「HANARE 渋谷店」を新規出店 。ウェルネスパートナーとしてのケア提供やファンコミュニティ形成を進めています。
- 投資家還元策として、年2回(4月末・10月末)自社ECで利用可能な優待券(100株で1,500円分×年2回、300株で6,000円分×年2回)を贈呈する 株主優待制度の導入 を発表しました。
6. 総括と今後の注目点
犬猫生活の2027年4月期 1Q決算は、 主力の定期会員モデルが強固なキャッシュ創出力を発揮 し、営業利益率14.4%という高水準な収益性を達成した好調なスタートとなりました。
今後の注目点としては、以下の要素が挙げられます。
- 定期会員数の継続的な純増トレンド が維持されるか
- 再春館製薬所との提携や卸店舗数(197店舗から全国1.5万店舗目標への進捗)拡大による 新規顧客獲得コストの最適化
- 守谷フォレスト動物病院をはじめとする 動物病院M&Aの実行スピードと、D2C事業とのクロスセルシナジーの創出度合い
強固な財務基盤と明確な成長戦略のもと、単なるペットフードD2C企業から総合「ペットライフ・プラットフォーム」への進化が進む同社の事業展開が引き続き注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。